

稅收浮力與稅收彈性:經濟成長如何影響稅收收入
了解稅收浮力與稅收彈性的差異、兩者的估算方式,以及政策變動和稅基選擇為何會影響估算結果。
本指南內容稅收浮力和稅收彈性分別衡量什麼?
簡短摘要
經濟成長時,稅收收入通常也會增加,但增幅不只取決於成長本身。**稅收浮力**(tax buoyancy)描述稅收收入對經濟活動的整體實際反應,也包括稅制政策變動的影響。**稅收彈性**則試圖衡量在稅制規則不變時的反應。這項區別有助於解釋稅收收入的歷史變化,但任何一個係數都不是獨立的預測工具,也不能用來判斷稅制是否公平。
稅收浮力和稅收彈性分別衡量什麼?
稅收浮力探討稅收收入與 GDP 等整體經濟指標同步變動時,變化幅度有多大。估計值為 1.2,通常表示在研究期間和所用模型下,GDP 每增加 1%,稅收收入約增加 1.2%。估計結果可能反映所得、利潤和支出變化帶來的自動效果,也可能包含有意調整稅率、免稅項目或稅基的影響。OECD Revenue Statistics 2023 {source:oecdRevenueStatistics2023TaxBuoyancy}
稅收彈性提出較狹義的問題:如果稅制規則沒有改變,經濟成長會如何影響稅收收入?分析者會依裁量性政策措施調整收入,或在模型中控制政策變動,以此估算稅收彈性。這種調整無法直接觀察,結果取決於資料,以及對某項措施可帶來多少收入的假設。OECD 將包含政策變動的稅收浮力,與控制這些變動的稅收彈性區分開來。OECD Tax Policy Reforms 2022 {source:oecdTaxPolicyReforms2022TaxBuoyancy}
本文所說的「稅收彈性」,是指政策設定固定時,稅收收入對所得或稅基變化的反應。其他資料可能用這個詞表示不同的關係,例如稅基對稅率變化的反應。比較估計值前,先確認哪個變數正在變動。
如何計算稅收浮力係數?
以兩個期間作簡單比較,可將稅收收入的百分比變化除以 GDP 的百分比變化:
稅收浮力 ≈ 稅收收入變化百分比 ÷ GDP 變化百分比
如果名目 GDP 增加 10%,稅收收入增加 12%,這個簡單比率就是 1.2。實務研究通常會以多筆觀察資料,估計稅收收入與 GDP 對數之間的關係。此時的係數代表估算的百分比反應,而不是每年都必須成立的會計恆等式。有些研究改用更直接的稅基,而非 GDP;如果 GDP 只是替代指標,稅基本身與 GDP 的關係也會影響結果。IMF Working Paper 2017/004 {source:imfTaxBuoyancyJalles2017}
解讀方式取決於分子和分母包含哪些項目。整體稅收收入的數字可能掩蓋個人所得稅、營利事業所得稅、消費稅和社會保險提撥的不同變化。以總稅收收入對 GDP 估計的係數,不能直接套用到單一稅目或另一個國家。
範例:政策變動會讓測得的稅收浮力提高
以一個假設範例來看:名目 GDP 從 1,000 單位增加到 1,100 單位,成長 10%;稅收收入則從 200 單位增加到 230 單位,成長 15%。簡單的稅收浮力比率為 15% ÷ 10% = 1.5。
假設分析者估計,裁量性加稅措施為後期的稅收收入增加了 10 單位。依這項假設調整後,若沿用之前的稅制規則,收入會是 220 單位,較原先的 200 單位增加 10%。這個示範用的政策調整後比率便是 10% ÷ 10% = 1.0。1.5 和 1.0 是假設範例的計算結果,並非實證估計。實際調整需要證據說明措施何時生效、涵蓋哪些納稅人、遵循情況如何,以及實際帶來多少收入。
這項比較說明,當增收政策和經濟成長同時發生,稅收浮力可能高於稅收彈性。減收措施可能讓測得的稅收浮力低於調整後的彈性估計;如果裁量性政策變動不多,兩種估計也可能接近。兩者沒有適用於所有情況的固定高低順序,結果取決於政策措施、資料和估算方法。IMF Working Paper 2023/071 {source:imfTaxBuoyancyCornevin2023}
哪些變化屬於自動反應,哪些來自裁量政策?
有些稅收收入會在現行法規下隨經濟變化。以累進所得稅為例,如果門檻沒有依指數調整,名目薪資增加可能讓更多人進入較高稅級;這種情況常稱為「稅級上移」。企業獲利、家戶消費和就業也會改變現行規則下的徵收額。這些都是不必通過新稅法,收入也可能變動的管道。
裁量性變動包括依法調整稅率、新增免稅項目、修正門檻,或變更法定稅基。行政管理的變化也可能有影響。徵收改善、申報規則、結算時間或納稅遵循情況改變,都可能影響觀察到的收入;不同研究對這些效果的分類不一定相同。單看「稅收浮力」這個名稱,無法知道哪種機制占主要部分。
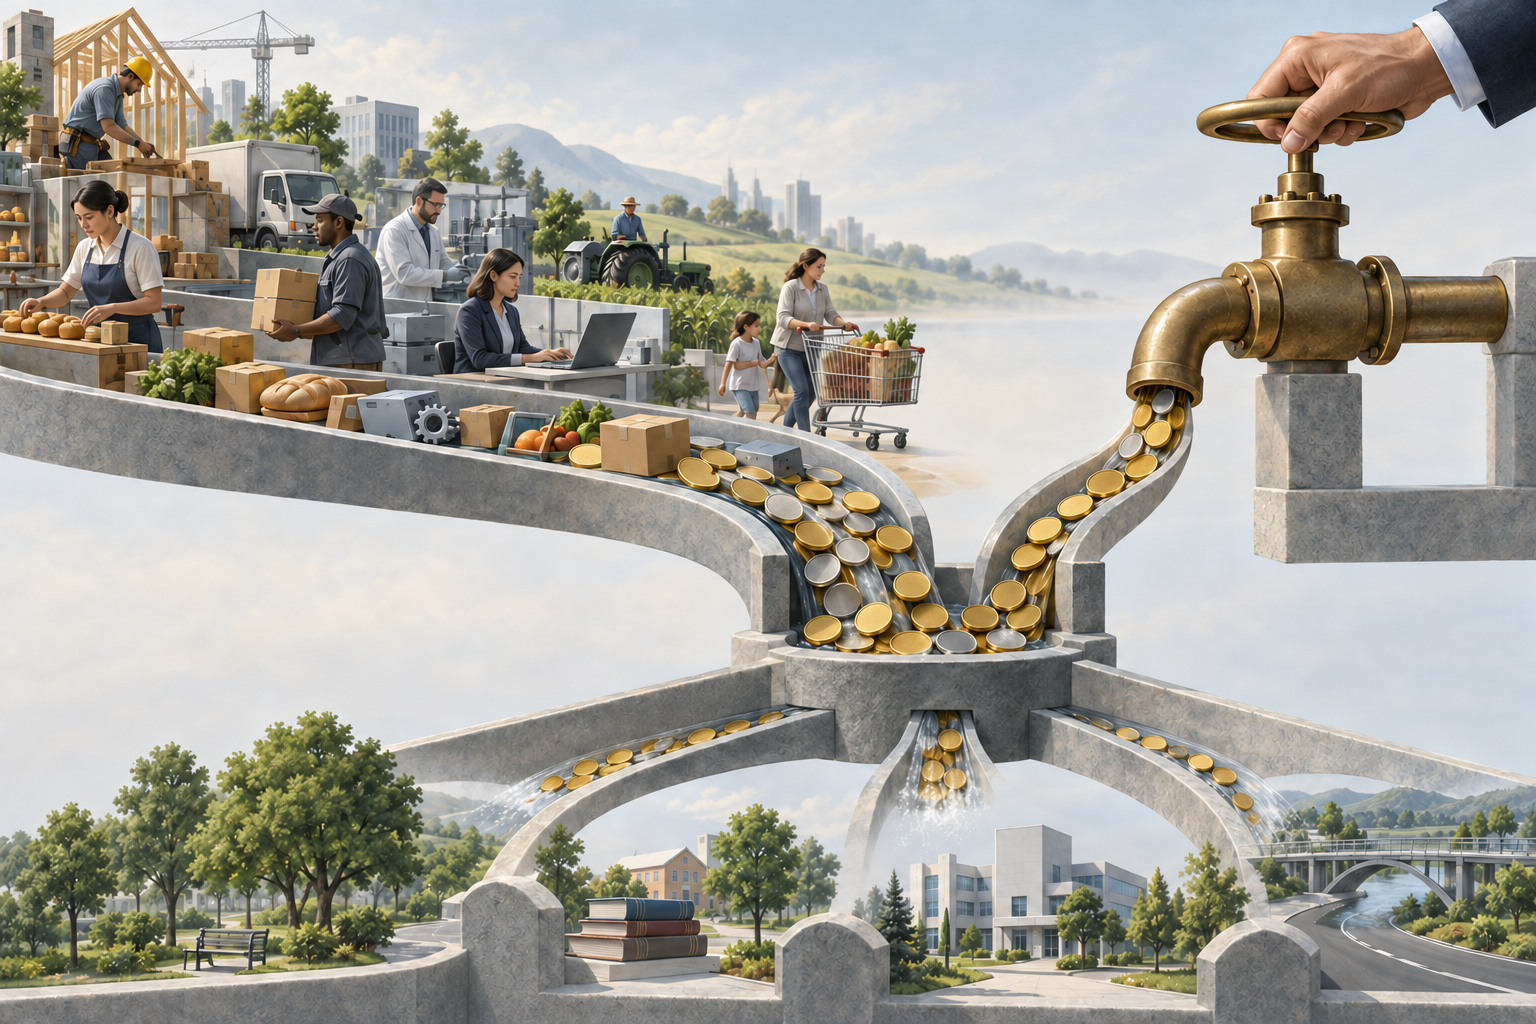
<!-- learn:illustration -->
從更廣的角度來說,自動穩定機制描述現行稅制和福利如何在沒有新政策決定時,隨經濟情況變化。這和稅收浮力估計有關,但兩者並不相同:稅收浮力也反映裁量性稅務措施,還可能包括其他造成收入變動的來源。{source:oecdTaxPolicyReforms2022TaxBuoyancy}
為什麼 GDP 可能不是稅基的理想替代指標?
稅收針對特定的法定與經濟稅基,而不是 GDP 這個不可分割的總量。個人所得稅取決於課稅所得,以及扣除和免稅額規則。營利事業所得稅則隨應稅利潤變動,利潤可能比產出更不穩定。消費稅取決於符合課稅條件的支出、稅率、免稅項目、退稅和徵收。社會保險提撥通常隨納入範圍的薪資變動;房屋稅等財產稅則可能只在重新評定或調整稅率後改變。
研究者以 GDP 作為替代指標時,稅收係數至少結合兩種關係:稅基如何隨 GDP 變動,以及稅收收入如何隨稅基變動。如果稅基成長慢於 GDP,即使相對於稅基的徵收穩定,以 GDP 估計的稅收浮力仍可能偏低。若要回答特定稅目的問題,稅基專屬資料(如果有)能讓比較更切題。
經濟組成也很重要。經濟活動轉向利潤較高的產業,或應課消費稅的進口增加,都可能改變稅收收入相對於 GDP 的水準。即使實質產出變化不大,通膨也可能推高名目薪資、價格或利潤,進而增加稅收收入。分析者應說明稅收收入與 GDP 序列是名目或實質、經過哪些調整,以及涵蓋範圍與記錄時點是否一致。
分析者如何估算稅收彈性?
沒有單一調整方式能得出毫無爭議的「真實」彈性。比例調整法會估算並扣除可辨識的裁量性措施對收入的影響。固定稅率結構法會把基準年的稅制規則套用到後續年度的稅基。迴歸方法則可能加入控制變數或政策變動指標。每種方法需要不同資料,包括措施生效時間和預估收入。IMF 的回顧介紹了幾種方法及其資料需求。IMF Working Paper 2017/004 {source:imfTaxBuoyancyJalles2017}
模型仍可能漏掉免稅項目、行為反應、延遲繳款或執法方式的變化。反過來說,政策變數可能和景氣循環有關:政府可能因經濟走緩而調整稅制。只控制稅率的估計,可能沒有處理稅基、免稅項目、行政管理或政策引入方式的變化。IMF 在 2023 年的比較指出,結果可能取決於估計方法、稅目、國家樣本和控制變數。IMF Working Paper 2023/071 {source:imfTaxBuoyancyCornevin2023}
這些是過去的統計關係,不是自動成立的因果效果。估計係數無法證明經濟成長造成稅收收入變動,也不能保證所提議的稅制變更會帶來相同收入。
為什麼短期和長期估計會不同?
短期內,申報日期、退稅、欠稅、利潤波動和政策變動的生效時間都會影響稅收收入。有些稅基反應迅速,但評估或徵收可能延遲。短期係數描述的是所選模型和資料頻率下的近期反應。
長期估計則留出較多時間,讓經濟活動與稅收收入之間的關係調整。所得、利潤、消費、稅制規則和納稅遵循情況會隨時間改變,因此長期結果可能不同於短期結果。OECD 和 IMF 的研究顯示,不同稅目和樣本的短期、長期走勢各異。因此,應交代期間和方法,不要把「稅收浮力」視為一個國家固定不變的單一特性。OECD Revenue Statistics 2023 {source:oecdRevenueStatistics2023TaxBuoyancy}
當分析者需要在政策假設不變的情況下推估稅收路徑,稅收彈性通常很有用;若要描述實際收入過去相對經濟活動如何變動,稅收浮力則較適合。不過,預測仍需要相關稅基的預測、現行法規和納稅遵循假設,以及可能的行為反應。任何一個係數都不能單獨構成預測。關於稅收和福利制度如何緩衝經濟下滑,請參閱自動穩定機制。{source:oecdTaxPolicyReforms2022TaxBuoyancy}
如何解讀已發表的估計?
比較兩個係數前,請確認:
- 收入涵蓋範圍:所有稅收、單一稅目,或單一層級政府。
- 經濟基礎:GDP、國民所得、消費、薪資總額,或法定稅基。
- 政策處理方式:估計是否納入、控制或調整裁量性政策變動。
- 期間和方法:短期或長期、樣本期間、資料頻率、估計方法及不確定範圍。
- 單位和時點:名目或實質序列、現金或權責發生制、季節調整方式,以及徵收延遲。
接著要問這個估計被用來支持什麼說法。稅收浮力係數可概括在實際政策歷史下,稅收收入過去對經濟活動的反應。稅收彈性估計則試圖分離出特定政策架構下的反應。兩者都無法證明稅制公平、永續或有效,也都不能取代個別國家的稅收預測。
相關財政概念可參閱稅收和福利作為自動穩定機制、政府支出和稅制變動與產出的關係、景氣循環調整後的預算餘額,以及預算赤字與公共債務的差異。即使部分使用相同的稅收資料,這些概念回答的仍是不同問題。
常見問題
Q1稅收浮力一定高於稅收彈性嗎?
不一定。增加稅收的政策變動可能讓測得的稅收浮力較高,減收措施則可能讓它較低。裁量性變動不多時,兩種估計也可能接近。結果取決於定義、資料和方法。
Q2稅收浮力為 1.2,代表稅率增加 1.2% 嗎?
不是。依某項估計,所選經濟指標每變動 1%,稅收收入約會隨之變動 1.2%。這不是稅率變動,也不代表每年都會出現相同反應。
Q3可以直接用稅收彈性預測稅收收入嗎?
不能只靠這個係數。預測還需要相關稅基的變化路徑、現行法規和納稅遵循假設、估計的時間範圍,以及預期的行為或行政變動。
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電子郵件。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
稅收浮力通常包括什麼?
選擇答案即可查看解釋
期權術語表
清楚解釋從買權、賣權和選擇權鏈到 IV、希臘字母、未平倉量與最大痛點等核心選擇權術語
瀏覽期權術語表