

Fed’in Hanehalkı Borç Servisi Oranı ile DTI Arasındaki Fark
Fed’in ABD hanehalkı borç servisi oranını borçlu düzeyindeki DTI ile karşılaştırın; ödemelere nelerin girdiğini, paydaları ve yöntem değişikliğinin sınırlarını öğrenin.
Bu rehberdeFed’in DSR’si toplamlar üzerinden hesaplanan bir orandır
Kısa özet
Federal Reserve’in (Fed) hanehalkı borç servisi oranı (DSR), ABD’deki hanehalklarının tahmin edilen zorunlu borç ödemelerini toplam kişisel harcanabilir gelirle karşılaştırır. Borçlunun borç-gelir oranı (DTI) ise bir kişinin aylık borç ödemelerini kendi brüt aylık geliriyle karşılaştırır. Adları benzer olsa da ölçümlerin kapsadığı gruplar, paydaları ve kullanım amaçları farklıdır.
Fed’in DSR’si toplamlar üzerinden hesaplanan bir orandır
Hanehalkı borç servisi oranı, planlanmış hanehalkı borç ödemelerinin ABD ekonomisi genelindeki kişisel harcanabilir gelire kıyasla ne büyüklükte olduğunu gösterir. Kısaca şöyle yazılabilir:
Hanehalkı DSR’si = toplam zorunlu hanehalkı borç ödemeleri ÷ toplam kişisel harcanabilir gelir
Bu, toplam iki büyüklüğü karşılaştıran makroekonomik bir orandır. Tüm borçluların DTI ortalaması, medyan gelirli bir hanenin bütçesi veya tipik bir ailenin gelirinin alacaklılara gerçekten ödediği pay değildir. Fed, toplam DSR’nin yanı sıra konut kredisi ve tüketici kredisi bileşenlerini de yayımlar. İki bileşen de aynı toplam kişisel harcanabilir gelir paydasını kullanır; yuvarlama öncesinde bileşen oranları toplam DSR’ye eşittir. {source:fedHouseholdDebtServiceRatioMethodology}
Buradaki “servis” sözcüğü, belirli bir dönemde vadesi gelen borç ödemelerini anlatır; borcun henüz ödenmemiş bakiyesini değil. Dolayısıyla DSR bir ödeme akışı ölçüsüdür. Planlanmış ödemeler, toplam kişisel harcanabilir gelir veya her ikisi değiştiğinde oran da değişebilir. Borç stoku ile bu borcun ödeme yükü birbiriyle ilişkilidir, ancak farklı sorulara yanıt verir.
Güncel DSR’ye neler girer?
Fed’in güncel yöntemi; konut kredileri, öğrenci ve taşıt kredileri gibi tüketici kredileri ve kredi limitleri için zorunlu ödemeleri tahmin eder. Kredi bürosu kayıtlarında bildirilen aylık planlanmış ödeme bilgilerini kullanır, ardından örneklemi verilerin temsil ettiği ABD nüfusu genelindeki yükümlülükleri tahmin edecek şekilde ölçeklendirir. Consumer Credit Panel, kredi kaydı bulunan yetişkinlerden oluşan anonimleştirilmiş bir örneklemdir; herkesin faturalarının veya yaptığı nakit ödemelerin sayımı değildir. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
Güncel ölçüm, hem gecikmiş hem de ödemeleri düzenli hesaplar için bildirilen planlanmış ödemeleri içerir. Kredi kartlarında bildirilen planlanmış ödeme, gerekli asgari tutardır; karttaki bakiyenin tamamı veya kart sahibinin ödemeyi seçtiği tutar değildir. Ortak bir kredi hesabı birden fazla borçlunun raporunda görünebilir. Yöntem, aynı yükümlülüğün iki kez sayılmaması için bu kayıtları düzeltir. Kaynak veriler planlanan yükümlülükleri gösterdiğinden DSR, hanehalklarının fiilen ve başarıyla yaptığı nakit ödemelerin doğrudan toplamı olarak okunmamalıdır. {source:fedHouseholdDebtServiceMethodologyNote}
Payda, ABD Ulusal Gelir ve Ürün Hesapları’ndaki kişisel harcanabilir gelirdir (DPI). ABD Ekonomik Analiz Bürosu (BEA), DPI’yi kişisel gelirden kişisel cari vergiler çıkarıldıktan sonra kalan, kişilerin harcayabileceği veya biriktirebileceği gelir olarak tanımlar. Bu, ulusal hesaplarda kullanılan ekonomi geneli bir ölçüdür; yalnızca kredi bürosu örnekleminde kredisi görünen kişilerin eline geçen gelir değildir. {source:beaDisposablePersonalIncome} {source:fedHouseholdDebtServiceRatioMethodology}
İpotek bileşeni; kredi hizmet sağlayıcısı emlak vergisini, konut sigortasını ve ipotek sigortasını emanet hesabından tahsil ediyor ve bunları kredi bürosuna bildirilen planlı konut kredisi ödemesine dahil ediyorsa bu kalemleri kapsayabilir. Bu, kredi bürosu kayıtlarına dayanan güncel yöntemin bir özelliğidir. Dolayısıyla güncel seri, yalnızca anapara ve faiz ödemeleri çevresinde tasarlanan eski tahminle bire bir aynı ödeme kavramını ölçmez. {source:fedHouseholdDebtServiceMethodologyNote}
Varsayımsal örnek yüzdeyi açıklar
Bir çeyrekte ölçümün kapsadığı tahmini zorunlu ödemelerin toplamının $18 milyar, ABD kişisel harcanabilir gelirinin ise $450 milyar olduğunu varsayalım. Örnek DSR şöyledir:
$18 milyar ÷ $450 milyar = 0,04 = %4
Belirtilen varsayımlar altında bu hesap, kapsanan planlı borç ödemelerinin o çeyrekteki toplam DPI’nin %4’üne eşit olduğunu söyler. Her hanenin kendi gelirinin %4’ünü borca harcadığını söylemez. Bir ailenin raporlanan borcu olmayabilir; başka bir ailenin yüksek bir konut kredisi ödemesi olabilir; diğer haneler bu iki durumun arasında yer alabilir. Toplamların oranı bütün ekonominin ölçeğini korur, ancak yükün aileler arasındaki dağılımını göstermez.
Bileşenler de aynı şekilde okunur. Varsayımsal konut kredisi ödemeleri $12 milyar, tüketici borcu ödemeleri $6 milyar olsun. İkisini de aynı $450 milyar paydaya böldüğümüzde oranlar yaklaşık %2,67 ve %1,33 olur. Yuvarlama öncesinde toplamları %4’tür. Tutarlar aritmetiği açıklamak için uydurulmuştur; Fed’in yayımladığı bir gözlem değildir. Seri çeyreklik ve mevsim etkilerinden arındırılmış olarak yayımlanır; gerçek verileri kullanırken bültendeki birimleri ve notları kontrol edin. {source:fedHouseholdDebtServiceRatioMethodology}
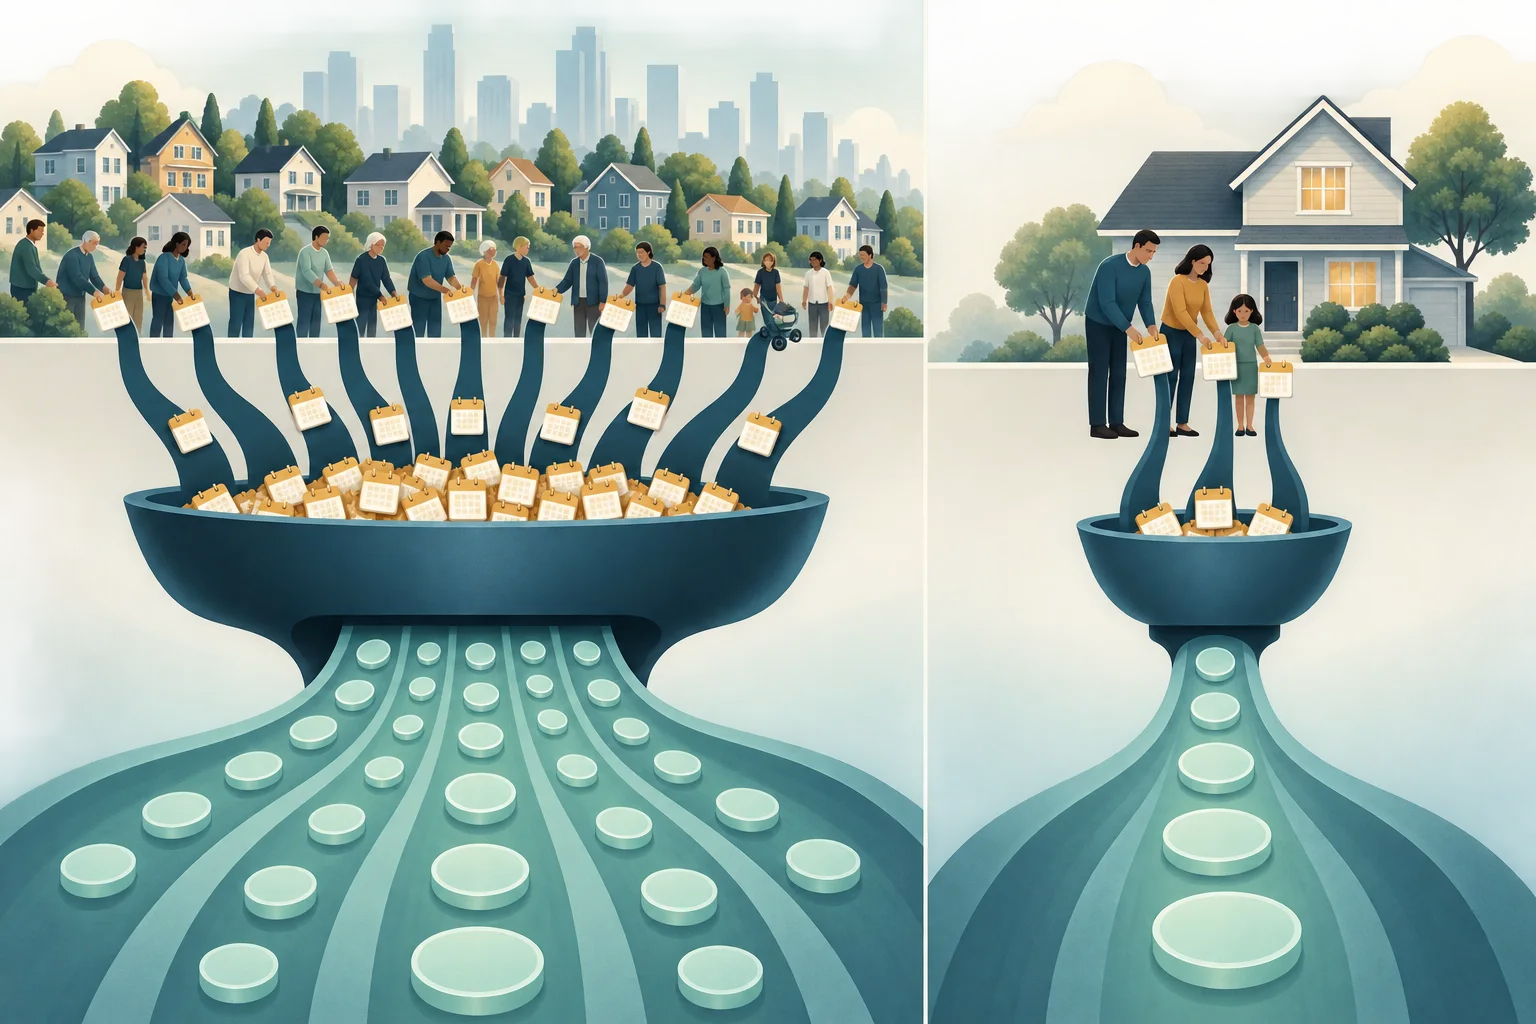
Borçlunun DTI’si başka bir soruya yanıt verir
Borç-gelir oranı genellikle tek bir borçlu veya kredi başvurusu için hesaplanır. ABD Tüketici Finansmanı Koruma Bürosu (CFPB), bu oranı aylık borç ödemelerinin brüt aylık gelire bölünmesi olarak açıklar. Kredi verenler bunu, borçlunun önerilen ödemeleri yönetip yönetemeyeceğini değerlendirmenin yollarından biri olarak kullanır. DTI sınırları kredi verene ve kredi türüne göre değişebilir. {source:cfpbDebtToIncomeRatio}
Borçlunun DTI’si = o borçlunun aylık borç ödemeleri ÷ o borçlunun brüt aylık geliri
Örneğin, bir başvuru sahibinin aylık borç ödemelerinin $2.000, brüt aylık gelirinin $6.000 olduğunu varsayalım. DTI yaklaşık %33,3’tür. Pay ve payda aynı başvuru sahibine ve aynı aya aittir. Kredi veren, hangi borçların ve önerilen konut giderlerinin hesaba katılacağı konusunda kendi kurallarını uygulayabilir. Bu nedenle belirli bir başvuruda kredi verenin talimatlarını izleyin. Örnek yalnızca hesaplamayı gösterir; borçlanma tavsiyesi veya evrensel bir onay eşiği değildir.
Federal Reserve’in DSR’si DTI’den birkaç yönden ayrılır:
- DSR’nin payı, tek bir başvuru sahibinin yükümlülükleri değil, verilerin temsil ettiği ABD nüfusuna yayılan zorunlu ödemelerin tahminidir.
- Payda, kişisel cari vergilerden sonraki toplam kişisel harcanabilir gelirdir; tek bir borçlunun brüt aylık geliri değildir.
- DSR çeyreklik bir makroekonomik istatistiktir; DTI ise kredi değerlendirmesinde genellikle aylık verilerle hesaplanır.
- DSR ülke çapındaki ödeme yükünü izler; kredi verenin belirli bir borçlunun krediye uygun olup olmadığına ilişkin kararını değil.
Toplam DSR’nin %4 olmasıyla bir borçlunun DTI’sinin %33,3 olmasını, tek bir borçluyu ülke ortalamasıyla aynı ölçekte karşılaştırıyormuş gibi ele almayın. Farklı kapsam ve paydalar, ölçümlerin amaçlarının bir parçasıdır.
2024 yöntemi değişikliği seride bir kırılma yaratır
Federal Reserve, 2024’ün ikinci çeyrek yayınıyla kredi bürosu verilerine dayalı DSR yöntemine geçti. Eski yöntemde Yönetim Kurulu, birden fazla veri kaynağındaki ödenmemiş bakiyeleri, ortalama faiz oranlarını ve tahmini kalan vadeleri kullanarak ödemeleri tahmin ediyordu. Güncel yöntem, kredi bürosu örnekleminde bildirilen planlanmış ödeme kayıtlarını kullanır. Bildirilen taksite dahil edilmişse ipotek emanet hesabındaki bazı kalemleri de kapsar. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
Güncel yöntem serisi, kredi bürosu verilerinin gerekli hesap türlerini kapsadığı 2005’te başlar. Eski yöntem serisi 1980’den 2024’e kadar uzanır ve arşiv olarak erişilebilir, ancak artık güncellenmez. Ödemeler farklı yöntemlerle tahmin edildiği ve kapsanan ödeme kavramları kısmen değiştiği için iki seri genel olarak benzer eğilimler gösterse de düzeyleri veya bazı hareketleri farklı olabilir. Örtüşen dönem geçişi anlamaya yardımcı olur; iki seriyi hiçbir kesinti yokmuş gibi tek bir seri halinde birleştirme gerekçesi değildir. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedFinancialObligationsRatioDiscontinuation}
Uzun bir geçmiş grafiği çizerken her gözlemde hangi yöntemin kullanıldığını belirtin. Karşılaştırma 2024’ün ikinci çeyreğindeki geçişi kapsıyorsa bunu görünür kılın veya iki yöntemi ayrı çizgilerle gösterin. Grafik 1980’de başlayıp 2005 ya da 2024’te yeni yönteme sessizce geçiyorsa, görünen değişimin bir bölümü hanehalkı davranışını değil ölçüm yöntemini yansıtabilir. İndirilen veri sürümünün tarihini, birimlerini, mevsim düzeltmesini ve yöntem notunu kontrol edin.
DSR, hanehalklarının tüm yükümlülüklerinden daha dardır
DSR belirli borç ödemelerini kapsar; tam bir hane bütçesi değildir. Kira, faturalar, market alışverişi, çocuk bakımı ve sağlık giderleri DSR paydasındaki borç servisi ödemelerinin tümü değildir. Konut kredisiyle ilişkili bazı vergi veya sigorta giderleri emanet hesabından tahsil edilip bildirilen takside dahil olduğunda kapsama girebilir; ancak bu, seriyi barınma veya yaşam maliyetlerinin tamamını ölçen bir göstergeye dönüştürmez. {source:fedHouseholdDebtServiceMethodologyNote}
Okurlar, DSR’yi geçmişte daha düzenli giderlerle genişleten ayrı ve daha kapsamlı bir seri olan Federal Reserve Finansal Yükümlülükler Oranı (FOR) ile de karşılaşabilir. Fed, ev sahibi sigortası ve emlak vergisi ödemelerine ilişkin yüksek kaliteli veri bulunmadığı için FOR yayımlamayı 2023’ün üçüncü çeyreğinden sonra durdurdu. Tarihsel FOR bağlam sağlayabilir, ancak güncel olarak güncellenmez ve DSR’nin yerine kullanılan güncel bir seri değildir. {source:fedFinancialObligationsRatioDiscontinuation}
Bu ayrım, DSR düşerken her hanenin isteğe bağlı harcamalar için daha fazla parası olduğu sonucuna neden varılamayacağını da açıklar. Toplam pay ve DPI paydası; kira, tasarruf, DPI’nin kişisel cari vergi tanımına girmeyen vergiler ve diğer hane giderleri arasındaki farkları göstermez. Ayrıca yükümlülüklerin hangi hanelerde bulunduğunu da belirtmez.
DSR’deki değişim neyi gösterir, neyi göstermez?
Yükselen DSR, tahmini zorunlu borç ödemelerinin toplam DPI’ye göre arttığı anlamına gelir. Oran, planlanmış ödemeler yükseldiğinde, toplam harcanabilir gelir düştüğünde veya her ikisi aynı anda olduğunda artabilir. Düşüş; zorunlu ödemelerin azalmasını, toplam gelirin güçlenmesini veya ikisini birlikte yansıtabilir. Hareketi açıklamak için değişimi yalnızca faiz oranlarına bağlamak yerine konut kredisi ve tüketici kredisi bileşenlerini, pay ve paydayı ayrı ayrı inceleyin.
Bu oran, geniş ölçekte ödeme yükünü ve zaman içindeki değişimini betimlemek için kullanışlıdır. Ancak medyan hanehalkının DTI’sini, gecikmeye düşen borçluların payını, kimin temerrüde yakın olduğunu, yeni bir kredinin belirli bir kişi için karşılanabilir olup olmadığını veya hanelerin kendilerini finansal açıdan güvende hissedip hissetmediğini göstermez. Bu sorular için borçlu düzeyinde dağılımlar, gecikme veya bakiye verileri ile gider ve varlık bilgileri gerekir. Yöntem, hem gecikmiş hem de düzenli ödenen hesapların planlanmış ödemelerini içerir; bu nedenle başarılı geri ödemelerin ölçüsü olarak değerlendirilmemelidir. {source:fedHouseholdDebtServiceMethodologyNote}
Borç ve ekonomi arasındaki ilişki iki yönde işler. Daha fazla borçlanma gelecekteki planlı ödemeleri artırabilir; gelir büyümesi aynı ödeme akışını DPI’ye göre küçültebilir; kredi koşullarındaki veya borç bileşimindeki değişim toplam borç aynı oranda değişmeden ödemeleri değiştirebilir. Bunlar olası kanallardır; yalnızca DSR’den çıkarılabilecek açıklamalar değildir. Oranı ödeme-gelir ilişkisini betimlemek için kullanın ve nedensel bir iddia kurmadan önce ek verilere başvurun.
Faiz oranı değişiklikleri planlanmış ödemelere farklı zamanlarda yansıyabilir. Sabit faizli bir kredinin zorunlu taksiti, yeniden finansman yapılana veya sözleşme koşulları değişene kadar aynı kalabilir; yeni bir kredi ya da değişken faizin yeniden belirlenmesi ödemeleri daha erken etkileyebilir. Bu nedenle politika faizindeki bir hareket, DSR’nin hangi bileşeninin değişeceğini veya bunun ne zaman olacağını tek başına göstermez. Bir hareketi para politikasına bağlamadan önce konut kredisi ve tüketici kredisi serilerini kredi faizi, kredi kullanımı ve gelir verileriyle karşılaştırın.
Yayımlanan DSR gözlemi nasıl okunur?
Yayın tarihinden ve çeyrekten başlayın. Federal Reserve’in DSR sayfasında güncel seri, konut kredisi ve tüketici kredisi bileşenleri ve yöntem açıklaması bulunur. Gözlemin kredi bürosu verilerine dayalı güncel yöntemle hesaplandığını doğrulayın ve grafiğin arşivdeki eski seriyi de içerip içermediğine bakın. Bir makale veya grafikte belirli bir değer kullanıyorsanız, istatistiksel tahminler gözden geçirilebildiğinden o değerin veri sürümünü de saklayın. {source:fedHouseholdDebtServiceRatioMethodology}
Ardından hangi soruyu yanıtlamak istediğinizi belirleyin. Ülke çapındaki planlanmış ödeme yükü için DSR uygundur. Bir başvuru sahibinin borcunu kazancına göre değerlendirmek için kredi verenin tanımlarıyla o borçlunun DTI’sini hesaplayın. Ödenmemiş borçların ekonomiye göre düzeyini incelemek için borcun GSYH’ye oranı gibi borç stoku ölçülerini kullanın. Yukarıda atıf yapılan BEA tanımı, DSR’nin paydasını açıklar.
Adları yakın olsa da yorumları birbirinin yerine kullanılamaz: DSR, toplam zorunlu ödemeleri toplam vergi sonrası kişisel gelirle karşılaştırır; DTI ise tek bir borçlunun aylık borç ödemelerini brüt geliriyle karşılaştırır. Her iki rakamı bildirirken kapsanan grubu, paydayı, dönemi ve yöntemi belirtin.
Sık sorulan sorular
Q1Düşük DSR, tipik bir hanenin borç yükünün az olduğu anlamına mı gelir?
Tek başına hayır. DSR ulusal toplamların oranıdır ve ödemelerin haneler arasında nasıl dağıldığını göstermez. Toplam oran düşük olsa bile bazı aileler yüksek ödeme yüküyle karşılaşabilir.
Q2Federal Reserve’in güncel DSR’si eski seriyle doğrudan karşılaştırılabilir mi?
Dikkatli olun. Güncel yöntem, kredi bürosu kayıtlarında bildirilen planlanmış ödemeleri kullanır ve 2005’te başlar; eski yöntem bakiyelerden, faiz oranlarından ve vadelerden ödeme tahmin eder ve artık arşivdedir. Karşılaştırırken yöntem değişikliğini belirtin.
Q3DSR kirayı ve hanehalkı faturalarının tamamını içerir mi?
Hayır. Payı belirli borç ödemelerini kapsar. Daha geniş olan Finansal Yükümlülükler Oranı ayrı bir tarihsel seriydi ve artık güncellenmiyor; olağan yaşam giderlerinin tamamı DSR’ye girmez.
Q4Fed’in DSR’sini konut kredisi başvurusu için uygunluğumu hesaplamakta kullanabilir miyim?
Hayır. Kredi veren başvuruyu kendi kuralları ve borçlu düzeyindeki bilgilerle değerlendirir. DSR ulusal bir makroekonomik istatistiktir; kişisel karşılanabilirlik testi veya kredi onay eşiği değildir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Federal Reserve’in hanehalkı DSR’sinin paydası nedir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Kullanım bildiriminden sonra sözleşmeyi yerine getirme yükümlülüğünün opsiyon satıcısına dağıtılması ve hisse teslimi veya alımı oluşturabilmesi sürecidir.
Ayrıntılı rehberi okualış-satış farkıBir sözleşmenin en iyi alış ve satış teklifleri arasındaki farktır. Pozisyona girip çıkmanın örtük maliyetini temsil eder ve likidite azaldığında genişleyebilir.
Ayrıntılı rehberi oku