

Hayashi–Yoshida Kovaryans Tahmincisi: Eşzamansız Fiyatlar
Hayashi–Yoshida tahmincisinin farklı zamanlarda işlem gören varlıklarda entegre kovaryansı ölçmek için örtüşen getiri aralıklarını nasıl kullandığını ve yöntemin sınırlarını öğrenin.
Bu rehberdeİşlem saatleri farklıyken varlık fiyatı kovaryansını ölçmek neden zorlaşır
Kısa özet
Hayashi–Yoshida (HY) tahmincisi, farklı zamanlarda gözlemlenen iki fiyat serisinin entegre kovaryansını ölçer. Getiri artışlarını zaman aralıkları örtüştüğünde eşleştirir; bu nedenle bir varlığın fiyatını diğerinin zaman damgalarına önceden enterpole etmek gerekmez. Klasik biçimi, difüzyon modeli altında eşzamansız örneklemeyi ele alır; piyasa mikro yapı gürültüsünü ortadan kaldırmaz ve kovaryans tahminini bir tahmine dönüştürmez.
İşlem saatleri farklıyken varlık fiyatı kovaryansını ölçmek neden zorlaşır
İki varlık aynı piyasa saatlerinde işlem görse de işlemler farklı anlarda gerçekleşebilir. Likit bir hisse sık sık işlem görürken daha az aktif bir hissede yeni işlem veya kotasyon oluşmayabilir. Gözlenen fiyat değişimleri böylece ayrı zaman ızgaraları oluşturur. İstatistiksel hedef iki varlığın eşanlı ortak hareketi olabilir, ancak gözlenen getirilerden oluşan tek bir çift aynı aralığı kapsamayabilir.
Yaygın bir seçenek, son gözlenen fiyatı ileri taşıyarak iki seriyi düzenli bir saate yerleştirmektir. Bu yaklaşım hizalı getiri sütunları oluşturur, fakat ileri taşınan değişmemiş fiyat, gizil fiyatın yeni ve bağımsız bir gözlemi değildir. Tekrarlanan sıfır getiriler ve gecikmeli telafi hareketleri ortak hareket ölçümünü bozabilir. Epps, ölçüm aralığı kısaldıkça gözlenen hisse getirisi korelasyonlarının düşebildiğini gösterdi; eşzamansız gözlemler diğer piyasa verisi etkilerinin yanında olası mekanizmalardan biridir. Çok kısa aralıktaki bu örüntü Epps etkisi olarak bilinir (Epps, 1979).
Hayashi ve Yoshida, önce bir enterpolasyon kuralı seçmeden özgün eşzamansız artışları kullanan bir tahminci önerdi. İlk çalışmaları, yüksek frekanslı örnekleme koşullarında difüzyon fiyatları için tutarlılık sonucunu ortaya koydu (Hayashi & Yoshida, 2005); sonraki çalışma genel bir eşzamansız örnekleme düzeninde asimptotik normalliği türetti (Hayashi & Yoshida, 2008). Ana fikir basittir ama yanlış uygulanabilir: artışları yalnızca yakın zaman damgalarına göre değil, örtüşen zaman aralıklarına göre eşleştirin.
Hesaplamadan önce kovaryans hedefini tanımlayın
\(X_t\) ve \(Y_t\), ortak \([0,T]\) ufkunda iki varlığın gizil etkin log fiyatları olsun. Basit sürekli difüzyon modelinde
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
anlık Brown hareketi korelasyonu \(d[W^X,W^Y]_t=\rho_t\,dt\) biçimindedir. Hedef entegre kovaryanstır:
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
Bu, seçilen gözlem penceresinde biriken yola bağlı bir niceliktir. Statik fiyat seviyelerinin kovaryansı değildir ve kendiliğinden korelasyon anlamına gelmez. Birimi, iki getiri biriminin çarpımıdır: log getiriler yüzde puan olarak ifade edilirse tahmin yüzde puan kare cinsindendir. Gerçekleşen volatilite hesaplama rehberi tek değişkenli kare-getiri ölçüsünü; kuadratik varyasyon rehberi ise çok değişkenli gerçekleşen kovaryansın genişlettiği yol ölçüsünü açıklar.
Hedef pozitif veya negatif olabilir. Pozitif entegre kovaryans, aynı pencerenin getiri artışlarında aynı işaretli çapraz çarpımların daha sık katkı verdiği anlamına gelir; negatif değer ters işaretli çarpımların ağır bastığını gösterir. İşaret tek başına varlıkların neden birlikte hareket ettiğini, nedenselliği veya bir portföy kuralının kârlı olacağını kanıtlamaz.
Önceki fiyatla eşzamanlama tahmini neden bozabilir
Standart gerçekleşen kovaryansı hesaplamak için analist düzenli zamanlar seçip her varlığın o ana kadarki son fiyatını kullanabilir. Bu pratiktir, ancak sonuç ızgara aralığına ve enterpolasyon kuralına bağlı olabilir. Fiyat eski kaldığında birkaç ızgara gözlemi aynı kotasyonu tekrarlar. Sonraki güncelleme ise diğer varlığın eşleştirilmiş getirisinden daha uzun bir dönemi kapsayan tek getiri gibi görünebilir.
Bu durum eşanlı kovaryansı sahte öncül-gecikmeli bileşenlere aktarabilir veya ızgara sıklaştıkça sıfıra doğru zayıflatabilir. Epps'in ilk ampirik sonucu, kısa ölçüm aralığında gözlenen ortak hareketin değişmesini anlatır; sonraki çalışmalar, eşzamansız örnekleme ve gürültülü gözlenen fiyatlar altında önceki-tick kovaryans yanlılığını türetir. Dolayısıyla yüksek frekansta korelasyon düşüşü tanısal bir örüntüdür; eşzamansız zamanlamanın tek neden olduğunu kanıtlamaz.
HY, her gözlenen getirinin kendi aralığını koruyarak belirli bir eşzamanlama tercihini önler. Yine de zaman damgaları doğru olmalıdır: iki varlığın ortak saat standardı, doğru seans sınırları ve açık başlangıç-bitiş kuralı gerekir. Yöntem gürültülü işlem fiyatlarını, hatalı kotasyonları veya farklı seansları karıştıran bir hedefi düzeltmez.
Gözlem aralıkları örtüşen getirileri eşleştirin
\(X\) varlığı \(0=t_0<t_1<\cdots<t_n=T\) anlarında, \(Y\) ise \(0=s_0<s_1<\cdots<s_m=T\) anlarında gözlemlensin. Gözlenen log getiri artışları
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
Her artışın aralığı \(I_i=(t_{i-1},t_i]\) ve \(J_j=(s_{j-1},s_j]\) olsun. HY tahmincisi
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
Gösterge, iki getiri aralığı pozitif bir süre boyunca örtüşürse çapraz çarpımı toplama dahil eder. Yalnızca uç noktaların eşleşmesi pozitif süreli örtüşme sayılmaz. Bir artış, diğer varlığın birden fazla artışıyla örtüşebilir ve bu çiftlerin her biri bir kez eklenir. Yöntem fiyatları ileri taşımaz veya getiriyi uydurma alt aralıklara bölmez.
Klasik sürekli difüzyon modelinde, gözlem aralıkları yeterince sık ve örnekleme koşulları uygunsa en uzun aralık küçülürken toplam entegre kovaryansa yakınsar. İlk sonuç eşzamansız gözlemler içindir; ham tick verilerindeki mikro yapı gürültüsünün bulunmadığını varsayar.
<!-- learn:illustration -->
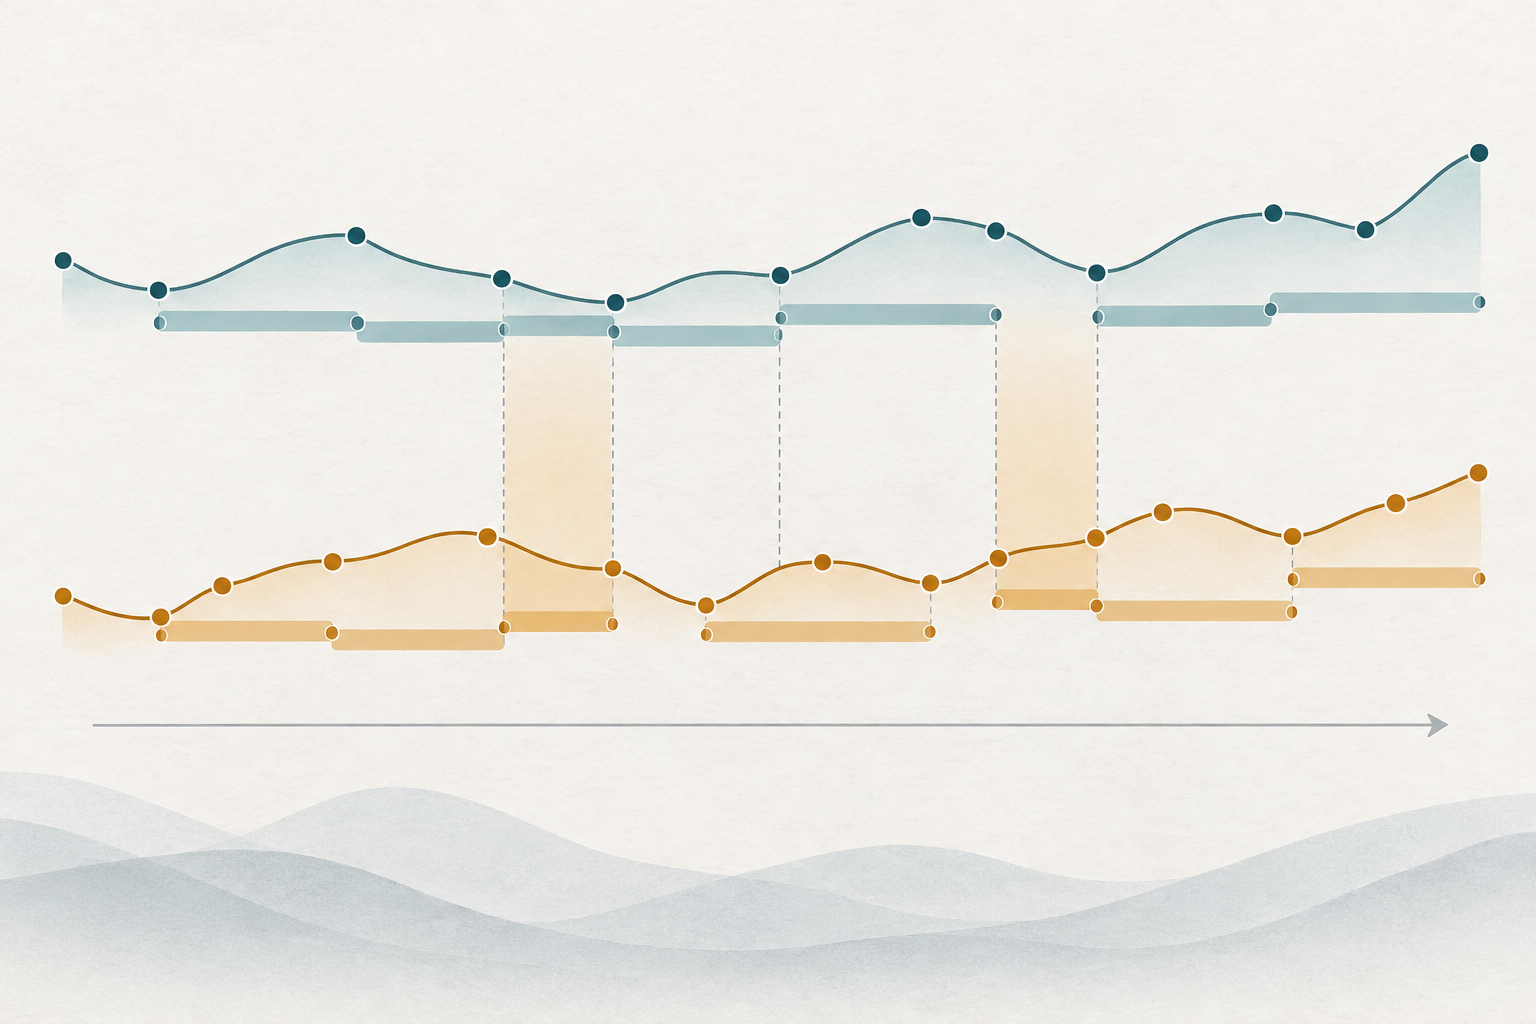
Örtüşmeye dayalı küçük bir varsayımsal hesabı yeniden üretin
İki varlığın aynı beş birimlik seans boyunca gözlemlendiğini varsayın. Tabloda kapsanan aralık ve yüzde puan cinsinden varsayımsal log getiriler yer alıyor. Gözlem anları kaydırılmıştır; bu yüzden tüm getiri uçları eşleşmez.
| X varlığı aralığı | Getiri | Y varlığı aralığı | Getiri | Örtüşme çarpımı |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
Örneğin, ilk \(X\) aralığı ilk \(Y\) aralığıyla 0–1.0 arasında, ikincisiyle 1.0–1.8 arasında örtüşür; iki çapraz çarpım da toplama girer. Sonraki \(X\) getirisi, ikinci \(Y\) getirisiyle 1.8–2.4 ve üçüncüyle 2.4–3.2 arasında örtüşür. Son \(X\) aralığının örtüşmeleri \(0.02-0.01\ \mathrm{pp}^2\) katkı verir. Altı çarpımın toplamı
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
Bir yüzde puan, ondalık getiri biriminde \(0.01\) olduğundan \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) ondalık log-getiri kare birimine eşittir. Girdiler yalnızca hesabı yeniden üretilebilir kılmak için varsayımsaldır. Sonuç bu pencerenin birikimli kovaryans tahminidir; yüzde 0,39 getiri, korelasyon veya gerçek piyasa gözlemi değildir.
Kovaryans işaretini ve ölçeğini sinyale dönüştürmeden yorumlayın
Örnekteki pozitif toplam, aynı işaretli çapraz çarpımların negatif olanlardan ağır bastığını söyler. Her iki varlığın yüzde 0,39 yükseldiği veya hareketlerinin yüzde 39'unun ortak olduğu anlamına gelmez. Kovaryans getiri birimine, pencere uzunluğuna ve piyasa etkinliğine göre ölçeklenir; büyük bir sayı daha güçlü standart bağımlılık yerine farklı birim veya ufku gösterebilir.
Korelasyon boyutsuzdur ve volatilite tahminleriyle ölçekleme gerektirir. Ayrı örneklenen varyans terimlerinden kurulan basit oran geçerli korelasyon olmayabilir ve sonlu örneklemde \([-1,1]\) aralığının dışına çıkabilir. Entegre kovaryans tek başına ortak haberleri, gecikmeli fiyat uyarlamasını, ortak maruziyeti veya başka mekanizmaları ayıramaz.
Portföy uygulamasında ağırlıkları, ufku, getiri birimlerini ve kovaryans kuralını belirtin. Pozitif HY tahminini alım sinyali, negatif tahmini de korunma talimatı saymayın. Döviz çifti korelasyonu rehberi korelasyonun ve ortak maruziyetin neden dikkatli yorumlanması gerektiğini açıklar. Gerçekleşen ölçü seçili geçmiş pencereyi anlatır; sonraki getiriyi tahmin etmez ve korunmanın kaybı önleyeceğini garanti etmez.
Klasik HY'nin örnekleme ve fiyat varsayımlarını bilin
Klasik tahminci, ayrık ve eşzamansız zamanlarda gözlenen difüzyon tipi fiyatlar için geliştirilmiştir. Uygulamalı yaklaşımda her serideki en uzun gözlem aralığı analiz penceresine kıyasla küçük olmalıdır. Uzun işlemsiz aralıklar birçok olası hareketi kapsar; formül yine hesaplanabilir ama sık örnekleme yaklaşımı zayıflar.
Gözlenen işlem fiyatları alış-satış sıçraması, fiyat kesikliliği, eski kotasyonlar, gecikme ve başka ölçüm etkileri içerebilir. HY'nin örtüşme kuralı zaman uyuşmazlığını çözer, fiyat hatalarını gidermez. Griffin ve Oomen, bağımsız mikro yapı gürültüsü içeren eşzamansız örneklemede gerçekleşen kovaryansı, lead–lag düzeltmelerini ve HY'yi inceler; sonlu örneklem performansının gürültü ve korelasyon koşullarına bağlı olduğunu gösterir (Griffin & Oomen, 2011). Bu nedenle yalın HY'yi genel olarak gürültüye dayanıklı diye tanımlamayın.
Savunulabilir ortak bir ufuk da gerekir. Bir piyasa diğerinden önce kapanıyorsa, aynı takvim penceresi aynı aktif işlem dönemlerini göstermeyebilir. Saat dilimi, yaz saati, açık artırma işlemleri, şirket işlemleri, eksik aralıklar ve aykırı değer filtreleri örtüşen çiftleri değiştirir. Bu tercihleri belgelendirin.
Çıkarım ve gürültü işlemesini nokta tahmininden ayrı tutun
Nokta tahmini güven aralığı değildir. Hayashi ve Yoshida genel eşzamansız örnekleme altında asimptotik normallik türetmiştir, ancak uygulamada standart hata için örnekleme düzenine uyan uygulanabilir bir varyans tahmincisi ve varsayımlar gerekir. Seyrek veya düzensiz gözlemlerde örtüşme toplamı kararlı görünse bile belirsizlik büyük olabilir.
Gürültülü yüksek frekanslı fiyatlarda hem gürültü hem eşzamansızlık için tasarlanmış bir yöntem kullanın veya örnekleme ve ön işleme tercihini gerekçelendirin. Christensen, Kinnebrock ve Podolskij, eşzamansız gürültülü difüzyon modelleri için ön ortalama alan kovaryans tahmincileri geliştirmiştir; bunların arasında ham fiyatları hizalamadan uygulanabilen HY türü bir tahminci de vardır (Christensen et al., 2010). Barndorff-Nielsen ve çalışma arkadaşlarının çok değişkenli gerçekleşen çekirdekleri gürültü ve eşzamansız işlemlerde kovaryansı hedefler ve pozitif yarı tanımlı matrisler üretir (Barndorff-Nielsen et al., 2011). Ayrıntılar gerçekleşen çekirdek tahmincisi rehberinde.
Bu matris özelliği, tutarlı kovaryans matrisi isteyen portföy optimizasyonu veya risk sistemi için önemlidir. Farklı örtüşme kümelerinden hesaplanan ikili HY tahminleri bir araya getirildiğinde matrisin pozitif yarı tanımlı olması garanti değildir. Özdeğerleri değiştirerek matrisi sessizce “düzeltmeyin”; izdüşüm, küçültme veya alternatif tahminciyi ayrı modelleme adımı olarak raporlayın. Gürültüye dayanıklı yöntemlerin de ayarları ve varsayımları vardır.
Yeniden üretilebilir tahmini ve sınırlarını raporlayın
İyi bir rapor iki fiyat serisini, veri türünü (işlem, kotasyon veya orta fiyat), ortak saati ve seansı, \([0,T]\) başlangıç ve bitişini, getiri dönüşümünü, örtüşme kuralını, örnekleme boşluklarının özetini ve tahminciyi belirtir. Kovaryans birimini ve pencereyi gösterin. Eski gözlemlerin, aykırı değerlerin, sıçramaların, açık artırmaların ve mikro yapı gürültüsünün nasıl ele alındığını açıklayın; ham aralıkların mı yoksa önce eşzamanlanmış fiyatların mı kullanıldığını söyleyin.
Entegre kovaryansı alışkanlıkla yıllıklaştırmayın. Bir pencere tahminini orana veya yıllık sayıya dönüştürüyorsanız zaman ölçekleme varsayımını ve gece ile piyasa kapanışlarını nasıl ele aldığınızı belirtin. Korelasyon tahmini için paydadaki varyans tahminlerini ve matris kısıtlarını açıklayın. Bu tercihler örtüşme formülü kadar yorumu da etkiler.
Hayashi–Yoshida tahmincisi, eşzamansız aralıklardaki çapraz çarpımları uydurma senkron fiyatlar oluşturmadan toplamak için doğrudan ve yeniden üretilebilir bir yöntem sağlar. Klasik garantisi, uygun gürültüsüz difüzyon çerçevesine ve yeterince sık örneklemeye bağlıdır. Nedensellik kurmaz, mikro yapı gürültüsünü çözmez ve güvenilir bir korunma veya işlem kuralı vaat etmez.
Sık sorulan sorular
Q1HY, iki varlığın aynı anda işlem görmesini gerektirir mi?
Hayır. Yöntem bu zaman uyumsuzluğunu ele almak için tasarlanmıştır. Gözlem zaman damgaları farklı olsa bile zaman aralıkları örtüşen getirileri çarpar.
Q2HY doğrudan gürültülü işlem fiyatlarıyla çalışır mı?
Klasik tahminci, difüzyon modeli altında eşzamansız örneklemeyi ele alır; her tür piyasa mikro yapı gürültüsünü değil. Alış-satış sıçraması, kesikli fiyatlar ve eski kotasyonlar için ayrı bir gürültüye dayanıklı yöntem veya gerekçeli örnekleme gerekebilir.
Q3HY tahmini bir korelasyon mudur?
Hayır. Birimi iki getiri biriminin çarpımı olan entegre kovaryansı tahmin eder. Korelasyon için volatiliteyle ölçekleme gerekir; eşzamansız girdilerden kurulan sonlu örneklem tahminleri korelasyon matrisi kısıtlarını sağlamayabilir.
Q4Pozitif HY tahminini işlem sinyali olarak kullanabilir miyim?
Tek başına hayır. Geçmiş bir penceredeki çapraz çarpımları özetler; nedensellik göstermez, gelecekteki ortak hareketi tahmin etmez ve uygulama maliyetleriyle değişen riski hesaba katmaz.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Klasik Hayashi–Yoshida toplamına hangi getiri çiftleri girer?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Ayrıntılı rehberi okuQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Ayrıntılı rehberi oku