

การกวาดเงินสดในบัญชีโบรกเกอร์: เงินฝากธนาคาร กองทุนตลาดเงิน และ SIPC
เปรียบเทียบการกวาดเงินเข้าธนาคาร กองทุนตลาดเงิน และยอดเครดิตคงเหลือ พร้อมทำความเข้าใจความคุ้มครอง FDIC และ SIPC ผลตอบแทน และเวลาเบิกถอน
ในคู่มือนี้การกวาดเงินสดเปลี่ยนสถานะของยอดที่ยังไม่ได้ลงทุน
สรุปสั้น
เงินที่เหลือหลังฝากเงิน ขายหลักทรัพย์ รับเงินปันผล หรือครบกำหนดพันธบัตร ไม่จำเป็นต้องคงอยู่ในรูปเงินสดที่ยังไม่ได้ลงทุนแบบเดียวกัน โปรแกรมกวาดเงินสดของโบรกเกอร์อาจนำยอดไปฝากธนาคาร ซื้อหน่วยกองทุนตลาดเงิน หรือคงไว้เป็นยอดเครดิตที่โบรกเกอร์เป็นหนี้ลูกค้า แต่ละทางมีสิทธิเรียกร้องตามกฎหมาย ความคุ้มครอง ผลตอบแทน และเงื่อนไขการเข้าถึงต่างกัน บทความนี้กล่าวถึงบัญชีนายหน้าซื้อขายหลักทรัพย์ในสหรัฐฯ เท่านั้น การแปลไม่ได้ทำให้กฎ FDIC หรือ SIPC ของสหรัฐฯ ใช้กับประเทศอื่น เงื่อนไขจริงขึ้นอยู่กับสัญญาบัญชีและหนังสือชี้ชวนของกองทุน
การกวาดเงินสดเปลี่ยนสถานะของยอดที่ยังไม่ได้ลงทุน
การกวาดเงินสดเป็นโปรแกรมหรือคำสั่งในบัญชีที่กำหนดว่าจะจัดการเงินซึ่งยังไม่ได้ลงทุนในหลักทรัพย์อย่างไร เงินที่เกี่ยวข้องอาจรวมเงินฝาก เงินจากการขาย ดอกเบี้ย เงินปันผล และเงินที่รอการลงทุนซ้ำ เมื่อเปิดบัญชี บริษัทอาจตั้งค่าเริ่มต้นเป็นเงินฝากธนาคาร กองทุนตลาดเงิน หรือยอดเครดิตกับโบรกเกอร์ SEC แนะนำให้ตรวจสอบตัวเลือก ค่าเริ่มต้น และวิธีเปลี่ยน (ประกาศ SEC เรื่องโปรแกรมกวาดเงินสด)
คำว่า “เงินสด” บนหน้าจออาจบอกยอดเงินหรือกำลังซื้อ ไม่ได้บอกประเภทสินทรัพย์ตามกฎหมาย หลังการกวาดเงิน สิทธิของคุณอาจเป็นเงินฝากที่ธนาคารแห่งหนึ่ง หน่วยของกองทุนรวม หรือสิทธิเรียกร้องให้โบรกเกอร์ชำระเงิน ก่อนเปรียบเทียบอัตรา ให้ตรวจว่าใครเป็นลูกหนี้และใบแจ้งยอดระบุสินทรัพย์ใดไว้จริง
การกวาดเข้าธนาคารจัดสรรเงินฝากไปยังธนาคารที่เข้าร่วม
ในการกวาดเข้าธนาคาร โบรกเกอร์นำเงินไปฝากในบัญชีของธนาคารที่เข้าร่วมหนึ่งแห่งหรือหลายแห่ง ธนาคารผู้รับเป็นผู้มีภาระหนี้เงินฝาก แม้โบรกเกอร์จะแสดงเป็นยอดรวมเดียวก็ตาม อ่านเอกสารเปิดเผยข้อมูลเพื่อดูชื่อธนาคารตามกฎหมาย วิธีจัดสรร การเลือกไม่ใช้ธนาคารบางแห่ง และสิ่งที่จะเกิดขึ้นเมื่อถึงวงเงินของโครงการ (ประกาศ SEC)
วงเงินมาตรฐานของ FDIC โดยทั่วไปคือ 250,000 ดอลลาร์ต่อผู้ฝาก ต่อธนาคารที่ได้รับประกัน และต่อประเภทความเป็นเจ้าของ เงินฝากอื่นในประเภทเดียวกันที่ธนาคารนั้นจะนำมารวมกับยอดกวาด ตัวอย่างเช่น เงินฝากออมทรัพย์ส่วนบุคคล 180,000 ดอลลาร์ที่ธนาคาร A บวกยอดกวาด 90,000 ดอลลาร์ในประเภทเดียวกัน รวมเป็น 270,000 ดอลลาร์ตามสมมติฐาน หรือเกินวงเงินมาตรฐาน 20,000 ดอลลาร์หากเป็นไปตามข้อกำหนด ชื่อแบรนด์หรือสาขาต่างกันไม่ได้แปลว่าเป็นธนาคารที่ได้รับประกันคนละแห่ง ตรวจชื่อทางกฎหมายและเครื่องมือคำนวณล่าสุดของ FDIC (ทำความเข้าใจประกันเงินฝาก FDIC)
เมื่อโบรกเกอร์หรือตัวแทนถือเงินฝากแทนลูกค้า การคุ้มครองแบบส่งผ่านขึ้นอยู่กับการเปิดเผยความสัมพันธ์ตัวแทนและบันทึกที่ระบุเจ้าของกับสัดส่วนของแต่ละคน ยอดในแอปหรือข้อความโฆษณาว่า “กวาดเงินพร้อมประกัน FDIC” ใช้แทนการตรวจสอบนี้ไม่ได้ FDIC คุ้มครองเงินฝากที่เข้าเกณฑ์เมื่อธนาคารที่ได้รับประกันล้ม ไม่ได้คุ้มครองโบรกเกอร์ กองทุน หรือยอดทุกชนิดที่เรียกว่าเงินสด
การกวาดเข้ากองทุนตลาดเงินซื้อหน่วยลงทุน
ทางเลือกนี้นำเงินไปซื้อหน่วยของกองทุนรวมที่ถือหลักทรัพย์ระยะสั้น กองทุนรัฐบาล กองทุนไพรม์ และกองทุนยกเว้นภาษีอาจถือสินทรัพย์ต่างกัน กองทุนรัฐบาลบางกองมุ่งรักษาราคาให้คงที่ ซึ่งมักเป็น 1 ดอลลาร์ต่อหน่วย ส่วนกองทุนไพรม์สำหรับสถาบันใช้มูลค่าสินทรัพย์สุทธิหรือ NAV แบบลอยตัว เป้าหมายราคาคงที่เป็นแนวทางด้านบัญชีและการประเมินราคา ไม่ใช่คำมั่นว่าจะไม่มีการขาดทุน อ่าน ประกาศ SEC เรื่องกองทุนตลาดเงิน
หน่วยกองทุนไม่ใช่เงินฝากธนาคารและไม่มีประกัน FDIC คำว่า “กองทุนรัฐบาล” ก็ไม่ได้หมายความว่ารัฐบาลสหรัฐฯ รับประกันหน่วยลงทุน กองทุนอาจถือหลักทรัพย์รัฐบาลและสัญญาซื้อคืน แต่ยังเป็นการลงทุนที่มีความเสี่ยงด้านการดำเนินงาน สภาพคล่อง และตลาด ตรวจหนังสือชี้ชวนฉบับปัจจุบันเรื่องประเภทกองทุน ชั้นหน่วยลงทุน ค่าใช้จ่าย ยอดขั้นต่ำ การไถ่ถอน และค่าธรรมเนียมสภาพคล่องที่อาจเกิดขึ้น อย่าสับสนกองทุนตลาดเงินกับบัญชีเงินฝากตลาดเงินของธนาคาร (FDIC เรื่องประกันเงินฝาก)
ยอดเครดิตคงเหลือเป็นหนี้ของโบรกเกอร์
โบรกเกอร์บางแห่งคงเงินไว้เป็นยอดเครดิตแทนการโอนไปธนาคารหรือกองทุน ในกรณีนี้โบรกเกอร์เป็นผู้ต้องชำระเงินตามสัญญาบัญชี ยอดดังกล่าวอาจไม่ให้ดอกเบี้ย และข้อกำหนดของบริษัทกำหนดการเก็บรักษา การใช้ และเวลาเข้าถึง SEC แนะนำให้ถามว่ายอดนั้นได้ดอกเบี้ยหรือไม่และมีตัวเลือกการกวาดแบบอื่นหรือไม่ (ประกาศ SEC)
SIPC อาจช่วยเรียกคืนเงินสดหรือหลักทรัพย์ของลูกค้าที่ขาดหาย เมื่อโบรกเกอร์สมาชิก SIPC ล้มและเข้าสู่กระบวนการชำระบัญชี นี่ไม่ใช่ประกัน FDIC และไม่ชดเชยราคากองทุนตลาดเงินที่ลดลง สิทธิของยอดหรือหน่วยลงทุนเฉพาะรายการขึ้นอยู่กับบัญชี สินทรัพย์ และคำเรียกร้อง อย่าตีความโลโก้ SIPC ว่าเป็นการรับประกันมูลค่า อ่าน สิ่งที่ SIPC คุ้มครอง
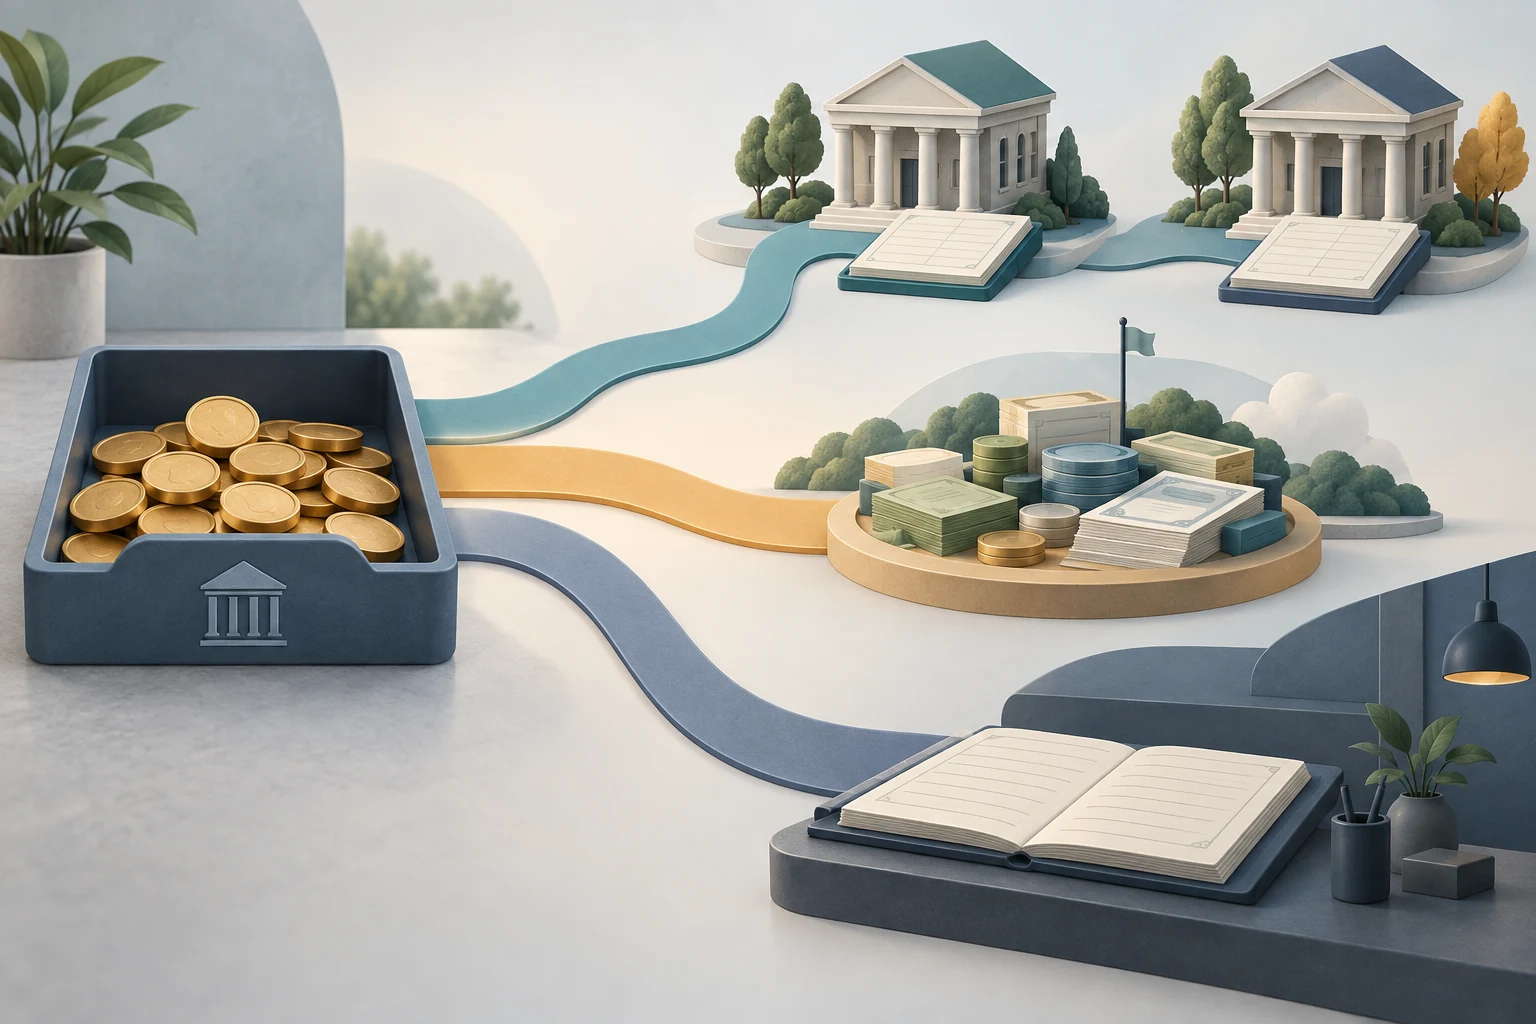
FDIC และ SIPC ใช้กับเหตุการณ์ล้มเหลวคนละแบบ
เริ่มจากระบุว่าสถาบันใดเป็นหนี้คุณหรือเป็นผู้เก็บรักษาสินทรัพย์ FDIC อาจคุ้มครองเงินฝากที่เข้าเกณฑ์ในธนาคารที่ได้รับประกัน โดยใช้กฎเรื่องความเป็นเจ้าของและการรวมยอด SIPC อาจช่วยคืนทรัพย์สินลูกค้าที่ขาดหายในการชำระบัญชีของโบรกเกอร์สมาชิก ภายใต้วงเงินและคุณสมบัติตามกฎหมาย ไม่มีระบบใดรับประกันมูลค่าตลาดของการลงทุน และ SIPC ไม่แทนที่ FDIC เมื่อธนาคารคู่ค้าล้ม FDIC ไม่รวมหน่วยกองทุนรวมไว้ในการประกันเงินฝาก ส่วน SIPC ไม่คุ้มครองราคาหลักทรัพย์ที่ลดลง (FDIC; ความคุ้มครอง SIPC)
สำหรับการกวาดเข้ากองทุน ให้แยกสองคำถาม: ราคาหน่วยลงทุนอาจลดลงหรือไม่ และหน่วยลงทุนอาจหายไปหากโบรกเกอร์ล้มหรือไม่ คำเรียกร้องต่อ SIPC อาจเกี่ยวกับคำถามที่สอง ไม่ใช่ข้อแรก สำหรับการกวาดเข้าธนาคาร ให้ยืนยันว่าเงินฝากที่เข้าเกณฑ์ถูกบันทึกไว้ที่ธนาคารที่ได้รับประกัน และสามารถระบุสัดส่วนความเป็นเจ้าของของคุณได้ สำหรับยอดเครดิต ให้อ่านการเปิดเผยข้อมูลของโบรกเกอร์เกี่ยวกับเงินสดและทรัพย์สินลูกค้า คำว่า “คุ้มครอง” ยังไม่ครบถ้วนหากไม่บอกสถาบัน เหตุการณ์ สินทรัพย์ และวงเงิน
เปรียบเทียบจำนวนเงินตามระยะเวลาที่ถือจริง
ตัวเลขที่สูงกว่าบนหน้าจอไม่ได้แปลว่าเป็นผลตอบแทนที่เทียบกันได้โดยอัตโนมัติ ธนาคารอาจแสดง APY ส่วนกองทุนอาจแสดงผลตอบแทนเจ็ดวันที่คำนวณเป็นรายปีจากรายได้ล่าสุด อัตราเปลี่ยนได้ ผลตอบแทนสุทธิของกองทุนอาจรวมการยกเว้นค่าใช้จ่ายชั่วคราว และค่าธรรมเนียมลดเงินที่ได้รับ คู่มือผลตอบแทนเจ็ดวัน อธิบายตัวชี้วัดนั้น ส่วนบทความนี้อธิบายว่าเงินถูกนำไปไว้ที่ใด
เพื่อให้เห็นขนาดเท่านั้น สมมติว่าถือเงิน 25,000 ดอลลาร์เป็นเวลา 30 วัน โดยอัตรารายปีสมมติคงที่ที่ 0.40% สำหรับธนาคาร หรือ 4.00% สำหรับกองทุน การคำนวณอย่างง่ายด้วยสัดส่วน 30/365 ได้ประมาณ 8.22 ดอลลาร์และ 82.19 ดอลลาร์ ต่างกันประมาณ 73.97 ดอลลาร์ก่อนภาษีและค่าธรรมเนียม อัตรานี้สร้างขึ้นเพื่อประกอบตัวอย่าง ไม่ใช่ข้อเสนอปัจจุบัน การคำนวณไม่ได้ทำให้ APY เท่ากับผลตอบแทนเจ็ดวัน ไม่ได้จำลองดอกเบี้ยทบต้นรายวัน และไม่ใช่ประมาณการการจ่ายเงินจริง อัตราและยอดเงินเปลี่ยนได้
จดวันที่ อัตราประเภทใด ชั้นหน่วยลงทุน ใช้ผลตอบแทนสุทธิหรือขั้นต้น วันสิ้นสุดการยกเว้นค่าใช้จ่าย ยอดขั้นต่ำ ค่าบัญชี และระยะเวลาถือครองที่คาดไว้ หากถือเงินเพียงไม่กี่วัน ตัวเลขรายปีอาจทำให้ส่วนต่างเงินจริงดูมากเกินไป สำหรับยอดใหญ่ให้ตรวจการกระจายไปแต่ละธนาคารและวิธีดำเนินการเมื่อยอดใกล้ถึงวงเงินของโครงการด้วย
สภาพคล่องขึ้นอยู่กับเวลาตัดรอบ การชำระราคา และกฎกองทุน
เงินฝากธนาคาร การไถ่ถอนกองทุน และยอดเครดิตของโบรกเกอร์อาจดูเหมือนพร้อมใช้ในแอปเท่ากัน แต่ขั้นตอนแตกต่างกัน กำลังซื้อ เงินที่โอนไปธนาคารได้ และเงินที่ชำระราคาแล้วไม่จำเป็นต้องเป็นจำนวนเดียวกัน ตรวจเวลาตัดรอบ วันหยุดสุดสัปดาห์และวันหยุดธนาคาร การพักการโอน ยอดขั้นต่ำ และเวลาที่ถอนเงินจากการไถ่ถอนได้ สัญญาโบรกเกอร์และหนังสือชี้ชวนกองทุนกำหนดเงื่อนไขสำหรับบัญชี (ประกาศ SEC เรื่องกวาดเงินสด)
กฎของกองทุนมีความสำคัญในช่วงตลาดตึงตัวด้วย การปฏิรูป SEC ปี 2023 ยกเลิกกลไกหยุดไถ่ถอนชั่วคราวแบบเดิมที่ผูกกับเกณฑ์สินทรัพย์สภาพคล่อง และเปลี่ยนกรอบค่าธรรมเนียมสภาพคล่อง โดยทั่วไปกองทุนไพรม์สำหรับสถาบันและกองทุนยกเว้นภาษีสำหรับสถาบันต้องเรียกเก็บค่าธรรมเนียมเมื่อการไถ่ถอนสุทธิรายวันเกิน 5% ของสินทรัพย์สุทธิ ยกเว้นกรณีต้นทุนสภาพคล่องเล็กน้อยมาก ส่วนกองทุนที่ไม่ใช่รัฐบาลยังมีกรอบค่าธรรมเนียมตามดุลยพินิจ การบังคับใช้ขึ้นอยู่กับกฎและเอกสารปัจจุบัน อย่าสันนิษฐานว่าทุกกองทุนต้องเรียกเก็บค่าธรรมเนียมหรือว่าเกณฑ์หนึ่งจะปิดกั้นการถอนโดยอัตโนมัติ (การปฏิรูป SEC; ประกาศ SEC สำหรับนักลงทุน)
ตรวจตัวเลือกเริ่มต้นก่อนมีเงินเข้าในรอบถัดไป
เปิดหน้าจัดการเงินสด เอกสารเปิดเผยข้อมูลการกวาดเงิน และใบแจ้งยอดล่าสุด จดตัวเลือกเริ่มต้น ชื่อทางกฎหมายของธนาคารหรือกองทุน ฐานการคำนวณอัตรา ยอดขั้นต่ำและค่าใช้จ่าย เวลาโอน และวิธีเปลี่ยนตัวเลือก สำหรับโครงการธนาคาร ให้นำยอดที่จัดสรรผ่านการกวาดไปรวมกับเงินฝากของคุณในแต่ละธนาคารและประเภทความเป็นเจ้าของ สำหรับกองทุน ให้ตรวจประเภท พอร์ต ชั้นหน่วยลงทุน ค่าใช้จ่าย การไถ่ถอน และหนังสือชี้ชวน สำหรับยอดของโบรกเกอร์ ให้ตรวจว่ามีดอกเบี้ยหรือไม่และบริษัทอธิบายการคุ้มครองทรัพย์สินลูกค้าอย่างไร
เปรียบเทียบเงื่อนไขตามหน้าที่ของเงิน ไม่ถือว่ามีตัวเลือกเดียวที่ดีที่สุดสำหรับทุกคน หากวางแผนวันครบกำหนดให้อ่าน คู่มือการจัดบันได T-bill ส่วน Deposit beta อธิบายการส่งผ่านการเปลี่ยนแปลงนโยบายไปยังอัตราธนาคาร และ เปรียบเทียบ Commercial Paper กับ Treasury bill เปรียบเทียบผู้ออกตราสาร อายุคงเหลือ สภาพคล่อง และผลตอบแทนของตราสารหนี้ระยะสั้น เนื้อหาเหล่านี้อธิบายกลไก ไม่ได้ตัดสินความเหมาะสมส่วนบุคคลหรือข้อเสนอปัจจุบัน
คำถามที่พบบ่อย
Q1เงินที่กวาดในบัญชีโบรกเกอร์มีประกัน FDIC หรือไม่?
มีเฉพาะเมื่อจัดเป็นเงินฝากที่เข้าเกณฑ์ในธนาคารที่ได้รับประกัน และเป็นไปตามข้อกำหนดด้านความเป็นเจ้าของและบันทึก วงเงินใช้ต่อผู้ฝาก ธนาคาร และประเภทความเป็นเจ้าของ พร้อมรวมเงินฝากอื่นที่ธนาคารนั้น
Q2SIPC รับประกันราคาหน่วยกองทุนตลาดเงินหรือไม่?
ไม่ SIPC อาจช่วยเรียกคืนหลักทรัพย์ที่ขาดหายในการชำระบัญชีโบรกเกอร์ที่เข้าเกณฑ์ แต่ไม่คุ้มครองมูลค่าตลาดที่ลดลง
Q3เปลี่ยนตัวเลือกเริ่มต้นที่โบรกเกอร์กำหนดได้หรือไม่?
บางบริษัทมีทางเลือก แต่คุณสมบัติ ยอดขั้นต่ำ ค่าใช้จ่าย และขั้นตอนต่างกัน ตรวจเอกสารเปิดเผยข้อมูลกับสัญญาบัญชี หรือสอบถามวิธีเปลี่ยนและวันที่เริ่มมีผล
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
การกวาดเข้ากองทุนตลาดเงินโดยทั่วไปซื้ออะไร?
เลือกคำตอบเพื่อดูคำอธิบาย