

Моментум временного ряда и поперечный моментум: чем различаются сигналы
Сравним трендовый сигнал по прошлой доходности самого актива с ранжированием активов относительно друг друга, разберём условный пример и границы исторических данных
В этом руководствеДва правила задают разные вопросы о прошлой доходности
Краткое резюме
Моментум временного ряда сравнивает прошлую доходность актива с нулём или другим заранее установленным порогом: при простом правиле по знаку положительный сигнал указывает на длинную позицию, отрицательный — на короткую. Поперечный моментум ранжирует активы друг относительно друга и формирует позиции в относительных победителях и проигравших. Если доходность всех активов за период отрицательная, первое правило может открыть короткие позиции во всех, а второе — купить активы с наименьшим падением. Ни одно правило не гарантирует прибыль
Два правила задают разные вопросы о прошлой доходности
Моментум — это семейство сигнальных правил, а не одна фиксированная торговая система. Моментум временного ряда проверяет, была ли доходность самого актива за выбранный период положительной или отрицательной. Поперечный моментум сравнивает, какие активы из выбранного набора показали лучший или худший результат за сопоставимый период.
Даже при одной и той же истории доходностей эти правила могут создать разные позиции, потому что у них разные ориентиры. Сигнал временного ряда зависит от направления самого актива. Поперечный сигнал зависит от относительного места среди аналогов, поэтому «победителем» может оказаться актив с отрицательной доходностью.
Сами названия не задают период расчёта сигнала, срок удержания, набор активов, метод взвешивания или торговые издержки. Это отдельные решения при проектировании стратегии, которые следует указать до интерпретации результата.
Моментум временного ряда следует за направлением актива
Пусть Rᵢ,t−L:t — выбранная доходность актива i за период расчёта сигнала, заканчивающийся в момент принятия решения t. Простое правило направления: sᵢ,t = sign(Rᵢ,t−L:t): положительный знак задаёт длинную позицию, отрицательный — короткую, а ноль может означать отсутствие позиции. В отдельных реализациях используют доходность сверх базовой, пороги или веса с поправкой на волатильность; это дополнительные настройки, а не определение различия между подходами.
Поскольку сигнал рассчитывается отдельно по каждому активу, все сигналы могут указывать в одну сторону. Если доходность каждого инструмента за период расчёта отрицательна, правило по знаку может открыть короткую позицию во всём наборе; если каждая доходность положительна — длинную. Поэтому у портфеля может быть значительная чистая экспозиция к широкому движению рынка.
Укажите, как рассчитана доходность и какие данные были доступны на момент решения. В исследованиях фьючерсов могут использовать доходность сверх базовой, а в стратегии на акциях — другой ряд доходностей. Если сигнал становится известен лишь после закрытия рынка, не считайте доходность от этой же цены закрытия реализуемой без отдельного предположения об исполнении.
Поперечный моментум ранжирует активы относительно аналогов
На каждую дату ребалансировки поперечный моментум сортирует доступные для инвестирования активы по заданной мере прошлой доходности. В распространённом варианте покупают активы ближе к верхней части рейтинга и продают активы внизу. Направление портфеля относительное: длинные и короткие позиции возможны, даже если все активы выросли или все упали.
Нужно определить набор активов и правило ранжирования: сколько активов входит в каждую сторону, как разрешаются равные значения, нейтрализуются ли отраслевые или рыночные экспозиции и как поступают с отсутствующей доходностью. «Победитель» означает, что актив сильнее выбранных аналогов по заданному правилу, а не обязательно имеет положительную абсолютную доходность.
Относительный рейтинг зависит и от состава сравниваемого набора. Доходность A в −1% может оказаться высокой, если большинство других активов упали на 8%, но низкой, если другие выросли на 5%. Восстанавливайте набор активов, доступных для инвестирования на каждую историческую дату; заранее решите, учитывать ли делистинги и как поступать с запаздывающими данными. Если ретроспективно включить только активы, сохранившиеся до сегодняшнего дня, рейтинг может исказиться.
Поперечные портфели часто стараются уравновесить длинную и короткую экспозиции, но одного ранжирования недостаточно для рыночной или риск-нейтральности. Фактические экспозиции зависят от весов, волатильности, корреляций, ограничений, доступности заимствования для коротких продаж и исполнения.
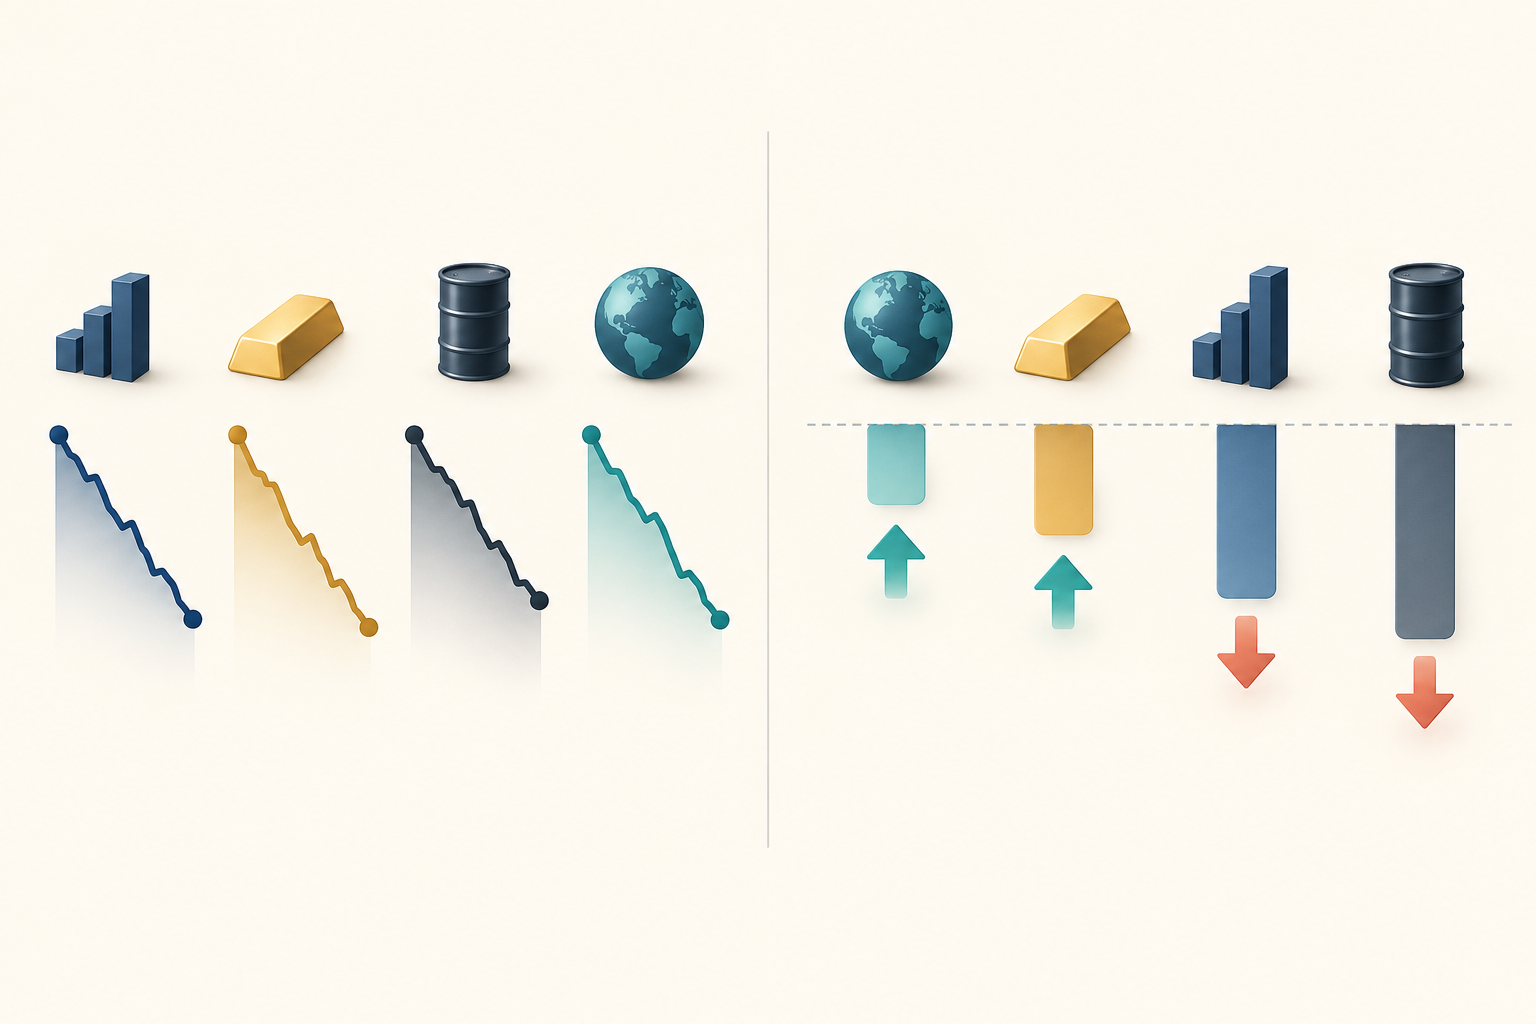
Пример с четырьмя активами показывает расхождение правил
Все значения ниже условные и не являются реальными рыночными данными. Предположим, за предыдущие три месяца четыре актива показали доходности A −1%, B −3%, C −5% и D −8%. Простое правило по знаку для моментума временного ряда откроет короткую позицию во всех четырёх активах, поскольку собственная доходность каждого отрицательна.
Поперечное правило всё равно может отнести A и B к двум относительным победителям, а C и D — к двум проигравшим. Если купить два верхних актива и продать два нижних, позиции будут длинными в A и B и короткими в C и D. Актив A потерял 1%, но опередил аналоги; его рейтинг не превращает отрицательную абсолютную доходность в положительную.
Теперь предположим, что условная доходность следующего месяца составила A +1%, B +1%, C +5% и D +8%. С начала месяца абсолютный вес каждой позиции равен 25%. Портфель временного ряда продаёт все активы, поэтому доходность до издержек равна −0.25(1% + 1% + 5% + 8%) = −3.75%. Поперечный портфель держит длинные позиции в A и B и короткие в C и D, поэтому его доходность равна 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%.
Этот арифметический пример за один период показывает различие позиций и рыночной экспозиции, а не преимущество одного метода. Валовая экспозиция обоих портфелей равна 100%, но чистая экспозиция полностью короткого портфеля временного ряда составляет −100%, а длинно-короткого — 0%. Значения вымышленные, риск не уравнен; комиссии, финансирование, заимствование активов, роллирование, спред, проскальзывание и ребалансировка не учтены.
Сигнал сам по себе не задаёт веса портфеля
Сигнал ещё не является позицией. В простом варианте для временного ряда вес пропорционален направлению сигнала, делённому на оценку волатильности. В поперечном варианте ранги активов можно центрировать, вычитая средний ранг в поперечном сечении на эту дату. Затем оба подхода требуют правила нормирования, лимитов риска и нужных ограничений нейтральности. Это примеры конструкции, а не универсальные формулы.
Валовая экспозиция — сумма абсолютных значений весов; чистая — сумма весов с учётом знака. Одинаковая валовая экспозиция, как в примере, не означает одинаковые волатильность, факторные экспозиции, ликвидность или риск экстремальных потерь. Укажите, как сигнал преобразуется в позиции, и отдельно сообщайте получившиеся экспозиции.
Даже равные денежные суммы длинных и коротких позиций и нулевая чистая экспозиция не означают нулевую рыночную бету или нулевые отраслевые и валютные экспозиции. При разной волатильности и корреляциях равный вес в 25% может давать разный вклад в риск. Описывая нейтрализацию или поправку на риск, отделяйте целевые ограничения от того, насколько им соответствует фактический портфель.
Периоды расчёта сигнала и удержания — отдельные настройки
Период расчёта сигнала L определяет, какие прошлые доходности используются; период удержания H задаёт, как долго сохраняются позиции; расписание ребалансировки определяет, когда обновляются сигнал и веса. Эти интервалы могут различаться. Уточните, используются простые или сложные доходности, включены ли выплаты или фьючерсная доходность сверх базовой и были ли данные доступны в тот момент. Некоторые стратегии на акциях пропускают последний месяц, чтобы уменьшить влияние краткосрочного разворота, но единого варианта для всех рынков нет.
Фразы «доходность за предыдущие 12 месяцев» недостаточно, чтобы восстановить расчёт. Это может быть изменение между месячными ценами закрытия, полная доходность с дивидендами или величина с определённой обработкой доходности обеспечения по фьючерсам и эффекта смены контракта. Отдельно указывайте период для построения сигнала и период оценки результата.
Опубликованные результаты описывают конкретные дизайны, а не рекомендуемые параметры. Moskowitz, Ooi и Pedersen обнаружили предсказуемость собственной доходности 58 ликвидных инструментов, включая фьючерсные контракты и валютные форвардные контракты: продолжение наблюдалось примерно от одного до двенадцати месяцев, а на более длинных горизонтах — частичный разворот (“Time Series Momentum,” 2012). Jegadeesh и Titman исследовали покупку прошлых победителей среди акций и продажу проигравших и сообщили положительные результаты для проверенных ими стратегий с удержанием от трёх до двенадцати месяцев (“Returns to Buying Winners and Selling Losers,” 1993). Ни одна работа не устанавливает лучшие параметры для всех активов, периодов и инвесторов.
В этих исследованиях различаются фьючерсные и фондовые выборки, определения доходности, периоды и правила портфеля. Не читайте их числа как сравнение одной стратегии на одинаковых условиях. При цитировании указывайте исследованный рынок, период и построение портфеля; не переносите параметры напрямую в качестве оптимального периода расчёта для текущей торговли.
Частота наблюдений влияет и на число независимых свидетельств. При еженедельной ребалансировке и прогнозе доходности за следующие 20 торговых сессий соседние недельные целевые окна используют около 15 общих дневных доходностей. Поэтому 52 недельных наблюдения — не 52 независимых эксперимента. Решения раз в 20 торговых сессий устраняют перекрытие целевых периодов, но сокращают число наблюдений; общие шоки и повторные наблюдения тех же активов всё ещё создают зависимость. Это нужно учитывать при оценке стандартных ошибок и разделении выборки на обучающую и проверочную.
Размер позиции — ещё один отдельный выбор. Равные веса, масштабирование по волатильности, лимиты риска и ограничения портфеля преобразуют один и тот же сигнал в разные позиции. Укажите, обусловлен ли результат направлением сигнала, построением весов или обоими факторами.
Результаты моментума зависят от выборки и исполнения
Исторические закономерности доходности — эмпирические результаты, а не гарантия продолжения. На тест влияют структура рынка, состав набора активов, определения доходности, смена фьючерсных контрактов, пропуски, заглядывание в будущее и выбор периодов расчёта и удержания. Многократный перебор вариантов с публикацией только лучшего создаёт проблему отбора.
Поперечный моментум акций может нести резкие убытки при сильном отскоке прошлых проигравших. Daniel и Moskowitz анализируют серьёзные обвалы портфелей моментума и связывают их с паникой после падения рынка, высокой волатильностью и последующим восстановлением рынка (“Momentum Crashes,” 2016). Это результат для изученных ими портфелей и выборок; его нельзя обобщать до утверждения, что все стратегии моментума временного ряда имеют такие же обвалы.
Этот риск можно связать с позициями. Поперечный портфель акций может держать короткие позиции в прошлых проигравших. Если после длительного снижения рынок резко отскакивает, эти акции могут восстановиться сильнее, и убыток по коротким позициям быстро растёт. Это наблюдавшаяся на конкретных исторических выборках траектория риска, а не утверждение обо всех акциях или периодах.
Торговые трения тоже меняют результат. Включайте в тест оборот, спред, рыночное воздействие, заимствование акций или финансирование, предположения о роллировании фьючерсов, ёмкость позиций и реальное время выставления заявки. Положительная доходность до издержек не равна положительному инвестируемому результату после них.
Укажите достаточно деталей для воспроизведения сравнения
Полезный отчёт описывает набор активов и его исторический состав, ряд доходностей, периоды расчёта сигнала и удержания, календарь ребалансировки, пороги сигнала, правила отбора длинной и короткой сторон, обработку равных рангов и пропусков, веса, контроль риска и предположения о торговых издержках. Также укажите, приведена доходность до или после издержек и как периоды проверки отделялись от выбора сигнала.
Ведите список каждого испытанного периода расчёта, пропуска последнего месяца, набора активов, границы рейтинга, правила масштабирования риска и предположения о затратах. Лучший результат, выбранный после множества комбинаций, подвержен внутривыборочному отбору. Используйте действительно не просмотренный период или последовательную проверку по скользящим окнам; зависимость из-за перекрывающихся целевых доходностей тоже учитывайте при выводах.
Разделяйте вопросы: моментум задаёт способ превратить прошлую доходность в сигнал, а информационный коэффициент измеряет связь сигнала с последующей поперечной доходностью. См. руководство по IC и Rank IC. При перекрытии прогнозных периодов руководство по очищенной кросс-валидации временных рядов описывает один способ избежать утечки меток через границы выборок. Годовая оценка доходности при временной зависимости также требует осторожности; см. руководство по коэффициенту Шарпа и временной корреляции.
Ни высокая историческая доходность, ни знакомая метка «моментум» не доказывают будущую результативность. Сравнивайте правила на согласованных выборках, показывайте реальные экспозиции и проверяйте полностью заданную стратегию вне выборки с реалистичными издержками.
Частые вопросы
Q1Моментум временного ряда — это то же самое, что следование за трендом?
Термины часто пересекаются. Моментум временного ряда задаёт направление по прошлой доходности самого актива; следование за трендом может охватывать более широкий набор правил с разными фильтрами, порогами и размерами позиций.
Q2Может ли поперечный моментум покупать активы с отрицательной доходностью?
Да. Относительный победитель занимает более высокое место среди выбранных аналогов по заданной мере. Если все активы упали, в длинную сторону поперечного портфеля всё равно могут попасть активы с наименьшим падением.
Q3Гарантирует ли моментум положительную доходность после издержек?
Нет. Исторические данные относятся к конкретным выборкам и дизайнам. Оборот, спред, рыночное воздействие, заимствование, финансирование, роллирование фьючерсов, ёмкость и резкие развороты могут сократить или обратить валовый результат.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
В чём главное различие двух правил моментума?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Читать подробное руководствоHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Читать подробное руководство