

Риск расчетов по валютным сделкам: что защищает механизм PvP
Разберите риск основной суммы, стоимость замещающей сделки и потребность в ликвидности, а также отличие PvP от неттинга и гарантии своевременного платежа.
В этом руководствеЗафиксированный курс еще не означает, что обмен завершен
Краткое резюме
Риск расчетов возникает, когда платеж проданной валюты уже нельзя с уверенностью отменить, а купленная валюта еще не получена окончательно. При расчетах «платеж против платежа» (PvP) окончательный перевод одной валюты обусловлен переводом другой. Этот механизм снижает риск основной суммы для охваченных платежных инструкций, но не гарантирует своевременный расчет и не устраняет все прочие финансовые риски.
Зафиксированный курс еще не означает, что обмен завершен
Предположим, компания покупает миллион евро по курсу 1,10 доллара за евро с расчетом в установленную дату валютирования. Она должна перечислить 1,1 млн долларов и получить 1 млн евро. Цена согласована, но обе валюты еще нужно передать. Подтверждение сделки фиксирует условия, а не доказывает, что оба платежа исполнены окончательно.
В анализе BIS расчетного риска рассматриваются способы расчетов по сделкам с поставкой валюты. Главный вопрос: может ли исходящий платеж стать окончательным независимо от входящего? Одновременная отправка двух сообщений сама по себе этого не обеспечивает: платежи могут обрабатываться в системах с разными часами работы и правовыми правилами.
Форвард может зафиксировать курс, но обязательство перечислить валюты в дату исполнения сохраняется. Статья о форвардных пунктах объясняет цену будущего обмена, а расчетный риск связан с фактическим поступлением средств. Компании могут быть нужны и фиксированный курс, и доступ к евро к сроку оплаты поставщику; одно не гарантирует другое.
Риск основной суммы, стоимость замены и нехватка ликвидности
Все суммы ниже гипотетические, без комиссий и процентов; сначала рассматривается одна сделка без взаимозачета. Если компания безотзывно перечислила 1,1 млн долларов, но не получила евро, под риском оказывается перечисленная основная сумма. Это больше, чем спред или небольшое изменение курса. Позднее взыскание при банкротстве может уменьшить итоговый убыток, поэтому размер подверженной риску суммы не является прогнозом окончательной потери.
Другой сценарий: контрагент не исполняет обязательства до обоих платежей, а компания еще может с уверенностью отменить свое поручение. Миллион евро все равно нужен. При новом курсе 1,12 доллара за евро его покупка обойдется в 1 000 000 × 1,12 = 1 120 000 долларов, на 20 000 долларов больше исходных 1 100 000. Это упрощенный пример стоимости замещающей сделки, а не убыток в размере всей основной суммы.
Сценарии взаимоисключающие, их суммы нельзя автоматически складывать. Руководство Базельского комитета разграничивает риск основной суммы, стоимость замены сделки и ликвидность. Даже без потери основной суммы компании могут понадобиться евро до завершения замещающей сделки. Срочное привлечение валюты создает потребность в финансировании, стоимость которого зависит от кредитных линий, сроков и рыночных условий.
Период риска может начаться до отображения списания
При расчетах без PvP нужно установить последний момент, когда исходящий платеж еще можно в одностороннем порядке и с уверенностью отозвать. После этой точки возникает риск основной суммы, который продолжается до окончательного поступления купленной валюты. В руководстве BCBS также подчеркивается сверка поступлений: истечение ожидаемого времени зачисления не доказывает, что деньги получены.
Возьмем условный график в одном часовом поясе: гарантия отмены заканчивается в 09:00, списание отображается в 10:00, встречное поступление становится окончательным в 15:00, а сверка подтверждает его в 15:30. Экономическая подверженность риску основной суммы длится шесть часов, с 09:00 до 15:00. Если считать от видимого списания, первый час потеряется. Операционный контроль должен также учитывать неопределенность до сверки в 15:30.
Это не сроки CLS и не универсальное расписание банков. Одной даты валютирования недостаточно для определения периода. На него влияют выходные и праздники в каждой валюте, часы платежных систем, корреспондентские банки и правила отмены. Несверенное ожидаемое поступление требует проверки, но само по себе не доказывает безвозвратную потерю.
PvP связывает окончательность двух переводов
При PvP окончательный перевод одной валюты происходит тогда и только тогда, когда окончателен и перевод другой. Это сильнее обещания заплатить или наличия двух отправленных инструкций на экране. Суть — в зависимости окончательных расчетов друг от друга, а не в совпадающих временных отметках на двух экранах.
В охваченной PvP сделке EUR/USD ни один перевод не должен окончательно пройти независимо от другого. Если условия не выполнены, обмен может не состояться. Компания может избежать односторонней передачи основной суммы, но все равно не получить евро к сроку платежа поставщику.
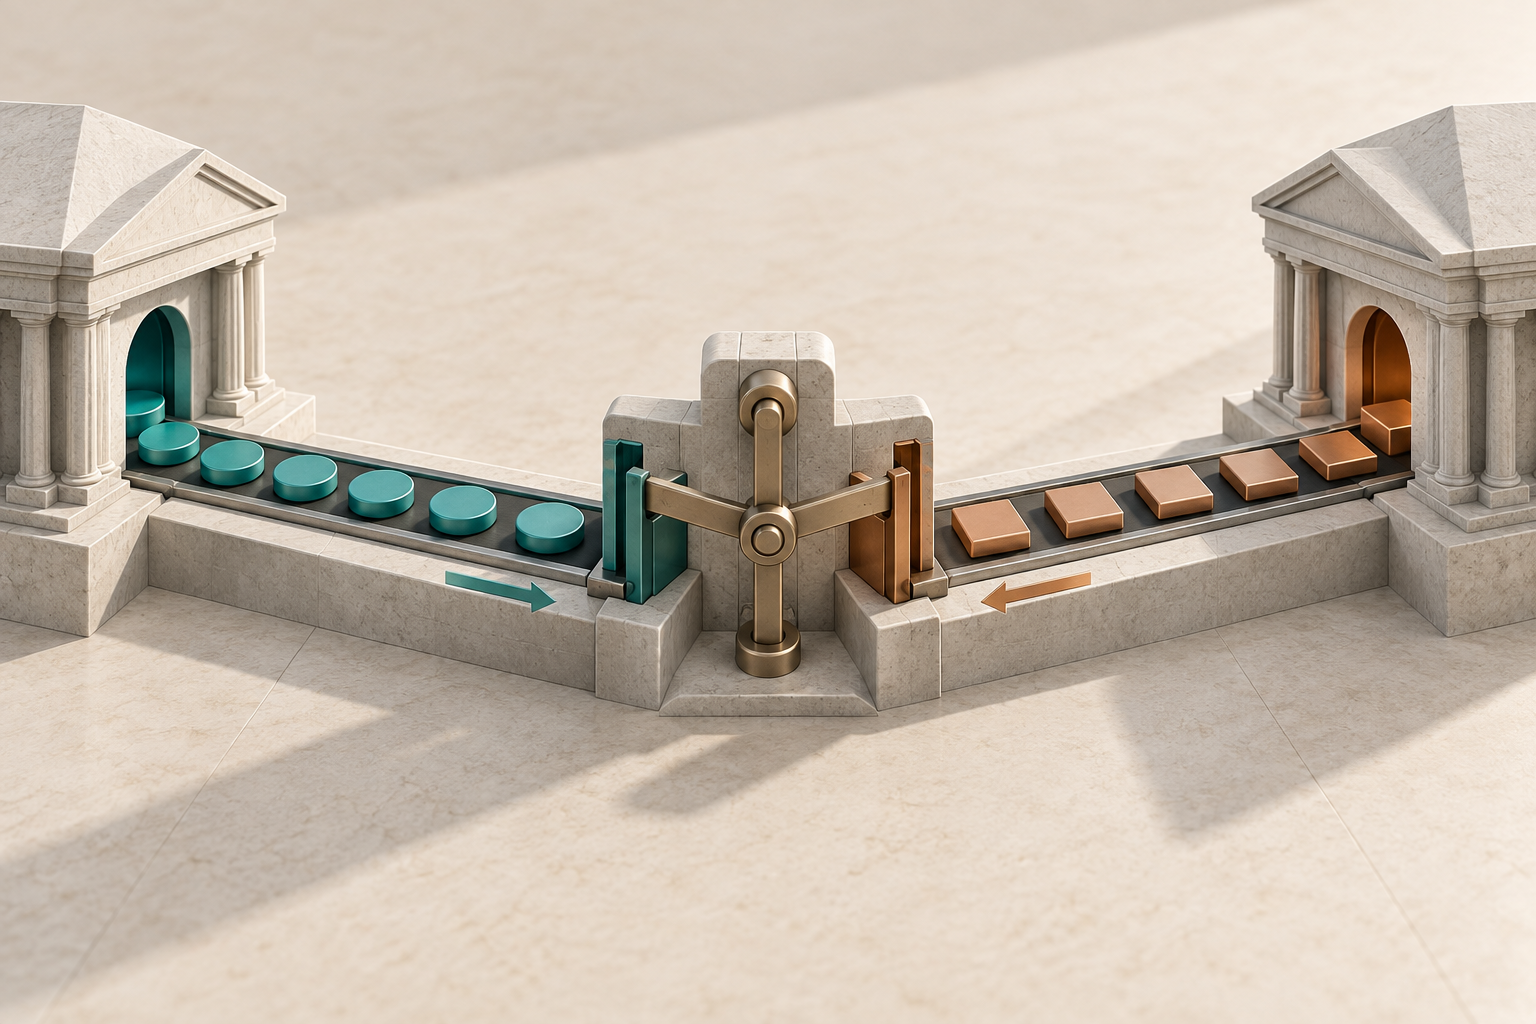
В отчете CPMI о распространении PvP описаны преимущества и препятствия для расширения использования. Иллюстрация связанных ворот показывает условный обмен, а не реальные счета, процедуры дефолта или расписание конкретной системы. Предварительное фондирование и требования к поставщику услуги нужно отдельно оценивать наряду с защитой инструкций валютного расчета.
PvP не тождественен центральному клирингу. Центральный контрагент (CCP) становится стороной между участниками и принимает на себя обязательства по своим правилам; PvP описывает связь валютных переводов. Система может сочетать функции, но обозначение PvP само по себе не означает гарантию CCP по сделке.
Неттинг уменьшает суммы, а PvP связывает валюты
Пусть между теми же сторонами на одну дату возникли подлежащие зачету обязательства в одной валюте: A должен B 1,1 млн долларов, B должен A 0,9 млн. Если юридически действительное соглашение допускает зачет платежных обязательств, от A к B остается перечислить 1,1 млн − 0,9 млн = 0,2 млн долларов.
Остаток 0,2 млн долларов — это оставшееся обязательство, а не прибыль и не экономия на торговом убытке. Он также не доказывает, что платеж в евро обусловлен платежом в долларах. Неттинг может сократить переводимую основную сумму; PvP связывает окончательные расчеты в разных валютах. Нельзя вычитать евро из долларов, как будто это одинаковые единицы.
Внутренняя таблица сама по себе не создает юридически действующий зачет. Чистая потребность в финансировании может сосуществовать с валовыми расчетными инструкциями. Зачет при закрытии позиций после дефолта, зачет платежных обязательств до расчета и операционный расчет фондирования выполняют разные функции. Их действие зависит от соглашений и применимого права.
У CLS есть требования к участию и допустимости сделок
CLS описывает CLSSettlement как PvP-сервис с многосторонним неттингом. В общедоступном описании, проверенном 26 сентября 2026 года, указаны 18 поддерживаемых валют. Это заявленный на дату проверки охват, а не утверждение, что любая сделка в этих валютах автоматически проходит через CLS.
Конкретная операция должна соответствовать условиям, а инструкции должны быть оформлены корректно. Компания, использующая сервис через банк, должна отличать участие банка от маршрута собственной сделки: какие инструкции включены, как сообщается статус, какое фондирование требуется и что происходит с инструкцией, которая не прошла по запланированному пути?
Защита основной суммы — не гарантия вклада, не защита от любого сбоя поставщика и не доказательство защиты остатка на розничном брокерском счете. Статья посвящена поставке валют. NDF, CFD с денежным расчетом и биржевые фьючерсы используют другие платежные и клиринговые механизмы. Руководство «Фьючерсы и Forex» помогает сравнить рынки, но не приравнивает их расчеты.
Какие риски остаются после PvP?
Связанный расчет не фиксирует курс замещающей сделки. Валюта может подорожать, а задержка поступления может потребовать временного финансирования. Неверные инструкции, сбои систем и правовые споры также способны нарушить процесс.
Если поставщику нужны евро к полудню, а обмен завершается позднее, компания может пропустить коммерческий срок, даже не потеряв основную сумму. Нужная валюта должна быть доступна в нужном месте и в нужное время. Наличие долларов автоматически этого не обеспечивает.
И наоборот, движение курса само по себе не является сбоем расчетов. Если оба договорных платежа поступили окончательно, сделка может быть исполнена успешно, даже если позднее рыночный курс кажется выгоднее. Ценовой риск, исполнение платежей и коммерческие сроки следует учитывать отдельно.
Какие сведения следует запросить казначейству?
Для конкретной сделки зафиксируйте валюты, суммы, юридического контрагента, дату валютирования и назначение платежа. Затем уточните срок отмены исходящего поручения, ожидаемую окончательность входящего платежа и подтверждение получения, обязательно указав часовой пояс. Маршрут конкретной сделки полезнее общей рекламной формулировки банка.
Для PvP проверьте допустимость, сопоставление инструкций, сроки фондирования и обработку исключений. Для неттинга выясните, какие обязательства охвачены и меняется ли юридический долг или только размер необходимых средств. Подготовьте процедуры проверки непоступившего платежа, замещающей покупки и временного валютного финансирования. Это вопросы для понимания сервиса, а не универсальный юридический перечень.
В итоге нужно точно знать, какие переводы основной суммы связаны, когда купленная валюта будет доступна и какая подверженность риску остается вне этой связи. Хорошая котировка, согласованный форвардный курс или небольшой чистый объем финансирования сами по себе не отвечают на эти вопросы.
Частые вопросы
Q1Устраняет ли форвард риск расчетов?
Он может зафиксировать курс, но при поставочном форварде сохраняются платежные обязательства. Их защита зависит от способа расчетов.
Q2Устраняет ли PvP все риски?
Нет. Он касается основной суммы охваченных инструкций; задержки, замена сделки, ликвидность и операционные или правовые проблемы остаются отдельными рисками.
Q3Проводит ли банк — участник CLS через CLS все мои сделки?
Одного участия банка недостаточно. Важны допустимость сделки, инструкции, условия услуги и договоренности банка.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Когда начинается риск основной суммы без PvP?
Выберите ответ, чтобы увидеть объяснение