

VPIN: fórmula, faixas de volume e debate sobre o Flash Crash
Entenda como o VPIN usa faixas de volume no tempo-volume e bulk volume classification para resumir o desequilíbrio do fluxo de ordens. Acompanhe um cálculo hipotético e o debate sobre as evidências do Flash Crash de 2010.
Neste guiaO que o VPIN mede — e o que o nome pode exagerar
Resumo breve
VPIN é um resumo móvel do desequilíbrio absoluto entre o volume de compra e o de venda em faixas recentes com o mesmo volume. Seus autores o propuseram como uma forma de acompanhar a toxicidade do fluxo de ordens no tempo-volume, mas seus dados de entrada e sua interpretação são controversos. O escore não é uma probabilidade observada diretamente de que uma operação tenha sido informada, um alerta comprovado do Flash Crash ou um sinal de negociação independente.
O que o VPIN mede — e o que o nome pode exagerar
VPIN significa volume-synchronized probability of informed trading, ou probabilidade de negociação informada sincronizada pelo volume. Easley, López de Prado e O’Hara o apresentaram como uma medida de alta frequência relacionada à toxicidade do fluxo de ordens: situações em que provedores de liquidez podem sofrer seleção adversa porque as operações recebidas têm maior probabilidade de vir do lado informado. O método combina desequilíbrio de volume com intensidade de negociação e atualiza o indicador por um relógio de volume, em vez de intervalos fixos do relógio convencional (Easley, López de Prado e O’Hara, 2012).
O nome exige cuidado. Um VPIN calculado de 0.32, por exemplo, não significa que exista uma probabilidade calibrada de 32% de a próxima operação vir de um trader informado. O valor é uma média normalizada de desequilíbrios estimados com base nos dados, na classificação, no tamanho das faixas e nas regras de janela escolhidas. Ele não identifica qual trader está informado, não separa informação de negociações motivadas por necessidade de liquidez e não demonstra que um provedor de liquidez realmente sofreu uma perda.
O VPIN também é diferente do desequilíbrio assinado do fluxo de ordens. Ele usa o valor absoluto do desequilíbrio em cada faixa antes de calcular a média, então tanto faixas com predominância de compras quanto as com predominância de vendas contribuem positivamente. O escore resume quão unilateral foi o fluxo nos intervalos de volume recentes, mas remove a direção do desequilíbrio no valor final. Já o modelo PIN ajusta contagens de chegada de ordens de compra e venda ao longo do tempo a um modelo de estados latentes.
Faixas em tempo-volume fazem as atualizações dependerem da atividade de negociação
Um gráfico em tempo de relógio amostra observações em intervalos fixos, como a cada segundo ou minuto. Um relógio de volume avança quando determinada quantidade de operações é negociada. Se uma faixa for definida como 1.000 contratos, ela se encerra sempre que 1.000 contratos forem negociados, quer isso leve 20 segundos em um período movimentado, quer 12 minutos em um período calmo.
Cada faixa deve conter o mesmo volume total negociado. A duração em tempo de relógio abrangida por cada faixa varia. Em seguida, o VPIN é calculado em uma janela móvel das (n) faixas de volume mais recentes e atualizado quando uma nova faixa é concluída. Assim, há mais atualizações nos períodos movimentados e menos nos períodos calmos.
Tempo-volume é uma convenção de amostragem, não uma forma de remover a atividade do mercado dos dados. Um ritmo mais acelerado de negociação pode mudar a velocidade com que a janela do VPIN avança, e o número de observações por hora também varia. Portanto, os resultados dependem do instrumento, da sessão, do volume da faixa, do tratamento das operações que cruzam os limites das faixas e da inicialização do relógio de volume. Uma análise reproduzível declara essas escolhas.
Bulk Volume Classification estima a direção das operações em grupos
O VPIN precisa de volumes iniciados por compradores e vendedores. Quando há rótulos de direção por operação, eles podem ser agregados, desde que a qualidade da classificação seja considerada. Quando esses rótulos não são confiáveis ou não estão disponíveis, os trabalhos originais sobre VPIN propuseram Bulk Volume Classification (BVC): inferir as proporções prováveis de volume de compra e de venda em uma barra temporal a partir da variação de preço nessa barra.
Uma forma comum de descrever o BVC é
\[ \widehat V^{B}_t=V_t\Phi\!\left(\frac{\Delta P_t}{\widehat\sigma_{\Delta P}}\right), \qquad \widehat V^{S}_t=V_t-\widehat V^{B}_t, \]
em que (V_t) é o volume total da barra, \(\Delta P_t\) é sua variação de preço, \(\widehat\sigma_{\Delta P}\) é uma estimativa declarada da escala das variações de preço e \(\Phi\) é a função de distribuição acumulada normal padrão. Uma variação de preço padronizada positiva aloca mais volume para compras; uma variação negativa aloca mais para vendas. Se a variação padronizada for zero, a fórmula divide o volume igualmente.
Por exemplo, suponha que uma barra temporal hipotética contenha 1.000 contratos e tenha uma variação de preço padronizada de (0.5). Nesse caso, \(\Phi(0.5)\approx0.6915\). O BVC atribui cerca de 691.5 contratos ao volume de compra e 308.5 ao de venda. Os valores fracionários são estimativas, não frações de contratos observadas nem intenções conhecidas de negociação. O resultado depende do intervalo da barra, da medida de preço, da janela usada para estimar a volatilidade e da hipótese de distribuição.
O BVC classifica o volume em grupos a partir do movimento do preço; não determina a direção de cada operação do grupo. As barras temporais usadas nessa estimativa e as faixas posteriores de volume igual cumprem etapas diferentes. Documente ambas. A comparação de Andersen e Bondarenko de 2015 relata que, no benchmark de futuros E-mini S&P 500 estudado por eles, o BVC teve desempenho inferior a uma regra de tick padrão diante de uma classificação de operações construída com cotações e negócios (Andersen e Bondarenko, 2015). Os métodos Lee–Ready de classificação da direção das operações ajudam a contextualizar os limites dos rótulos estimados do lado agressor.
A fórmula do VPIN calcula a média do desequilíbrio absoluto por faixa
Seja (V) o volume-alvo por faixa, e \(\widehat V^B_i\) e \(\widehat V^S_i\) os volumes estimados de compra e venda na faixa (i). Cada faixa completa satisfaz \(\widehat V^B_i+\widehat V^S_i=V\). Uma forma móvel comum é
\[ \mathrm{VPIN}_t= \frac{1}{nV} \sum_{i=t-n+1}^{t} \left|\widehat V^B_i-\widehat V^S_i\right|. \]
O numerador soma a diferença absoluta entre o volume de compra e o de venda em cada uma das (n) faixas mais recentes. O denominador (nV) é o volume total dessas faixas. Com faixas completas e estimativas não negativas de compra e venda que somam (V), o escore fica entre 0 e 1; algumas telas o multiplicam por 100 e o exibem como porcentagem.
Um valor próximo de zero significa que os volumes estimados de compra e venda ficaram relativamente equilibrados nessas faixas. Um valor maior significa que o fluxo estimado foi, em média, mais unilateral nessa janela móvel de volume. O escore não mostra se predominou a compra ou a venda, pois o valor absoluto remove esse sinal.
As implementações podem variar na forma de classificar a direção das operações, no tamanho das faixas, na extensão da janela móvel, nos intervalos de amostragem e nas informações de preço usadas. Na prática, essas escolhas fazem parte da definição da estatística. Valores calculados com parâmetros diferentes não são automaticamente comparáveis.
Um cálculo hipotético com quatro faixas pode ser reproduzido
Suponha quatro faixas completas, cada uma com (V=100) contratos. Após aplicar um procedimento declarado de classificação das operações, os volumes estimados de compra e venda são:
| Faixa | Compras estimadas | Vendas estimadas | Desequilíbrio absoluto |
|---|---|---|---|
| 1 | 70 | 30 | \(|70-30|=40\) |
| 2 | 55 | 45 | \(|55-45|=10\) |
| 3 | 20 | 80 | \(|20-80|=60\) |
| 4 | 60 | 40 | \(|60-40|=20\) |
Os quatro desequilíbrios absolutos somam (40+10+60+20=130) contratos. O volume total é (4\times100=400) contratos, então
\[ \mathrm{VPIN}=\frac{130}{400}=0.325=32.5\%. \]
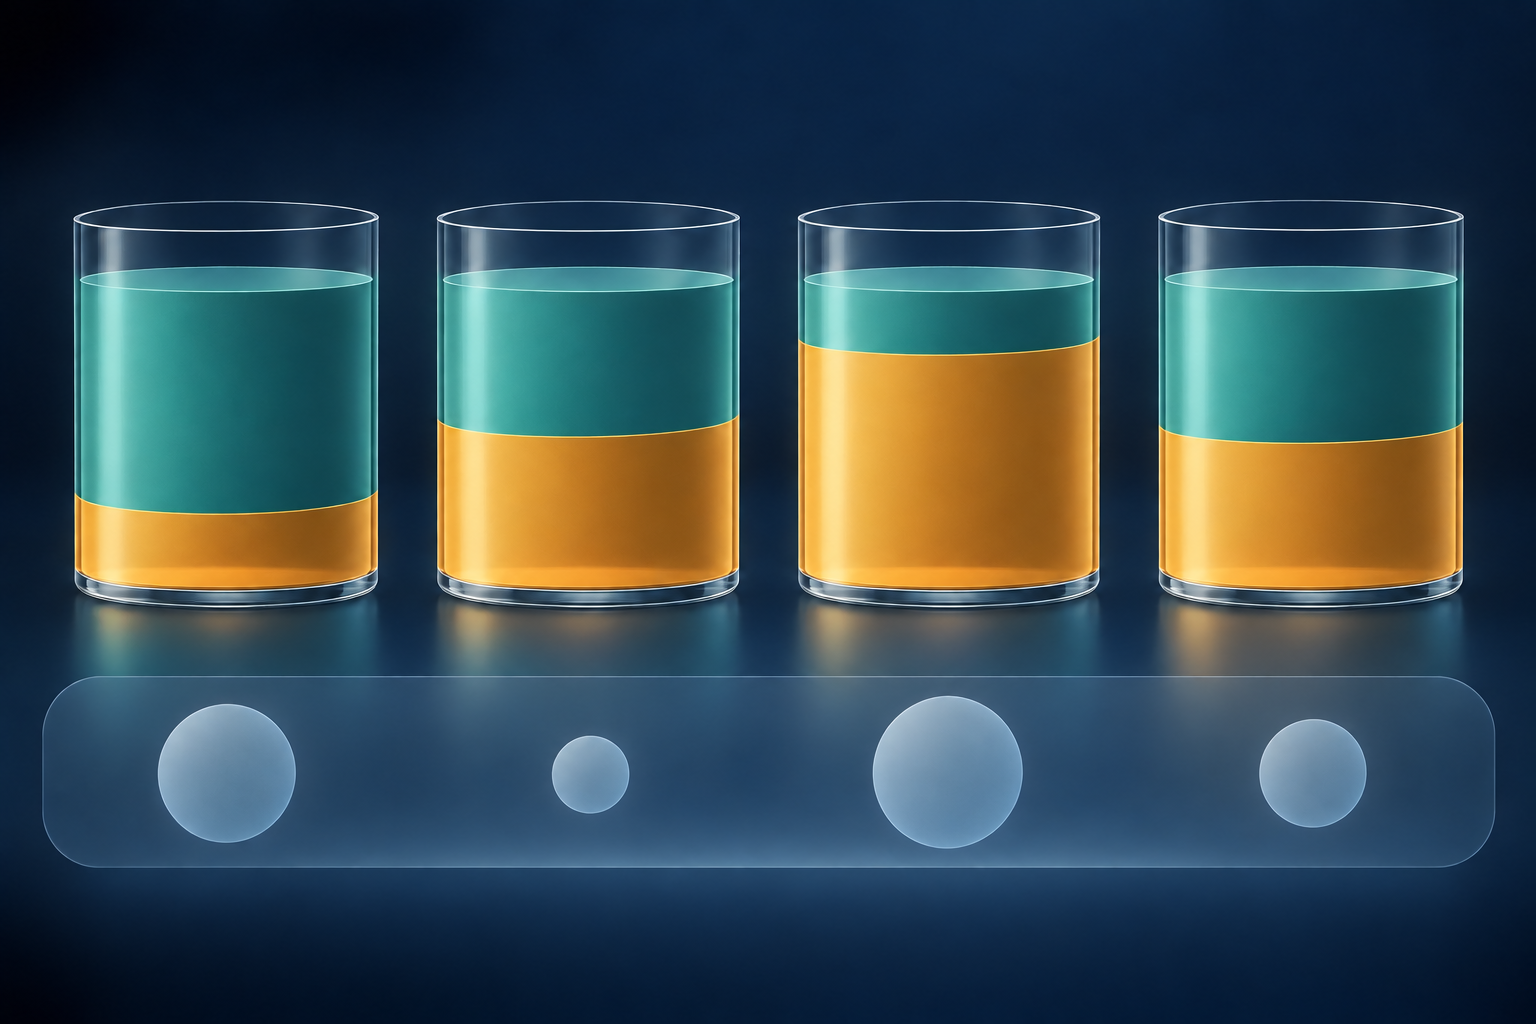
Na mesma janela, as compras estimadas totalizam 205 e as vendas, 195. O desequilíbrio líquido assinado é de apenas \(205-195=10\) contratos, ou \(10/400=2.5\%\) do volume total. Isso difere do VPIN porque desequilíbrios positivos e negativos se compensam em parte no valor líquido assinado, enquanto o VPIN soma seus valores absolutos.
Todos os volumes das faixas e as classificações são hipotéticos. O cálculo ilustra a fórmula e não estima um ativo, uma bolsa, uma probabilidade ou um evento de mercado real. Se o BVC tiver produzido as estimativas, também é necessário declarar as barras de preço e a escala de volatilidade para reproduzir a etapa de classificação.
<!-- learn:illustration --> <!-- Conceito sem texto: faixas de volume igual mostram proporções estimadas diferentes entre compras e vendas; a média móvel preserva a magnitude do desequilíbrio e descarta sua direção. Não são dados de mercado, probabilidade de crash, previsão ou sinal de negociação. -->
As evidências sobre o Flash Crash são objeto de debate publicado
O estudo de Easley, López de Prado e O’Hara de 2012 apresentou o VPIN como uma medida de toxicidade do fluxo de ordens e relatou associação com a volatilidade de curto prazo (Easley, López de Prado e O’Hara, 2012). Em uma análise anterior, eles também descreveram leituras elevadas antes do Flash Crash de 6 de maio de 2010 (Easley, López de Prado e O’Hara, 2011). Essa é a motivação para considerar o VPIN um possível indicador de estresse de mercado, não uma prova de que ele prevê crashes com confiabilidade.
Em sua reconstrução, o estudo de Andersen e Bondarenko de 2014 chegou a outra conclusão. Os autores relataram que o VPIN era um previsor fraco da volatilidade de curto prazo, só atingiu o máximo depois do Flash Crash e tinha conteúdo preditivo em grande parte associado à intensidade de negociação. A análise testou procedimentos e implementações específicos de classificação das operações; não demonstra que todas as versões do VPIN se comportem da mesma forma em todos os mercados (Andersen e Bondarenko, 2014).
Easley, López de Prado e O’Hara responderam em 2014. Eles contestaram a replicação e a interpretação, argumentando que a análise não testou a metodologia nem as conclusões que haviam apresentado e que a microestrutura de mercado era importante para a comparação (Easley, López de Prado e O’Hara, 2014). Essa troca mostra uma divergência sobre implementação e interpretação empírica, não uma validação consensual do VPIN como sinal de alerta antecipado.
Em uma avaliação posterior, Andersen e Bondarenko usaram dados de cotações e negócios para comparar classificações de operações nos futuros E-mini S&P 500. Eles relataram que o benchmark favorecia uma regra de tick em vez do BVC e argumentaram que erros de classificação relacionados à volatilidade poderiam explicar a aparente previsão de volatilidade do VPIN na situação examinada (Andersen e Bondarenko, 2015). Essa é uma preocupação séria de medição porque o VPIN depende de estimativas do volume de compra e venda, mas continua sendo um resultado empírico para dados e procedimentos específicos.
O artigo de Ke e Lin de 2017 desenvolve uma formulação alternativa do VPIN usando estimação por máxima verossimilhança. Os autores argumentam que a métrica original pode ser instável com faixas de volume pequenas e poucas negociações informadas, e relatam estimativas mais consistentes com o método alternativo (Ke e Lin, 2017). Essa contribuição mostra que a construção do modelo importa, mas não resolve se alguma variante do VPIN é um alerta confiável em tempo real para diferentes ativos, plataformas ou regimes de mercado.
Em conjunto, a literatura não sustenta a afirmação simples de que o VPIN “previu” ou “não previu” todos os episódios relevantes. Pesquisadores chegaram a resultados diferentes com escolhas distintas de classificação, dados, implementações e testes. A própria divergência é um motivo para documentar a construção e testar o desempenho incremental em relação a referências simples de atividade e volatilidade.
Tamanho da faixa, classificação e amostragem podem mudar o escore
O volume por faixa (V) determina quanto de negociação é condensado em cada observação. Faixas menores geram atualizações mais frequentes, mas podem tornar as estimativas mais sensíveis a picos individuais e ruído de classificação. Faixas maiores suavizam a variação local e reduzem a frequência das atualizações. A escala apropriada depende da atividade típica do mercado e da pergunta analisada; escolher um valor depois de observar um crash pode exagerar a aparente capacidade de alerta.
A janela móvel (n) determina quanto do volume recente entra no cálculo. Uma janela menor reage rápido, mas pode ser ruidosa; uma janela maior é mais suave e lenta. Informe (V) e (n), além da distribuição da duração equivalente em tempo de relógio. O mesmo número de faixas não corresponde à mesma duração transcorrida em períodos calmos e movimentados.
O BVC traz outras escolhas: duração da barra temporal, preço da operação ou da cotação usado como entrada, janela de estimação da volatilidade, tratamento das variações de preço iguais a zero e distribuição presumida. Mesmo com sinais por operação, erros de classificação decorrentes do horário das cotações, comparações com o ponto médio, regras de tick ou convenções de mensagens específicas da plataforma podem importar. A crítica do estudo de 2015 associa especificamente as mudanças da volatilidade a erros sistemáticos de classificação do BVC na situação testada. O desequilíbrio do fluxo de ordens baseado no livro é uma medida distinta, que acompanha mudanças na oferta e na demanda exibidas, e não esse volume de operações classificado.
A inicialização também importa. Uma janela móvel de VPIN começa em determinada fronteira de faixa. Mudar o ponto inicial pode alterar quais operações ficam agrupadas e, portanto, os desequilíbrios das faixas. Os testes devem medir essa sensibilidade em vez de escolher o alinhamento que mostra a maior alta antes do evento. Mudanças estruturais no horário de negociação, no tamanho do tick, no desenho do contrato ou na composição das plataformas também podem reduzir a comparabilidade ao longo do tempo.
Avalie evidências incrementais antes de atribuir ao VPIN um papel de alerta
Um estudo cuidadoso do VPIN deve especificar os dados e o algoritmo antes de examinar o evento-alvo. Informe o mercado e o contrato, a sessão, os filtros de operações e cotações, o preço de entrada, o procedimento de classificação da direção ou as configurações do BVC, (V), (n), a regra de inicialização e o tratamento de faixas parciais ou de operações que cruzam fronteiras. Mostre quanto tempo do relógio convencional cada janela de VPIN cobre em diferentes níveis de atividade.
Para uma afirmação preditiva, use um desenho cronológico fora da amostra e compare o VPIN a referências observáveis, como volume, intensidade de negociação, volatilidade realizada e desequilíbrio de ordens. Verifique se o VPIN acrescenta informação depois de incluir essas medidas. Informe falsos alertas, eventos não detectados, antecedência, incerteza e resultados em diferentes limiares — não apenas um gráfico retrospectivo em que o indicador subiu antes de um crash escolhido. Um limiar definido com base no próprio evento não demonstra alerta antecipado.
Uma alegação sobre toxicidade do fluxo exige medidas independentes de seleção adversa ou resultados de liquidez, como impacto posterior nos preços, spreads, profundidade ou perdas realizadas por formadores de mercado; explique também como esses resultados são identificados. A correlação entre VPIN e volatilidade não valida, por si só, a interpretação de toxicidade. Um valor maior pode decorrer de um volume classificado como mais unilateral, da volatilidade afetando o BVC ou de um relógio de volume mais rápido.
Trate o VPIN como diagnóstico controverso, não como sinal de negociação
O VPIN pode ser útil como resumo descritivo para quem deseja acompanhar o desequilíbrio absoluto estimado do fluxo de ordens em janelas de volume igual. Também pode ser uma variável de uma análise mais ampla se sua construção for transparente e sua contribuição continuar relevante quando comparada a medidas mais simples. Sua interpretação é limitada: ele resume uma classificação específica do volume recente.
Um escore alto, por si só, não demonstra atividade de traders informados, crise de liquidez iminente, direção futura dos preços ou lucro ao aumentar ou reduzir uma posição. Um escore baixo não certifica que o mercado é seguro ou líquido. Qualquer uso operacional exige validação independente, controles adequados, uma regra de decisão explícita, dados que considerem a latência e análise realista dos custos de execução.
Já o estimador de spread de Roll responde a outra pergunta e infere um proxy de spread a partir da autocovariância dos retornos.
Perguntas frequentes
Q1Uma leitura de VPIN igual a 0.32 significa 32% de chance de negociação informada ou que devo parar de negociar?
Não. O escore mais usado é uma média normalizada do desequilíbrio absoluto de volume estimado, não uma probabilidade posterior calibrada de que uma operação ou um trader seja informado. Ele também não indica direção, não comprova uma crise de liquidez iminente e não considera seus custos ou restrições de execução. Qualquer regra de decisão exige validação fora da amostra e controles de risco independentes.
Q2O VPIN usa intervalos de tempo iguais?
Não. Suas observações móveis são formadas por quantidades iguais de volume negociado, então o tempo convencional coberto por uma faixa varia com a atividade do mercado. O BVC pode primeiro estimar o volume assinado em barras temporais separadas.
Q3O VPIN previu o Flash Crash de 6 de maio de 2010?
As evidências publicadas são controversas. Easley, López de Prado e O’Hara apresentaram leituras elevadas como evidência de possível valor de alerta; na reconstrução deles, Andersen e Bondarenko relataram que o pico da métrica ocorreu depois do evento e questionaram seu conteúdo preditivo. A réplica dos autores e avaliações posteriores divergem sobre método e interpretação.
Q4Dois gráficos de VPIN do mesmo mercado podem ser comparados diretamente?
Somente se os dados, preços de entrada, classificação das operações, tamanho das faixas de volume, janela móvel, inicialização e demais decisões de construção forem suficientemente alinhados. Configurações diferentes podem gerar escores e velocidades de atualização distintos.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que o VPIN calcula em média nas faixas de volume recentes?
Escolha uma resposta para ver a explicação