

Rendimento de 7 dias de fundos do mercado monetário: o que mede e o que não mede
Entenda como o rendimento de 7 dias é anualizado, como estimar um valor para um período curto e como o risco do fundo difere do de um depósito bancário.
Neste guiaO número anualiza a receita de um período recente de sete dias
Resumo breve
O rendimento de 7 dias de um fundo do mercado monetário anualiza a receita de investimentos dos últimos sete dias corridos. Não é um retorno garantido para a próxima semana, uma taxa anual prometida nem prova de que o fundo seja um depósito bancário. Este guia trata de fundos mútuos do mercado monetário dos EUA. Nomes de produtos, regras, impostos, seguro de depósitos e liquidação variam conforme o país e o provedor.
O número anualiza a receita de um período recente de sete dias
O rendimento de 7 dias parte da receita recente da carteira e a expressa em taxa anual para facilitar comparações. O formulário SEC Form N-MFP apresenta dados padronizados de rendimento bruto e líquido. A anualização não significa que o fundo ganhou em uma semana a receita de um ano inteiro. As alterações da SEC ao Form N-MFP descrevem essa divulgação.
Veja o número como um retrato recente. Juros de curto prazo, ativos, despesas e distribuições podem mudar, então o valor de hoje pode ser diferente na semana que vem. Projetar a mesma receita de sete dias por um ano é uma hipótese, não uma previsão. O rendimento, sozinho, não mostra risco de crédito, prazo de acesso ao dinheiro ou possibilidade de perda.
Converta a taxa anual em uma estimativa para um prazo curto
Só para ilustrar, suponha rendimento anualizado de 4,20% e US$ 10.000 investidos por sete dias. Se a taxa não mudar e o ano tiver 365 dias, a estimativa simples é US$ 10.000 × 0,042 × 7 ÷ 365, cerca de US$ 8,05 antes dos impostos. É uma conversão matemática, não uma distribuição prometida ou previsão do próximo extrato.
O cálculo não inclui mudanças de juros, apropriação e calendário de distribuição diários reais, horários de compra e resgate, tarifas da conta nem impostos. Se a taxa for bruta, as despesas do fundo reduzem a receita do cotista. Se for líquida, pode incluir despesas ou uma isenção temporária. Compare a mesma base e classe de cotas e leia o prospecto atual.
O tipo de fundo indica quais ativos podem estar na carteira
Fundos governamentais do mercado monetário dos EUA geralmente investem em caixa, títulos públicos e operações compromissadas totalmente garantidas, conforme os testes das regras. “Governamental” não significa que todas as posições sejam títulos do Tesouro. Fundos prime podem deter dívida corporativa e bancária de curto prazo, como commercial paper e certificados de depósito. Fundos isentos de impostos se concentram em títulos municipais de curto prazo. O boletim da SEC para investidores descreve as categorias e seus riscos.
O rótulo é só o começo da análise. Confira ativos, concentração, vencimentos e instrumentos permitidos. Não conclua que “governamental” significa apenas títulos do Tesouro, resgate imediato ou garantia pública do principal.
Compare rendimento bruto, líquido e classe de cotas
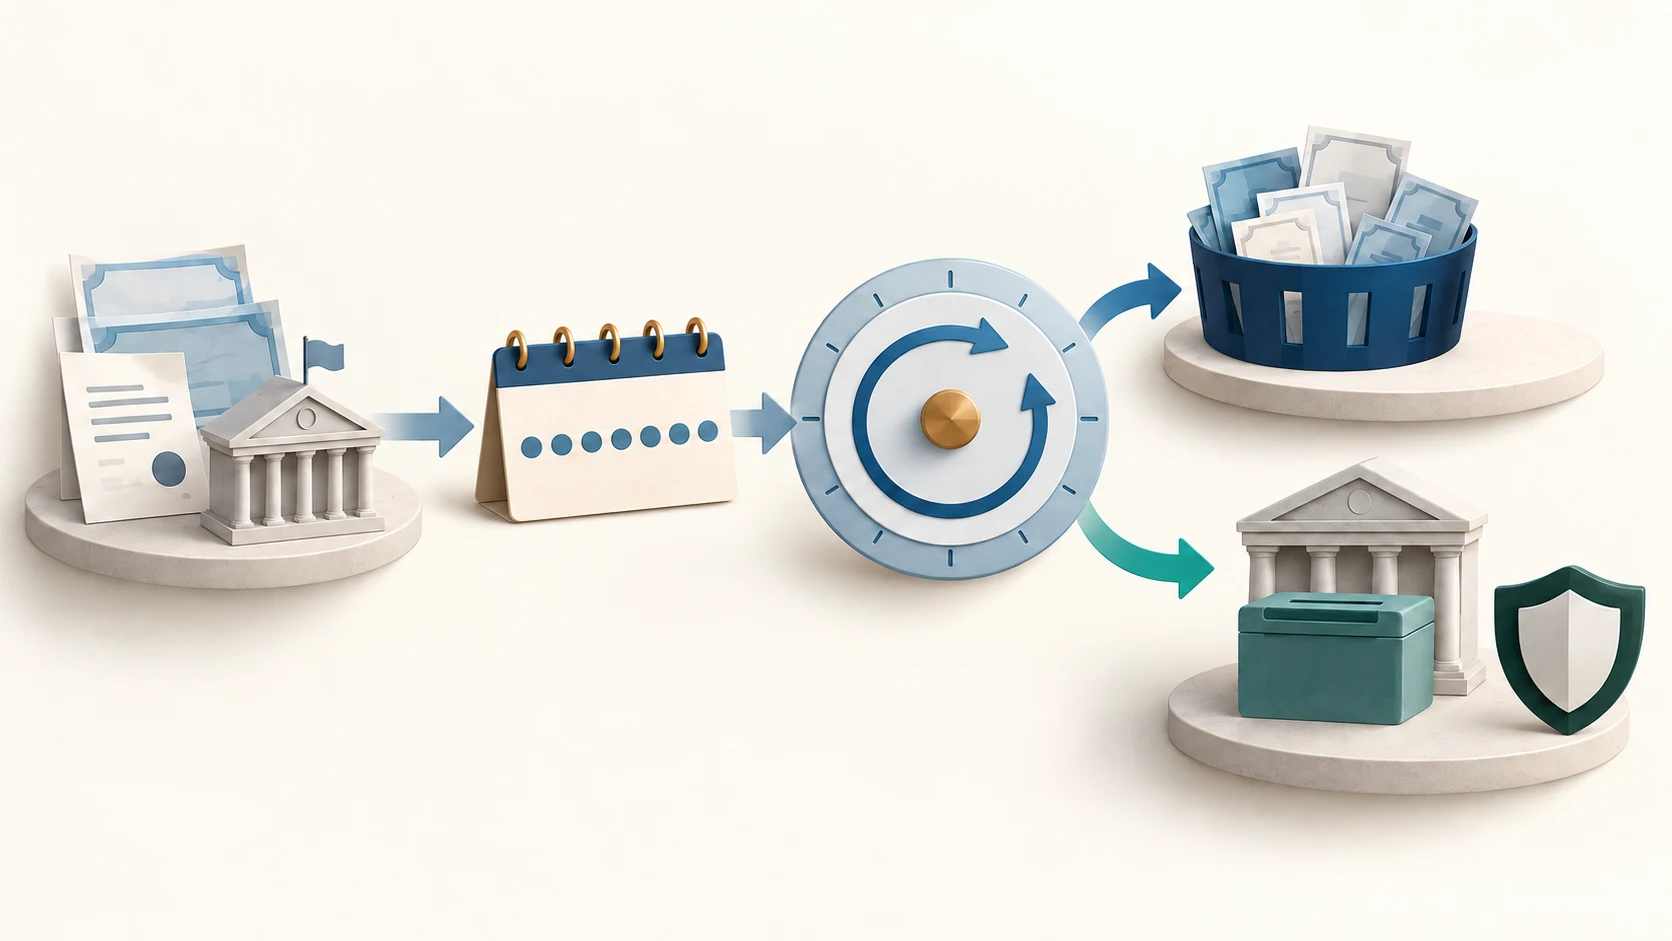
O rendimento bruto mostra a receita da carteira antes das despesas do fundo; o líquido considera os custos da classe de cotas correspondente. Uma isenção temporária de tarifas pode elevar o rendimento líquido divulgado. Quando termina, a receita líquida pode cair mesmo sem mudança no mercado. Tarifas e requisitos de acesso também podem diferenciar as classes.
Alinhe data, classe e base do rendimento. Confira índice de despesas, prazo da isenção, investimento mínimo, restrições de compra e tarifas de resgate de curto prazo. O rendimento de 7 dias não é retorno total: não resume cada oscilação de preço nem garante que a cota sempre valha um dólar.
Um preço-alvo estável não garante o principal
Alguns fundos de varejo e governamentais dos EUA buscam manter um valor patrimonial líquido estável, normalmente US$ 1 por cota. Alguns fundos prime institucionais e isentos de impostos usam preço variável. O objetivo de preço estável é uma convenção contábil e operacional, não seguro FDIC nem promessa de que não haverá perdas. A incapacidade de manter o objetivo às vezes é chamada de “breaking the buck”.
Cotas de fundos do mercado monetário são valores mobiliários, não depósitos segurados, e podem gerar perdas. Podem ser aplicadas tarifas de liquidez conforme as regras e a política do fundo. As reformas da SEC de 2023 alteraram requisitos de liquidez e estruturas de tarifas; para cada fundo, valem o prospecto e os avisos atuais.
Fundo, depósito bancário e sweep da corretora são diferentes
Um fundo mútuo do mercado monetário reúne dinheiro de investidores para comprar títulos de curto prazo. Uma conta bancária de depósito do mercado monetário é uma obrigação de depósito do banco. Um programa de sweep de caixa da corretora pode colocar o saldo em depósitos bancários, comprar cotas de fundos ou usar outro arranjo. Nomes parecidos não significam o mesmo direito legal, preço ou seguro.
A FDIC informa que cotas de fundos mútuos não são depósitos segurados, mesmo quando compradas por meio de um banco. Um saldo em sweep só pode receber tratamento de seguro de depósito se estiver de fato depositado em banco segurado e cumprir requisitos de titularidade e registro. Leia a divulgação e o guia da FDIC sobre produtos não segurados.
O acesso ao dinheiro depende das regras do fundo e da conta
“Líquido” não significa necessariamente disponível para gastar na hora. O fundo pode aceitar resgates em dias úteis, mas a corretora ou o agente de transferência define horário-limite, liquidação, valor mínimo ou prazo de permanência. Feriados, redes de transferência e restrições da conta também afetam quando o dinheiro chega. Leia o prospecto e as condições da conta antes de depender de uma data.
Conforme o fundo e a situação, uma tarifa de liquidez pode reduzir o valor do resgate. O prospecto atual, os avisos aos cotistas e as condições da conta prevalecem sobre uma descrição geral. Mantenha o dinheiro de despesas próximas em um lugar cujas regras de acesso atendam à data necessária; o rendimento sozinho não demonstra isso.
Compare condições equivalentes antes de decidir
Anote a data, a base bruta ou líquida, a classe, as despesas líquidas, o fim de uma isenção, o saldo mínimo, o horário de resgate, a liquidação e as tarifas de liquidez. Depois identifique o tipo de carteira e se ela tem títulos do Tesouro, outra dívida pública, commercial paper ou dívida municipal. Para depósito ou sweep, identifique a instituição legal e o ativo subjacente.
Estime o valor para o período em que pretende manter o dinheiro e declare as hipóteses. Uma taxa anualizada de 4,20% não garante US$ 420 em um ano. Para comparar datas de vencimento, veja a escada de títulos do Tesouro; para crédito de emissores de curto prazo, commercial paper e títulos do Tesouro; para a transmissão de juros a depósitos, beta de depósitos. São comparações educativas, não recomendações pessoais.
Perguntas frequentes
Q1Vou receber em sete dias o valor do rendimento de 7 dias?
Não. É uma taxa anual baseada em receita recente. Uma estimativa de curto prazo exige hipóteses separadas sobre taxa, saldo, despesas, datas e impostos.
Q2Um fundo que busca US$ 1 por cota pode perder dinheiro?
Sim. O valor patrimonial líquido estável é um objetivo, não uma garantia. As cotas não têm seguro FDIC; perdas ou medidas de liquidez podem afetar o valor ou o resgate.
Q3Um sweep de caixa da corretora é o mesmo que um fundo monetário?
Não necessariamente. Pode usar depósitos bancários, cotas de fundos ou outro programa. Confira ativo, instituição, seguro, tarifas e regras de acesso.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que o rendimento de 7 dias representa principalmente?
Escolha uma resposta para ver a explicação