

MFE e MAE: meça o caminho do preço dentro da operação
Aprenda a medir o movimento favorável e adverso máximo, expressá-lo em R e entender por que uma máxima ou mínima do candle não garante execução.
Neste guiaSepare a excursão do resultado
Resumo breve
O resultado realizado mostra como a operação terminou. MFE e MAE descrevem até onde o preço andou a seu favor e contra você enquanto a posição estava aberta. São medidas do caminho do preço, não saídas alternativas que você certamente conseguiria executar.
Separe a excursão do resultado
O resultado realizado registra os preços de execução que fecharam a posição, descontando os custos incluídos no relatório. A maximum favorable excursion (MFE) e a maximum adverse excursion (MAE) resumem o melhor e o pior movimento em relação à entrada durante a janela de permanência definida. Em uma posição comprada, a alta é favorável e a queda é adversa; na vendida, as direções se invertem.
Uma operação pode atingir lucro não realizado de 1,6 vez o risco inicial, recuar e ainda fechar com ganho bruto de 0,75R. O primeiro número é a MFE; o segundo é o resultado de saída segundo a convenção de risco do exemplo. MFE não significa que uma ordem limitada de venda na máxima teria sido executada, e MAE não significa que todo o movimento adverso virou perda efetiva. As definições estatísticas da NinjaTrader calculam excursões em relação à entrada e distinguem valores de backtest em gráfico do acompanhamento em tempo real {source:ninjaTraderTradeStatisticsDefinitions}.
Defina a janela da posição antes de calcular extremos
Comece pelo preenchimento real da entrada, não pela abertura ou fechamento do candle de sinal, e encerre no preenchimento real da saída. Se a entrada ocorreu no meio do candle, parte da máxima ou mínima pode ter acontecido antes de você ter a posição. Se você saiu antes do fechamento, o movimento posterior no mesmo candle fica fora da operação. Contar qualquer trecho externo infla a medida.
Para uma entrada e saída completas, use o preço efetivamente executado na entrada e os preços observados entre esses horários. Se houver preenchimento parcial, aumento de posição ou saída em partes, decida se cada execução de entrada será medida separadamente ou se todas formarão uma posição combinada. A medida combinada requer preço médio ponderado pela quantidade e uma regra consistente para o saldo em aberto. Registre a convenção porque as plataformas podem agrupar execuções de modo diferente sob o rótulo “operação”.
Em futuros, registre também o mês exato do contrato e a sessão junto com os horários. Um símbolo contínuo pode trocar de contrato no rollover e ajustar preços históricos; a série encadeada talvez não corresponda ao contrato negociado. Meça a excursão com o contrato real do fill. Se uma posição efetiva atravessar um rollover, registre cada contrato e sua quantidade separadamente antes de somar o P&L em moeda.
Calcule conforme o lado da posição
Considere E como o preço real de entrada. Para uma posição comprada: MFE é o maior valor entre zero e a máxima dentro da janela menos E; MAE é o maior valor entre zero e E menos a mínima. Para uma posição vendida: MFE é o maior valor entre zero e E menos a mínima; MAE é o maior valor entre zero e a máxima menos E. Use apenas máximas e mínimas observadas enquanto a posição estava aberta.
O resultado é uma distância na unidade de preço da cotação. Divida pelo tamanho do tick para obter a quantidade de ticks e multiplique pelo valor do ponto para converter em moeda por contrato. Multiplique também pela quantidade se o tamanho da posição permaneceu constante. Registre MFE e MAE como magnitudes positivas ou deixe explícita a convenção de sinais. Misturar MAE negativo com uma coluna positiva de perda adversa dificulta interpretar as médias.
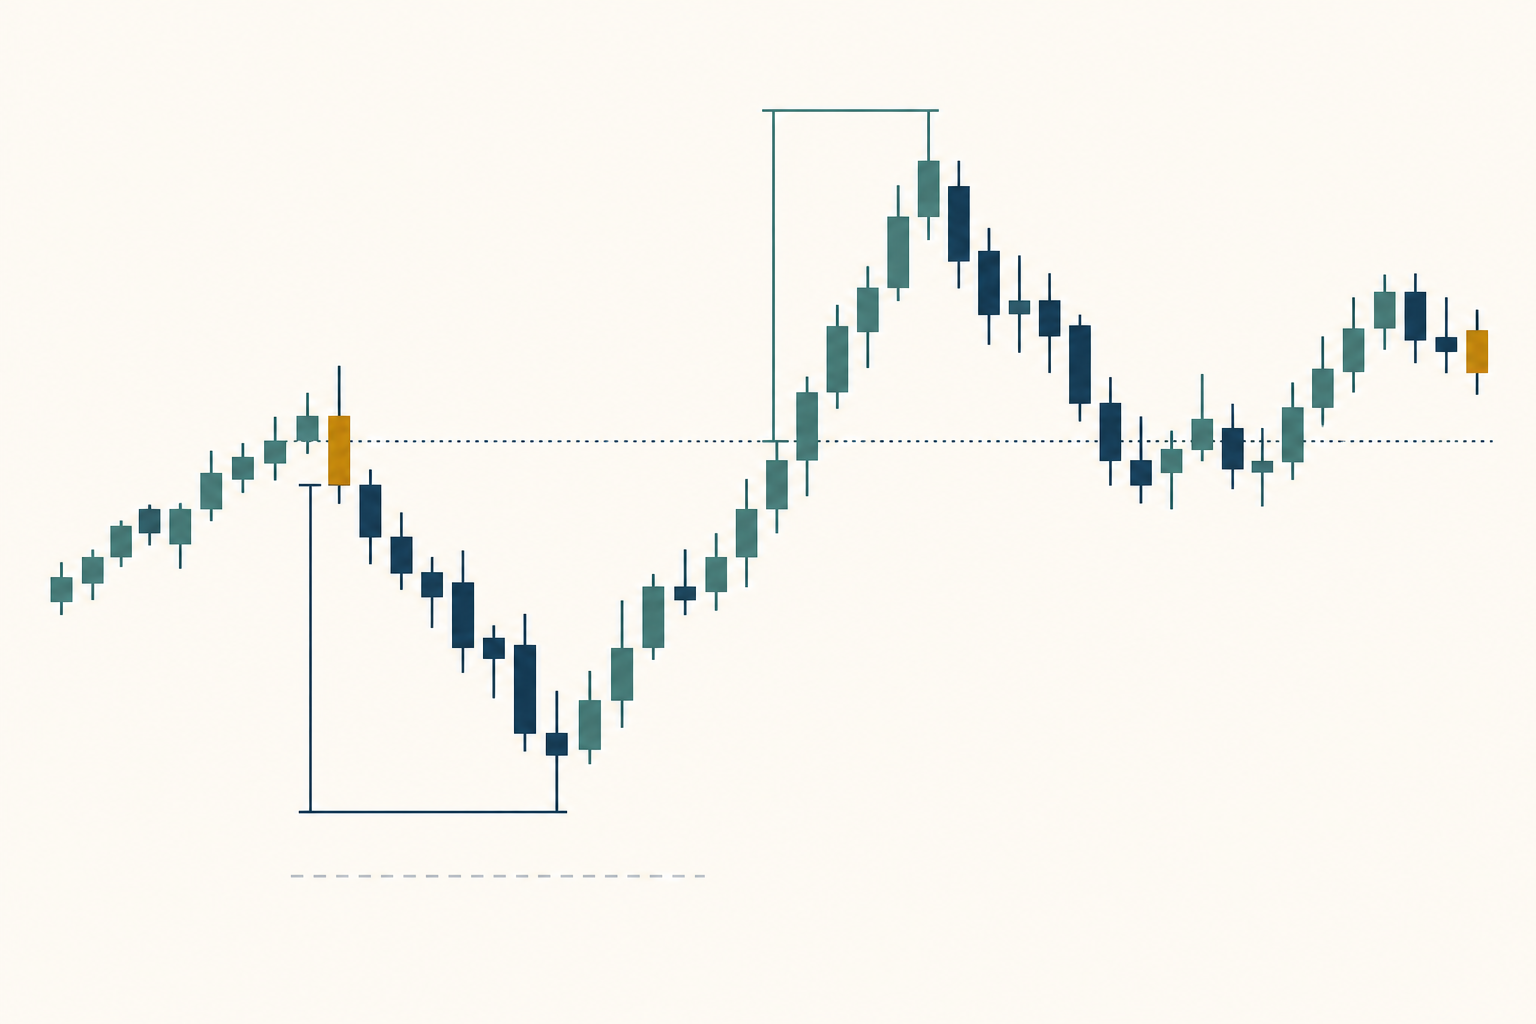
Exemplo completo de um contrato MES
Considere uma operação comprada hipotética de um contrato Micro E-mini S&P 500. A entrada ocorre a 5.200,00 e a referência inicial do stop é 5.198,00, uma distância de 2,00 pontos. Enquanto o contrato único está aberto, as máximas de quatro candles são 5.201,25, 5.203,25, 5.202,00 e 5.201,75; as mínimas são 5.199,50, 5.200,75, 5.199,00 e 5.200,50. A posição é encerrada no fechamento do quarto candle, a 5.201,50, e a mínima não alcança o preço de referência do stop.
A máxima é 5.203,25, portanto MFE é 3,25 pontos ou 13 ticks de 0,25 ponto. A mínima é 5.199,00, portanto MAE é 1 ponto ou 4 ticks. A CME informa multiplicador MES de US$ 5 por ponto de índice e tick mínimo de 0,25 ponto, o que resulta em US$ 1,25 por tick {source:cmeMicroEMiniSP500ContractSpecifications}. Antes dos custos, MFE vale US$ 16,25 e MAE US$ 5 por contrato; a saída real gera US$ 7,50 brutos. Os preços são inventados para demonstrar o cálculo, não representam operação, cotação atual ou previsão.
Separe movimento do preço, R e P&L da conta
Neste exemplo, o risco inicial de preço é 2,00 pontos × US$ 5 = US$ 10 por contrato. Se esse valor bruto antes da operação define 1R, então MFE = US$ 16,25 ÷ US$ 10 = 1,625R, MAE = US$ 5 ÷ US$ 10 = 0,50R e o resultado bruto da saída = US$ 7,50 ÷ US$ 10 = 0,75R. A distância inicial do stop define o denominador de R, não a MFE posterior.
Defina antes se R inclui comissões e spread planejados ou usa apenas o risco de preço antes dos custos. Não compare excursão bruta com resultado líquido e chame a diferença de “lucro perdido”. A máxima do gráfico pode não ser o bid disponível para vender uma posição comprada; a mínima pode não ser o ask para cobrir uma posição vendida. Comissão, slippage, posição na fila e preenchimentos parciais afetam o P&L executável. Mantenha em campos separados a distância, a conversão monetária, os custos e o resultado líquido.
Respeite o que os dados de preço conseguem mostrar
Abertura, máxima, mínima e fechamento de um candle definem limites, mas nem sempre revelam a ordem em que os preços foram negociados entre esses pontos. Se o mesmo candle toca stop e alvo, os dados OHLC por si só não determinam qual nível foi alcançado primeiro. Se a entrada também ocorre nesse candle, a máxima ou mínima pode ser anterior ao preenchimento. Portanto, um número MFE/MAE aparentemente preciso pode depender de um caminho presumido.
A documentação de estratégias Pine da TradingView descreve as hipóteses padrão do broker emulator sobre o caminho intrabar e como dados de intervalos menores podem refinar preenchimentos históricos {source:tradingViewPineStrategyBrokerEmulator}. O guia do broker emulator explica separadamente configurações de execução, taxas e slippage {source:tradingViewBrokerEmulatorSupport}. Essas são regras da plataforma, não prova do caminho real nos dados de outra corretora. Use negócios ou cotações com marca temporal quando precisar dessa precisão; caso contrário, informe o intervalo do candle e classifique com cautela os casos não resolvidos dentro da mesma barra.
Compare distribuições sem escolher só os casos convenientes
Compare operações com a mesma versão do setup, instrumento, direção, base de candle ou cotação, regra de agrupamento da posição e denominador de R. Inclua as operações perdedoras e informe o tamanho da amostra. Alguns extremos grandes podem puxar a média para cima; a mediana e percentis selecionados mostram outros aspectos da distribuição. Separe direções ou sessões quando as regras forem diferentes.
Uma operação perdedora com MFE alta não é automaticamente uma falha de saída; uma vencedora com MAE alta não prova que um stop mais largo seria melhor. Agrupar por resultado é descritivo: um stop mais largo muda quais operações permanecem abertas e o caminho seguinte. O texto da Wiley sobre testes de sistemas técnicos discute MFE e MAE como perspectivas adicionais de risco e dispersão das operações, não como avaliação completa de desempenho {source:wileyTechnicalAnalysisSystemDesignAndTesting}.
Transforme um padrão em uma regra testável
Use as excursões para formular uma pergunta, não para escolher stop ou alvo olhando o passado. Por exemplo: “As operações do setup A que atingem MFE de 1R até o segundo candle completo mantêm expectativa líquida melhor sob uma regra de trailing definida previamente?” Especifique o gatilho, o comportamento da ordem, os custos e o limite de tempo antes de avaliar. Em seguida, simule novamente a regra completa, pois mudar a saída altera quais operações ficam abertas e qual caminho poderá ser observado.
Se vários limites parecerem atraentes na mesma amostra, registre a busca e reserve dados posteriores ou ainda não examinados para a avaliação. Isso reduz o risco de escolher uma regra apenas porque ela se ajusta aos caminhos já observados. Mantenha as regras de setup e stop no plano de trading antes da revisão. Consulte também como montar um plano de trading de futuros, como definir alvo de lucro em futuros e distância de stop para futuros com ATR.
Perguntas frequentes
Q1MFE quer dizer que eu poderia ter realizado aquele lucro?
Não. Ela registra um extremo de preço na janela medida. Uma ordem limitada naquele nível talvez não estivesse disponível ou não fosse executada; taxas, spread e posição na fila também importam.
Q2A MAE pode definir onde colocar meu próximo stop?
Não sozinha. A MAE descreve caminhos passados sob uma entrada, saída e convenção de dados específicas. Um stop novo muda quais operações permanecem abertas e precisa ser testado como regra completa.
Q3Posso calcular excursões com o candle em que entrei?
Somente se conseguir isolar os preços após o fill. Se o candle combinar movimentos anteriores e posteriores à entrada, use dados com marca temporal mais detalhada ou marque a observação como não resolvida.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Uma operação comprada de MES entra a 5.200,00. O menor preço enquanto ela estava aberta foi 5.199,00. Qual é a MAE em pontos?
Escolha uma resposta para ver a explicação