

ATR para stops em futuros: transforme True Range em risco por contrato
Entenda como o ATR inclui gaps e como converter a distância em ticks e risco por contrato com configurações coerentes.
Neste guiaO que o ATR mede e o que não mede
Resumo breve
O Average True Range (ATR) mede o tamanho médio dos True Ranges de uma série de candles escolhida. A unidade é preço e o indicador não aponta direção. Antes de usar ATR como distância do stop, alinhe contrato, sessão, período gráfico, suavização e valor do tick à operação.
O que o ATR mede e o que não mede
O ATR resume o tamanho das faixas recentes. Não prevê direção, chance de o stop segurar nem um limite seguro de perda. Um valor maior apenas informa que a série escolhida registrou True Ranges mais amplos. O TradingView descreve o ATR como medida de volatilidade que pode refletir gaps e movimentos limitados ([guia de ATR]({source:tradingViewAverageTrueRangeSupport})).
O ATR usa a unidade de preço do gráfico, como pontos de índice ou dólares por barril. Isso ainda não é risco na moeda da conta: multiplicador, tick mínimo, quantidade e custo de execução também importam.
True Range vai além da amplitude do candle
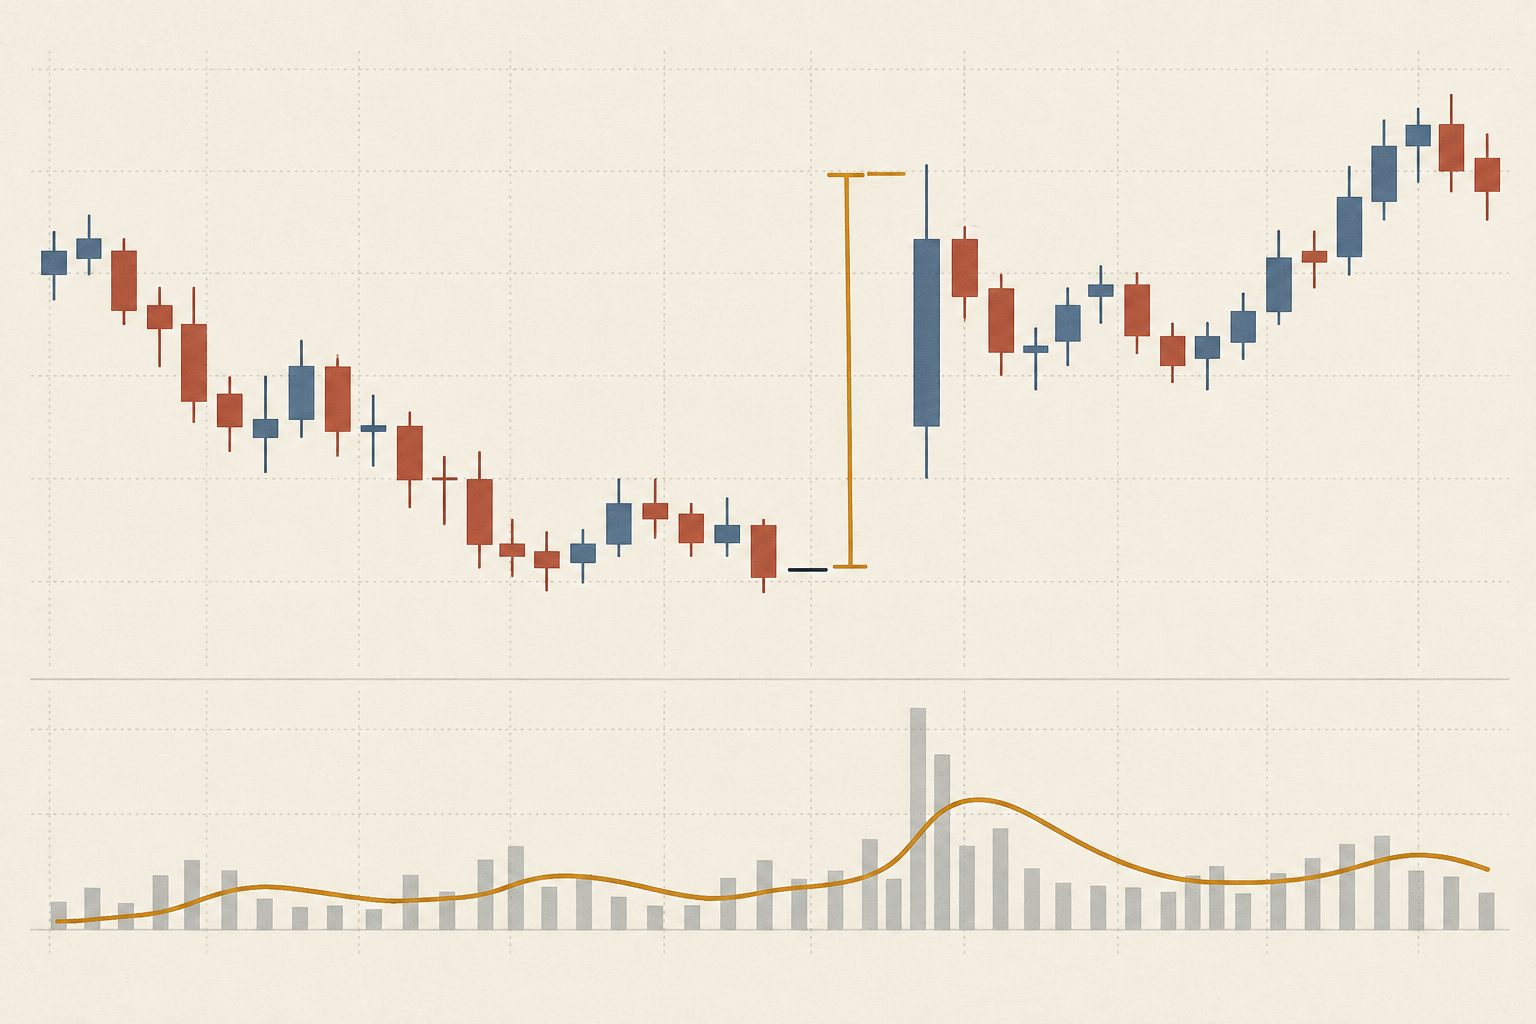
Para a barra t, calcule três distâncias e use a maior: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H e L são máxima e mínima atuais; C₍t−1₎ é o fechamento anterior.
Com fechamento em 100,00, máxima 105,20 e mínima 104,40, a amplitude da barra é 0,80; as distâncias do fechamento são 5,20 e 4,40. O True Range é 5,20 e inclui o gap. O TradingView documenta essas comparações; Pine usa máxima menos mínima quando falta o fechamento anterior ([built-ins]({source:tradingViewPineBuiltins})).
A suavização muda a resposta do ATR
Após o valor inicial, uma atualização Wilder para n períodos é ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. Com n = 14, ATR anterior 1,20 e novo True Range 2,60, temos (13 × 1,20 + 2,60) ÷ 14 = 1,30 ponto.
No TradingView, o padrão é RMA; também há SMA, EMA e WMA. Método, período e inicialização podem gerar resultados diferentes nas mesmas barras. Não presuma que RMA de 14 barras seja igual à média simples de 14 barras ([guia de ATR]({source:tradingViewAverageTrueRangeSupport})).
Use uma série que corresponda à operação
Registre produto e vencimento, intervalo das barras, sessão, fonte de dados, regra do fechamento anterior, suavização, período e uso de barras fechadas ou em formação. Uma série contínua pode emendar ou ajustar vencimentos; confira o contrato negociável e o rollover antes de dimensionar com base em uma faixa grande. Veja gráfico contínuo e contrato negociável de futuros.
O ATR pode mudar enquanto a barra se forma. Um backtest que atribui o valor final a uma decisão anterior usa informação futura. Defina se usa a última barra fechada ou uma estimativa ao vivo e mantenha esse horário nas avaliações.
Converta o múltiplo ATR em ticks válidos
Considere ATR hipotético de 1,30 ponto de índice e distância de 2 ATR: 1,30 × 2 = 2,60 pontos. O CME informa 5 dólares por ponto e tick mínimo de 0,25 ponto para Micro E-mini S&P 500. 2,60 ÷ 0,25 = 10,4 ticks; arredondar para fora a 11 ticks dá 2,75 pontos. A 1,25 dólar por tick, o risco planejado é 13,75 dólares por contrato antes dos custos ([especificações CME]({source:cmeMicroEMiniSP500ContractSpecifications})).
O múltiplo 2 é exemplo, não recomendação. Arredondar para a entrada estreita o stop abaixo da distância declarada. Confira tick e valor em cada produto: ponto ou pip não têm valor monetário universal. Veja valor do tick e multiplicador de futuros.
Use a distância para calcular a quantidade
Suponha orçamento hipotético de perda de 100 dólares e custo de ida e volta de 2 dólares por contrato. O denominador é 13,75 + 2 = 15,75 dólares. floor(100 ÷ 15,75) = 6 contratos, ou 94,50 dólares de risco modelado antes de slippage ou gap além do gatilho. Sete contratos somam 110,25 dólares. São números didáticos, não recomendação nem tarifa atual. A [lição do CME sobre tamanho de posição]({source:cmeProperPositionSize}) separa distância do stop e orçamento de risco.
O gatilho não garante preço de execução nem perda máxima. Mercado rápido, gap, execução parcial e stop-limit não executado podem piorar o resultado. Reduza a quantidade, considere contrato menor ou deixe a operação passar se o risco for excessivo. Não aproxime o stop para forçar uma quantidade. Veja dimensionamento de posição em futuros.
Separe ATR da tese e do sinal
Escolha o nível que invalida a ideia da operação e use ATR para comparar a distância com faixas recentes. O múltiplo não prova significado estrutural, reversão naquele nível ou expectativa positiva. Dois ATR podem ser apertados demais em um caso e largos em outro.
O ATR bruto tende a ser maior em instrumentos com preço nominal alto. ATR dividido pelo preço (ATR%) normaliza a escala, mas não converte para dólares, não iguala liquidez e não incorpora multiplicadores diferentes. Use a medida adequada à decisão.
Fixe e registre as configurações
Antes de avaliar resultados, fixe período, suavização, timeframe, sessão, série, referência a barra fechada, múltiplo, direção do arredondamento, custos e premissas de execução. Registre toda a busca se comparar combinações e avalie a regra em dados posteriores. Inclua spread, tarifas, slippage, gaps e stops não executados.
Anote vencimento, valor e horário do ATR, fechamento anterior, dados de TR, fórmula, distância bruta, ticks arredondados, valor do tick, quantidade, custos e execução real. O diário permite reproduzir a estimativa. Veja como definir um stop-loss em futuros.
Perguntas frequentes
Q1O ATR prevê o próximo movimento?
Não. Mede o tamanho dos True Ranges recentes conforme dados e suavização escolhidos. Não informa direção nem garante faixa semelhante.
Q2ATR de 14 períodos é sempre correto?
Não. Quatorze é um padrão comum, não um ótimo universal. Intervalo, sessão, instrumento e horizonte de decisão definem o que ele mede.
Q3Todo stop de futuros deve ficar a dois ATR?
Não. O múltiplo é um parâmetro, não distância validada para toda operação. Defina invalidação e risco primeiro e teste ticks e custos realistas.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Fechamento anterior 100,00; máxima seguinte 105,20 e mínima 104,40. Qual é o True Range?
Escolha uma resposta para ver a explicação