

Estimador de covariância de Hayashi–Yoshida: preços assíncronos
Entenda como o estimador de Hayashi–Yoshida usa intervalos de retorno sobrepostos para estimar a covariância integrada quando os ativos são negociados em horários diferentes e conheça os limites do método.
Neste guiaPor que a covariância entre preços de ativos fica difícil quando os horários de negociação diferem
Resumo breve
O estimador de Hayashi–Yoshida (HY) mede a covariância integrada de duas séries de preços observadas em horários diferentes. Ele combina incrementos de retorno quando os intervalos de tempo se sobrepõem, sem precisar interpolar primeiro o preço de um ativo para os timestamps do outro. Na forma clássica, o HY trata a amostragem assíncrona sob um modelo de difusão; ele não remove o ruído de microestrutura nem transforma uma estimativa de covariância em previsão.
Por que a covariância entre preços de ativos fica difícil quando os horários de negociação diferem
Dois ativos podem ser negociados no mesmo horário de mercado e ainda assim em instantes distintos. Uma ação líquida pode ter vários negócios enquanto outra, menos ativa, fica sem nova negociação ou cotação. As variações de preço observadas formam grades temporais diferentes. O alvo estatístico pode ser a covariação contemporânea dos ativos, mas talvez não exista um par de retornos observados que cubra o mesmo intervalo.
Uma alternativa comum é colocar as duas séries em um relógio regular carregando o último preço observado. Isso gera colunas de retorno alinhadas, mas repetir o preço carregado não cria uma nova observação independente do preço latente. Retornos zero repetidos e movimentos posteriores de ajuste podem distorcer a co-movimentação medida. Epps mostrou que a correlação observada entre retornos de ações pode cair quando o intervalo de medição fica menor; observações assíncronas são um mecanismo importante, junto com outros efeitos dos dados de mercado. Esse padrão em intervalos muito curtos costuma ser chamado de efeito Epps (Epps, 1979).
Hayashi e Yoshida propuseram um estimador que trabalha com os incrementos assíncronos originais, sem escolher antes uma regra de interpolação. O estudo original estabeleceu consistência para preços de difusão sob condições de amostragem de alta frequência (Hayashi & Yoshida, 2005); um trabalho posterior derivou normalidade assintótica sob um esquema geral de amostragem assíncrona (Hayashi & Yoshida, 2008). A ideia central é simples, mas fácil de aplicar incorretamente: associe os incrementos pela sobreposição dos intervalos, não apenas pela proximidade dos timestamps.
Defina o alvo de covariância antes de calcular
Sejam \(X_t\) e \(Y_t\) os log-preços eficientes latentes de dois ativos ao longo de um horizonte comum \([0,T]\). Em um modelo simples de difusão contínua, escrevemos
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
com correlação Browniana instantânea \(d[W^X,W^Y]_t=\rho_t\,dt\). O alvo é a covariação integrada
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
Essa é uma quantidade de trajetória acumulada durante a janela de observação escolhida. Não é a covariância entre dois níveis de preço estáticos, nem se transforma automaticamente em correlação. A unidade é o produto das unidades dos dois retornos: se ambos os log-retornos são expressos em pontos percentuais, a estimativa fica em pontos percentuais ao quadrado. O guia de cálculo da volatilidade realizada apresenta a medida univariada baseada em retornos ao quadrado; o guia de variação quadrática explica a quantidade de trajetória que a covariância realizada multivariada amplia.
O alvo pode ser positivo ou negativo. Covariação integrada positiva significa que, na mesma janela, os incrementos de preço contribuíram sobretudo com produtos cruzados de mesmo sinal; covariação negativa indica predominância de produtos com sinais opostos. Nenhum dos sinais, por si só, demonstra por que os ativos se moveram juntos, se um causou o movimento do outro ou se uma regra de portfólio seria lucrativa.
Por que sincronizar pelo último preço pode distorcer a estimativa
Para calcular a covariância realizada comum, um analista pode escolher horários regulares e usar o preço mais recente de cada ativo. Isso é conveniente, mas o resultado pode depender da largura da grade e da convenção de interpolação. Quando um preço está desatualizado, vários pontos da grade repetem a mesma cotação. Uma atualização posterior pode então parecer um único retorno que cobre mais tempo do que o retorno pareado do outro ativo.
Isso pode deslocar a covariação contemporânea para componentes aparentes de defasagem ou atenuá-la em direção a zero conforme a grade fica mais fina. O resultado empírico inicial de Epps descreve a mudança da co-movimentação observada em intervalos curtos; trabalhos posteriores derivam o viés da covariância previous-tick quando a amostragem é assíncrona e os preços observados também contêm ruído. Assim, a queda da correlação em alta frequência é um padrão diagnóstico, não uma prova de que o horário assíncrono seja a única causa.
O HY evita uma escolha específica de sincronização ao manter o intervalo próprio de cada retorno observado. A qualidade dos timestamps continua importante: os dois ativos precisam usar um relógio comum, limites de sessão corretos e uma regra clara para o início e o fim do horizonte. O método também não corrige preços de transação ruidosos, cotações incorretas ou uma janela-alvo que misture sessões diferentes.
Combine retornos quando seus intervalos de observação se sobrepõem
Suponha que o ativo \(X\) seja observado em \(0=t_0<t_1<\cdots<t_n=T\), e o ativo \(Y\), em \(0=s_0<s_1<\cdots<s_m=T\). Os incrementos observados de log-retorno são
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
Associe a cada retorno os intervalos \(I_i=(t_{i-1},t_i]\) e \(J_j=(s_{j-1},s_j]\). O estimador HY é
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
O indicador inclui o produto cruzado quando os dois intervalos de retorno se sobrepõem por um período positivo. Compartilhar exatamente um ponto final não é uma sobreposição de duração positiva. Um incremento pode se sobrepor a vários incrementos do outro ativo, e cada par sobreposto entra uma vez. O procedimento não carrega preços para a frente nem divide um retorno em sub-retornos inventados.
No modelo clássico de difusão contínua, com intervalos de observação suficientemente frequentes e condições de amostragem adequadas, a soma converge para a covariação integrada à medida que o maior intervalo diminui. O resultado original trata da observação assíncrona; ele supõe que os preços observados não estejam contaminados pelo ruído de microestrutura comum em dados brutos de ticks.
<!-- learn:illustration -->
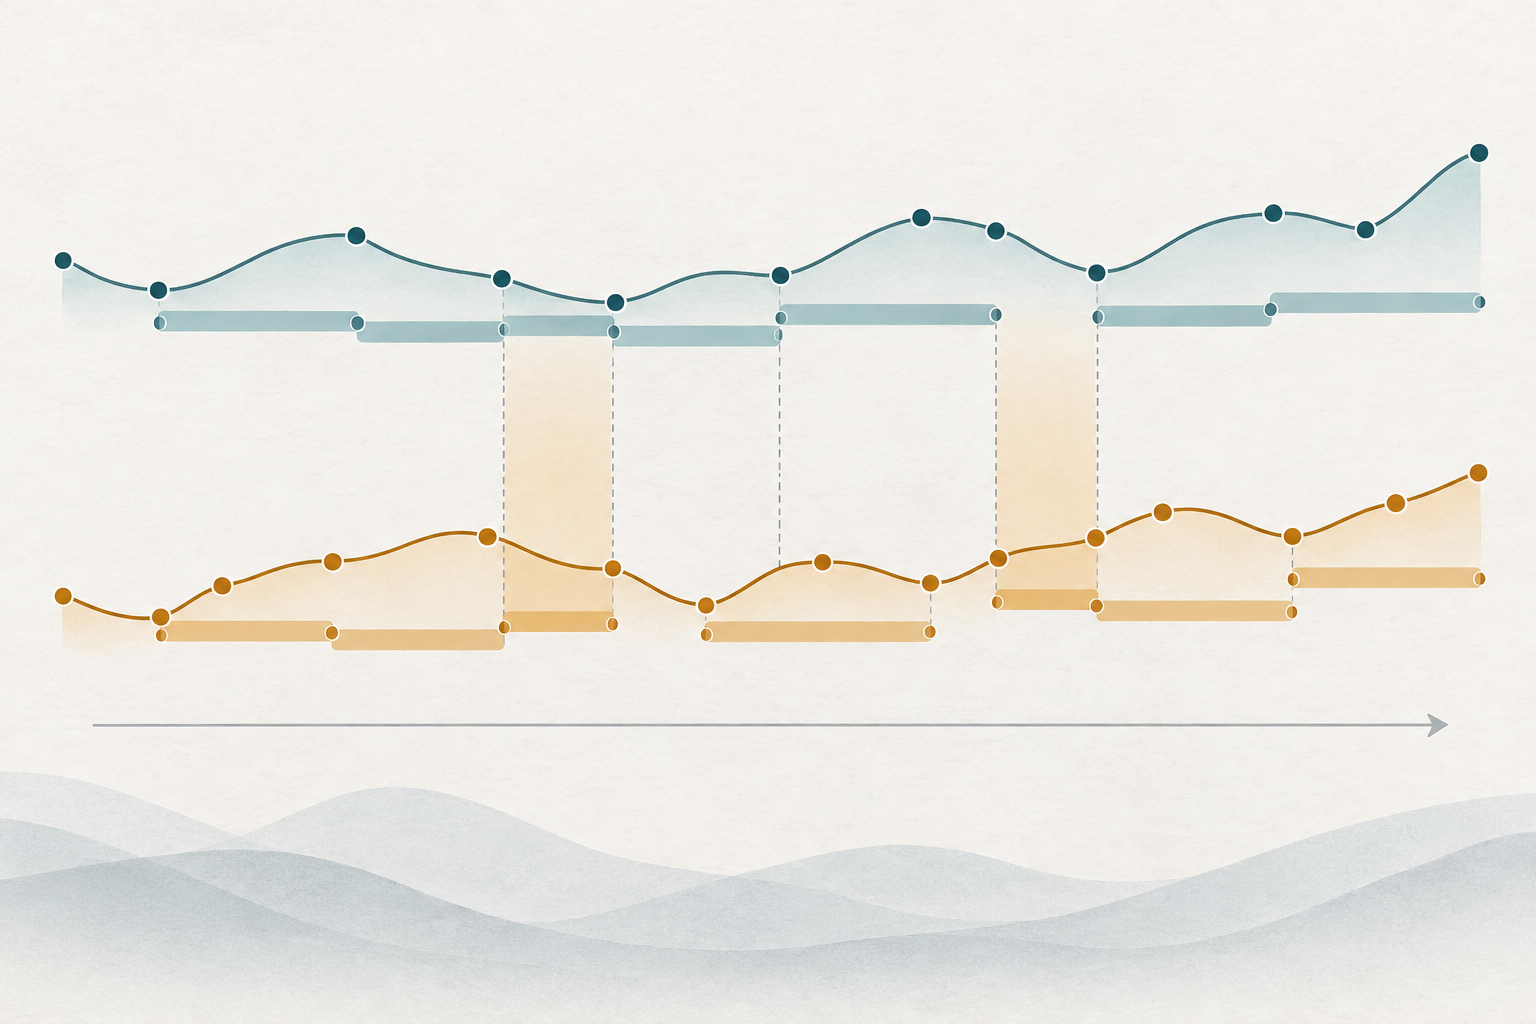
Reproduza um pequeno cálculo hipotético de sobreposição
Suponha que dois ativos sejam observados durante a mesma sessão de cinco unidades. A tabela mostra log-retornos hipotéticos em pontos percentuais e os intervalos cobertos por cada retorno. Os horários são escalonados, então os pontos finais nem sempre coincidem.
| Intervalo do ativo X | Retorno | Intervalo do ativo Y | Retorno | Produto da sobreposição |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
Por exemplo, o primeiro intervalo de \(X\) se sobrepõe ao primeiro intervalo de \(Y\) de 0 a 1,0 e ao segundo de 1,0 a 1,8; por isso, os dois produtos entram. O próximo retorno de \(X\) se sobrepõe ao segundo retorno de \(Y\) de 1,8 a 2,4 e ao terceiro de 2,4 a 3,2. Os últimos pares de \(X\) contribuem com \(0.02-0.01\ \mathrm{pp}^2\). A soma dos seis produtos incluídos é
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
Um ponto percentual equivale a \(0.01\) nas unidades decimais de retorno; portanto, \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) em unidades decimais de log-retorno ao quadrado. Os dados são inventados apenas para tornar a conta reproduzível. O resultado é uma estimativa de covariância acumulada para essa janela, não um retorno de 0,39%, uma correlação ou uma observação de mercado.
Interprete o sinal e a escala sem transformar covariância em sinal
A soma positiva do exemplo significa que, entre os intervalos sobrepostos, os produtos positivo-positivo e negativo-negativo contribuíram mais do que os produtos negativos. Isso não quer dizer que cada ativo subiu 0,39%, nem que 39% de seus movimentos foram compartilhados. A covariância depende das unidades de retorno, da duração da janela e da atividade; um número maior pode refletir outra unidade ou horizonte, e não uma dependência padronizada mais forte.
Correlação não tem unidade e exige que a covariância seja escalada por estimativas de volatilidade. Uma razão simples construída com termos de variância amostrados ou estimados separadamente não é automaticamente uma estimativa válida de correlação. Em amostras finitas, ela pode até sair do intervalo \([-1,1]\). A covariância integrada, sozinha, também não distingue notícias comuns, ajuste de preços atrasado, exposição compartilhada ou outros mecanismos.
Em uma aplicação de portfólio, informe os pesos dos ativos, o horizonte, as unidades de retorno e a convenção de covariância. Não trate uma estimativa HY positiva como sinal de compra nem uma negativa como instrução de hedge. O guia de correlação entre pares de moedas e exposição compartilhada explica por que correlação e exposição comum exigem interpretação cuidadosa. Uma medida realizada histórica resume a janela escolhida; ela não prevê o próximo retorno nem garante que um hedge compense perdas futuras.
Conheça as hipóteses de amostragem e preço do HY clássico
O estimador clássico foi desenvolvido para preços do tipo difusão observados em tempos discretos e assíncronos. Uma aproximação prática exige observações suficientes para que o maior intervalo em cada série seja pequeno em relação à janela de análise. Longos períodos sem negócios deixam retornos largos, cujos produtos cruzados cobrem muitos movimentos possíveis; a fórmula ainda pode ser calculada, mas a aproximação de amostragem frequente pode ser fraca.
Preços de transação observados costumam conter bid–ask bounce, discretização de preços, cotações desatualizadas, latência e outros efeitos de medição. A regra de sobreposição do HY resolve a incompatibilidade de horários, mas não remove esses erros de preço. Griffin e Oomen estudam covariância realizada, ajustes de lead–lag e HY sob amostragem assíncrona com ruído de microestrutura iid e mostram que o desempenho relativo em amostras finitas depende das condições de ruído e correlação (Griffin & Oomen, 2011). Isso é um alerta contra descrever o HY simples como geralmente robusto a ruído.
O modelo também exige um horizonte comum defensável. Se um mercado fecha antes do outro, uma janela de calendário nominalmente igual pode não representar o mesmo período de negociação ativa. Conversão de fuso horário, mudanças de horário de verão, leilões, eventos corporativos, intervalos ausentes e filtros de valores extremos podem alterar o conjunto de sobreposições. Documente essas escolhas em vez de tratar timestamps como mero detalhe administrativo.
Escolha inferência e tratamento de ruído separadamente do estimador pontual
Uma estimativa pontual não é um intervalo de confiança. Hayashi e Yoshida demonstraram depois a normalidade assintótica sob um esquema geral de amostragem assíncrona, mas um erro-padrão aplicado ainda requer um estimador viável de variância e hipóteses compatíveis com o desenho amostral. Observações esparsas ou muito desiguais podem gerar grande incerteza mesmo quando a soma de sobreposições parece estável.
Para preços de alta frequência ruidosos, use um método projetado para lidar com ruído e assincronia ou justifique uma regra de amostragem e pré-processamento que limite o ruído. Christensen, Kinnebrock e Podolskij desenvolvem estimadores de covariância por pré-médias para modelos de difusão ruidosos com dados assíncronos, incluindo um estimador do tipo HY por pré-médias que pode ser aplicado sem alinhar primeiro os preços brutos (Christensen et al., 2010). Os kernels realizados multivariados de Barndorff-Nielsen e coautores têm como alvo a covariação sob ruído e negociação assíncrona e são construídos para produzir estimativas de covariância semidefinidas positivas (Barndorff-Nielsen et al., 2011). O guia do estimador de realized kernel explica essa alternativa com mais detalhe.
Essa propriedade matricial importa quando um otimizador de portfólio ou sistema de risco precisa de uma matriz de covariância coerente. Estimativas HY par a par calculadas em conjuntos de sobreposição diferentes não garantem que a matriz montada seja semidefinida positiva. Não “corrija” a matriz silenciosamente alterando autovalores: informe qualquer projeção, shrinkage ou estimador alternativo como uma etapa de modelagem separada. Estimadores robustos a ruído também têm escolhas de ajuste e hipóteses; não são correções automáticas para todo defeito de dados de mercado.
Relate uma estimativa reproduzível e seus limites
Um relatório útil identifica as duas séries de preços e se são negócios, cotações ou pontos médios; o relógio e a sessão comuns; o início e o fim de \([0,T]\); a transformação dos retornos; a convenção de sobreposição; o resumo dos intervalos de amostragem; e o estimador utilizado. Mostre as unidades de covariância e a janela. Informe o tratamento de observações desatualizadas, valores extremos, saltos, leilões e ruído de microestrutura. Se os dados forem assíncronos, diga se foram usados os intervalos originais ou se os preços foram sincronizados antes.
Não anualize a covariância integrada por hábito. Se converter a estimativa da janela em uma taxa ou número anualizado, informe a hipótese de escala temporal e como são tratados períodos noturnos e fechamentos de mercado. Se usar o resultado para estimar correlação, informe os estimadores de variância no denominador e verifique as restrições da matriz resultante. Essas escolhas de relato afetam a interpretação tanto quanto a fórmula de sobreposição.
O estimador de Hayashi–Yoshida é útil porque oferece uma maneira direta e reproduzível de acumular produtos cruzados de intervalos assíncronos sem inventar preços sincronizados. Sua garantia clássica depende de uma estrutura adequada de difusão sem ruído e de amostragem suficientemente frequente. Ele não demonstra causalidade, não resolve o ruído de microestrutura nem promete hedge ou regra de negociação confiável. Mantenha esses limites junto da estimativa.
Perguntas frequentes
Q1O estimador HY exige que os dois ativos sejam negociados no mesmo instante?
Não. Ele foi projetado justamente para lidar com essa diferença de horários. Multiplica os retornos quando seus intervalos de tempo se sobrepõem, mesmo que os timestamps de observação sejam diferentes.
Q2O HY funciona diretamente com preços de transação ruidosos?
O estimador clássico trata a amostragem assíncrona sob um modelo de difusão, não qualquer ruído de microestrutura. Bid–ask bounce, preços discretos, cotações desatualizadas e efeitos relacionados podem exigir um método separado robusto a ruído ou um procedimento de amostragem cuidadosamente justificado.
Q3A estimativa HY é uma correlação?
Não. Ela estima covariância integrada, cuja unidade é o produto das unidades de retorno. Correlação exige escala de volatilidade, e estimativas de amostras finitas com dados assíncronos podem não obedecer a todas as restrições de uma matriz de correlação.
Q4Posso usar uma estimativa HY positiva como sinal de negociação?
Não por si só. Ela resume produtos cruzados em uma janela histórica; não demonstra causalidade, não prevê co-movimentação futura e não considera custos de execução nem mudanças no risco.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Quais pares de retornos entram na soma clássica de Hayashi–Yoshida?
Escolha uma resposta para ver a explicação
Glossário de opções
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Ler o guia completoQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Ler o guia completo