

Modelo HAR-RV explicado: previsões de volatilidade diária, semanal e mensal
Entenda como o HAR-RV combina volatilidades realizadas diárias, semanais e mensais para prever um período futuro e conheça os limites de sua interpretação e de suas previsões
Neste guiaO que o HAR-RV prevê
Resumo breve
O HAR-RV prevê uma medida futura de volatilidade realizada a partir de medidas recentes resumidas em diferentes horizontes. Seus termos diários, semanais e mensais formam uma regressão compacta que pode reproduzir alguns padrões semelhantes aos de memória longa, mas o modelo não tem memória longa verdadeira e suas previsões dependem da definição da volatilidade e do horizonte escolhido
O que o HAR-RV prevê
O modelo autorregressivo heterogêneo de volatilidade realizada é normalmente chamado de HAR-RV. Ele prevê uma medida futura de volatilidade realizada usando medidas recentes resumidas em vários horizontes. Uma especificação diária comum utiliza um dia de negociação concluído, a média de cinco dias de negociação e a média de 22 dias de negociação. Essas janelas são entradas da regressão; uma previsão HAR-RV para o próximo dia continua sendo uma previsão de um dia.
O modelo é uma referência transparente para representar a persistência da volatilidade realizada. Sua estrutura aditiva facilita a estimação por regressão linear e a comparação com um modelo baseado em retornos, como o GARCH. Trata-se de uma especificação de previsão, não de uma regra para decidir quando entrar em uma operação, qual deve ser o tamanho da posição ou se um ativo é atraente.
O artigo original de Corsi descreve o modelo como uma cascata aditiva de componentes de volatilidade em diferentes escalas de tempo. A ideia de horizontes de mercado heterogêneos motivou a estrutura, mas a regressão não identifica operadores específicos nem prova que certos grupos de investidores causaram a persistência observada. Interprete os termos diário, semanal e mensal como resumos estatísticos da volatilidade passada.
Defina a medida de entrada de volatilidade realizada
Para uma sessão concluída \(t\), uma medida comum de variância realizada soma os retornos intradiários ao quadrado:
\[ RV_t = \sum_{i=1}^{M} r_{t,i}^{2} \]
Aqui, \(r_{t,i}\) é o retorno do intervalo intradiário \(i\), e \(M\) é o número de intervalos incluídos. A soma tem unidades de retorno ao quadrado. Este guia usa deliberadamente a variância realizada nessa escala em todos os componentes HAR e exemplos de previsão. O HAR-RV original de Corsi (2009), por sua vez, usa medidas de volatilidade realizada na escala da raiz quadrada. As convenções são relacionadas, mas não devem ser misturadas em uma mesma regressão. Mantenha as entradas diárias, semanais e mensais e o alvo da previsão em uma única escala. O guia de cálculo da volatilidade realizada apresenta as escolhas de mensuração.
O intervalo de amostragem, a fonte de preços, a sessão de mercado e o tratamento dos retornos overnight definem o que \(RV_t\) mede. Por exemplo, uma soma construída apenas com retornos intradiários da sessão regular não inclui automaticamente o movimento entre o fechamento e a abertura. A amostragem intradiária também pode sofrer influência de ruído de cotações e de outras características da microestrutura do mercado. Hansen e Lunde (2006) estudam como o ruído de microestrutura afeta a mensuração da variância realizada. Andersen, Bollerslev, Diebold e Labys desenvolvem a relação entre observações de alta frequência, volatilidade realizada e variação de retornos em frequências menores; esse arcabouço não torna intercambiável toda regra de amostragem.
Use uma definição consistente para o histórico, os preditores e o alvo da previsão. Trocar retornos de cinco minutos por retornos de um minuto, ou a cobertura da sessão regular por retornos entre fechamentos, pode alterar a série. Isso não é apenas um detalhe de formatação: os coeficientes estimados e a previsão avaliada também podem mudar.
Agregue as medidas diárias, semanais e mensais
Considere \(RV_t^{(d)}=RV_t\) como a medida diária. Uma construção comum calcula o componente semanal como a média dos cinco valores diários concluídos mais recentes e o componente mensal como a média dos 22 valores mais recentes:
\[ RV_t^{(w)} = \frac{1}{5}\sum_{j=0}^{4}RV_{t-j}, \qquad RV_t^{(m)} = \frac{1}{22}\sum_{j=0}^{21}RV_{t-j} \]
Os divisores fazem desses componentes médias diárias de variância realizada em cada janela. Uma soma representaria a variância realizada acumulada no período. É possível usar qualquer convenção em um modelo definido separadamente, mas a fórmula, o alvo e as unidades precisam ser compatíveis.
As janelas se sobrepõem. A observação diária mais recente também entra nas médias semanal e mensal, e as observações da semana estão incluídas na janela mensal. Assim, os preditores resumem partes relacionadas do mesmo histórico; não são medidas independentes. Os coeficientes também não devem ser interpretados como efeitos causais separados de três horizontes distintos.
As janelas de cinco e 22 observações normalmente se referem a sessões de negociação, não necessariamente a semanas e meses do calendário. Feriados de mercado, sessões ausentes ou um calendário diferente para contratos futuros exigem uma regra explícita. Registre o calendário das observações e como as janelas incompletas são tratadas antes de comparar estimativas entre ativos.
Escreva a regressão HAR-RV
Uma regressão HAR-RV diária básica de um passo é
\[ RV_{t+1}^{(d)} = \beta_0 + \beta_d RV_t^{(d)} + \beta_w RV_t^{(w)} + \beta_m RV_t^{(m)} + \varepsilon_{t+1} \]
O lado esquerdo é a variância realizada da próxima sessão concluída. Todos os preditores são conhecidos ao fim da sessão \(t\). O intercepto \(\beta_0\) e os coeficientes \(\beta_d,\beta_w,\beta_m\) são estimados com observações históricas; \(\varepsilon_{t+1}\) é o erro de regressão que resta após o uso dos preditores.
Na estimação por mínimos quadrados ordinários, os coeficientes minimizam a soma dos erros de previsão ao quadrado dentro da amostra para o alvo definido. Isso produz uma referência linear compacta sem estimar um coeficiente separado para cada defasagem diária. Corsi (2009) desenvolve a construção HAR-RV e apresenta resultados de previsão para os dados e as especificações de seu artigo. Esses resultados não garantem os mesmos coeficientes nem a mesma precisão para outro ativo, período ou medida de volatilidade realizada.
A notação varia entre artigos. Algumas especificações HAR usam logaritmos, outros estimadores de volatilidade realizada, defasagens adicionais ou janelas diferentes. Declare o alvo e a transformação escolhidos em vez de presumir que todo modelo chamado “HAR” usa a mesma equação.
Transforme a equação estimada em previsão
Depois de estimar os coeficientes, substitua os valores diário, semanal e mensal mais recentes para obter a previsão pontual da próxima sessão. O erro de regressão futuro não entra na previsão porque seu valor é desconhecido na origem:
\[ \widehat{RV}_{t+1\mid t}^{(d)} = \widehat{\beta}_0 + \widehat{\beta}_d RV_t^{(d)} + \widehat{\beta}_w RV_t^{(w)} + \widehat{\beta}_m RV_t^{(m)} \]
Em um cálculo hipotético, suponha que o intercepto estimado seja \(0.10\ \mathrm{bp}^2\) e que os coeficientes estimados sejam \(0.50\), \(0.30\) e \(0.15\), respectivamente. Suponha também que a medida diária mais recente seja \(4\ \mathrm{bp}^2\), a média de cinco dias seja \(3\ \mathrm{bp}^2\) e a média de 22 dias seja \(2\ \mathrm{bp}^2\). Então:
\[ 0.10 + 0.50(4) + 0.30(3) + 0.15(2) = 3.30\ \mathrm{bp}^2 \]
Este é um exemplo aritmético inventado, não são dados de mercado, resultado estimado nem alegação de desempenho. É uma previsão para a próxima sessão segundo o alvo e as unidades indicados. Tirar a raiz quadrada gera uma medida de volatilidade em pontos-base para a mesma sessão; a anualização requer uma convenção separada e declarada.
Para prever uma semana ou um mês inteiro, não basta renomear a previsão do próximo dia. Uma opção é estimar um modelo direto cujo lado esquerdo seja a variância realizada acumulada ou média da janela futura desejada. Outra é iterar previsões de um passo, o que exige uma regra clara para atualizar os preditores diários, semanais e mensais futuros. Defina o horizonte antes de avaliar as previsões. <!-- learn:illustration -->
Por que o modelo é chamado de aproximação de memória longa
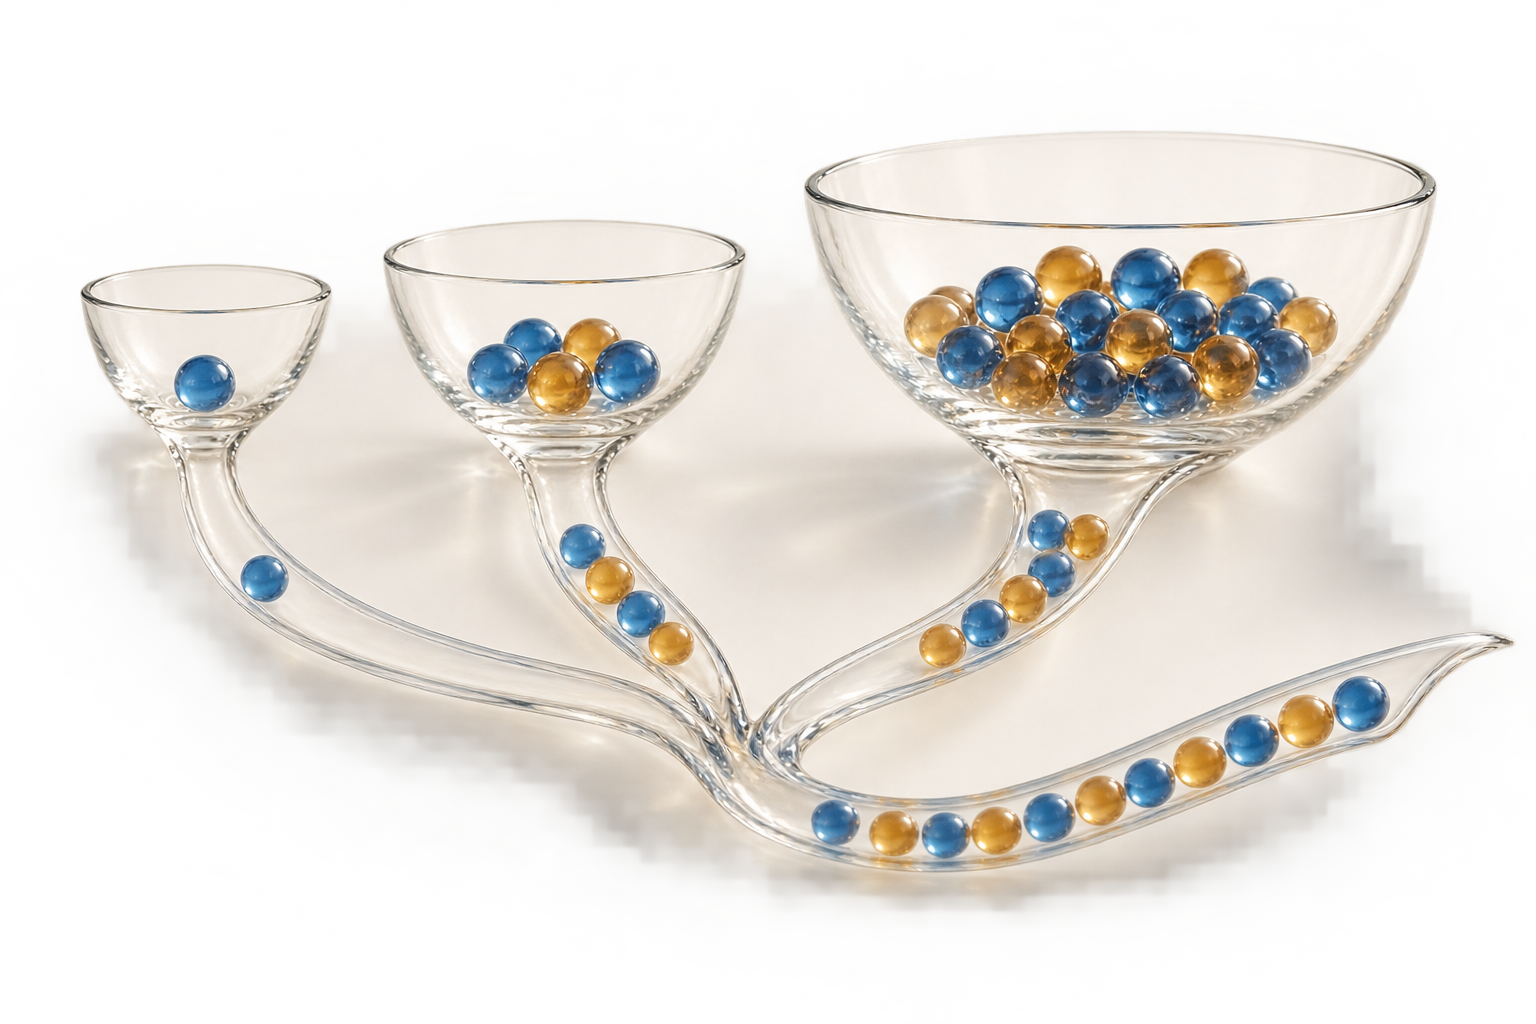
A volatilidade costuma mostrar persistência ao longo de muitas defasagens. Uma autorregressão longa pode representar essa dependência, mas usa muitos parâmetros. O HAR-RV comprime o histórico em algumas médias sobrepostas e pode reproduzir padrões empíricos semelhantes aos de memória longa com poucos coeficientes.
A palavra “aproximação” é importante. O artigo de Corsi afirma explicitamente que o HAR-RV não tem propriedades verdadeiras de memória longa, embora mostre que simulações podem reproduzir características associadas a retornos financeiros com memória longa. Portanto, o HAR-RV é uma aproximação prática de alguns padrões, não um processo fracionariamente integrado só porque a dependência dos dados decai lentamente.
Da mesma forma, os componentes diário, semanal e mensal não são um censo direto de investidores que negociam exatamente nessas frequências. A ideia de horizontes heterogêneos motiva a cascata, mas a regressão estimada não identifica tipos de investidores ou suas intenções nem estabelece um mecanismo causal. Limite a interpretação às entradas observadas e ao comportamento das previsões.
Saltos podem motivar uma extensão do HAR
Um grande salto de preço pode conter informações sobre a volatilidade futura que uma única medida de variância total não revela. Corsi, Pirino e Reno (2010) separam a variação contínua e descontínua com métodos de bipotência por limiar e estudam como a informação sobre saltos afeta as previsões de volatilidade. As melhorias relatadas, especialmente após saltos, valem para os estimadores, dados e desenho empírico daquele estudo.
Uma especificação HAR que considera saltos pode incluir medidas separadas dos componentes contínuo e associado a saltos, ou suas agregações defasadas. Isso cria novas escolhas: como detectar um salto, como estimar o componente contínuo e se a medida de salto está disponível na origem da previsão. Os termos “contínuo” e “salto” descrevem componentes de estimadores sob um modelo; não significam que a decomposição esteja livre de erros.
Mais termos podem melhorar a previsão em uma amostra e acrescentar ruído de estimação em outra. Compare a extensão com saltos a uma referência HAR-RV simples usando as mesmas origens, horizonte, alvo e conjunto de informações. Não conclua que todo salto prevê volatilidade mais alta ou que a extensão terá melhor desempenho em todos os mercados.
A mensuração e o horizonte mudam o resultado
Os coeficientes HAR-RV dependem da série de volatilidade realizada usada na estimação. A frequência de amostragem, os limites da sessão, o tratamento dos preços e observações ausentes podem alterar essa série. Os preditores semanais e mensais herdam essas escolhas porque são médias dos valores diários medidos.
Separe a origem da previsão do intervalo do alvo. Se o modelo é estimado no fechamento de uma sessão, o alvo da próxima sessão deve usar o mesmo ativo, convenção de retorno, cobertura da sessão e unidades do alvo histórico. Se a medida exclui retornos overnight, não descreva a previsão como variância completa entre fechamentos sem um ajuste. Janelas de calendário, horizontes sobrepostos de vários dias e regras diferentes para feriados precisam de definições próprias.
O mesmo vale ao comparar o HAR-RV com outro modelo. Uma previsão diária de variância condicional do GARCH e uma previsão de variância realizada do HAR-RV só são comparáveis depois de alinhar os intervalos-alvo e as unidades. A regressão MIDAS oferece outra forma de relacionar observações em frequências diferentes, mas ainda é necessário especificar quais informações estavam disponíveis em cada origem.
Verifique a validade e compare modelos de forma justa
A variância realizada não é negativa, mas uma regressão linear sem restrições não força coeficientes nem previsões a serem não negativos. Em alguns dados, uma estimação por mínimos quadrados ordinários pode gerar uma previsão negativa fora da amostra. Uma especificação logarítmica ou uma estimação com restrições pode impor positividade de outra maneira, mas altera o modelo e o sentido dos coeficientes. Um piso para as previsões também é uma escolha de modelagem; defina-o antes da avaliação, não depois de ver qual modelo venceu.
Avalie as previsões fora da amostra de estimação e salve os valores disponíveis em cada origem. Alinhe proxy, alvo, horizonte, cobertura da sessão, unidades e datas comuns de avaliação. Informe como as previsões foram estimadas ou atualizadas e compare-as com uma referência declarada. Quando uma medida realizada é usada como proxy imperfeita, a ordenação esperada depende da relação com o alvo e da função de perda. Patton (2011) explica por que o ruído da proxy não torna toda comparação automaticamente confiável. O guia sobre QLIKE e erro quadrático aborda essas hipóteses de avaliação.
Uma perda menor significa que o modelo teve melhor pontuação para o alvo, proxy, amostra e função de perda escolhidos. Isso não demonstra que o modelo cause volatilidade, que a previsão diária seja um sinal de negociação ou que uma estratégia gere lucro após custos de execução e restrições de risco.
Perguntas frequentes
Q1HAR-RV é o mesmo modelo que GARCH?
Não. Uma regressão HAR-RV básica usa medidas defasadas de volatilidade realizada agregadas em vários horizontes. O GARCH modela a variância condicional por uma recursão própria baseada em retornos, embora extensões possam incluir outras entradas.
Q2O HAR-RV prova que os operadores seguem ciclos diários, semanais e mensais?
Não. Os rótulos descrevem janelas estatísticas de agregação. A regressão não identifica grupos reais de investidores nem prova que eles causaram a persistência da volatilidade.
Q3Uma previsão HAR-RV padrão pode ser negativa?
Sim. Mínimos quadrados ordinários não restringem os valores ajustados a serem não negativos. Um modelo transformado ou com restrições pode impedir previsões negativas, mas sua especificação e avaliação devem ser descritas explicitamente.
Q4Uma previsão HAR-RV para o próximo dia equivale a uma previsão semanal de volatilidade?
Não. O alvo semanal deve ser definido como uma medida acumulada ou média da semana futura, ou construído por um procedimento recursivo declarado. O horizonte e a cobertura do intervalo precisam corresponder ao uso pretendido. Pesquisa primária - Corsi (2009), “A Simple Approximate Long-Memory Model of Realized Volatility,” *Journal of Financial Econometrics*, 7(2), 174–196. - Andersen, Bollerslev, Diebold, and Labys (2003), “Modeling and Forecasting Realized Volatility,” *Econometrica*, 71(2), 579–625. - Corsi, Pirino, and Reno (2010), “Threshold Bipower Variation and the Impact of Jumps on Volatility Forecasting,” *Journal of Econometrics*, 159(2), 276–288. - Hansen and Lunde (2006), “Realized Variance and Market Microstructure Noise,” *Journal of Business & Economic Statistics*, 24(2), 127–161. - Patton (2011), “Volatility Forecast Comparison Using Imperfect Volatility Proxies,” *Journal of Econometrics*, 160(1), 246–256.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
No modelo HAR-RV diário básico, o que representam os termos semanal e mensal?
Escolha uma resposta para ver a explicação
Glossário de opções
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Ler o guia completoRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Ler o guia completo