

ETFs de renda fixa vencem? ETFs tradicionais e de vencimento definido
Entenda por que a maioria dos ETFs de renda fixa continua operando quando os títulos da carteira vencem, como ETFs com vencimento definido migram para caixa e distribuem o patrimônio líquido e por que o ano-alvo não garante o principal.
Neste guiaUm ETF de renda fixa tem data de vencimento?
Resumo breve
Um título pode ter uma data de vencimento contratual. Em geral, a cota de um ETF não vence só porque os títulos da carteira chegam ao vencimento. A maioria dos ETFs de renda fixa mantém a exposição substituindo ou ajustando posições. Alguns ETFs com vencimento definido são estruturados para encerrar em um ano específico, direcionar os recursos dos vencimentos para caixa ou equivalentes e distribuir o patrimônio líquido remanescente. O ano-alvo descreve o ciclo de vida planejado do fundo; não é uma promessa de devolver o investimento inicial. Este guia trata de ETFs de renda fixa listados nos EUA. O prospecto de cada fundo determina as datas e condições efetivas.
Um ETF de renda fixa tem data de vencimento?
Normalmente, os títulos dentro do fundo têm datas de vencimento, mas a cota do ETF não. Segundo a visão geral de ETFs da FINRA, a maioria dos ETFs de renda fixa oferece exposição contínua, enquanto alguns mantêm carteiras com vencimento-alvo. O vencimento de um título e a data planejada para encerrar um fundo são coisas diferentes.
Em um título individual, o emissor deve fazer os pagamentos previstos nos termos do papel. Se cumprir suas obrigações, pagará os juros finais e o valor de face no vencimento. Quem vende antes aceita o preço vigente no mercado secundário, que pode ser menor ou maior; veja a visão geral de títulos da FINRA.
Quem investe em ETF possui cotas do fundo, não um direito direto ao pagamento do principal de cada título. Quando uma posição vence, o dinheiro é recebido pelo fundo. O que acontece depois depende da estratégia e dos documentos do ETF.
O que acontece quando um título vence dentro de um ETF tradicional?
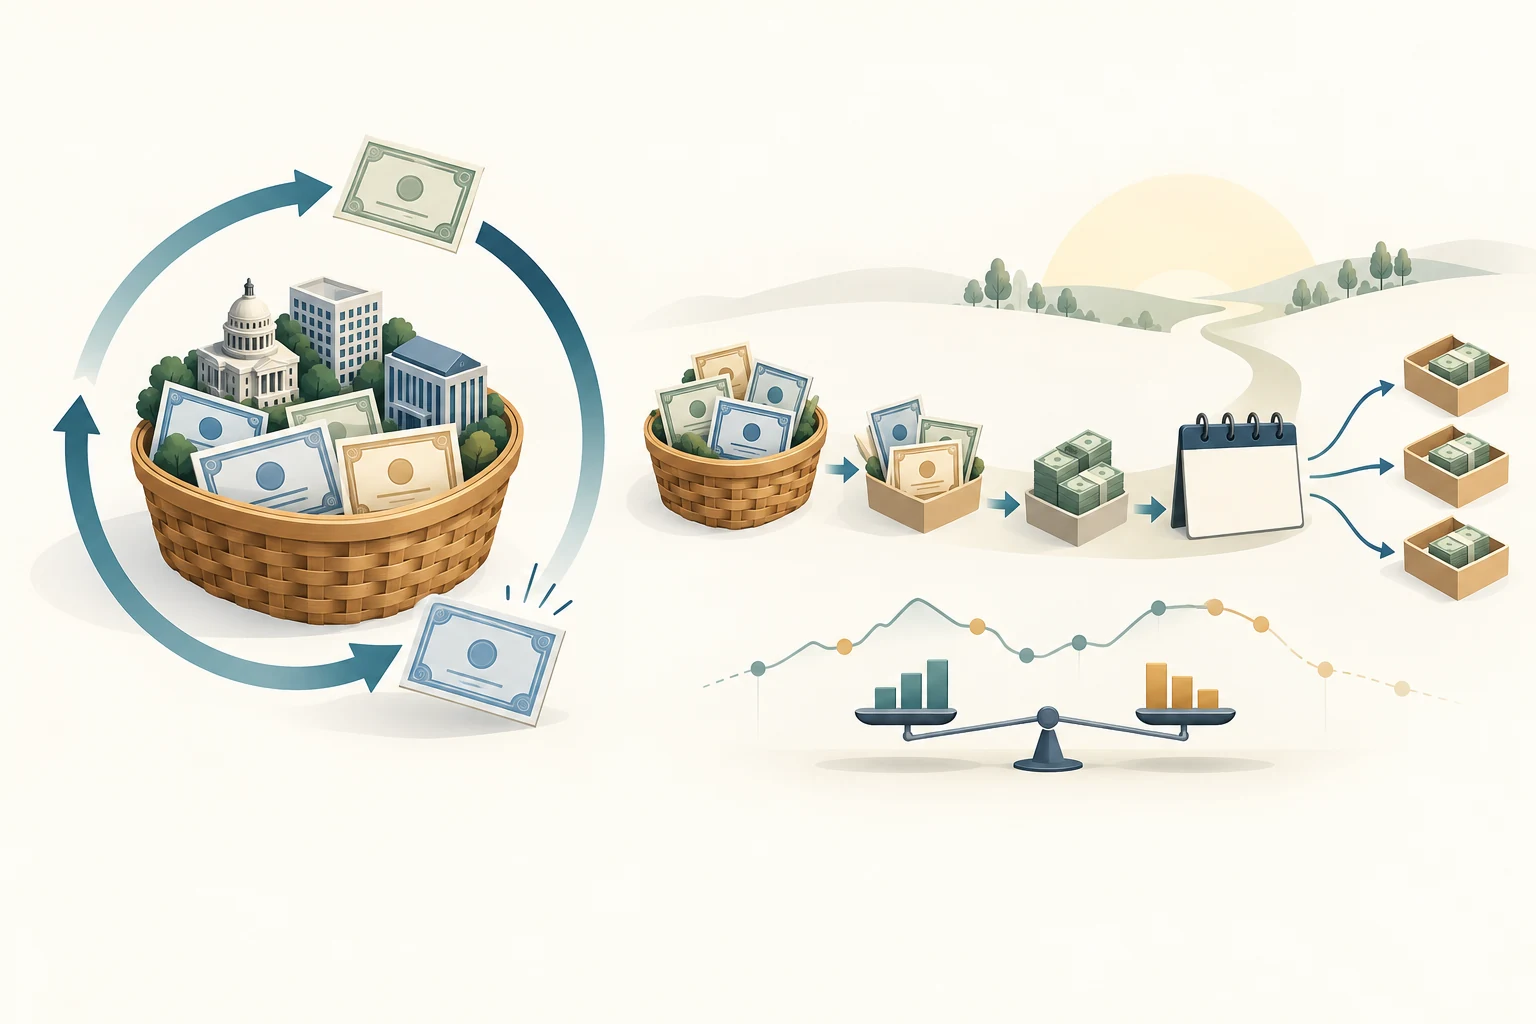
Em geral, um ETF tradicional de renda fixa busca manter a exposição, em vez de encerrar quando um título da carteira vence. O fundo recebe recursos de vencimentos, vendas, cupons ou resgates antecipados; pode usar o dinheiro para comprar outros títulos ou ajustar a carteira para continuar seguindo o índice ou mandato. O perfil de vencimentos muda com o tempo, mas as cotas do ETF continuam existindo, a menos que o fundo tome uma medida separada para fechar ou reorganizar sua estrutura.
Por isso, o prazo médio de vencimento de um ETF de renda fixa não é uma data em que todos os cotistas recebem o principal de volta. A carteira pode conter muitos títulos com cronogramas de pagamento diferentes, e as posições podem mudar. A FINRA descreve a maioria dos ETFs de renda fixa como investimentos de exposição contínua, embora alguns sejam estruturados em torno de um ano de vencimento específico.
O resultado de quem investe em um fundo tradicional vem das distribuições e das mudanças no valor de mercado da cota. Títulos vencidos podem aumentar o caixa do fundo, mas não geram o reembolso proporcional do preço de compra original de cada cotista.
O que significa vencimento definido para um ETF?
Um ETF com vencimento-alvo, vencimento definido ou estrutura bullet é montado em torno de títulos programados para vencer em um determinado ano-calendário e de um plano para encerrar o fundo. O ano no nome costuma indicar a janela de vencimento pretendida, mas os critérios de elegibilidade dos títulos, a data de encerramento e o processo de distribuição dependem de cada produto. Consulte o prospecto: o ticker ou o ano no nome não é uma data contratual de pagamento.
Um ETF com vencimento definido não é o mesmo que um fundo target-date para aposentadoria. Um fundo target-date geralmente altera a alocação de ativos ao longo do tempo conforme um horizonte de aposentadoria. No prospecto enviado à SEC do Vanguard Target Maturity 2027 Corporate Bond ETF, a Vanguard diferencia expressamente seu ETF de vencimento definido de um fundo target-date. O documento descreve um fundo que mantém títulos ligados a um ano-alvo e que planeja liquidar por volta de uma data indicada.
Essa estrutura pode funcionar como um degrau de uma escada de renda fixa, com fundos distintos para anos diferentes. Ela reúne vários títulos em uma cota negociada em bolsa, mas não torna o fundo equivalente a um título individual nem garante um pagamento fixo no ano indicado.
O que acontece quando o ETF de vencimento definido se aproxima do ano-alvo?
À medida que os títulos da carteira vencem ou são resgatados, o fundo pode transferir os recursos para caixa ou equivalentes, em vez de comprar títulos substitutos de prazo mais longo. A sensibilidade da carteira às taxas de juros pode diminuir perto da data final, e a renda pode mudar quando os títulos são substituídos por aplicações semelhantes a caixa. Os detalhes dependem do prospecto e dos ativos do fundo.
O guia para investidores do iShares iBonds descreve a transição da série para caixa e equivalentes à medida que os títulos vencem, seguida do cancelamento da listagem e da distribuição do patrimônio líquido restante. Dependendo do produto, os fundos iBonds terminam em outubro ou dezembro do ano indicado no nome. A Invesco descreve os BulletShares como fundos planejados para terminar em dezembro do ano designado; os recursos de títulos vencidos ou resgatados nos últimos seis meses podem ficar em caixa ou equivalentes. São exemplos específicos de emissores, não um cronograma universal.
A data final esperada e as datas do último pregão, do NAV final, do registro de cotistas e do pagamento podem ser diferentes. O prospecto da Vanguard descreve uma liquidação na data indicada ou perto dela, com distribuição posterior do patrimônio líquido remanescente após as obrigações. Consulte o prospecto vigente e os comunicados do fundo para confirmar a sequência.
A distribuição final devolve meu investimento inicial?
Não. No encerramento, o fundo distribui o patrimônio líquido remanescente conforme o processo de liquidação. O valor depende do patrimônio após despesas e obrigações; não é uma promessa de devolver o preço de compra de cada cotista nem um valor em dinheiro predeterminado. Além disso, a cotação da cota pode ter sido diferente do NAV quando você comprou ou vendeu.
O prospecto da Vanguard enviado à SEC diz que as distribuições e o valor da liquidação não podem ser previstos no momento do investimento. O resultado pode ficar acima ou abaixo do valor inicial e gerar ganho ou perda tributável. A iShares também afirma que seus fundos iBonds não são garantidos nem buscam devolver um valor predeterminado. A Invesco informa que distribuições e recursos de liquidação dos BulletShares são imprevisíveis na compra e podem superar ou ficar abaixo do investimento inicial.
Para avaliar o resultado, considere todos os fluxos: preço pago pela cota do ETF, distribuições recebidas, recursos da liquidação, custos de negociação e impostos aplicáveis à conta. A distribuição final, isoladamente, não é o retorno total do fundo. O fundo pode terminar acima ou abaixo do NAV inicial, e o resultado do investidor também depende do preço e do momento da compra.
O que pode mudar o valor do fundo ou o pagamento final?
ETFs com vencimento definido continuam sujeitos aos riscos de fundos de renda fixa enquanto operam. As taxas de juros e a avaliação da capacidade de pagamento do emissor podem alterar o valor de mercado dos ativos. Um emissor pode entrar em inadimplência, um título resgatável pode ser pago antes do previsto e os recursos talvez precisem ser reinvestidos a uma taxa diferente. O fundo também pode enfrentar restrições de liquidez, despesas, custos de negociação e diferenças de acompanhamento ou amostragem do índice. Uma data final planejada não elimina esses riscos.
O prospecto da Vanguard detalha riscos de juros, crédito, liquidez, resgate antecipado e acompanhamento para o próprio fundo. Também informa que cotas de ETF são negociadas a preços de mercado que podem ficar acima ou abaixo do NAV. As divulgações da Invesco sobre BulletShares também mencionam despesas, possibilidade de perda, distribuições variáveis e recursos de liquidação diferentes do investimento original. Essas informações são específicas do produto; examine os documentos do ETF que você está avaliando.
O ano-alvo também não congela o valor do ETF. Vender títulos antes do vencimento, o pagamento antecipado pelos emissores ou os custos acumulados podem alterar o caixa e o patrimônio líquido finais. Para entender a sensibilidade a juros, leia [duration e risco de juros em ETFs de renda fixa](/pt-BR/learn/why-bond-etfs-fall-when-interest-rates-rise-duration-explained). Para medidas de renda que não são pagamentos prometidos, veja [SEC yield, distribution yield e YTM da carteira de ETFs](/pt-BR/learn/etf-sec-yield-vs-distribution-yield-explained).
Como entram as distribuições, os impostos e as datas da corretora?
As distribuições mensais ou periódicas do fundo não equivalem ao pagamento final do principal de um título. A taxa de distribuição e a classificação tributária de um ETF com vencimento definido podem variar. O guia da iShares e o prospecto da Vanguard alertam que distribuições e recursos de liquidação podem afetar a classificação tributária do retorno. Ganhos ou perdas tributáveis podem depender do custo de aquisição e do tipo de conta. Consulte os documentos fiscais finais do fundo e procure um profissional qualificado para questões pessoais.
A data planejada de encerramento não informa exatamente quando o dinheiro ficará disponível na conta da corretora. Confira no comunicado do fundo o último dia de negociação, a data de avaliação, a data de registro, a data prevista de liquidação ou distribuição e eventuais ressalvas sobre o prazo. Pergunte à corretora como ela processa a distribuição final e se uma ordem em aberto ou uma compra perto da data-limite pode afetar a elegibilidade. Cada plataforma pode creditar os recursos em um dia diferente.
Se vender antes do encerramento, você recebe o preço de mercado da bolsa, que pode divergir do NAV, descontados os custos de negociação aplicáveis. Se mantiver as cotas até a liquidação, receberá a distribuição pelo processo do fundo e da corretora, não o valor de face de um título individual. Para etapas gerais de fechamento ou fusão de ETFs, veja [o que acontece quando um ETF fecha](/pt-BR/learn/what-happens-when-an-etf-closes-liquidation-vs-merger-explained).
ETFs com vencimento definido podem ser degraus de uma escada de renda fixa?
Eles podem ser estruturados para esse uso. Uma escada de renda fixa distribui os vencimentos ao longo de vários anos para que títulos ou posições de fundos vençam em momentos diferentes. Um ETF com vencimento definido reúne vários títulos em um fundo negociado em bolsa e tem um ano final planejado; os recursos podem ser usados ou reinvestidos em outro degrau. A Invesco apresenta os BulletShares como ferramentas para montar escadas, e a iShares descreve como combinar fundos iBonds com anos-alvo distintos.
A contrapartida é que a distribuição final varia. Diversificar entre títulos não elimina os riscos de crédito ou de mercado. Despesas, distribuições, transição para caixa e recursos de liquidação também diferem da posse direta de um único título. Uma escada construída com ETFs pode ajudar a organizar horizontes, mas não garante determinado valor em uma data específica.
O que conferir antes de associar o ano-alvo a uma necessidade de caixa?
Comece pelo prospecto vigente e pelo aviso de encerramento, não apenas pelo nome do fundo. Confirme o ano-alvo, a data final planejada, os títulos elegíveis, a possibilidade de resgate antecipado, quando começa a transição para caixa e como se calcula a distribuição final do patrimônio líquido. Confira as datas de referência dos dados de carteira, NAV, duration e yield. Compare a taxa de despesas e outros custos do fundo, qualidade de crédito, medidas de rendimento, NAV e cotação atuais e o método de acompanhamento ou amostragem.
Depois, considere sua situação: preço de compra e custo de aquisição, tratamento das distribuições, tipo de conta, possíveis efeitos tributários, últimos dias de negociação e registro e a estimativa da corretora para creditar a distribuição final em dinheiro. Se você precisa do dinheiro em uma data fixa, considere o cronograma do fundo e da corretora e reconheça que o valor é incerto.
A comparação útil não é apenas “ETF de renda fixa ou título individual”. Pergunte se você quer exposição contínua ao mercado de renda fixa ou uma carteira com ano final planejado; então compare os fluxos de caixa, riscos, custos e divulgações do produto específico. Trate o ano-alvo como um recurso de planejamento sujeito a condições, não como garantia do principal ou da data exata do pagamento.
Perguntas frequentes
Q1Um ETF de renda fixa devolve meu principal quando os títulos vencem?
Não como pagamento direto a cada cotista do ETF. Um ETF tradicional recebe os recursos dentro do fundo e geralmente continua administrando a carteira. Um ETF com vencimento definido pode fazer uma distribuição no encerramento planejado, mas o valor não tem garantia de corresponder ao preço pago.
Q2Um ETF com vencimento definido é igual a um fundo target-date?
Não. Um ETF de renda fixa com vencimento definido é organizado em torno de títulos que vencem em determinado ano e de um encerramento planejado do fundo. Um fundo target-date normalmente muda a alocação de ativos ao longo do tempo para uma meta como aposentadoria. Leia o prospecto: nomes parecidos podem descrever estruturas diferentes.
Q3Quando a corretora depositará a distribuição final do ETF?
Isso depende do cronograma de liquidação do fundo e do processamento da corretora. Confira no aviso vigente o último pregão, as datas de avaliação e registro e a previsão de distribuição, depois confirme o prazo com a corretora. O ano-alvo, sozinho, não é uma data exata de disponibilidade do dinheiro.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que costuma acontecer quando um título vence dentro de um ETF tradicional de renda fixa?
Escolha uma resposta para ver a explicação
Glossário de opções
Situação em que o preço de exercício da opção está muito próximo do preço de mercado do ativo subjacente. Ela pode não ter valor intrínseco relevante, mas ainda pode ter prêmio por causa do tempo e da incerteza restantes.
Ler o guia completoOpção de compraContrato que dá ao comprador o direito de comprar o ativo subjacente no preço de exercício, conforme seus termos. Quem vende o contrato assume a obrigação correspondente se o direito for exercido e atribuído.
Ler o guia completo