

Jak działa polityka pieniężna: od stóp procentowych do inflacji
Zobacz, jak decyzje banku centralnego wpływają na stopy rynkowe, kredyt bankowy, wydatki, zatrudnienie i ceny oraz dlaczego skutki są zróżnicowane i rozłożone w czasie.
W tym przewodnikuCo oznacza transmisja polityki pieniężnej?
Krótkie podsumowanie
**Mechanizm transmisji polityki pieniężnej** to zestaw kanałów, przez które decyzje banku centralnego wpływają na warunki finansowe, aktywność gospodarczą i ceny. Zmiana stopy polityki pieniężnej jest sygnałem początkowym, a nie poleceniem, które natychmiast zmienia oprocentowanie każdej pożyczki, zakupy gospodarstw domowych czy ceny. Na dalszy przebieg wpływają oczekiwania rynkowe, banki, umowy, ceny aktywów i decyzje dotyczące wydatków. Skutki mogą pojawiać się z opóźnieniem i różnić się między gospodarkami oraz ludźmi. {source:ecbMonetaryPolicyTransmission}
Co oznacza transmisja polityki pieniężnej?
Bank centralny zwykle zmienia instrument polityki, aby wpływać na krótkoterminowe warunki finansowe, a ostatecznie na realizację swoich celów gospodarczych. Instrumentem może być docelowa lub administracyjna stopa procentowa, zakupy aktywów, operacje kredytowe albo komunikaty o przyszłej polityce. Dostępne narzędzia i sposób ich stosowania różnią się między bankami centralnymi. Przykładowo, przegląd polityki Rezerwy Federalnej USA opisuje, jak jej decyzje wpływają na warunki finansowe i szerzej na gospodarkę. Ten poradnik dotyczy transmisji decyzji o stopach procentowych, a nie sposobu, w jaki bank centralny wybiera docelowy poziom stopy, ani przepisów prawnych obowiązujących w jednym kraju. {source:fedMonetaryPolicyTransmission}
Proces można przedstawić jako łańcuch: decyzje i komunikaty dotyczące polityki zmieniają oczekiwania co do warunków finansowych; rynki i instytucje finansowe dostosowują ceny lub dostępność kredytu; gospodarstwa domowe i firmy ponownie rozważają oszczędzanie, zaciąganie pożyczek, wydatki i inwestycje; te wybory wpływają na łączny popyt, zatrudnienie, płace i inflację. Łańcuch nie przebiega wyłącznie w jednym kierunku. Warunki finansowe i wyniki gospodarcze wpływają zwrotnie na oczekiwania i późniejsze decyzje polityczne.
Mechanizm transmisji nie jest pojedynczym wzorem o gwarantowanym wyniku. Ta sama zmiana polityki może przynieść różne skutki w zależności od sytuacji wyjściowej, tego, czego rynki już oczekiwały, zasad aktualizacji oprocentowania w umowach, kondycji banków i kredytobiorców oraz innych występujących szoków gospodarczych. Przegląd Europejskiego Banku Centralnego dotyczący mechanizmu transmisji opisuje kanały prowadzące od stóp oficjalnych przez rynek pieniężny, oprocentowanie kredytów i depozytów, oczekiwania, ceny aktywów i kredyt do wydatków i cen. {source:ecbMonetaryPolicyTransmission}
Od decyzji w sprawie polityki do warunków finansowych
Pierwszym krokiem jest zazwyczaj zmiana krótkoterminowej stopy procentowej, która wyznacza lub silnie oddziałuje na stawki jednodniowe na rynku pieniężnym. Stawki te są wykorzystywane na rynkach finansowych i mogą wpływać na wycenę krótkoterminowego finansowania. W Stanach Zjednoczonych Rezerwa Federalna wyjaśnia na przykład, jak zmiany stopy funduszy federalnych wpływają na inne krótkoterminowe stopy pożyczkowe i kredyty o zmiennym oprocentowaniu. Jest to przykład działania konkretnie Fedu; inny bank centralny może używać innego instrumentu lub modelu operacyjnego. {source:fedMonetaryPolicyTransmission}
Rynki finansowe patrzą także w przyszłość. Decyzja może zmienić oczekiwania dotyczące przyszłego przebiegu stóp polityki pieniężnej, co wpływa na rentowności obligacji długoterminowych, kursy walut i inne ceny aktywów. Jeśli inwestorzy spodziewali się decyzji, część dostosowania może nastąpić jeszcze przed jej ogłoszeniem. Jeśli komunikat zmienia oczekiwania dotyczące późniejszych decyzji, stopy długoterminowe mogą się zmienić nawet wtedy, gdy bieżąca stopa polityki pozostaje bez zmian. Bieżąca stopa jest więc tylko jednym z czynników kształtujących warunki finansowania kredytobiorców i inwestorów. {source:boeMonetaryPolicyTransmission2024}
Polityka pieniężna nie ustala bezpośrednio każdej stopy procentowej. Oprocentowanie kredytu bankowego może zależeć od stopy referencyjnej, własnych kosztów finansowania kredytodawcy, ryzyka kredytowego kredytobiorcy, zabezpieczenia, konkurencji i zasad zmiany oprocentowania zapisanych w umowie. Długoterminowa rentowność rynkowa może odzwierciedlać nie tylko oczekiwane przyszłe stopy krótkoterminowe, lecz także premie za termin i ryzyko. Poszczególne składniki mogą zmieniać się w różnym stopniu, a nawet w przeciwnych kierunkach. W wyjaśnieniu Banku Anglii dość szybki pierwszy etap — od Bank Rate do warunków finansowych — został oddzielony od późniejszych skutków dla realnej aktywności i inflacji. To użyteczne ujęcie, a nie obietnica stałego harmonogramu dla każdego rynku. {source:boeMonetaryPolicyTransmission2024}
Stopy procentowe, oczekiwania i realny koszt finansowania
Kanał stopy procentowej działa częściowo poprzez koszt pożyczania i korzyść z oszczędzania. Gdy stopy rosną, nowe kredyty mogą stać się droższe, a oprocentowanie części istniejących zobowiązań o zmiennej stopie może zostać zaktualizowane w ustalonym terminie. Gospodarstwo domowe może odłożyć większy zakup; firma może zrezygnować z inwestycji, której oczekiwana stopa zwrotu nie pokrywa już kosztu finansowania. Gdy stopy spadają, rachunek może przechylić się w drugą stronę. Są to bodźce, a nie automatyczne reakcje: znaczenie mają także dochody, zaufanie, dostęp do kredytu, ceny i plany.
Oczekiwania inflacyjne są ważne, ponieważ ludzie i firmy zwracają uwagę na siłę nabywczą przyszłych płatności. Sama nominalna stopa procentowa nie mówi, czy koszt pożyczania wzrasta w ujęciu realnym. Jeśli nominalna stopa rośnie, a jednocześnie zmienia się oczekiwana inflacja, oczekiwany realny koszt finansowania może wzrosnąć mniej lub bardziej niż stopa nominalna. Osobne obliczenie stopy znajdziesz w artykule o realnych i nominalnych stopach procentowych. Tutaj istotne jest to, że oczekiwania inflacyjne współkształtują transmisję polityki.
Dlatego komunikacja może mieć znaczenie obok faktycznej zmiany stopy. Jeśli bank centralny jest wiarygodny, jego wypowiedzi mogą wpływać na oczekiwania dotyczące przyszłej inflacji i przyszłych stóp. Firmy ustalające ceny lub płace oraz kredytodawcy określający warunki długoterminowe mogą reagować na te perspektywy. EBC opisuje oczekiwania jako kanał, przez który polityka może wpływać na stopy średnio- i długoterminowe oraz ustalanie cen, jednocześnie podkreślając, że transmisja wiąże się z długimi, zmiennymi i niepewnymi opóźnieniami. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
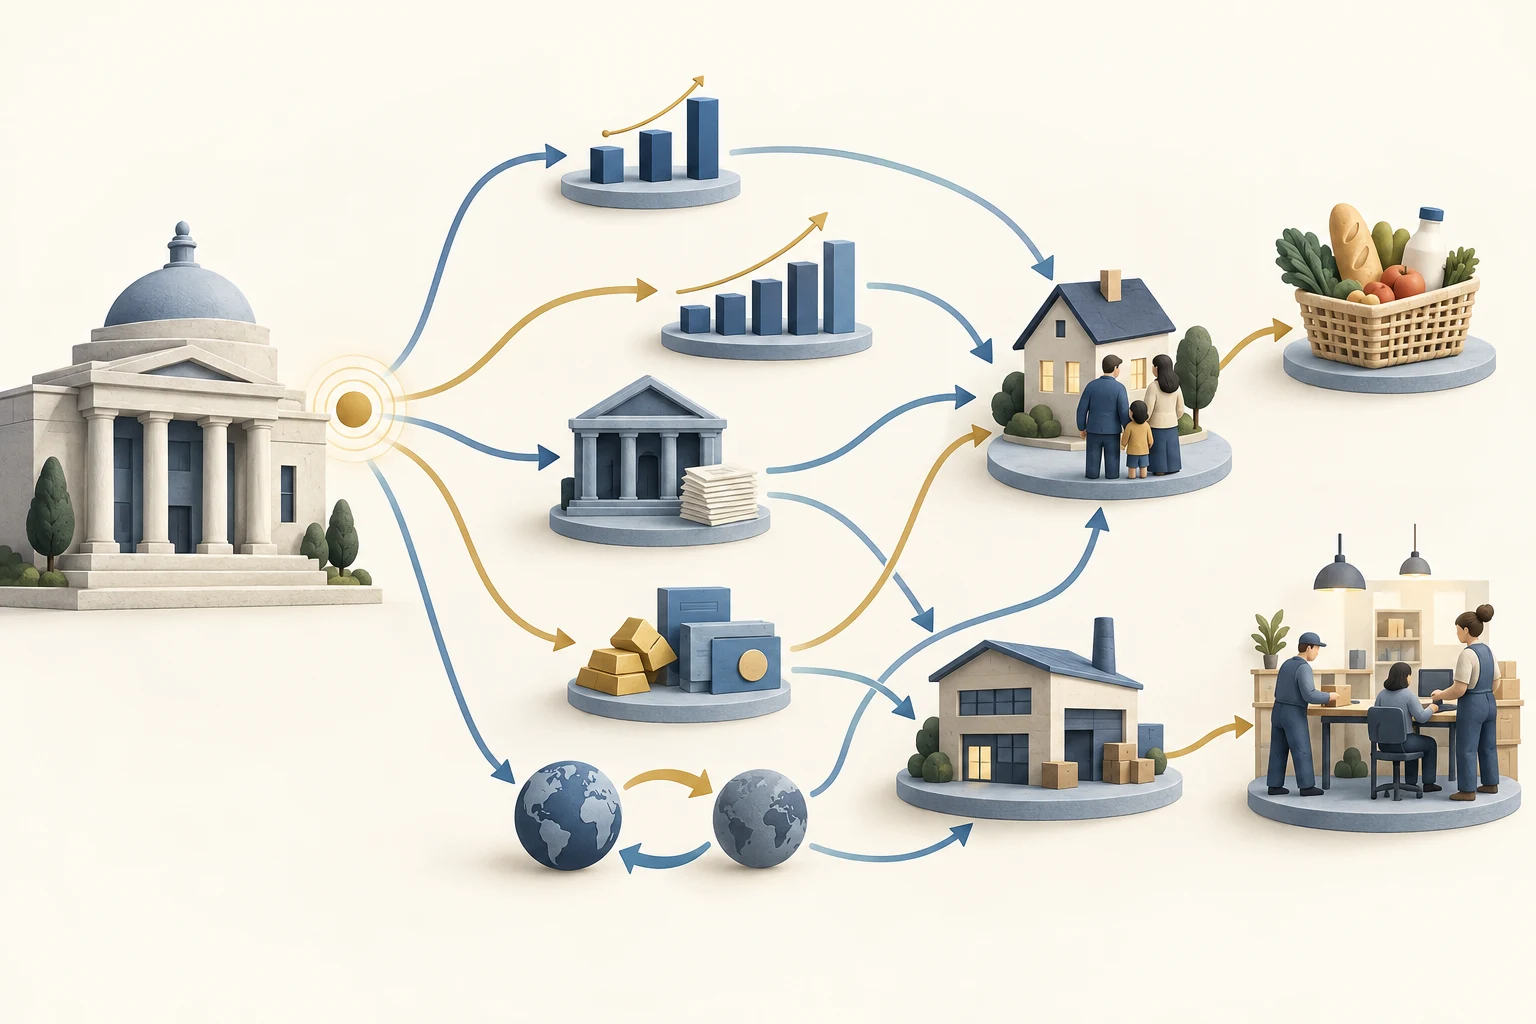
Diagram przedstawia sygnał polityki banku centralnego i kilka możliwych ścieżek przez stopy procentowe, kredyt bankowy, ceny aktywów i kursy walut. Ścieżki te łączą się z decyzjami gospodarstw domowych i firm, popytem, zatrudnieniem oraz cenami; mogą się nakładać i przebiegać z różną szybkością. To mapa pojęciowa, a nie zestaw zmierzonych skutków ani prognoza.
Banki, kredyt i przykład liczbowy
Banki i inni kredytodawcy pomagają w transmisji polityki, zmieniając cenę i dostępność kredytu. Koszty finansowania, bilans, konkurencja i ocena ryzyka kredytobiorcy mogą wpływać zarówno na oprocentowanie oferowane przez bank, jak i jego gotowość do udzielania kredytów. Zacieśnienie polityki może także oddziaływać na wartość zabezpieczeń lub zdolność kredytobiorców do spłaty, co może skłonić kredytodawców do zmiany kwot pożyczek, marż lub standardów kredytowych, a nie tylko stawki bazowej. Reakcje banków mogą być wzmacniane lub częściowo równoważone przez kredytodawców niebankowych i rynki kapitałowe. Badania opisywane przez Rezerwę Federalną wskazują, że koszty finansowania banków różnie reagują w poszczególnych cyklach polityki; nie oznacza to, że każdy kredytodawca lub kredytobiorca otrzyma taką samą zmianę oprocentowania. {source:fedMonetaryPolicyBankFundingCosts2025}
Skutki mogą się różnić także między gospodarstwami domowymi w tym samym kraju. Oprocentowanie kredytu o zmiennej stopie może zostać zaktualizowane wcześniej niż oprocentowanie kredytu o stałej stopie. Osoba oszczędzająca może otrzymać wyższe oprocentowanie depozytu, ale nie musi ono wzrosnąć w takim samym stopniu ani równie szybko jak stopy rynkowe. Przegląd EBC z 2026 roku dotyczący transmisji na gospodarstwa domowe w strefie euro opisuje niepełne i zróżnicowane przenoszenie zmian oraz różnice związane z bilansem gospodarstwa, dostępem do kredytu i strukturą rynku mieszkaniowego. Wnioski te dotyczą strefy euro i nie są uniwersalnymi szacunkami dla poszczególnych krajów. {source:ecbHouseholdTransmission2026}
Rozważmy celowo hipotetyczny przykład w fikcyjnej gospodarce. Gospodarstwo domowe ma kredyt o zmiennym oprocentowaniu i saldzie 20 000 jednostek waluty, oprocentowany obecnie na 5,00% rocznie. Bank centralny podnosi stopę polityki o 1 punkt procentowy. Załóżmy, że przy najbliższej aktualizacji oprocentowania kredytodawca podniesie stopę tego kredytu o 0,60 punktu procentowego, z 5,00% do 5,60%. Przeniesienie 0,60 punktu jest wymyślonym założeniem, a nie szacunkiem typowej reakcji kredytu.
W prostym obliczeniu za jeden rok, przy niezmienionym kapitale, bez opłat i bez spłaty kapitału w ciągu roku, odsetki wzrosłyby z 20 000 × 5,00% = 1 000 jednostek do 20 000 × 5,60% = 1 120 jednostek. Dodatkowe odsetki roczne wynoszą 120 jednostek. To obliczenie izoluje jeden kanał przepływu środków; faktyczna rata zależy również od amortyzacji, terminu aktualizacji, umowy i innych opłat. Kredyt o stałym oprocentowaniu nie musi zmienić oprocentowania w tym terminie, chociaż mogą zmienić się stawki nowych kredytów lub ofert refinansowania.
Przykład nie pokazuje pełnego wpływu na gospodarstwo domowe ani gospodarkę. Kredytobiorca może ograniczyć wydatki, wykorzystać oszczędności lub zmienić inne plany; osoba oszczędzająca może otrzymać inne odsetki; firmy, rynki aktywów i kursy walut mogą reagować równocześnie. Zmiana stopy oddziałuje na wiele bilansów, a nie tylko przez pomnożenie odsetek płaconych przez jedno gospodarstwo. {source:ecbHouseholdTransmission2026}
Ceny aktywów, majątek i zabezpieczenia
Zmiany stóp procentowych mogą wpływać na wartość aktywów takich jak obligacje, akcje i nieruchomości. Przy pozostałych warunkach bez zmian wyższa stopa dyskontowa obniża wartość bieżącą ustalonego strumienia przyszłych przepływów pieniężnych. Na rzeczywistych rynkach mogą się jednak zmieniać również oczekiwane przepływy pieniężne, premie za ryzyko, podaż i oczekiwania inwestorów. Dlatego po każdym ogłoszeniu decyzji politycznej cena aktywa nie musi poruszyć się w jednym przewidywalnym kierunku.
Ceny aktywów mogą z kolei wpływać na wydatki i kredyt. Gospodarstwo domowe, które czuje się zamożniejsze, może chętniej wydawać; firmie posiadającej wartościowsze zabezpieczenia może być łatwiej uzyskać kredyt. Spadek cen aktywów może osłabić te skutki lub zwiększyć ostrożność kredytodawców. Kanał majątkowy i kanał zabezpieczeń współdziałają ze stopami i podażą kredytu, zamiast działać jak odrębna, doskonale mierzalna dźwignia. Przegląd polityki Rezerwy Federalnej opisuje kanały przez stopy procentowe, ceny aktywów, bilanse gospodarstw domowych i firm oraz wydatki. {source:fedMonetaryPolicyTransmission}
Kursy walutowe i ceny importu
W otwartej gospodarce polityka pieniężna może również wpływać na kursy walutowe. Zmiana względnych oczekiwań dotyczących stóp może wpływać na atrakcyjność aktywów denominowanych w różnych walutach. Kursy reagują jednak także na ryzyko, oczekiwany wzrost gospodarczy, handel i wiele innych czynników. Podwyżka stopy polityki nie gwarantuje więc aprecjacji waluty, a znaczenie kanału kursowego różni się między gospodarkami.
Zmiana kursu może wpływać na koszt importowanych dóbr i nakładów w walucie krajowej, a także na cenę krajowego eksportu dla nabywców zagranicznych. Przeniesienie zmian na ceny konsumenckie zależy od tego, co jest importowane, jak firmy ustalają ceny, jakie obowiązują umowy i jaka jest szersza sytuacja rynkowa. Przegląd EBC opisuje zarówno kanał kursu walutowego, jak i możliwy wpływ na ceny importu. Więcej o tym, jak wagi handlowe i ceny względne wchodzą do miary kursu, wyjaśnia [poradnik o realnym efektywnym kursie walutowym](/pl/learn/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
Od warunków finansowych do popytu, miejsc pracy i cen
Zmiany kosztów finansowania, dostępu do kredytu, majątku i kursów walut mogą wpływać na konsumpcję i inwestycje. Gdy zmieniają się decyzje wielu gospodarstw i firm, łączny popyt na dobra i usługi może rosnąć lub spadać w stosunku do zdolności gospodarki do ich wytwarzania. Firmy mogą reagować, zmieniając produkcję, zatrudnienie, płace lub ceny. Kierunek i skala poszczególnych etapów zależą od warunków początkowych oraz innych czynników wpływających na popyt i podaż.
Uproszczony przebieg może wyglądać tak: bardziej restrykcyjne warunki finansowe mogą ograniczyć część pożyczek, wydatków i inwestycji; słabszy popyt może z czasem zmniejszyć presję na moce produkcyjne i ceny. Polityka pieniężna nie wytwarza jednak dóbr, nie naprawia łańcuchów dostaw i nie odwraca bezpośrednio szoku energetycznego. Jeśli zakłócenie podaży podnosi koszty, a produkcja spada, polityka może wpływać na popyt i trwałość presji inflacyjnej, nie przywracając od razu podaży. Rezerwa Federalna wyjaśnia, że jej polityka oddziałuje na zatrudnienie i inflację poprzez warunki finansowe i koszty kredytu, ale zależności nie są bezpośrednie ani natychmiastowe i znaczenie ma wiele innych czynników. {source:fedMonetaryPolicyTransmission}
Niektóre skutki mogą wpływać na ceny bez przechodzenia przez długi krajowy łańcuch popytu. Zmiany kursów walut mogą zmieniać ceny importu, a zakotwiczone lub zmieniające się oczekiwania inflacyjne mogą oddziaływać na ustalanie cen i płac. Kanały mogą się nakładać: słabszy popyt może wpływać na zatrudnienie i płace, podczas gdy zmiany kursu lub spreadów kredytowych mogą zmieniać koszty firm. Łączny wynik to wzajemne oddziaływanie tych reakcji, a nie suma niezależnych, stałych mnożników. {source:ecbMonetaryPolicyTransmission}
Dlaczego skutki są różne i jak analizować decyzję o stopach
Nie istnieje uniwersalne opóźnienie między decyzją polityczną a inflacją ani stała część zmiany stopy, którą każdy bank przenosi na klientów. Ceny rynkowe mogą szybko dostosować się do zmiany oczekiwań; oprocentowanie kredytów i depozytów może reagować wolniej; budżety gospodarstw domowych, plany inwestycyjne, zatrudnienie i ceny mogą zmieniać się w dłuższych i nakładających się okresach. EBC określa te opóźnienia jako długie, zmienne i niepewne. Bank Anglii podkreśla również, że stabilność finansowa wpływa na to, czy transmisja od stóp polityki do warunków finansowych przebiega skutecznie. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
Przebieg zależy między innymi od udziału zadłużenia o zmiennej i stałej stopie, zadłużenia gospodarstw i firm, finansowania i kapitału banków, struktury rynków finansowych, konkurencji, systemu walutowego oraz źródła szoku. Przegląd EBC dotyczący gospodarstw domowych opisuje różnice między kredytobiorcami i oszczędzającymi oraz między krajami strefy euro. Pomaga to wyjaśnić, dlaczego przykład jednego gospodarstwa nie może reprezentować całej gospodarki. Nie traktuj historycznej średniej ani wyniku modelu jako gwarantowanej reakcji na nową decyzję polityczną. {source:ecbHouseholdTransmission2026}
Oceniając twierdzenie dotyczące decyzji o stopach, zapytaj: jaki instrument polityki się zmienił i czego rynki już oczekiwały; która stopa rynkowa, kredytowa lub depozytowa faktycznie się zmieniła; czy stopa jest nominalna, czy skorygowana o oczekiwaną inflację; jakie obowiązują warunki umowy, aktualizacji oprocentowania i kredytu; oraz w jakim horyzoncie porównuje się produkcję, zatrudnienie lub ceny. Oddziel też zmianę polityki od innych szoków i ustal, czy dane twierdzenie jest opisem, szacunkiem przyczynowym czy prognozą. Sama kolejność zdarzeń nie dowodzi, że decyzja polityczna spowodowała każdą późniejszą zmianę.
Zobacz też, jak reguła Taylora ujmuje decyzję o stopie polityki, czym różnią się federal funds rate i prime rate, dlaczego oprocentowanie depozytów nie zmienia się jeden do jednego wraz ze stopą Fedu oraz dlaczego rentowności długoterminowych obligacji skarbowych mogą rosnąć po obniżce stóp Fedu. Te poradniki szerzej omawiają regułę ustalania stóp i konkretne przypadki transmisji dotyczące USA.
Częste pytania
Q1Czy bank centralny bezpośrednio ustala oprocentowanie każdej pożyczki?
Nie. Bank centralny ustala swój instrument polityki lub wpływa na niego oraz oddziałuje na krótkoterminowe warunki rynkowe. Długoterminowe stopy rynkowe i oprocentowanie poszczególnych kredytów lub depozytów zależą również od oczekiwań dotyczących przyszłych stóp, ryzyka, kosztów finansowania kredytodawców, konkurencji, cen aktywów i warunków umów.
Q2Ile trwa, zanim polityka pieniężna wpłynie na inflację?
Nie ma jednego opóźnienia właściwego dla każdej gospodarki i każdej decyzji politycznej. Rynki finansowe mogą szybko reagować na nowe informacje, natomiast aktualizacja oprocentowania kredytów, decyzje o wydatkach, zatrudnianiu i ustalaniu cen mogą trwać dłużej. Inne szoki mogą zmienić przebieg tych procesów, dlatego historyczna średnia nie jest dokładnym zegarem dla nowej decyzji o stopach.
Q3Czy podwyżka stóp zawsze obniża inflację?
Nie. Zacieśnienie polityki może z czasem ograniczyć popyt, ale na inflację wpływają również zakłócenia podaży, kursy walut, oczekiwania i inne czynniki. Zmiana stóp nie zwiększa od razu podaży, a sam zaobserwowany przebieg inflacji nie pokazuje, jak wyglądałaby ona bez tej zmiany.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co opisuje mechanizm transmisji polityki pieniężnej?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
Jasne definicje najważniejszych pojęć, od call, put i łańcucha opcji po IV, greki, open interest i max pain
Przeglądaj słownik opcji