

Jak działa tworzenie i umarzanie jednostek ETF
Poznaj rolę uczestników upoważnionych, jednostek kreacyjnych i koszyków papierów wartościowych oraz dowiedz się, dlaczego arbitraż może ograniczać premię lub dyskonto, ale tego nie gwarantuje.
W tym przewodnikuETF działa na dwóch różnych rynkach
Krótkie podsumowanie
Większość inwestorów kupuje i sprzedaje jednostki ETF na giełdzie. Uczestnicy upoważnieni (AP) tworzą lub umarzają duże pakiety jednostek bezpośrednio w funduszu, wymieniając je na koszyk aktywów albo gotówkę. Mechanizm może zbliżać cenę rynkową do wartości aktywów, ale nie gwarantuje konkretnej ceny ani realizacji zlecenia inwestora indywidualnego.
ETF działa na dwóch różnych rynkach
Na rynku wtórnym inwestorzy indywidualni i instytucjonalni kupują i sprzedają sobie jednostki ETF na giełdzie w trakcie sesji. Na rynku pierwotnym uczestnik upoważniony zawiera transakcję bezpośrednio z funduszem, aby utworzyć lub umorzyć duży pakiet jednostek. Biuletyn Investor.gov o ETF-ach wyjaśnia tę różnicę: inwestor indywidualny zazwyczaj zawiera transakcję z drugą stroną na rynku, a nie przekazuje swoich jednostek bezpośrednio funduszowi do umorzenia.
Artykuł dotyczy amerykańskich ETF-ów zarejestrowanych jako otwarte spółki inwestycyjne, w których tworzenie i umarzanie odbywa się w większych pakietach za pośrednictwem AP. Szczegóły koszyka, dopłaty gotówkowej i procedur zależą od funduszu; niektóre struktury podlegają odrębnym zasadom. Nie każdy produkt giełdowy ma strukturę zarejestrowanego ETF-u: ETP oparte na surowcach i ETN-y mogą działać inaczej. Przewodnik SEC dla ETF-ów opisuje zakres Rule 6c-11 i niektóre wyjątki. Nie wszystkie zarejestrowane ETF-y opierają się na Rule 6c-11; niektóre, w tym fundusze typu unit investment trust (UIT), mogą działać na podstawie innych zwolnień. W innych krajach zasady i procedury mogą się różnić.
AP jest upoważnionym pośrednikiem, a nie gwarantem ceny
Uczestnik upoważniony (AP) to zazwyczaj duży broker-dealer lub inna instytucja finansowa, która zawarła z funduszem umowę umożliwiającą bezpośrednie tworzenie i umarzanie jednostek. Investor.gov wyjaśnia, kim są AP i jaką pełnią rolę. Broker obsługujący inwestora indywidualnego nie musi być AP; nie trzeba też nim być, aby handlować ETF-em na giełdzie.
AP może równocześnie pełnić funkcję animatora rynku lub zarządzać innymi rodzajami ryzyka, ale są to odrębne zadania. Status AP nie zobowiązuje instytucji do handlu przez cały czas, oferowania określonej ceny ani utrzymywania premii lub dyskonta ETF-u na konkretnym poziomie.
Jak AP tworzy nowe jednostki ETF
Fundusz określa koszyk kreacyjny złożony z papierów wartościowych lub innych aktywów; może on zawierać także gotówkę wyrównującą różnicę. AP przekazuje funduszowi koszyk i wymaganą kwotę gotówki zgodnie z uzgodnioną procedurą. W zamian fundusz emituje duży pakiet jednostek ETF, zwykle nazywany jednostką kreacyjną. AP może potem sprzedać jednostki na rynku wtórnym, zatrzymać je albo wykorzystać do rozliczenia innych pozycji.
Koszyk może odzwierciedlać portfel funduszu, a jego polityka może dopuszczać koszyki niestandardowe lub składnik gotówkowy. Ostateczna reguła SEC Rule 6c-11 wymaga od funduszy, które się na niej opierają, pisemnych procedur tworzenia i przyjmowania koszyków, w tym kontroli koszyków niestandardowych.
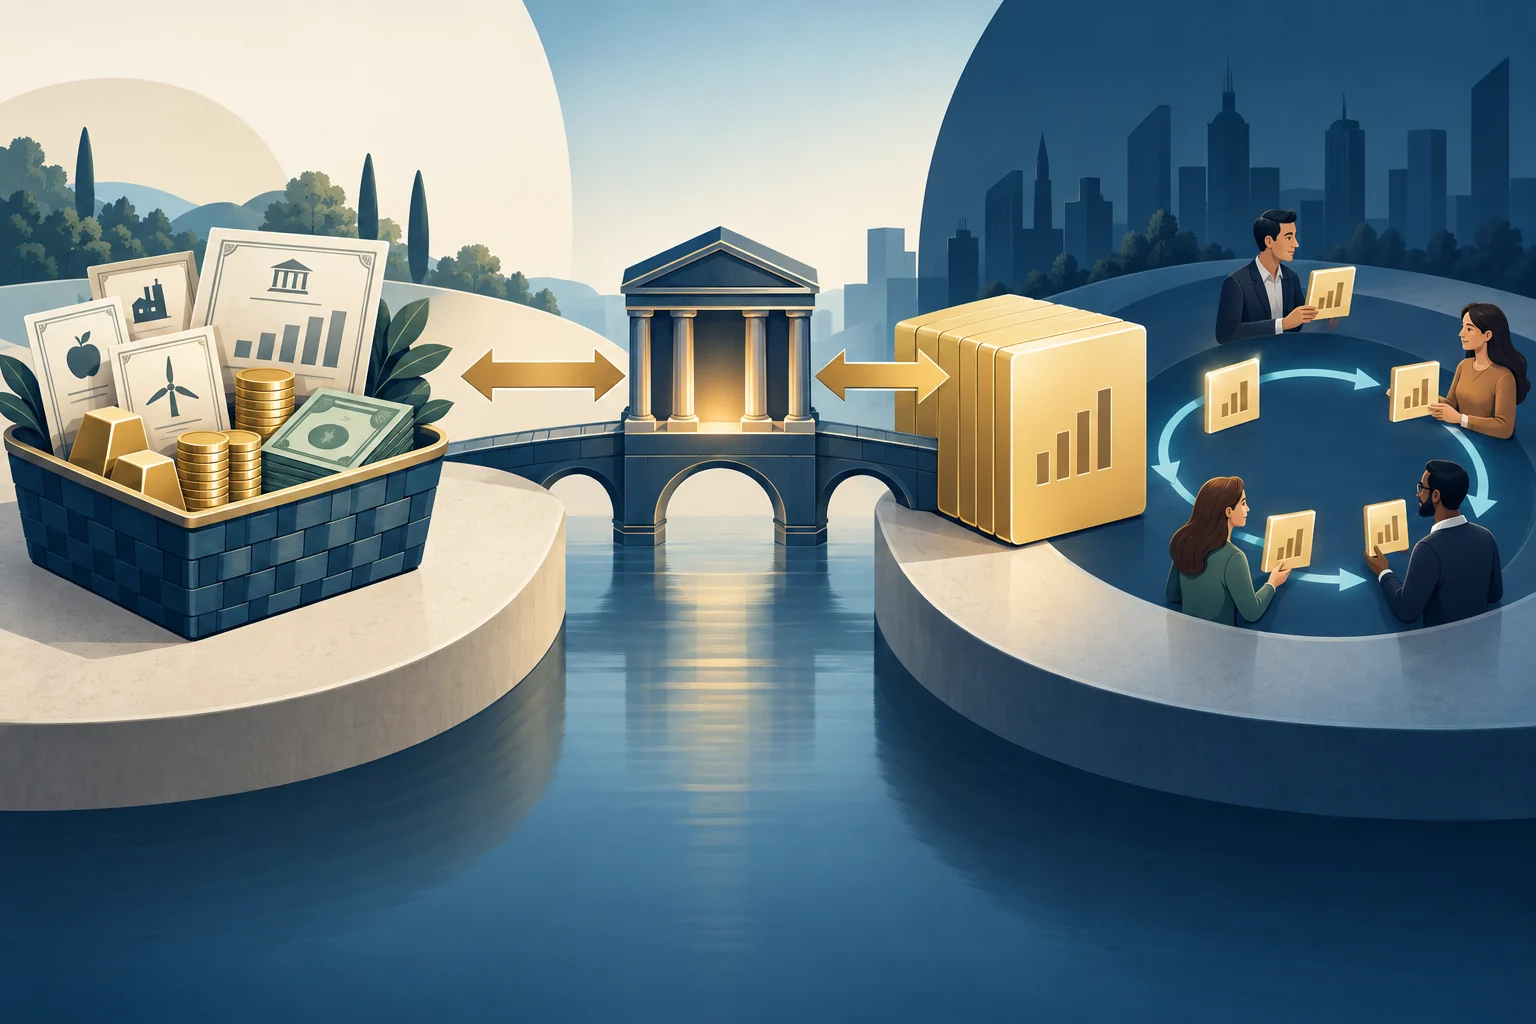
Wielkość jednostki kreacyjnej różni się między funduszami
Wyłącznie jako przykład obliczeniowy załóżmy, że hipotetyczna jednostka kreacyjna danego funduszu obejmuje 20 000 jednostek ETF, a cena rynkowa każdej z nich wynosi 100 USD. Pakiet ma wartość 2 000 000 USD przed kosztami transakcyjnymi i ewentualną dopłatą gotówkową. To tylko hipotetyczny przykład, a nie standard ani wymóg dotyczący wszystkich ETF-ów. Fundusz ustala warunki swoich jednostek; mogą się one różnić lub zmieniać w zależności od produktu.
Investor.gov wyjaśnia, że tworzenie i umarzanie odbywa się w dużych pakietach, a nie pojedynczo dla inwestorów indywidualnych. W dokumentach funduszu sprawdź skład koszyka, opłaty, dopłaty gotówkowe i szczególne warunki.
Przy umorzeniu wymiana koszyka przebiega w odwrotną stronę
Aby umorzyć jednostki, AP zazwyczaj gromadzi na rynku duży pakiet ETF-u i przekazuje go funduszowi jako określoną jednostkę umorzeniową. W zamian otrzymuje z góry ustalony koszyk papierów wartościowych lub innych aktywów; część składników może zostać zastąpiona gotówką albo uzupełniona o gotówkę. Z przewodnika SEC wynika, że transakcja może obejmować kwotę wyrównującą w gotówce.
Nie jest to bezpośrednia ścieżka umorzenia dla inwestora indywidualnego. Gdy sprzedajesz jednostki ETF na giełdzie, sprzedajesz je kupującemu na rynku. Fundusz nie odkupuje ich od ciebie automatycznie ani nie przekazuje ci części portfela.
Arbitraż może ograniczać premię lub dyskonto, ale nie musi ich zlikwidować
Jeśli giełdowa cena ETF-u jest wyższa od wartości koszyka, który AP może kupić lub skompletować, może pojawić się ekonomiczna zachęta do utworzenia jednostek i ich sprzedaży. Gdy cena ETF-u jest niższa od wartości aktywów otrzymywanych przy umorzeniu, AP może kupić jednostki i wymienić je na koszyk. Jeśli transakcja jest opłacalna, zmiana podaży lub popytu na jednostki może zbliżyć cenę rynkową do wartości aktywów.
To możliwy arbitraż, a nie gwarancja. Investor.gov opisuje, jak wbudowana w ETF arbitrażowa funkcja zwykle pomaga zbliżać cenę rynkową do NAV; ETF nadal może jednak notować premię lub dyskonto. Zobacz jak porównać NAV z ceną rynkową i obliczyć premię lub dyskonto: samo zmierzenie różnicy nie dowodzi, że zniknie.
Koszty, hedging, rozrachunek i zamknięte rynki mogą utrudniać zbieżność
Przed utworzeniem lub umorzeniem jednostek AP porównuje różnicę cen z kosztami i ryzykiem: kupnem lub sprzedażą składników koszyka, spreadem i prowizjami, finansowaniem zapasów, zabezpieczaniem zmian cen, ryzykiem wykonania oraz opłatami funduszu. Niektóre aktywa mogą być chwilowo niedostępne w obrocie albo ich rynek może być zamknięty. Różne strefy czasowe i cykle rozrachunkowe mogą zmienić termin lub oczekiwaną cenę dostawy.
Jeśli ETF posiada aktywa zagraniczne, których rynki są już zamknięte, cena ETF-u może uwzględniać nowsze informacje niż ostatnie opublikowane ceny części aktywów bazowych. Wartość koszyka przy umorzeniu też może być wtedy mniej pewna. Przeczytaj dlaczego cena ETF-u zmienia się, gdy rynki aktywów bazowych są zamknięte oraz czym różnią się wolumen obrotu i płynność ETF-u. Jeśli różnica jest mniejsza od kosztów i ryzyka wykonania, transakcja może się nie opłacać. AP nie ma obowiązku gwarantować ceny ani przeprowadzać arbitrażu.
Umorzenie w naturze może ograniczyć część zrealizowanych zysków funduszu
Jeśli AP umarza jednostki ETF w zamian za papiery wartościowe, a nie gotówkę, fundusz może uniknąć sprzedaży części aktywów, które zyskały na wartości, i realizacji zysków kapitałowych w funduszu. Może to ograniczyć część opodatkowanych wypłat dla posiadaczy jednostek w porównaniu ze sprzedażą aktywów w celu pozyskania gotówki. Investor.gov wskazuje, że wymiana w naturze może zwiększać efektywność podatkową wielu ETF-ów.
To potencjalny i ograniczony efekt, a nie zwolnienie podatkowe ani gwarancja konkretnego wyniku. Zależy od portfela, przepływów funduszu, przepisów podatkowych i sytuacji inwestora. Sprzedaż własnych jednostek lub otrzymane wypłaty również mogą mieć skutki podatkowe. Sprawdź prospekt i dokumenty podatkowe funduszu; w razie potrzeby skonsultuj się z wykwalifikowanym doradcą podatkowym.
Twoja transakcja detaliczna nie tworzy ani nie umarza jednostek funduszu
Kupując ETF przez brokera, kupujesz jednostki od sprzedającego na rynku wtórnym. Przy sprzedaży nabywa je inna strona rynku; twoje pojedyncze zlecenie nie trafia bezpośrednio do funduszu. Tworzenie i umarzanie odbywa się zwykle w dużych pakietach przez AP, zgodnie z koszykiem i warunkami funduszu. Twoja transakcja nie gwarantuje zatem wykonania po NAV ani sama nie zwiększa lub nie zmniejsza liczby jednostek funduszu.
Oceniając premię lub dyskonto, porównuj ceny z tego samego momentu i sprawdzaj płynność aktywów bazowych, koszyk oraz koszty. Konstrukcja ETF zapewnia kanał, który może zbliżać cenę rynkową do wartości aktywów, ale nie usuwa ryzyka rynkowego, różnic cen ani odmiennych zasad dla produktów i krajów.
Częste pytania
Q1Czy fundusz umarza moje jednostki bezpośrednio, gdy je sprzedaję?
Nie. Zazwyczaj sprzedajesz je innemu kupującemu na rynku wtórnym. Bezpośrednie umorzenie w funduszu wymaga dużego pakietu przekazanego przez AP i odbywa się na warunkach funduszu.
Q2Czy każdy ETF ma jednostkę kreacyjną o tej samej wielkości?
Nie. Fundusz określa wielkość jednostki, skład koszyka i ewentualne wyrównanie gotówkowe; warunki różnią się między produktami. Przykład 20 000 jednostek jest wyłącznie hipotetyczny.
Q3Czy umorzenie w naturze gwarantuje niższy podatek?
Nie. Może pomóc funduszowi uniknąć realizacji części zysków przy sprzedaży aktywów za gotówkę, ale nie gwarantuje wypłat ani indywidualnego wyniku podatkowego.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co AP przekazuje ETF-owi w typowej kreacji w zamian za jednostkę kreacyjną?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie