

Zagraniczny dług brutto: rezydencja, waluta i zasady klasyfikacji
Sprawdź, czym jest zagraniczny dług brutto, dlaczego liczy się rezydencja wierzyciela i dłużnika oraz jak odróżnić tę miarę od długu publicznego, walutowego i NIIP.
W tym przewodnikuCo mierzy zagraniczny dług brutto
Krótkie podsumowanie
Zagraniczny dług brutto to stan istniejących zobowiązań dłużnych rezydentów wobec nierezydentów na określony dzień. Definicja MFW obejmuje rzeczywiste, bieżące i bezwarunkowe zobowiązania, które wymagają zapłaty kapitału albo odsetek. Aktywów zagranicznych się od niego nie odejmuje. O tym, czy dług jest zagraniczny, decyduje rezydencja stron, a nie waluta.
Co mierzy zagraniczny dług brutto
To wielkość zasobowa z konkretnego dnia, a nie suma nowych pożyczek zaciągniętych w ciągu roku ani wartość pieniędzy, które w tym roku przekroczyły granicę. W statystycznej definicji MFW rezydent ma istniejące zobowiązanie wobec nierezydenta i musi w przyszłości zapłacić kapitał lub odsetki. Określenie „brutto” oznacza, że rezerw, zagranicznych depozytów ani innych aktywów nie używa się do pomniejszenia zobowiązań. {source:imfExternalDebtCh2}
„Bieżące” zobowiązanie nie oznacza wyłącznie zaległej płatności. Dług może istnieć w dniu pomiaru, mimo że termin spłaty przypada dopiero za kilka lat. Zaległości płatnicze również pozostają częścią zadłużenia. Natomiast przyznana, lecz niewykorzystana linia kredytowa nie jest jeszcze wypłaconym długiem.
Wystarczy obowiązek zapłaty kapitału albo odsetek. Nieoprocentowana pożyczka może więc być długiem, jeśli trzeba zwrócić jej kapitał. Instrument wieczysty może się kwalifikować, jeżeli wymaga płatności odsetkowych. Sama nazwa produktu nie rozstrzyga: liczy się rzeczywisty obowiązek wynikający z umowy i przyjęty standard statystyczny.
Dlaczego rezydencja jest ważniejsza niż waluta
„Zagraniczny” opisuje relację między jednostką instytucjonalną będącą rezydentem danej gospodarki a kontrahentem będącym nierezydentem. Rezydencja statystyczna nie musi odpowiadać obywatelstwu, siedzibie centrali grupy, giełdzie notowań, prawu właściwemu dla umowy ani trasie przelewu. Rozdział 2 podręcznika MFW omawia pojęcie rezydencji i relację wierzyciel–dłużnik. {source:imfExternalDebtCh2}
Obligacja rządu-rezydenta wyemitowana we własnej walucie jest długiem zagranicznym, gdy posiada ją nierezydent: rezydent ma wówczas zobowiązanie wobec nierezydenta. Pożyczka w dolarach udzielona lokalnej firmie przez bank będący rezydentem nie staje się długiem zagranicznym tylko dlatego, że jest denominowana w dolarach. Tak samo obligacja w walucie obcej posiadana przez rezydenta nie staje się z tego powodu zagranicznym zobowiązaniem.
Sam przepływ pieniędzy przez zagraniczny rachunek też nie przesądza o klasyfikacji. Trzeba ustalić, która jednostka ma zobowiązanie, a która wierzytelność. Lokalna spółka zależna zagranicznej grupy może być rezydentem lokalnej gospodarki, podczas gdy zagraniczna spółka siostrzana jest odrębną jednostką. Przy porównywaniu tabel sprawdź definicje rezydencji stosowane przez ich autorów.
Jakie instrumenty są długiem, a jakie nie
Do zadłużenia zagranicznego mogą należeć pożyczki, dłużne papiery wartościowe, gotówka i depozyty, kredyty handlowe i zaliczki, pozostałe zobowiązania do zapłaty, alokacje SDR oraz dług między podmiotami powiązanymi w ramach inwestycji bezpośrednich. Zakres jest więc szerszy niż obligacje skarbowe czy kredyty bankowe. Rozdział 4 podręcznika MFW opisuje instrumenty i ich klasyfikację. {source:imfExternalDebtCh4}
Udział kapitałowy nie jest długiem, ponieważ sam w sobie nie tworzy umownego obowiązku zwrotu kapitału jak zobowiązanie dłużne. Wartość nominalna instrumentu pochodnego także nie jest stanem długu zagranicznego. Definicja wyłącza instrumenty pochodne i opcje na akcje dla pracowników. Nie obejmuje również niewypłaconych zobowiązań z umów kredytowych, niewykorzystanych gwarancji ani zobowiązań warunkowych, które nie stały się rzeczywistym długiem. Po uruchomieniu gwarancji i powstaniu obowiązku spłaty klasyfikacja może się zmienić.
Sposób wyceny zależy od tabeli. Sprawdź, czy podano wartość nominalną, jak wykazano zaległości i czy zadłużenie między podmiotami grupy pokazano osobno. Rozdział 4 pomaga odróżnić instrument od przyjętej metody statystycznej. {source:imfExternalDebtCh4}
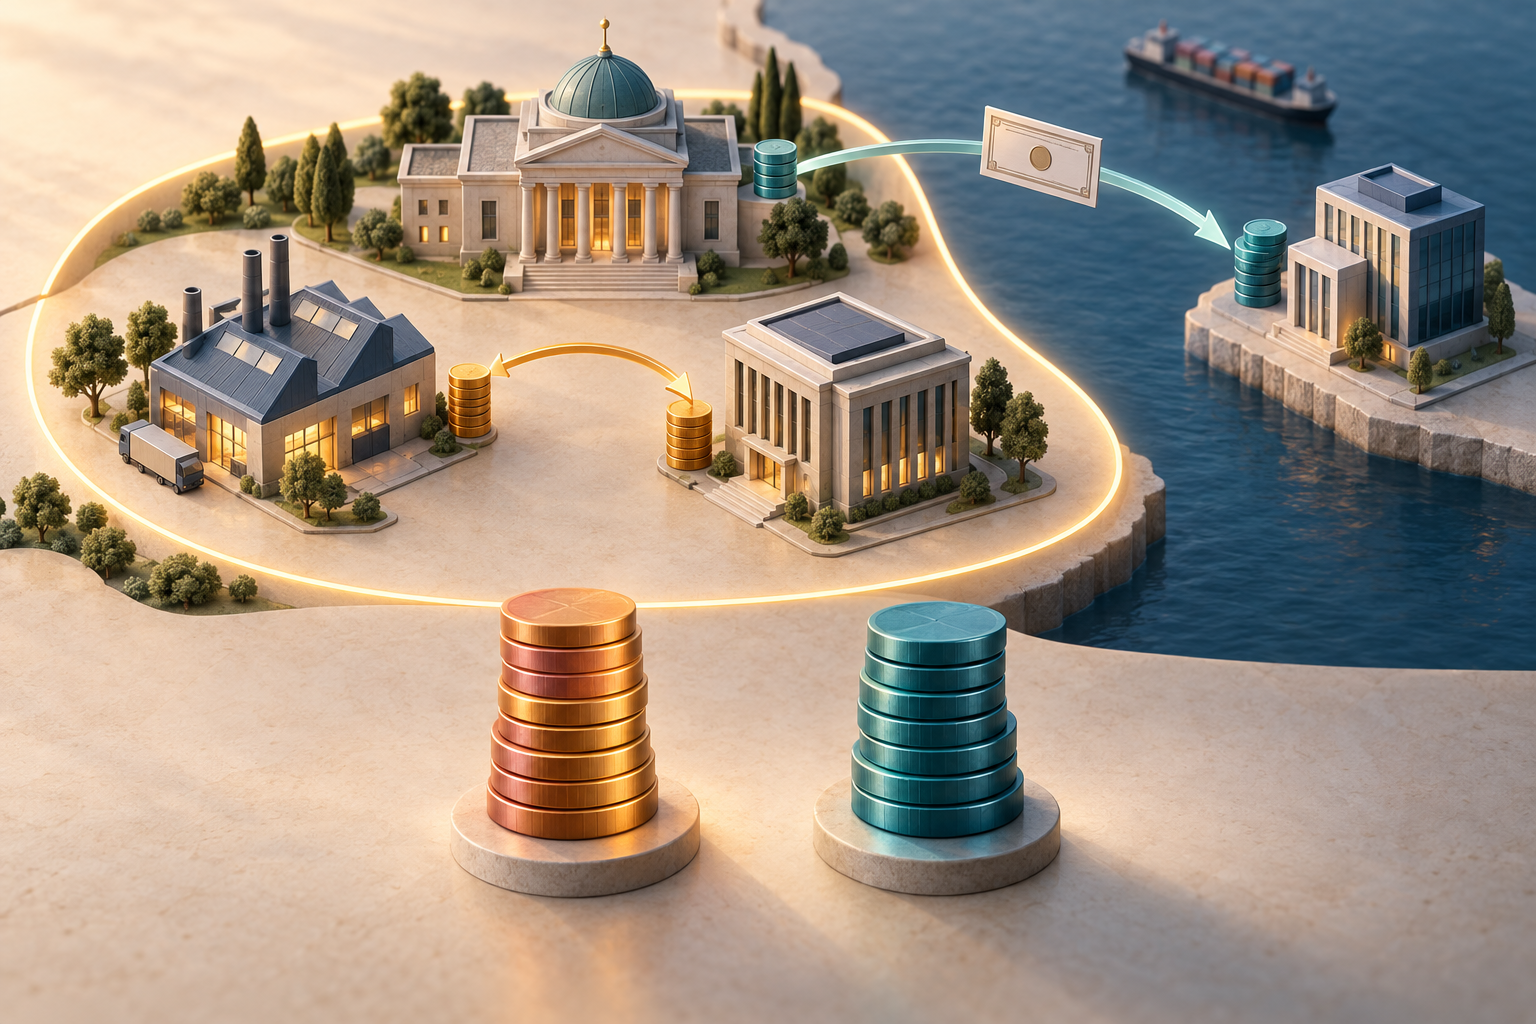
Dłużnikiem może być sektor publiczny i prywatny
Dług mogą zaciągać zarówno podmioty publiczne, jak i prywatne: sektor instytucji rządowych i samorządowych, bank centralny, banki i inne instytucje finansowe, przedsiębiorstwa niefinansowe oraz pozostałe sektory. Statystyka może osobno pokazywać dług publiczny, gwarantowany przez państwo, prywatny bez gwarancji oraz zobowiązania między przedsiębiorstwami powiązanymi bezpośrednią inwestycją. Dostępne szczegóły zależą od zakresu zbieranych danych. {source:imfExternalDebtCh3}
Także „dług publiczny” wymaga określenia granic. Jedna miara obejmuje tylko rząd centralny, inna również samorządy i przedsiębiorstwa publiczne. Pożyczka prywatnej firmy-rezydenta od zagranicznego wierzyciela może zwiększyć łączne zadłużenie zagraniczne bez zmiany długu publicznego. Z kolei pożyczka rządu od krajowego banku może być długiem publicznym, ale niekoniecznie zagranicznym.
Suma krajowa nie wskazuje, który sektor musi dokonać płatności ani kto kontroluje rezerwy. Firmy mogą mieć różne wpływy w walutach obcych i różne zabezpieczenia. Jeżeli publikacja podaje podział według sektora i instrumentu, warto wykorzystać te tabele zamiast traktować wszystkie zobowiązania jako identyczne.
Zagraniczny dług brutto, dług publiczny i NIIP to różne miary
Zagraniczny dług brutto sumuje zobowiązania dłużne rezydentów wobec nierezydentów. Dług publiczny obejmuje zobowiązania jednostek publicznych według reguł fiskalnych, również wobec krajowych wierzycieli. Dług w walucie obcej opisuje walutę umowy i może być należny rezydentowi. NIIP odejmuje zobowiązania zagraniczne od aktywów zagranicznych i obejmuje też niektóre pozycje niedłużne, na przykład udziały kapitałowe. Zobacz międzynarodową pozycję inwestycyjną netto (NIIP), aby poznać miarę netto.
Załóżmy hipotetycznie, że rezydenci są winni nierezydentom 500 mld dolarów i posiadają zagraniczne aktywa warte 480 mld dolarów. NIIP wynosi wtedy −20 mld dolarów, ale zagraniczny dług brutto nadal wynosi 500 mld. Aktywa mogą należeć do innych sektorów, być w innej walucie lub nie dać się szybko upłynnić w terminie zapadalności długu. Niewielka pozycja netto nie usuwa potrzeby refinansowania kwoty brutto.
Relacja długu do PKB odpowiada na kolejne pytanie: porównuje miarę zadłużenia z roczną produkcją gospodarki. Najpierw sprawdź, jaki dług i jaki zakres podmiotów wzięto do licznika. Sam wskaźnik nie pokazuje gotówki potrzebnej do obsługi najbliższych terminów płatności.
Pierwotny i pozostały termin zapadalności
Pierwotny termin zapadalności liczy okres od powstania zobowiązania do jego końcowej spłaty zgodnie z umową. Pozostały termin mierzy czas od daty obserwacji do płatności. Pożyczka zawarta pierwotnie na długi okres może zbliżyć się do terminu spłaty i zostać zaliczona do długu krótkoterminowego według pozostałego okresu. To dwa różne przekroje czasowe tej samej pozycji. {source:imfExternalDebtCh6}
Granicę między terminem krótkim i długim odczytaj z metadanych serii i zastosowanego standardu; nie zakładaj jednej liczby lat dla wszystkich tabel. Krótkoterminowe zadłużenie według terminu pierwotnego i kwoty do zapłaty w najbliższym okresie według terminu pozostałego pokazują inne aspekty skupienia spłat.
Przy analizie płynności uwzględnij walutę, odsetki, sektor dłużnika, wpływy pieniężne i dostępne aktywa. Łączna wartość przeliczona na dolary nie dowodzi sama z siebie niedopasowania walutowego. Artykuł o obligacjach skarbowych w walucie lokalnej i twardej omawia ryzyko z perspektywy inwestora; wskaźnik obsługi długu (DSR) zestawia płatności w okresie z dochodem.
Dlaczego QEDS i IDS mogą podawać różne wartości
Baza Quarterly External Debt Statistics (QEDS) Banku Światowego gromadzi dane kwartalne w układzie międzynarodowym, ale udział jest dobrowolny, a szczegółowość publikacji różni się między gospodarkami. W ramach General Data Dissemination System publikacja długu publicznego i gwarantowanego przez sektor publiczny jest określona w wymaganiach; raportowanie prywatnego długu bez gwarancji jest zalecane, lecz nieobowiązkowe. Brak wartości w polu nie dowodzi, że zobowiązanie nie istnieje. {source:worldBankQeds} {source:worldBankQedsFaq}
International Debt Statistics (IDS) to roczna publikacja obejmująca inny zestaw państw, sektorów, wskaźników i procesów gromadzenia danych. QEDS i IDS nie muszą być tą samą serią publikowaną z inną częstotliwością. Mogą różnić się pokryciem długu prywatnego, metodą i datą odniesienia. Bank Światowy wskazuje, że przed porównaniem należy sprawdzić definicje i zakres baz. {source:worldBankIdsVsQeds}
Gdy wartości dla jednego kraju się różnią, zanotuj nazwę serii, datę, częstotliwość, sektor, podstawę wyceny, metodę, wersję danych i informacje o zakresie. Rewizja albo niepełne raportowanie może wyjaśnić rozbieżność bez nowej pożyczki.
Jak czytać dane bez wymyślania progu kryzysowego
Najpierw sprawdź, kto jest rezydentem-dłużnikiem, a kto nierezydentem-wierzycielem, jakie sektory i instrumenty obejmuje zestawienie, jaki jest dzień pomiaru oraz czy termin zapadalności jest pierwotny, czy pozostały. Następnie zestaw wartość brutto z harmonogramem spłat, wpływami w odpowiednich walutach, płynnymi aktywami i dostępem do refinansowania. Sama wysokość zobowiązań nie pokazuje zdolności do zapłaty.
Nie istnieje jeden uniwersalny wskaźnik zadłużenia zagranicznego, który samodzielnie przesądza o kryzysie. Ta sama wartość może być łatwiejsza do obsługi przy rozłożonych terminach i dopasowanych przepływach pieniężnych, a bardziej ryzykowna przy skupionych płatnościach i niepłynnych aktywach. Potrzebne są dodatkowe dane o sektorze, walucie, terminach i horyzoncie analizy.
Oddziel trzy pytania: ile brutto rezydenci są winni nierezydentom, jaki jest bilans po uwzględnieniu aktywów zagranicznych oraz jakie płatności przypadają w określonym okresie. Każda miara jest użyteczna, ale odpowiada na coś innego. Przed porównywaniem państw lub wnioskowaniem o wypłacalności sprawdź definicję i metadane serii.
Częste pytania
Q1Czy zagraniczny dług brutto obejmuje wyłącznie rząd?
Nie. W zależności od zakresu statystyki może obejmować również banki, firmy i inne sektory prywatne będące rezydentami. Dług publiczny to odrębna klasyfikacja.
Q2Czy każdy dług w walucie obcej jest długiem zagranicznym?
Nie. Zobowiązanie między rezydentami nie staje się zagraniczne przez samą walutę. Obligacja w lokalnej walucie posiadana przez nierezydenta może natomiast być długiem zagranicznym.
Q3Czy aktywa zagraniczne pomniejszają zagraniczny dług brutto?
Nie. Ich odjęcie tworzy miarę netto, taką jak NIIP. Dług brutto pozostaje sumą objętych statystyką zobowiązań; aktywa mogą należeć do innych podmiotów i nie być dostępne w terminie spłaty.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Nierezydent posiada obligację rządu-rezydenta wyemitowaną w lokalnej walucie. Czy jest to dług zagraniczny?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie