

Jak działają pożyczki krypto w DeFi: zabezpieczenie, LTV, health factor i likwidacja
Dowiedz się, jak zabezpieczenie w kryptowalutach wspiera pożyczkę DeFi, czym LTV różni się od progu likwidacji, jak Aave oblicza health factor i co może zmienić pozycję przed likwidacją.
W tym przewodnikuJak działa pożyczka DeFi z zabezpieczeniem
Krótkie podsumowanie
Pożyczka DeFi zabezpieczona kryptowalutami pozwala pożyczkobiorcy zablokować w protokole obsługiwane aktywa cyfrowe i pożyczyć pod ich zastaw inny składnik. Pozycja może stać się ryzykowna nawet bez nowej transakcji pożyczkobiorcy: cena zabezpieczenia może spaść, dług może wzrosnąć przez odsetki, a parametry protokołu mogą się zmienić. LTV, progi likwidacji i zasady health factor zależą od protokołu, dlatego liczba na pulpicie ma znaczenie tylko wtedy, gdy wiadomo, jak definiuje ją dany rynek.
Jak działa pożyczka DeFi z zabezpieczeniem
W pożyczce z nadzabezpieczeniem pożyczkobiorca dostarcza do protokołu pożyczkowego kwalifikujące się aktywo, a w zamian otrzymuje inne aktywo jako dług. Dopóki dług pozostaje otwarty, zabezpieczenie podlega zasadom protokołu. Zasadniczo nie można go swobodnie wypłacić, jeżeli po wypłacie pozostałaby wartość zbyt mała, by zabezpieczać pożyczkę. Po spłacie długu i naliczonych odsetek można wypłacić tę część zabezpieczenia, która nie jest już potrzebna do pokrycia innej otwartej pozycji.
Różni się to od pożyczki bez zabezpieczenia: protokół nie opiera się wyłącznie na obietnicy spłaty. Polega na zabezpieczeniu, które może zostać sprzedane, przejęte lub wykorzystane w inny sposób zgodnie z zasadami likwidacji, jeśli konto przestanie spełniać wymagania. Aave opisuje model pożyczek V3 jako nadzabezpieczony i wymaga dostarczenia zabezpieczenia przed zaciągnięciem długu. Compound III również przyjmuje obsługiwane aktywa zabezpieczające do ustalania zdolności pożyczkowej, ale stosuje inne współczynniki w księgowaniu i procesie likwidacji.
Protokół nie traktuje automatycznie każdego salda portfela jako zabezpieczenia. Aktywo musi być obsługiwane na danym rynku, a konto może wymagać włączenia go jako zabezpieczenia. Znaczenie mają sieć, rynek, kontrakt tokena i wersja protokołu. Token o tym samym tickerze w innej sieci może być innym aktywem albo mieć inne parametry ryzyka. Wprowadzenie do Aave V3 objaśnia proces dostarczania i pożyczania; przewodnik po statusie zabezpieczenia wyjaśnia, że dostarczone saldo można włączyć lub wyłączyć z użycia jako zabezpieczenia.
LTV pozycji to nie to samo co limit protokołu
Loan-to-value, czyli LTV, porównuje wartość długu z wartością zabezpieczenia. Pozycję można uprościć do następującego wzoru:
LTV pozycji = bieżąca wartość długu ÷ wartość kwalifikującego się zabezpieczenia
Jeśli konto ma dług o wartości 1 000 USD zabezpieczony aktywami kwalifikującymi się o wartości 2 000 USD, LTV pozycji wynosi 50%. Gdy dług pozostaje bez zmian, a wartość zabezpieczenia spada do 1 500 USD, LTV rośnie do około 66,7%. Wartość długu może się również zmienić, jeśli zmieni się cena pożyczonego aktywa.
Parametr LTV w protokole często jest limitem pożyczki stosowanym podczas otwierania lub zwiększania długu. Załóżmy, że hipotetyczny rynek pozwala pożyczyć do 75% kwalifikującej się wartości zabezpieczenia wynoszącej 2 000 USD. Matematyczny limit wynosiłby 1 500 USD przed uwzględnieniem innych ograniczeń. Nie jest to zalecana kwota pożyczki ani gwarancja, że pozycja pozostanie bezpieczna po zmianie cen.
Terminologia różni się między protokołami. Aave odróżnia LTV ograniczające zdolność pożyczkową od progu likwidacji używanego do obliczania health factor. Dokumentacja Compound III opisuje współczynnik zabezpieczenia przy pożyczaniu oraz osobny współczynnik zabezpieczenia dla kwalifikacji do likwidacji. Zwraca też uwagę, że niespełnienie warunku zdolności pożyczkowej samo w sobie nie oznacza, że konto kwalifikuje się do likwidacji. Zobacz zasady konkretnego protokołu w przewodniku Aave po pożyczaniu oraz dokumentacji Compound III dotyczącej zabezpieczeń i pożyczania.
Co może zmienić pozycję po zaciągnięciu pożyczki
Wartość zabezpieczenia i długu może zmieniać się niezależnie. Spadek ceny zabezpieczenia obniża wartość wspierającą pożyczkę. Wzrost ceny pożyczonego aktywa może zwiększyć wartość długu wyrażoną we wspólnej jednostce. Odsetki również mogą zwiększyć kwotę do spłaty, nawet jeśli pożyczkobiorca nie pożyczył więcej. Przy wielu aktywach zabezpieczających protokół może stosować do każdego inne wagi ryzyka lub zasady kwalifikacji.
Znaczenie mają źródła cen używane przez protokół, ponieważ kontrakt nie musi korzystać z ostatniej ceny widocznej na giełdzie lub w portfelu. Rynek może używać wartości z oracle’a, stosować zasady właściwe dla danego aktywa albo aktualizować ceny według harmonogramu. Podczas dużej zmienności dane wyświetlane na ekranie mogą różnić się od wartości używanej przez kontrakt. Stan konta może więc zmienić się między sprawdzeniem a transakcją.
Niektóre interfejsy pokazują jedną liczbę opisującą „kondycję”, a inne — współczynniki zabezpieczenia, płynność konta lub limit pożyczki. Te oznaczenia nie są równoważne. Pozycja może nie pozwalać na dalsze pożyczanie, a jednocześnie nie kwalifikować się jeszcze do likwidacji. Z drugiej strony wskaźnik wyglądający bezpiecznie przy danej cenie może się pogorszyć, gdy spadnie wartość zabezpieczenia lub narosną odsetki.
Przy więcej niż jednym aktywie zabezpieczającym samo zsumowanie liczby tokenów nie opisuje ryzyka konta. Aave stosuje w formule health factor średni ważony próg likwidacji. W hipotetycznym przykładzie, w którym każde z dwóch zabezpieczeń jest warte 1 000 USD, a ich progi wynoszą odpowiednio 80% i 70%, średnia ważona wynosi 75%, ponieważ wartości zabezpieczeń są równe. Wartość zabezpieczenia skorygowana o próg w formule to zatem 2 000 USD × 75%, czyli 1 500 USD, przed porównaniem z długiem. Rzeczywiste parametry aktywów i uznawane wartości zależą od rynku; inny protokół może stosować inne obliczenie.
Przykładowe obliczenie health factor
Aave definiuje health factor jako wartość zabezpieczenia pomnożoną przez średni ważony próg likwidacji i podzieloną przez łączną wartość pożyczki. Załóżmy dla przykładu z jednym zabezpieczeniem, że konto dostarcza 2 jednostki tokena po hipotetycznej cenie 1 000 USD za sztukę i pożycza 1 000 USD innego aktywa. Wyłącznie na potrzeby ilustracji przyjmijmy początkowy parametr LTV równy 75% i próg likwidacji równy 80%. To wymyślone wartości, a nie aktualne parametry konkretnego rynku.
Zabezpieczenie jest warte 2 000 USD, więc początkowe LTV pozycji wynosi 50%. Maksymalna pożyczka wynikająca z przyjętego LTV 75% wyniosłaby 1 500 USD przed uwzględnieniem innych ograniczeń rynkowych. Przy założonym progu likwidacji 80% health factor wynosi:
(2 000 USD × 0,80) ÷ 1 000 USD = 1,60
Załóżmy teraz, że cena zabezpieczenia spada o 35%, obniżając jego wartość do 1 300 USD, a naliczone odsetki zwiększają dług do 1 010 USD. Health factor wynosi wtedy około 1,03:
(1 300 USD × 0,80) ÷ 1 010 USD ≈ 1,03
Jeśli cena zabezpieczenia spadnie dalej, do 620 USD za jednostkę, jego łączna wartość wyniesie 1 240 USD, a ten sam ilustracyjny rachunek da około 0,98:
(1 240 USD × 0,80) ÷ 1 010 USD ≈ 0,98
Ta ostatnia wartość jest niższa niż 1. Aktualna strona pomocy Aave opisuje health factor poniżej 1 jako stan ryzyka likwidacji dla pozycji w Aave. Przykład nie przewiduje, kiedy zostanie wykonana prawdziwa transakcja: znaczenie mają ceny rynkowe, narastanie długu, reguły protokołu, aktualizacje oracle’a i kolejność transakcji. Wyjaśnienie Aave dotyczące health factor i likwidacji podaje formułę protokołu i zaznacza, że nie ma uniwersalnie bezpiecznej wartości health factor.
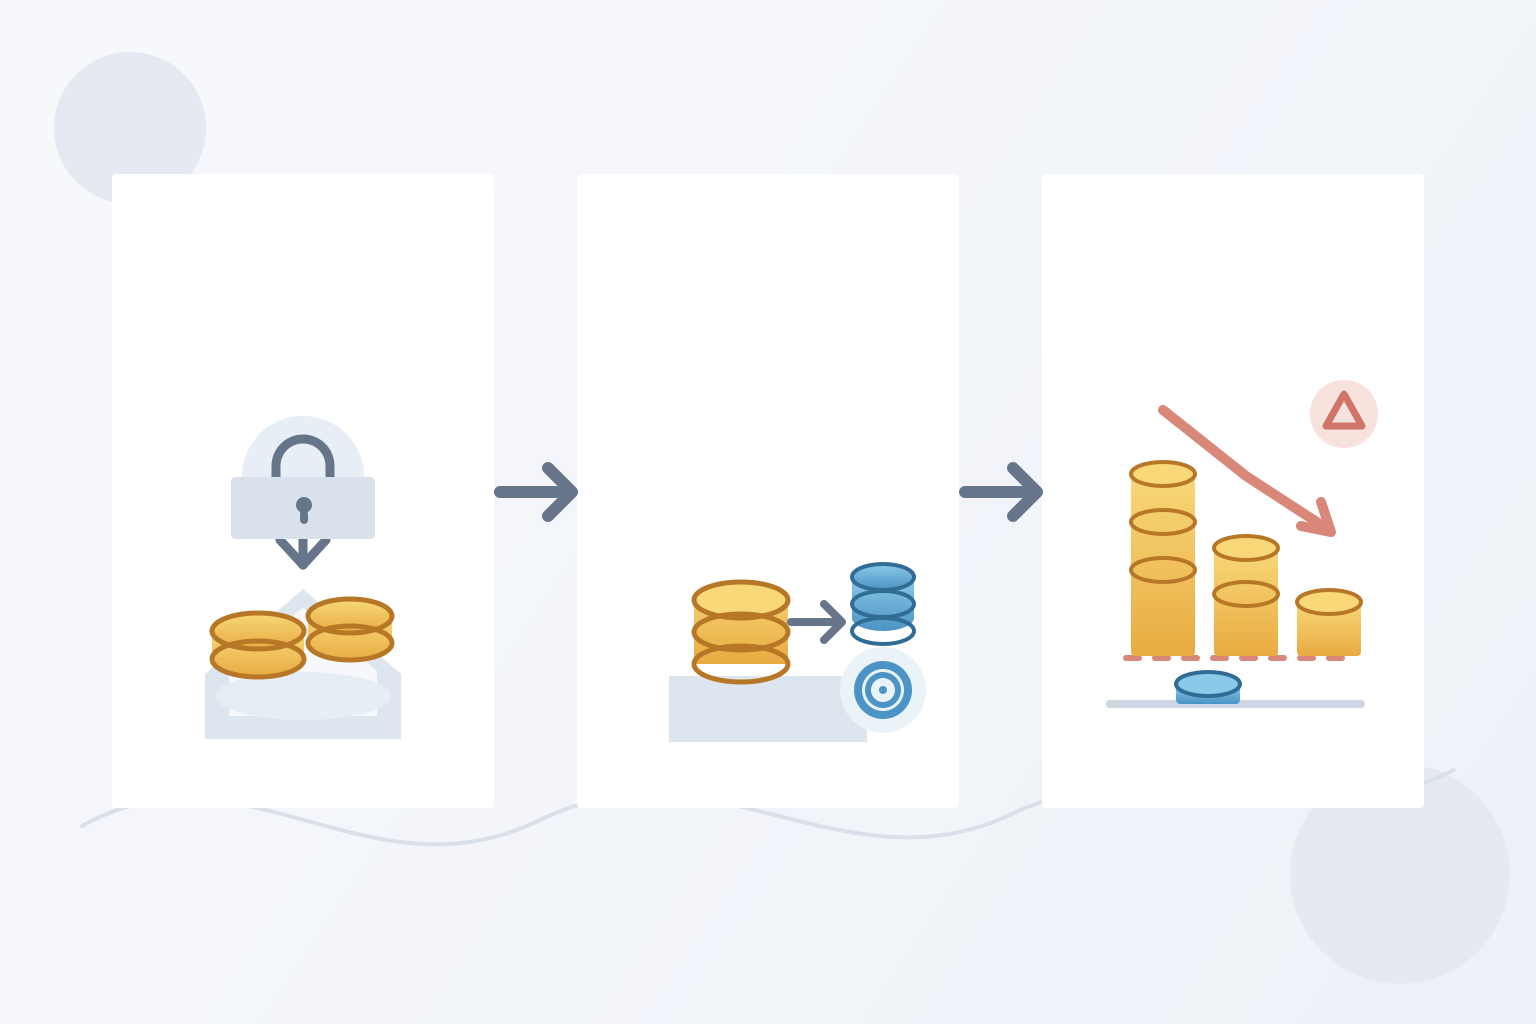
Co likwidacja może zrobić z zabezpieczeniem
Likwidacja to określona przez protokół reakcja na przekroczenie przez konto warunku kwalifikacji. Na wielu rynkach pożyczkowych likwidator spłaca część lub całość długu pożyczkobiorcy i otrzymuje zabezpieczenie zgodnie z ustalonym przez protokół bonusem, rabatem lub karą. Pożyczkobiorca może stracić zabezpieczenie o wartości większej niż spłacona kwota długu. To, czy likwidacja jest częściowa czy pełna, jaka kwota może zostać spłacona i jakie opłaty mają zastosowanie, zależy od protokołu, aktywa, rynku i aktualnej konfiguracji.
Aave opisuje kwalifikujące się likwidacje jako permissionless: uczestnik sieci może je zgłosić, gdy health factor konta spadnie poniżej progu protokołu. Zasady określają możliwą kwotę spłaty i przekazywane zabezpieczenie, w tym ewentualny bonus likwidacyjny. Compound III stosuje inne rozwiązanie. Jego dokumentacja odróżnia współczynnik zabezpieczenia przy pożyczaniu od współczynnika likwidacji i opisuje proces absorb, w którym protokół przejmuje zabezpieczenie konta, które przekroczyło próg likwidacji i spłaca jego dług z rezerw protokołu; poprzedni pożyczkobiorca otrzymuje wartość zgodnie z zasadami współczynnika likwidacji Compound. Zobacz dokumentację Compound III dotyczącą likwidacji.
To przykłady mechaniki pożyczek w dwóch protokołach, a nie uniwersalny opis wszystkich pożyczek DeFi. Niektóre protokoły mogą wstrzymać działanie, zmienić parametry ryzyka w drodze zarządzania, korzystać z innych ścieżek likwidacji lub polegać na zewnętrznych keeperach i interfejsach. Sprawdź zasady konkretnej sieci i rynku, którego kontrakt będzie przechowywał zabezpieczenie.
Odsetki mogą zwiększyć dług bez kolejnej pożyczki
Od pożyczonego salda zwykle naliczane są odsetki. Zależnie od protokołu i aktywa stopa może być stała przez określony czas, zmieniać się albo reagować na wykorzystanie rynku. Aave informuje, że jego stopy pożyczkowe są dynamicznie wyznaczane m.in. przez wykorzystanie i parametry zarządzania. W miarę naliczania odsetek składnik długu w obliczeniu wskaźnika zabezpieczenia lub health factor może rosnąć, nawet gdy cena zabezpieczenia pozostaje bez zmian.
Na przykład, jeśli dług 1 000 USD wzrośnie do 1 020 USD, a kwalifikujące się zabezpieczenie nadal będzie warte 1 500 USD, LTV pozycji wzrośnie z około 66,7% do 68%. To obliczenie nie zakłada konkretnej rocznej stopy ani okresu. Rzeczywiste naliczanie zależy od modelu stóp w kontrakcie, momentu transakcji, precyzji aktywa i warunków rynkowych. Przewodnik Aave po pożyczaniu mówi, że stopy mogą zmieniać się wraz z wykorzystaniem rynku, a odsetki zaczynają być naliczane po transakcji pożyczki.
Zabezpieczenie może mieć również koszt alternatywny lub ograniczenia operacyjne. Dostarczone aktywo może być niedostępne do wypłaty, dopóki zabezpiecza dług. Compound III stwierdza, że jego aktywa zabezpieczające nie zarabiają odsetek w ramach protokołu, natomiast inne protokoły mogą traktować zabezpieczenie inaczej. Nie zakładaj, że zabezpieczenie przynosi zysk, pożyczone aktywo zachowa stałą wartość ani że oczekiwany zwrot przewyższy koszt pożyczki.
Ryzyka, których wskaźnik nie obejmuje
LTV lub health factor podsumowuje wybrane dane o cenach i długu, ale nie mierzy wszystkich możliwych przyczyn problemów z pożyczką. Na wynik mogą wpłynąć błędy smart kontraktów, zmiany uprawnień lub zasad zarządzania, awarie oracle’a, przeciążenie sieci, problemy z bridge’em lub tokenami opakowanymi oraz utrata oczekiwanej wartości przez token zabezpieczający lub pożyczony. Stablecoin używany jako dług może odchylić się od ceny docelowej, a token zabezpieczający może stracić płynność akurat wtedy, gdy wielu pożyczkobiorców musi spłacić dług lub sprzedać aktywa.
Kolejną warstwą ryzyka jest wykonanie transakcji. Pożyczkobiorca może potrzebować spłacić dług lub dodać zabezpieczenie przed przekroczeniem progu, lecz opłaty sieciowe, brak dostępu do portfela, niewystarczające saldo lub przeciążona sieć mogą opóźnić transakcję. Alert na pulpicie nie gwarantuje, że transakcja zostanie uwzględniona na czas. Z kolei interfejs może być nieaktualny lub niedostępny, podczas gdy kontrakt on-chain nadal stosuje swoje zasady.
Dźwignia finansowa zwiększa też skutki zmiany ceny. Pożyczanie pod zastaw zmiennego tokena, aby kupić więcej tego samego tokena, może zwiększyć zarówno ekspozycję, jak i wrażliwość na likwidację. Pożyczenie jednego aktywa pod zastaw drugiego może stworzyć niedopasowanie: zabezpieczenie może tanieć, gdy drożeje aktywo stanowiące dług. Wysoki widoczny health factor ani duża wartość zabezpieczenia nie eliminują ryzyka smart kontraktów, rynku ani obsługi.
Przed zaciągnięciem pożyczki poznaj zasady rynku
Przed dostarczeniem zabezpieczenia lub pożyczeniem sprawdź dokładny protokół, sieć, rynek i kontrakty aktywów. Upewnij się, że aktywo jest obsługiwane i włączone jako zabezpieczenie; sprawdź, jak protokół definiuje zdolność pożyczkową i kwalifikację do likwidacji, jakiego źródła cen używa oraz czy wyświetlany wskaźnik jest aktualny. Przeczytaj, jaka jest stopa pożyczki i jak może się zmienić, jakie są minimalne i maksymalne limity pozycji, ograniczenia wypłat, bonus lub kara likwidacyjna oraz czy proces zarządzania może zmieniać parametry.
Użyj hipotetycznego spadku ceny i wzrostu długu, aby zrozumieć zmianę pozycji; nie traktuj maksymalnej kwoty pożyczki protokołu jako celu. Sprawdź, czego w praktyce wymagałaby spłata lub dodanie zabezpieczenia, w tym dostępu do pożyczonego aktywa, opłat sieciowych i czasu potrzebnego na zgłoszenie transakcji. Ponownie sprawdź aktualną dokumentację protokołu, bo parametry mogą różnić się między aktywami i rynkami oraz zmienić po decyzjach zarządzających.
Ten przewodnik wyjaśnia mechanikę pożyczek, a nie to, czy pożyczka jest odpowiednia dla danej osoby ani ile warto pożyczyć. O odrębnej mechanice pozycji perpetual notowanych na giełdach przeczytasz w przewodniku po likwidacji perpetualnych kontraktów krypto. Zasady uprawnień tokenów, które mogą być potrzebne do dostarczenia lub spłaty aktywów, omawia tekst o zatwierdzeniach tokenów krypto i allowance.
Częste pytania
Q1Czy LTV to próg likwidacji?
Nie. LTV zwykle określa, ile można pożyczyć w ramach pozycji, a próg likwidacji — kiedy protokół może ją zlikwidować. Protokoły mogą stosować inne nazwy i obliczenia, dlatego sprawdź definicje na konkretnym rynku.
Q2Czy health factor poniżej 1 oznacza, że likwidacja już nastąpiła?
Niekoniecznie. Według dokumentacji Aave health factor poniżej 1 sprawia, że pozycja kwalifikuje się do likwidacji; likwidator nadal musi wysłać transakcję spełniającą reguły protokołu. Czas wykonania i likwidowana kwota zależą od rynku i jego aktualnej konfiguracji.
Q3Czy pożyczka może stać się bardziej ryzykowna, jeśli nic nie robię?
Tak. Ceny zabezpieczenia mogą spadać, odsetki mogą zwiększać dług, a zmiany zarządzania lub oracle’a mogą wpływać na pozycję. Monitorowanie pomaga, ale pulpit nie zagwarantuje, że transakcja spłaty lub dodania zabezpieczenia zostanie wykonana przed likwidacją.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co porównuje LTV pozycji?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie