

CAViaR: warunkowy autoregresyjny Value at Risk
Dowiedz się, jak CAViaR rekurencyjnie prognozuje warunkowy kwantyl VaR, szacuje jego dynamikę za pomocą straty kwantylowej, uwzględnia asymetryczne szoki stóp zwrotu oraz różni się od GARCH i Expected Shortfall.
W tym przewodnikuCAViaR bezpośrednio modeluje warunkowy kwantyl strat
Krótkie podsumowanie
CAViaR bezpośrednio modeluje warunkowy kwantyl ogona rozkładu na podstawie informacji dostępnych przed kolejną stopą zwrotu. Równanie rekurencyjne przenosi kwantyl w czasie, a parametry są szacowane za pomocą straty regresji kwantylowej bez potrzeby modelowania całej gęstości stóp zwrotu. Prognozę określają rekurencja, prawdopodobieństwo ogona, inicjalizacja oraz zbiór informacji dostępny w chwili prognozy. CAViaR zwraca kwantyl VaR; sam w sobie nie jest Expected Shortfall, pełnym rozkładem strat ani sygnałem transakcyjnym.
CAViaR bezpośrednio modeluje warunkowy kwantyl strat
Niech \(L_t=-r_t\) oznacza stratę portfela, tak aby strata była dodatnia, a zysk ujemny. Dla poziomu ufności \(\alpha\) VaR na jeden okres jest warunkowym górnym kwantylem \[ v_t^\alpha=Q_\alpha(L_t\mid\mathcal F_{t-1}), \] gdzie \(\mathcal F_{t-1}\) obejmuje informacje dostępne przed zaobserwowaniem straty w okresie \(t\). Przy \(\alpha=0.99\) celem jest próg, który przy prawidłowo określonym kwantylu warunkowym powinno przekraczać około \(1-\alpha=1\%\) przyszłych strat. Zrealizowana strata może przekroczyć VaR o dowolną wartość; VaR nie jest maksymalnym limitem straty.
CAViaR to skrót od Conditional Autoregressive Value at Risk. Model rekurencyjnie opisuje, jak ten kwantyl zmienia się w czasie. Zamiast szacować cały rozkład warunkowy, a następnie odczytywać z niego punkt w ogonie, modeluje bezpośrednio ten punkt. Engle i Manganelli zaproponowali tę klasę modeli i szacowali jej parametry za pomocą regresji kwantylowej (ich artykuł z 2004 r.). Wybór kwantyla ma znaczenie: modele na poziomie 95% i 99% mogą mieć odmienną dynamikę, a żaden z nich nie opisuje całego ogona.
Rekurencyjna specyfikacja przenosi stan kwantyla
Ogólna postać prognozy na jeden okres to \[ v_t^\alpha=f(v_{t-1}^\alpha,L_{t-1},X_{t-1};\beta), \] gdzie \(X_{t-1}\) obejmuje inne dopuszczalne predyktory, a \(\beta\) jest wektorem parametrów do oszacowania. Opóźniony kwantyl zapewnia prognozie pamięć; opóźnione straty lub predyktory pozwalają nowym informacjom przesuwać próg. Przypomina to rekurencję zmienności, bo wcześniejsze warunki mają znaczenie, ale aktualizowanym stanem jest kwantyl, a nie wariancja warunkowa.
Przykładem jest symetryczna specyfikacja wartości bezwzględnej (SAV): \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2|L_{t-1}|. \] Reaguje ona na wielkość poprzedniego ruchu, ale przez wartość bezwzględną traktuje zyski i straty symetrycznie. Składnik autoregresyjny podtrzymuje prognozę po szoku, a następnie pozwala jej opadać, gdy zmieniają się kolejne dane wejściowe. Trwałość trzeba oszacować i ocenić; gładki przebieg sam nie dowodzi dobrej kalibracji kwantyla.
CAViaR obejmuje także inne warianty, takie jak aktualizacja adaptacyjna zależna od tego, czy poprzednia obserwacja przekroczyła wcześniejszy próg, oraz pośrednia postać GARCH z rekurencją podobną do wariancji. Są to alternatywne specyfikacje, a nie zamienne nazwy. Postać funkcjonalna określa, jakie informacje historyczne mogą przesuwać kwantyl i jaką reakcję może wyrazić dopasowany model.
Rekurencja o asymetrycznych nachyleniach rozdziela wpływ zysków i strat
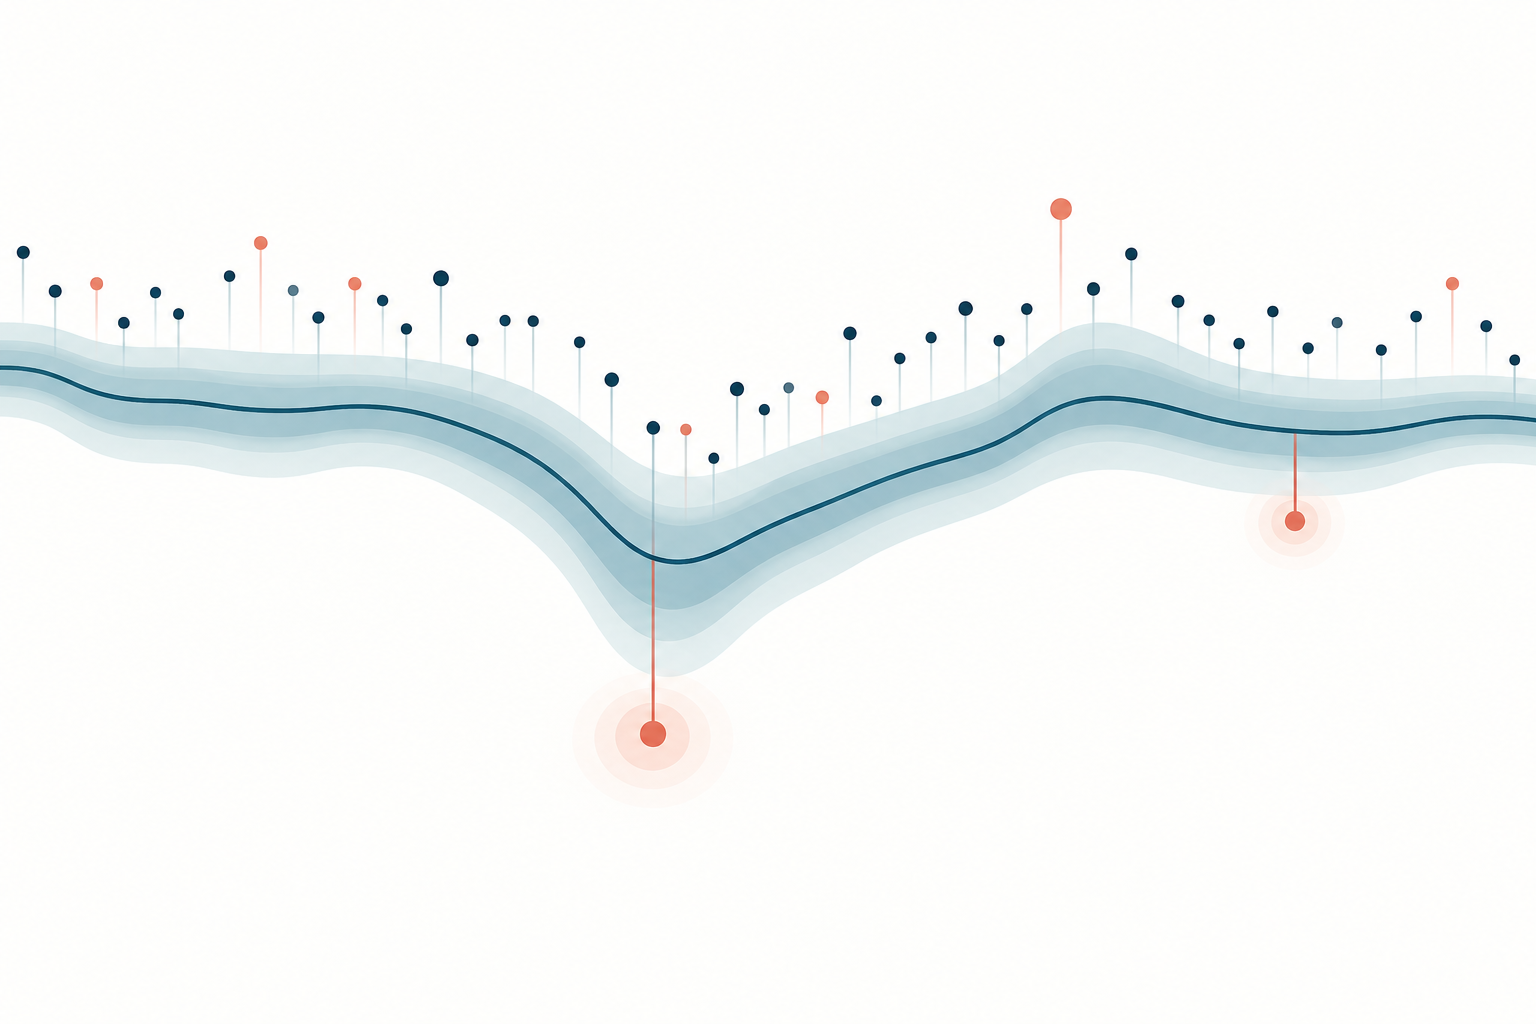
Aby ujemne i dodatnie obserwacje mogły odmiennie wpływać na kolejny kwantyl strat, zdefiniujmy dodatnie wielkości \(L^+=\max(L,0)\) i \(L^-=\max(-L,0)\). Jedna z postaci o asymetrycznych nachyleniach to \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2L_{t-1}^{+}+\beta_3L_{t-1}^{-}. \] Dodatnia strata portfela wchodzi przez \(L^+\), a zysk przez \(L^-\). Szacowane nachylenia nie muszą być równe. Jeśli model jest zapisany dla stóp zwrotu i dolnego kwantyla stóp zwrotu, a nie dla dodatnich strat, konwencja znaków się zmienia. Artykuł lub implementacja powinny więc dokładnie podawać zmienną zależną oraz znaczenie części dodatniej i ujemnej.
Ta elastyczność nie dowodzi, że na rynkach występuje asymetryczny efekt dźwigni. Pozwala wybranemu kwantylowi warunkowemu odmiennie reagować na oba składniki przy założonej rekurencji i w danej próbie. Współczynniki są szacowane, a nie znane; ich znaki i wielkości zależą od jednostek i parametryzacji. Porównaj tę postać z symetrycznym punktem odniesienia i oceń obie poza próbą estymacyjną.
<!-- Illustration placement: after section 3; text-free conceptual view of a conditional loss-quantile ribbon moving over time, responding more after a large loss than after an upside move, with a few conceptual threshold crossings. No axes, labels, values, or market data. -->
Strata kwantylowa szacuje wybrany ogon, a nie średnią warunkową
Dla kandydackich parametrów \(\beta\) najpierw wyznacz pełną ścieżkę rekurencyjną \(v_t^\alpha(\beta)\). Następnie minimalizuj stratę kwantylową, zwaną też stratą check: \[ \widehat\beta=\arg\min_\beta\sum_{t=1}^{T}\rho_\alpha\!\left(L_t-v_t^\alpha(\beta)\right), \qquad \rho_\alpha(u)=u\left(\alpha-\mathbf 1\{u<0\}\right). \] Dla górnego kwantyla strat niedoszacowanie z \(u>0\) otrzymuje wagę \(\alpha\), a przeszacowanie z \(u<0\) — wagę \(1-\alpha\). Przy \(\alpha=0.99\) funkcja straty bardziej obciąża pominięcie dużej straty niż bufor o tej samej wielkości. Nie jest to strata kwadratowa, a współczynniki nie są dobierane do średniej warunkowej.
To idea regresji kwantylowej rozwinięta przez Koenkera i Bassetta (artykuł z 1978 r.), zastosowana do rekurencyjnie generowanej ścieżki kwantyla. Liniowa regresja kwantylowa ma użyteczną strukturę wypukłą, ale nieliniowe rekurencje CAViaR mogą sprawiać, że optymalizacja zależy od wartości początkowych i minimów lokalnych. Praktyczna estymacja powinna dokumentować funkcję celu, ograniczenia parametrów, procedurę optymalizacji, kontrole zbieżności i alternatywne wartości startowe. Zwykłe wyniki metody najmniejszych kwadratów nie zastępują wnioskowania dla regresji kwantylowej.
Inicjalizacja i stabilność są częścią estymowanego modelu
Pierwszą wartość rekurencyjną \(v_0^\alpha\) trzeba zadać lub oszacować. Przejrzystym wyborem jest empiryczny górny kwantyl strat z okna przedpróbkowego kończącego się przed okresem oceny. Inne implementacje estymują wartość początkową łącznie albo stosują udokumentowany okres rozgrzewkowy. Wybraną regułę stosuj konsekwentnie do rozważanych postaci i podaj liczbę obserwacji użytych do inicjalizacji. Jeśli opóźniony współczynnik jest trwały, początkowa wartość może wpływać na wiele późniejszych prognoz.
Rekurencyjne modele kwantylowe mogą być nieliniowe względem parametrów, nawet jeśli pokazane równanie wygląda prosto. Różne wektory startowe mogą doprowadzić do różnych minimów lokalnych; zbieżność oznacza tylko spełnienie numerycznego kryterium zatrzymania. W razie potrzeby użyj kilku rozsądnych wartości początkowych i sprawdź uzyskane ścieżki. Odróżniaj ograniczenie numeryczne, takie jak wymóg nieujemnego progu straty, od faktu ekonomicznego. Nie istnieje jeden zakres współczynników gwarantujący stabilność dla każdej specyfikacji CAViaR. Warunki zależą od postaci, identyfikacji i zachowania procesu wejściowego; wyniki asymptotyczne oryginalnej pracy również opierają się na jawnych założeniach i wykluczają przypadki wybuchowe.
Znaczenie ma także niepewność. Obserwacje z ogona są rzadkie, szczególnie na poziomie 99%, a gęstość warunkowa w pobliżu docelowego kwantyla wpływa na precyzję estymatora. Błędy standardowe dla nieliniowych kwantyli rekurencyjnych wymagają metod uzasadnionych w tym kontekście, na przykład odpowiednich estymatorów asymptotycznych lub starannie zaprojektowanego bootstrapu. Precyzyjnie wyglądająca dopasowana linia nie dowodzi, że ryzyko ogonowe jest znane dokładnie.
Dane dostępne w chwili prognozy muszą kończyć się przed prognozowaną stratą
W chwili prognozy \(t-1\) oszacuj parametry i wyznacz \(v_t^\alpha\), używając wyłącznie stóp zwrotu i zmiennych objaśniających dostępnych do tego momentu. Porównaj prognozę z \(L_t\) po zakończeniu okresu. Jeśli model jest ponownie estymowany w oknie kroczącym lub rozszerzającym się, każde okno musi kończyć się w zadeklarowanej chwili prognozy. Użycie \(L_t\) do wyznaczenia \(v_t^\alpha\) albo danych zrewidowanych, które nie były wtedy dostępne, wprowadza przyszłą informację do prognozy.
Dopasuj cel do faktycznego portfela i horyzontu. Dzienny VaR portfela o stałych wagach nie jest automatycznie VaR-em rachunku, którego pozycje zmieniają się w ciągu dnia; kwantyl jednodniowy nie jest też prognozą ryzyka wielodniowego. Podaj sposób konstrukcji stóp zwrotu, walutę, horyzont, zamknięcie rynku, rebalansowanie portfela i czas dostępności każdego predyktora. Transformacje, zdarzenia korporacyjne, nieaktualne ceny i brakujące sesje mogą zmienić zbiór informacji oraz dynamikę kwantyla.
Typowa rekurencja naturalnie daje prognozę na jeden krok, bo \(v_t\) wykorzystuje zaobserwowane \(L_{t-1}\). Przy prognozie wielokrokowej przyszłe straty nie są jeszcze znane. Iterowanie równania z podstawieniem zrealizowanych przyszłych strat byłoby spojrzeniem w przyszłość. Wielookresowy VaR wymaga jawnej procedury dla nieznanej przyszłej ścieżki, takiej jak symulacja lub osobny model wielohoryzontowy; założenia tej procedury trzeba ocenić oddzielnie.
Przykład pokazuje, jak wcześniejszy szok zmienia kolejny próg
Załóżmy, że hipotetyczny dzienny VaR strat na poziomie 99% opisuje powyższa rekurencja asymetryczna. Straty i \(v\) mierzymy w punktach procentowych, a ilustracyjne, nieestymowane parametry wynoszą \(\beta_0=0.10\), \(\beta_1=0.80\), \(\beta_2=0.35\) i \(\beta_3=0.10\). Jeśli poprzednia prognoza wynosiła \(2.00\%\), a wczorajsza strata \(3.00\%\), to \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(3.00)+0.10(0)=2.75\%. \] W tym przykładzie większa strata podnosi dzisiejszy próg. Jeśli zamiast tego portfel wczoraj zyskał \(3.00\%\), wtedy \(L_{t-1}=-3.00\%\), a drugi składnik daje \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(0)+0.10(3.00)=2.00\%. \] Te współczynniki służą wyłącznie do pokazania rekurencji; inna próba lub parametryzacja może dać inną reakcję.
Jeśli dzisiejsza zrealizowana strata wynosi \(3.20\%\), przekracza prognozę \(2.75\%\), więc wskaźnik przekroczenia wynosi jeden. Pojedyncze przekroczenie nie dowodzi, że model jest zły, tak jak dzień bez przekroczenia go nie waliduje. Przy prawidłowej kalibracji warunkowej warunkowa średnia wskaźnika wyjątków, przy informacjach dostępnych w chwili prognozy, powinna wynosić \(1-\alpha\). W długiej próbie średnia powinna być bliska tej wartości, z uwzględnieniem zmienności próbkowania.
CAViaR prognozuje VaR; nie jest GARCH ani Expected Shortfall
VaR to miara ryzyka: warunkowy kwantyl strat dla określonego prawdopodobieństwa. CAViaR jest metodą prognozowania tej wielkości. Expected Shortfall odpowiada na inne pytanie: mierzy średnią stratę w wybranym ogonie ponad VaR, zgodnie z daną definicją. Sama ścieżka kwantyla CAViaR nie wyznacza tej średniej ani kształtu strat przekraczających próg. Porównanie miar znajdziesz w przewodniku VaR a Expected Shortfall.
GARCH rekurencyjnie modeluje wariancję lub zmienność warunkową; do przekształcenia wariancji w kwantyl VaR potrzebne jest następnie założenie o rozkładzie standaryzowanych innowacji. ARCH i GARCH wiążą się z modelem ARCH Engle’a oraz rozszerzeniem GARCH Bollersleva90063-1). CAViaR bezpośrednio modeluje kwantyl i nie wymaga pełnej gęstości warunkowej, choć nadal przyjmuje założenia dotyczące wybranej dynamiki. Pośrednia specyfikacja GARCH w CAViaR jest szczególnym pomostem między tymi podejściami, a nie dowodem, że wszystkie modele CAViaR są modelami GARCH. Zobacz też osobny przewodnik o klastrowaniu zmienności GARCH.
Oceniaj kalibrację i ograniczenia poza stratą w próbie
Niska strata kwantylowa w próbie nie gwarantuje wiarygodnego ryzyka poza próbą. Wydziel chronologiczny okres oceny, twórz każdą prognozę wyłącznie na podstawie wcześniejszych informacji i raportuj zarówno częstość przekroczeń, jak i to, czy przekroczenia grupują się lub dają przewidywać na podstawie przeszłych informacji. Test częstości bezwarunkowej Kupieca (1995) i test warunkowego pokrycia Christoffersena (1998) odpowiadają na różne pytania. Test kwantyla dynamicznego Engle’a i Manganelliego sprawdza wybrane ograniczenia dotyczące wycentrowanych wyjątków i wskazanych instrumentów. Żaden nie testuje wszystkich możliwych błędów specyfikacji. Przewodnik o backteście VaR omawia testy sekwencji wyjątków. Do porównania dwóch prognoz kwantylowych zastosuj tę samą stratę check w dopasowanych datach i porównaj zależną różnicę strat testem Diebolda–Mariano; sprawdza on względną stratę prognozy, a nie kalibrację VaR ani zysk z transakcji.
Wyniki mogą zależeć od prawdopodobieństwa ogona, rekurencji, inicjalizacji, okna estymacji, portfela i dat oceny. Model dobrze dopasowany do jednego kwantyla może słabo pasować do innego, a kwantyle estymowane niezależnie mogą się przecinać. Zmiany strukturalne, skupiska ekstremów, nieliczne dane z ogona, zmieniające się pozycje, przerwy rynkowe, płynność i koszty wykonania zleceń nie znikają dzięki rekurencyjnemu równaniu VaR. VaR nie mówi też, jak dotkliwe będą straty po przekroczeniu. Traktuj wynik jako oparty na modelu próg ryzyka, który należy monitorować, a nie limit straty, prognozę zysku czy samodzielną regułę transakcyjną.
Częste pytania
Q1Czy CAViaR oznacza to samo co VaR?
Nie. VaR to warunkowy kwantyl strat dla określonego horyzontu i prawdopodobieństwa. CAViaR to rodzina modeli rekurencyjnych służących do prognozowania tego kwantyla.
Q2Czy CAViaR szacuje również Expected Shortfall?
Nie samodzielnie. Prognoza kwantyla nie wyznacza średniej straty ponad ten kwantyl; Expected Shortfall wymaga dodatkowych informacji o ogonie lub osobnego modelu łącznego.
Q3Czy CAViaR to tylko inna nazwa GARCH?
Nie. Standardowy GARCH modeluje wariancję warunkową i wykorzystuje rozkład innowacji do uzyskania kwantyla. CAViaR modeluje kwantyl bezpośrednio, chociaż jedna z jego specyfikacji wykorzystuje rekurencję podobną do GARCH.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co bezpośrednio określa model CAViaR?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
The average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Czytaj szczegółowy przewodnikGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Czytaj szczegółowy przewodnikCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Czytaj szczegółowy przewodnik