

VWAP vs. TWAP: benchmarks en uitvoeringsalgoritmen uitgelegd
Vergelijk de marktbenchmarks VWAP en TWAP met de uitvoeringsschema's die dezelfde namen dragen, aan de hand van een rekenvoorbeeld en de belangrijkste beperkingen.
In deze gidsVWAP en TWAP beantwoorden verschillende gemiddeldevragen
Korte samenvatting
VWAP weegt verhandelde prijzen naar marktvolume, terwijl TWAP prijzen middelt over gelijk verdeelde tijdstippen of intervallen. Dezelfde namen verwijzen ook naar uitvoeringsalgoritmen: een VWAP-schema volgt een geschat marktvolumeprofiel, terwijl een eenvoudig TWAP-schema een order gelijkmatig over de tijd verdeelt. Een benchmark is een meetlat; een schema bepaalt wanneer er wordt gehandeld. Geen van beide schema's garandeert een betere prijs of volledige uitvoering.
VWAP en TWAP beantwoorden verschillende gemiddeldevragen
Volumegewogen gemiddelde prijs (VWAP) geeft meer gewicht aan intervallen of transacties met een groter volume en meet zo de gemiddelde verhandelde prijs. Met transactieprijzen pⱼ en bijbehorende hoeveelheden vⱼ is de markt-VWAP over een gekozen periode:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Een transactie van 10.000 aandelen telt dus tien keer zo zwaar mee als een transactie van 1.000 aandelen. Dataleveranciers kunnen transacties samenvoegen tot candles, maar de uitkomst hangt af van de opgenomen handelsplaatsen, correcties op transacties, het prijsveld, de sessiegrens en de vraag of volume wordt gemeten in aandelen, contracten of basiseenheden. Leg die keuzes vast voordat je twee VWAP-cijfers vergelijkt.
Tijdsgewogen gemiddelde prijs (TWAP) meet de gemiddelde prijs over verstreken tijd. In continue notatie is dit het tijdsgemiddelde van de prijs over een periode; bij gelijk verdeelde waarnemingen is het het rekenkundig gemiddelde van de gekozen prijzen:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Als waarnemingen perioden van ongelijke duur beslaan, weegt een verdedigbare discrete schatting elke prijs naar de hoeveelheid tijd die deze vertegenwoordigt. Een gewoon gemiddelde van candles van één minuut en dertig minuten zou die perioden met ongelijke duur ongemerkt hetzelfde gewicht geven. De steekproefregel, de prijsinput (zoals transactieprijs, middenprijs of candle-gemiddelde) en de begin- en eindtijd horen bij de definitie van de benchmark, niet bij de opmaak.
De gemiddelden kunnen verschillen, zelfs als ze dezelfde prijswaarnemingen gebruiken. VWAP geeft drukke perioden meer invloed; TWAP met gelijk verdeelde waarnemingen geeft elk interval evenveel invloed. Geen van beide is automatisch de reële waarde van het activum, de prijs die voor een grote order beschikbaar is of een voorspelling van de volgende koersbeweging.
Een benchmark is niet het algoritme dat die gebruikt
Een benchmark wordt berekend op basis van marktwaarnemingen om een uitvoering te beoordelen. Een uitvoeringsalgoritme is een reeks instructies die een hoofdorder in deelorders opsplitst over een tijdvenster. Aanbieders gebruiken voor beide dezelfde afkorting. Daardoor kan “VWAP verslaan” klinken als één nauwkeurig omschreven doel, terwijl dat niet zo hoeft te zijn.
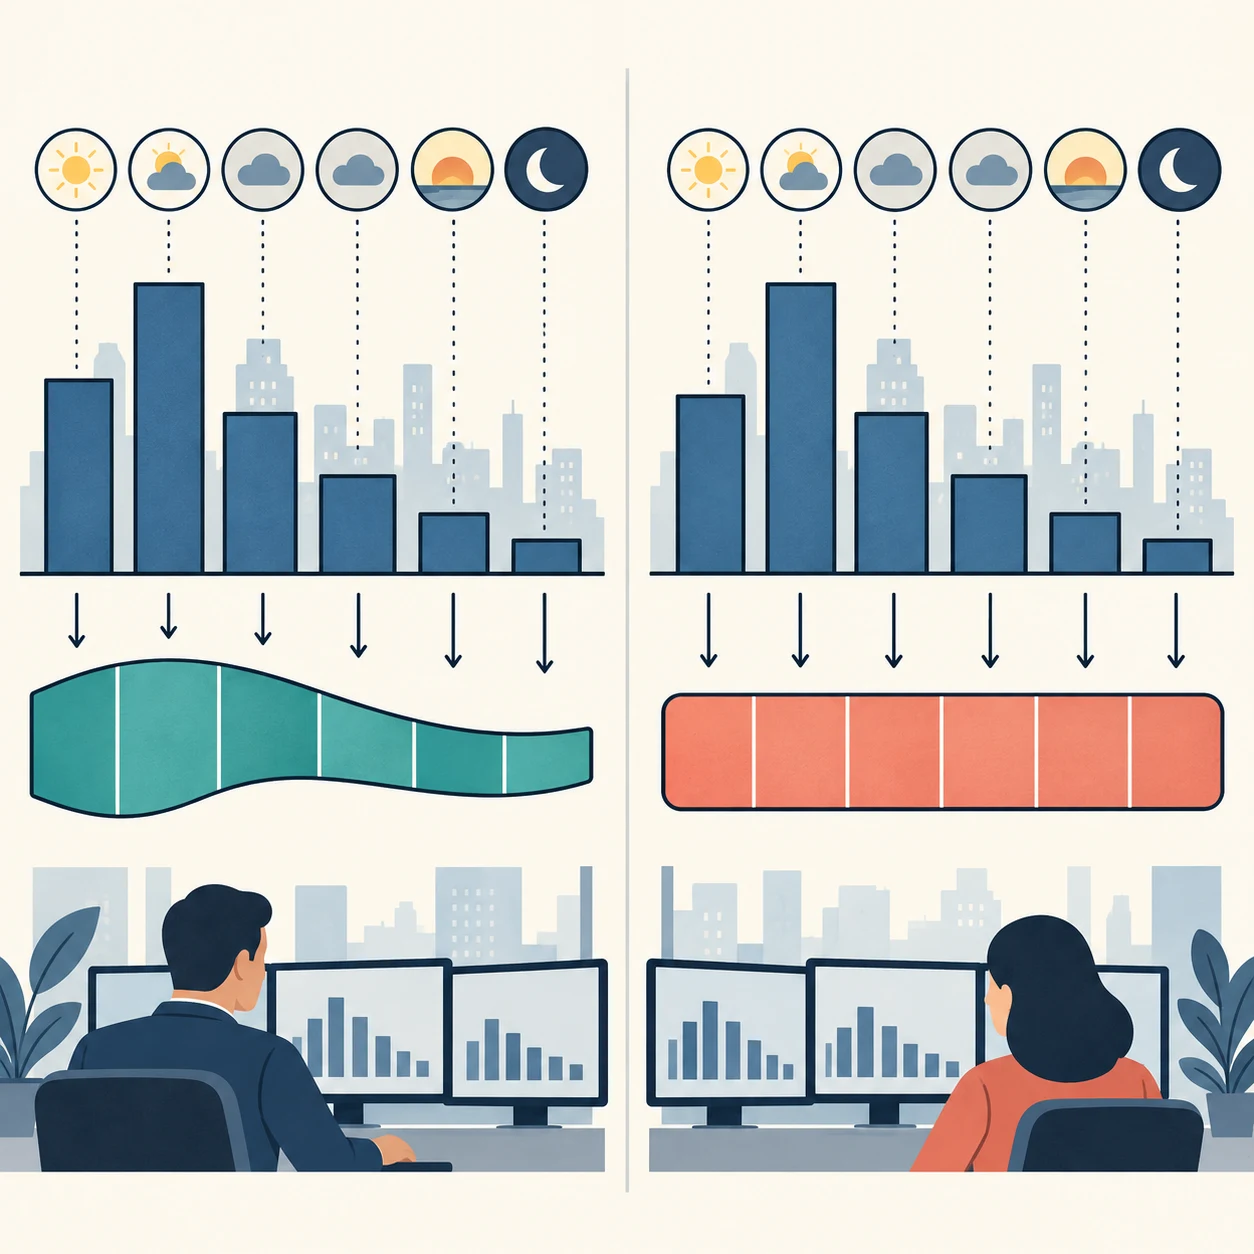
Een eenvoudig TWAP-algoritme verdeelt de doelhoeveelheid in gelijke delen op vaste tijdstippen, of streeft naar een ongeveer constante handelssnelheid. Een eenvoudig VWAP-algoritme verdeelt de doelhoeveelheid volgens een voorspelling van het intraday-volumeprofiel van de markt. Als uit historische gegevens blijkt dat doorgaans 30% van het sessievolume in één interval plaatsvindt, kan het schema ongeveer 30% van de eigen doelhoeveelheid aan dat interval toewijzen. De Markets Committee van de BIS beschrijft voor valuta dezelfde brede tegenstelling: VWAP-algoritmen proberen meer te handelen tijdens perioden waarin een hogere marktomzet wordt verwacht dan een lineair TWAP-schema.
Dit zijn referentieschema's, geen universele implementaties. Een broker kan de participatie begrenzen, pauzeren bij een spread- of volatiliteitsdrempel, passieve orders gebruiken of het tempo aanpassen als het werkelijke volume afwijkt van de voorspelling. Een order kan ook worden afgezet tegen VWAP en tegelijk volgens een TWAP-schema worden uitgevoerd, of een ander schema kan achteraf met TWAP worden vergeleken. Vraag welke marktprijsreeks de benchmark bepaalt en welke beperkingen voor het schema gelden.
Werk één voorbeeld met zes intervallen uit
Neem zes even lange intervallen van 30 minuten met de volgende hypothetische gemiddelde prijzen en marktvolumes. Het volume staat in duizenden aandelen; alle cijfers zijn speciaal voor deze berekening verzonnen.
| Interval | Gemiddelde prijs | Marktvolume (duizend aandelen) | VWAP-schema voor een order van 1.200 aandelen | TWAP-schema |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
Het totale marktvolume is 100.000 aandelen. Vermenigvuldig de prijs van elk interval met het bijbehorende marktvolume. Als het volume in duizenden wordt uitgedrukt, is de som $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50. Delen door 100 geeft een markt-VWAP van $100.375. De zes prijzen over even lange perioden tellen op tot $602.60; delen door zes geeft een TWAP van ongeveer $100.4333.
Een VWAP-vormig schema voor een order van 1.200 aandelen wijst 1,2% van het marktvolume in elk interval toe. Dat levert 120, 240, 360, 300, 120 en 60 aandelen op. Het eenvoudige TWAP-schema stuurt in elk interval 200 aandelen uit. Om te laten zien hoe schema's verschillende uitvoeringsprijzen kunnen opleveren, nemen we — alleen in dit bewust vereenvoudigde voorbeeld — aan dat elke deelorder precies tegen de genoemde gemiddelde intervalprijs wordt uitgevoerd, de order volledig wordt afgerond en er geen kosten of marktimpact zijn.
Onder die aannames is de gemiddelde uitvoeringsprijs van de VWAP-vormige order $100.375, omdat de hoeveelheden dezelfde gewichten volgen als de markt-VWAP-berekening. De gemiddelde uitvoeringsprijs van de TWAP-order is $100.4333. Voor een kooporder ligt die laatste prijs ongeveer 5,81 basispunten boven de markt-VWAP. Onder dezelfde vereenvoudigde aannames — een volledig uitgevoerde kooporder van 1.200 aandelen, zonder kosten of marktimpact — komt het verschil neer op ongeveer $70 aan extra aankoopkosten: (100.4333 − 100.375) ÷ 100.375 × 10,000. Dit is rekenkunde, geen bewijs dat een VWAP-algoritme dit resultaat in de praktijk zou halen. Bij echte handel beïnvloeden deelorders de beschikbare liquiditeit en krijgen ze te maken met bied-laatspreads, gedeeltelijke uitvoeringen, veranderende prijzen en kosten.
Verwachte volumecurves kunnen onjuist zijn
Een VWAP-schema heeft een schatting nodig van wanneer het marktvolume zal binnenkomen. Een gebruikelijk vertrekpunt is historisch volume tijdens vergelijkbare sessies, eventueel aangepast voor de weekdag of een bekende gebeurtenis. Het gerealiseerde volume kan echter verschuiven na nieuws, een volatiliteitsschok, een marktopening of een verandering in de deelname van handelsplaatsen. Een schema dat het profiel van gisteren te strikt volgt, kan te langzaam handelen voordat de prijs beweegt of te veel activiteit concentreren in een periode die uiteindelijk weinig volume heeft.
Sommige algoritmen actualiseren hun schatting terwijl de sessie verloopt. Het VWAP-uitvoeringsmodel van Busseti en Boyd behandelt het totale marktvolume uitdrukkelijk als onzeker en onderzoekt hoe informatie die tijdens de uitvoering beschikbaar komt, kan worden meegenomen. Cartea en Jaimungal leiden twee VWAP-gerichte strategieën af: de ene past een TWAP-achtig schema aan op basis van de actuele orderstroom en de verwachte resterende orderstroom; de andere past een Almgren–Chriss-schema aan met het verwachte resterende marktvolume en de netto-orderstroom. Deze studies laten zien waarom “VWAP-algoritme” geen vaste curve betekent die altijd optimaal is: modelaannames, impactkosten, risicovoorkeuren, beperkingen en nieuwe waarnemingen beïnvloeden allemaal het schema.
Een basis-TWAP hoeft geen marktvolumecurve te voorspellen, maar vermijdt daarmee het marktrisico niet. Gelijke delen kunnen in rustige perioden te agressief handelen en in drukke perioden te passief. Een vast schema stelt de order ook gedurende het hele venster bloot aan prijsveranderingen. Een hoger tempo kan de kans op volledige uitvoering vergroten, maar de spread- en impactkosten verhogen; een lager tempo kan de marktvoetafdruk verkleinen, maar meer hoeveelheid blootstellen aan een ongunstige beweging of op de deadline onuitgevoerd laten.
Kies een schema op basis van het handelsdoel
Een volumegestuurd schema kan een redelijk vertrekpunt zijn als de opdracht is om gedurende een aanzienlijk deel van een sessie deel te nemen aan de normale marktactiviteit. Het probeert een hoofdorder evenredig aan de verwachte marktomzet te verdelen, wat de concentratie kan verminderen ten opzichte van de hele hoeveelheid ineens verhandelen. In het illustratieve VWAP-voorbeeld van het BIS-rapport staat dat gebruikers kunnen instellen hoe strak het algoritme het schema volgt en dat het algoritme de order vóór een opgegeven eindtijd probeert af te ronden. Het schema hangt dus af van participatielimieten en deadline-instructies, niet alleen van het label VWAP.
Een tijdgestuurd schema is makkelijker uit te leggen en te controleren wanneer het doel is om activiteit gelijkmatig over een bepaalde periode te spreiden, of wanneer er geen betrouwbaar volumeprofiel beschikbaar is. Dat maakt het niet automatisch de keuze met de minste impact. In een markt met een duidelijke concentratie rond de opening en sluiting kunnen gelijke tijdsdelen te veel van de order in intervallen met weinig volume plaatsen.
Bij beide methoden kunnen urgentie en het risico op onvolledige uitvoering belangrijker zijn dan het volgen van de benchmark. Een korte deadline, een dun orderboek, een grote hoofdorder, een volatiele nieuwsperiode of versnipperde handelsplaatsen maken het historische profiel mogelijk onbetrouwbaar. Een limietprijs voorkomt uitvoeringen boven een gekozen drempel, maar maakt volledige uitvoering onzeker. Een direct verhandelbare order verhoogt de snelheid, maar kan de spread betalen en zichtbare diepte verbruiken. De juiste vraag is niet “welke afkorting is beter?”, maar “welke afweging tussen kosten, timing, participatie en volledige uitvoering accepteert deze instructie?”
VWAP op een grafiek is een referentielijn, geen handelssignaal
Grafieksoftware toont vaak een sessie-VWAP, soms met banden of een door de gebruiker gekozen startpunt. Dezelfde volumegewogen gemiddeldeprijsberekening wordt toegepast op transacties sinds dat startpunt en verschijnt als een veranderende referentielijn. Handelaren vergelijken de prijs met die lijn, maar de formule zegt op zichzelf niet of een kruising rendement voorspelt, reële waarde aanwijst of een winstgevende instap biedt. Dat zijn afzonderlijke hypothesen waarvoor een vaste horizon, realistische uitvoeringen, kosten en evaluatie buiten de steekproef nodig zijn.
Een geankerde VWAP verandert de steekproef door de starttijd te wijzigen. Een sessie-VWAP, een VWAP vanaf een winstpublicatie en een voortschrijdende VWAP kunnen daarom verschillende waarden tonen zonder rekenfout. Dunne markten, versnipperde handelsplaatsen, transacties buiten de sessie, foutieve ticks en andere candleconventies beïnvloeden de berekening eveneens. Vergelijk grafieken pas nadat je de gegevens en ankerregels hebt gecontroleerd.
De VWAP-lijn in een grafiek is ook niet noodzakelijk hetzelfde getal als de VWAP-benchmark in een uitvoeringsrapport. De ene kan een andere sessie, verzameling handelsplaatsen, transactievoorwaarde of tijdstempelgrens omvatten. Voor een uitvoeringsbeoordeling moet de benchmark vóór de order zijn afgesproken; visueel vergelijkbare lijnen bewijzen niet dat de onderliggende waarnemingen overeenkomen.
Beoordeel de uitvoering met overeenkomende data en kosten
Bij een kooporder is een gemiddelde uitvoeringsprijs boven de gekozen benchmark ongunstig; bij een verkooporder is een gemiddelde uitvoeringsprijs eronder ongunstig. Een eenvoudige vergelijking die rekening houdt met de transactierichting is s × (average fill price − benchmark price), waarbij s = +1 voor een koop en s = −1 voor een verkoop. Om het verschil in basispunten uit te drukken, deel je het getekende prijsverschil door de benchmark en vermenigvuldig je met 10.000. Vermeld of de berekening alleen de uitgevoerde hoeveelheid omvat en rapporteer niet-uitgevoerde hoeveelheid apart; behandel een onvolledige order niet als een geslaagde benchmarkmatch.
Een uitvoeringsbeoordeling hoort de beslis- en aankomsttijden van de hoofdorder, het effect en de transactierichting, de beoogde en uitgevoerde hoeveelheid, elke uitvoering, het benchmarkvenster en de marktgegevensconventie, kosten, schemabeperkingen en de uiteindelijke afhandeling van een restant vast te leggen. Vergelijk orders met vergelijkbare urgentie, omvang ten opzichte van het marktvolume, volatiliteit en tijdstip. Als één algoritme alleen de gemakkelijkere orders krijgt, kan een lagere gemiddelde kostprijs komen door orderselectie en niet door betere uitvoering.
Lees voor de liquiditeitsmechanismen achter gedeeltelijke uitvoeringen en prijsbewegingen ook onevenwicht in het orderboek en spread en slippage bij futures.
VWAP en TWAP meten niet de volledige beleggingsbeslissing
VWAP en TWAP vergelijken uitvoeringen met marktprijzen die tijdens een gekozen venster zijn waargenomen. Op zichzelf leggen ze niet alle kosten van de portefeuillebeslissing vast. Als een kooporder maar voor de helft wordt uitgevoerd voordat de prijs stijgt, kan een vergelijking van alleen de uitgevoerde aandelen met de markt-VWAP de blootstelling weglaten van aandelen die nooit zijn verworven. Bij een verkoop kan de vergelijking juist de aangehouden aandelen missen die blootgesteld bleven aan een latere daling.
Implementation shortfall stelt een bredere vraag van beslissing tot portefeuille: volgens een expliciet vastgelegde conventie kan deze maatstaf de gerealiseerde en niet-uitgevoerde positie vergelijken met de oorspronkelijke beslissingsprijs, met inbegrip van expliciete kosten. De gids over implementation shortfall licht de beslissingsprijs, aankomstprijs, uitvoeringen, het restant en de waarderingshorizon toe. Een VWAP- of TWAP-score en implementation shortfall kunnen allebei nuttig zijn, maar beantwoorden verschillende vragen. Gebruik ze samen alleen als elke benchmark en kostencomponent duidelijk is gedefinieerd.
Vraag naar de definities van het schema en de benchmark
Controleer voordat je een algoritmerapport interpreteert of “VWAP” of “TWAP” de doelbenchmark, het uitvoeringsschema of beide aanduidt. Bevestig voor de benchmark de begin- en eindtijd, het prijsveld, de filters voor handelsplaatsen en transacties, en de behandeling van veilingen. Vraag voor het schema hoe de hoeveelheden van deelorders worden bepaald, of het tempo zich aanpast aan het actuele volume, welke participatielimieten en prijsgrenzen gelden, hoe het algoritme reageert op volatiliteit of ontbrekende gegevens en wat er op de deadline gebeurt.
Maak vervolgens onderscheid tussen het volgen van het schema en de uitvoeringskwaliteit. Een schema kan de doelcurve nauwkeurig volgen en toch slechte prijzen opleveren als de markt beweegt of de impact groot is. Omgekeerd kan een schema van de geplande curve afwijken en toch gunstige uitvoeringen krijgen. Een benchmarkscore vat één vergelijking onder vastgelegde regels samen; de score bewijst niet dat het algoritme het koerspad heeft veroorzaakt, de totale transactiekosten heeft geminimaliseerd of een alternatief heeft overtroffen dat niet op hetzelfde moment kon worden waargenomen.
Frei en Westray modelleren VWAP-uitvoering met een stochastische marktvolumecurve en tijdelijke marktimpact. Daarmee laten ze zien hoe aannames over volume en uitvoeringskosten zelfs in een formeel optimalisatieprobleem een rol spelen. Gebruik benchmarkresultaten als één manier om de uitvoering te beoordelen en beoordeel daarnaast afzonderlijk of de order is voltooid, welke kosten en marktimpact zijn opgetreden en hoe het resultaat zich verhoudt tot het oorspronkelijke beslisdoel. Een historisch gemiddelde belooft niet dezelfde uitkomst voor de volgende order.
Veelgestelde vragen
Q1Is VWAP voor elke grote order beter dan TWAP?
Nee. VWAP kan passen bij een order die wil deelnemen aan het verwachte marktvolume; TWAP kan passen bij een gelijkmatig tempo wanneer het volumeprofiel onbetrouwbaar is. Urgentie, liquiditeit, prijsgrenzen, kosten, impact en het risico op onvolledige uitvoering zijn belangrijker dan de afkorting alleen.
Q2Garandeert een uitvoeringsalgoritme een uitvoering tegen de VWAP- of TWAP-benchmark?
Nee. Het algoritme kiest of past een schema aan, maar marktprijzen, beschikbare liquiditeit, participatielimieten en de resterende tijd kunnen veranderen. Een benchmark is een vergelijkingsprijs, geen gegarandeerde uitvoeringsprijs.
Q3Waarom verschilt de VWAP op mijn grafiek van die in een rapport van mijn broker?
De grafiek en het rapport kunnen andere begin- en eindtijden, handelsplaatsen, transactiefilters, prijsvelden, veilingtransacties of sessiegrenzen gebruiken. Vergelijk die definities voordat je het verschil als een fout beschouwt.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat is het bepalende verschil tussen markt-VWAP en een TWAP met gelijke intervallen?
Kies een antwoord om de uitleg te zien