

Volatility targeting: hoe volatiliteitsschaling de positiegrootte verandert
Lees hoe volatility targeting de blootstelling schaalt, hoe je een volatiliteitsschatting kiest en vertraagt, en waarom hefboomlimieten, correlaties en handelskosten ertoe blijven doen.
In deze gidsVolatility targeting verandert de blootstelling, niet het rendementssignaal
Korte samenvatting
Volatility targeting verandert de omvang van een bestaande blootstelling met behulp van een geschatte risicomaatstaf. Een eenvoudige vermenigvuldigingsfactor is doelvolatiliteit gedeeld door voorspelde volatiliteit. De schatting, portefeuillecovariantie, hefboomlimiet, uitvoeringsvertraging en kosten bepalen echter welk risico de strategie werkelijk loopt
Volatility targeting verandert de blootstelling, niet het rendementssignaal
Volatility targeting, volatiliteitsschaling en volatiliteitsbeheer zijn regels die de portefeuilleblootstelling aanpassen wanneer de risicoschatting verandert. Een richtingssignaal kan een longpositie aangeven, terwijl een schaalregel die positie verkleint zodra de verwachte volatiliteit stijgt.
Een positieve schaalfactor behoudt het teken van de basispositie, maar kan de bruto- en nettoblootstelling veranderen. Een lage volatiliteitsschatting betekent op zichzelf niet dat een activum goedkoop is, zal stijgen of winstgevender is. De overlay beantwoordt: “hoeveel blootstelling past bij deze risicoregel?” Hij bepaalt niet welk activum je moet aanhouden en bewijst niet dat de onderliggende strategie een voordeel heeft.
Onderzoekers hebben volatiliteitsgestuurde varianten van factorportefeuilles en momentumstrategieën bestudeerd. Moreira en Muir rapporteren resultaten voor meerdere factoren en valutacarry; Barroso en Santa-Clara onderzoeken risicobeheer van momentum; Daniel en Moskowitz beschrijven momentumcrashes tijdens marktstress en sterke oplevingen. Dit zijn bevindingen voor specifieke steekproeven en methoden, geen belofte dat liveprestaties verbeteren. Zie Moreira en Muir, Barroso en Santa-Clara en Daniel en Moskowitz.
De verhouding tussen doel en prognose is een beginpunt, geen garantie
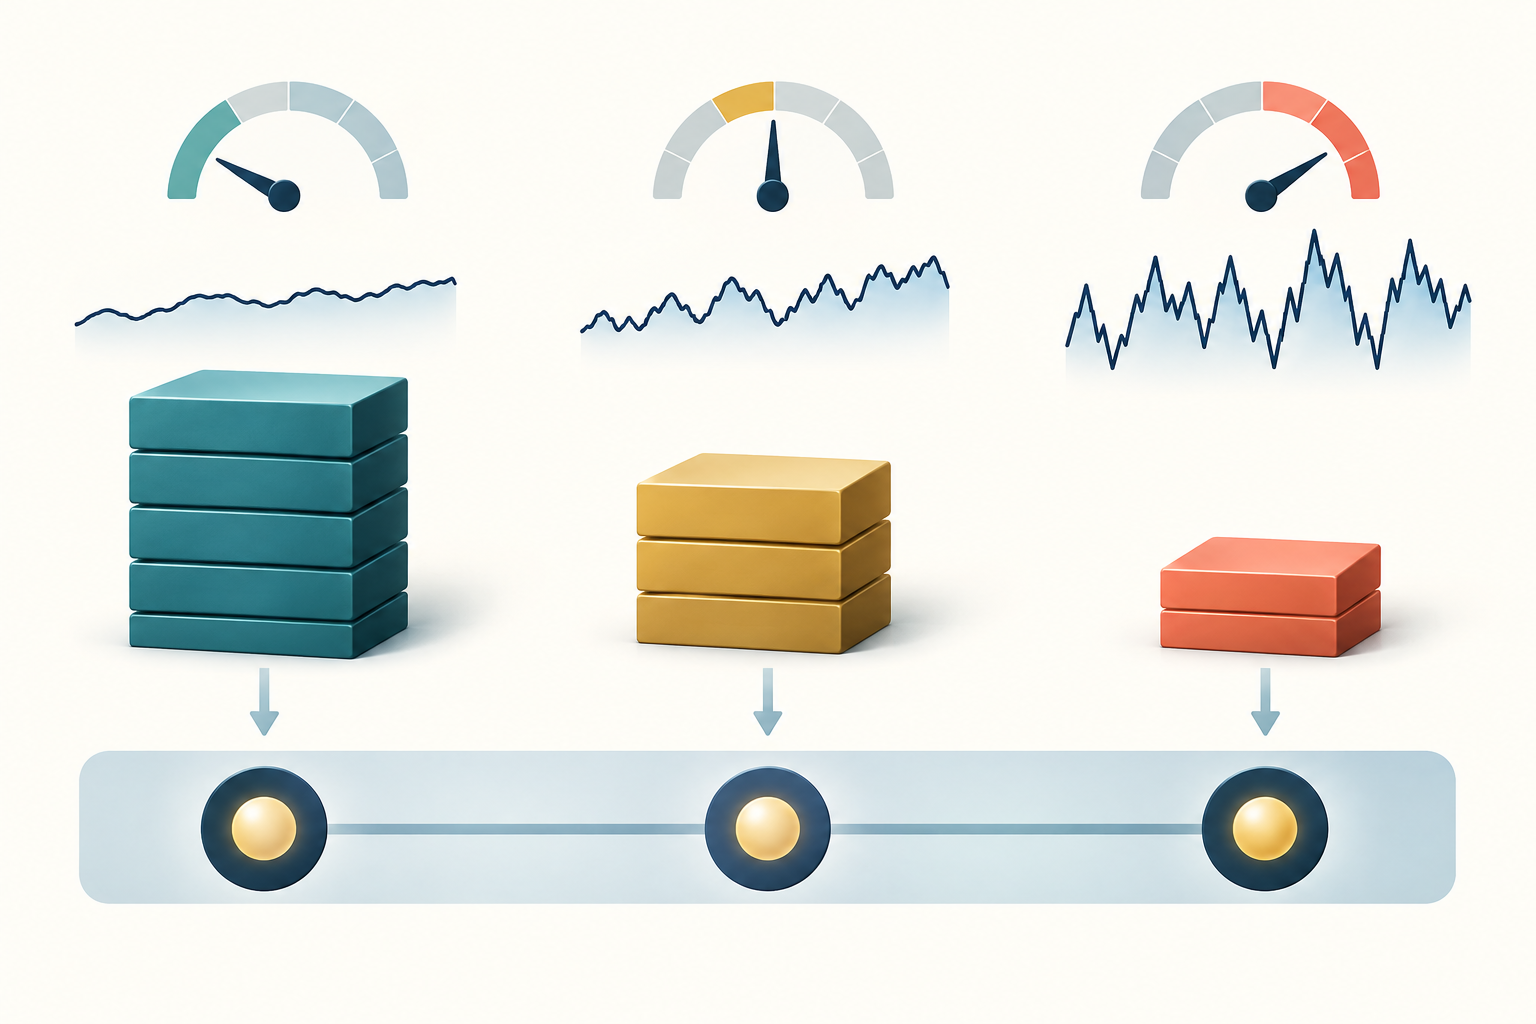
Voor één blootstelling waarvan het rendement ongeveer lineair met het gewicht schaalt, is een basisregel ruwe schaal = doelvolatiliteit ÷ voorspelde volatiliteit. In een hypothetisch voorbeeld voorspelt een ongeschaalde strategie een geannualiseerde volatiliteit van 20% bij een doel van 10%; de ruwe factor is dus 0,5. Bij een referentienotioneel van $100.000 wordt dit vóór andere portefeuilleaanpassingen $50.000.
De verhouding is alleen zinvol als teller en noemer hetzelfde portfolio, dezelfde rendementsdefinitie, horizon en annualiseringsconventie gebruiken. Deel een geannualiseerd doel van 10% niet door een dagelijkse standaarddeviatie voordat de eenheden overeenkomen. Vervang een voorspelde standaarddeviatie ook niet stilzwijgend door variantie.
Moreira en Muir schalen hun gepubliceerde factorportefeuilles daarentegen door maandrendementen te vermenigvuldigen met de inverse van de gerealiseerde variantie van de voorgaande maand en een normalisatieconstante. Dat is niet hetzelfde als doelstandaarddeviatie delen door voorspelde standaarddeviatie. In een hypothetisch rustige markt levert een prognose van 5% tegenover een doel van 10% een ruwe factor van 2 op. Begrenst het beleid die factor op 1,25, dan wordt het notioneel $125.000 in plaats van $200.000. Bij de vereenvoudigende aanname dat risico lineair met blootstelling schaalt, is de bijbehorende voorspelling slechts 6,25%. Een limiet kan het doel onhaalbaar maken; dat is een beperking, geen rekenfout.
Kies de volatiliteitsschatting bij de beslissingshorizon
Een voortschrijdende standaarddeviatie is eenvoudig uit te leggen, maar de vensterlengte houdt een afweging in: een kort venster reageert snel maar is ruisgevoelig; een lang venster is stabieler en reageert na een regimewissel trager. Een exponentieel gewogen schatting kent recente waarnemingen meer gewicht toe. Een GARCH-prognose modelleert de conditionele variantie recursief.
Intraday gerealiseerde volatiliteit kan bewegingen binnen de sessie meenemen, maar kent keuzes rond steekproeven, verouderde prijzen en microstructuurruis. Er is geen beste schatter voor elk activum, elke meetfrequentie en elke houdperiode. Leg vast of rendementen eenvoudig of logaritmisch zijn, welke tijdstippen een periode definiëren, hoe ontbrekende sessies en nachtelijke bewegingen worden behandeld, of het gemiddelde wordt afgetrokken en hoe periodieke variantie wordt omgezet naar een geannualiseerde standaarddeviatie.
Bij dagelijkse gegevens is dagelijkse volatiliteit maal √252 een gangbare benadering onder aannames over het rendementsproces, geen universele omrekening voor elke markt of kalender. Hypothetisch eenhedenvoorbeeld: een voorspelde dagelijkse standaarddeviatie van 1,26% komt met √252 overeen met ongeveer 20% op jaarbasis. Tegenover een jaardoel van 10% geeft dat een schaalfactor van 0,5. Over ongeveer 20 handelsdagen komt dezelfde prognose neer op circa 5,63% cumulatieve volatiliteit, een andere horizonweergave van hetzelfde risiconiveau. Deel de dagelijkse 1,26% niet rechtstreeks door het jaarlijkse doel van 10%.
Bekijk zowel prognosefouten als het verloop van de blootstelling. Een model kan stabiel lijken doordat het te traag reageert, of gevoelig doordat het ruis overfit. Vergelijk redelijke vensters en prognosemodellen in een walk-forward-evaluatie, met uitsluitend informatie die beschikbaar was toen elke schatting en positie gevormd zou zijn. De handleiding voor berekening van gerealiseerde volatiliteit legt uit hoe rendements- en steekproefconventies de geschaalde risicomaatstaf veranderen.
Vertraag de schatting zodat de regel verhandelbaar is
Gebruik op herbalanceringstijdstip t alleen gegevens die echt beschikbaar waren voordat de order kon worden verzonden. Bevat een dagrendement de slotkoers op t, dan kan een strategie die de volatiliteit uit die slotkoers berekent niet automatisch aannemen dat zij ook op diezelfde slotkoers handelde, tenzij ordertiming en prijsvorming dat mogelijk maakten.
Een praktische conventie is om na sluiting te berekenen en de schaal toe te passen op de eerstvolgende verhandelbare sessie. Zo voorkom je look-ahead bias. De gerealiseerde variantie van de zojuist afgesloten maand toepassen op posities die in diezelfde maand werden aangehouden, geeft de regel informatie die toen nog niet bestond.
Een backtest moet het signaaltijdstip, de gegevensafsluiting voor volatiliteit, ordertijd, uitvoeringsaanname en houdperiode noemen. Komen gegevens voor activa op verschillende momenten binnen, hanteer dan één gemeenschappelijke informatiegrens of documenteer verouderde waarnemingen. Herbalanceer niet noodzakelijk bij elke nieuwe schatting. Maandelijks herbalanceren, een drempelband of een afgevlakte blootstelling kan de omzet verlagen, maar laat de werkelijke blootstelling ook afwijken van het directe doel. Leg die keuze vast en test haar; behandel de nieuwste prognose niet als een frictieloze order.
Portefeuillevolatiliteit hangt af van covariantie, niet van losse metingen
Voor een gewichtsvector w en een over dezelfde horizon geschatte covariantiematrix Σ is de portefeuillevariantie wᵀΣw; de portefeuillevolatiliteit is de vierkantswortel daarvan. De covariantietermen tellen mee. Twee activa kunnen dezelfde eigen volatiliteit houden terwijl een hogere correlatie het risico van beide samen vergroot.
Elk activum afzonderlijk naar zijn eigen volatiliteitsdoel schalen, stuurt daarom niet automatisch op de totale portefeuillevolatiliteit. Eén factor toepassen op de rendementen van de hele portefeuille behoudt daarentegen de huidige samenstelling, maar werkt alleen voor zover de portefeuillerisicoprognose goed genoeg is. Concentratie, veranderende correlaties, overlappende factoren en niet-lineaire blootstelling uit derivaten kunnen één standaarddeviatieprognose ontoereikend maken. Schat risico op het niveau waarop de limiet geldt.
Is het mandaat een bandbreedte voor portefeuillevolatiliteit, voorspel dan het gecombineerde portfolio en stresstest correlaties of covariantieregimes. Is het risico per strategie bepaald, leg dan uit hoe gecorreleerde posities het rekeningbudget delen. De gids over positiegrootte bij futures scheidt het stopbudget per transactie van rekeningblootstelling.
Hypothetisch voorbeeld: twee activa hebben elk 20% geannualiseerde volatiliteit en elk een gewicht van 50%. Bij een correlatie van 0,1 is de portefeuillevolatiliteit ongeveer 14,83%. Verandert alleen de correlatie naar 0,9, dan is die circa 19,49%. De individuele volatiliteit blijft gelijk, maar het gezamenlijke risico neemt sterk toe. Zou de blootstelling met ongeveer 1,01 worden verhoogd om met de eerste schatting een doel van 15% te halen, en stijgt daarna de correlatie, dan is het vereenvoudigde risico ongeveer 19,7%. Een verouderde covariantieprognose kan dus ook de doelvermenigvuldiger misleidend maken.
Vloeren, plafonds en hefboombeperkingen bepalen de regel
De ruwe verhouding kan enorm worden wanneer de geschatte volatiliteit bijna nul is. Een volatiliteitsvloer voorkomt delen door een piepklein getal; een maximale hefboom begrenst het notioneel. Sommige strategieën hanteren ook een minimale schaal of een plafond op basis van drawdown, margin of liquiditeit.
Een volledig vastgelegde regel kan zijn schaal = min(maximale schaal, doel ÷ max(prognose, vloer)), waarbij elke minimale blootstelling apart wordt beschreven. Elke beveiliging verandert het risicogedrag: de vloer dempt verhogingen bij uitzonderlijk rustige schattingen; het plafond kan het doel in perioden met lage volatiliteit onhaalbaar maken; een minimale blootstelling verhindert dat de overlay geheel uitstapt wanneer de prognose piekt.
Vermeld of het plafond geldt voor bruto notioneel, hefboom, margin of risicogewogen blootstelling; deze grootheden zijn niet uitwisselbaar. Bij futures moet een continue factor bovendien in hele contracten worden vertaald. Is een hypothetisch basissignaal 3,4 contracten en de schaal 0,5, dan is het rekenkundige doel 1,7 contract. Standaardcontracten zijn niet deelbaar: afronden op 1 blijft onder het doel, op 2 gaat eroverheen. Beoordeel microcontracten, liquiditeit, kosten en de optie om niet te handelen. Bereken risico opnieuw met contracteenheid, multiplier, omrekening naar basisvaluta, margin en kosten.
Na een volatiliteitsschok afbouwen kan betekenen dat je verkoopt in een dalende of illiquide markt; na een rustige periode opbouwen kan vlak voor een schok extra blootstelling toevoegen. De schatting kijkt achteruit, ook als ze als prognose wordt gebruikt. De gids over GARCH en volatiliteitsclustering legt uit waarom modelpersistentie breuken laat kan herkennen; sprong- en regimerisico verdwijnen daardoor niet.
Kosten en beperkingen kunnen het voordeel opsouperen
Blootstelling aanpassen veroorzaakt omzet. Schat commissies, bied-laatspread, marktimpact, slippage, financiering of leenlasten, doorrolkosten voor futures en, waar relevant, funding en onderpandkosten voor perpetuals. Een vloeiendere schaal of herbalanceringsband kan transacties beperken, maar ook de risicoreductie vertragen. Vergelijk nettoresultaten met aannemelijke kosten, niet alleen een frictieloze reeks.
Hefboom kan juist ontbreken wanneer de regel om meer blootstelling vraagt. Margin van broker of beurs, positielimieten, beschikbare leenruimte, liquiditeit en interne risicolimieten kunnen het berekende notioneel verhinderen. Een volatiliteitsplafond voorkomt geen liquidatie of groot verlies: een koersgap kan de prognose overschrijden en de uitstapprijs kan sterk afwijken van de signaalprijs.
Vergelijk consistente benchmarks: hetzelfde basissignaal zonder schaling, een alternatief met vast risico en eventueel cash. Rapporteer bruto- en nettorendement, blootstelling, omzet, hefboom, prognosefouten, drawdowns en staartverliezen. De resultaten van Moreira en Muir zijn een reden om volatiliteitstiming te onderzoeken.
Cederburg et al. vergelijken 103 aandelenstrategieën en vinden bij directe vergelijkingen geen systematische outperformance door volatiliteitsbeheer. Voor redelijke combinaties met realtime, out-of-sample informatie rapporteren zij doorgaans lagere certainty-equivalent returns en Sharpe-ratio’s, met uitzonderingen (studie). Dit pleit voor zorgvuldige evaluatie buiten de steekproef, niet voor een universele aanbeveling.
Een onderzoekschecklist scheidt prognosekwaliteit van strategieclaims
Leg vóór je de overlay een risicoverbetering noemt het basissignaal, de risicoschatter, prognosehorizon, updatefrequentie, tijdsvertraging, eenheden, covariantiebehandeling, vloer, plafond en uitvoeringsaannames vast. Bevries de keuzes vóór de evaluatie van de definitieve testperiode. Herhaald afstellen op dezelfde steekproef kan selectie belonen in plaats van een robuuste regel.
Controleer de prognose met een passende verliesmaat en kalibratiegrafiek, maar bekijk ook het blootstellingspad. Een lage gemiddelde prognosefout garandeert niet dat de belangrijkste pieken tijdig zijn voorspeld. Inspecteer stressperioden, koersgaps, ontbrekende waarnemingen en activa waarvan correlaties kunnen springen. Beoordeel dezelfde perioden met het werkelijke plafond en kostenmodel.
Scheid ten slotte drie beweringen: de prognose schat risico; de overlay verandert de blootstelling volgens beleid; en de portefeuille behaalde een bepaald resultaat in een specifieke steekproef. De eerste bewijst niet dat de tweede haar doel haalt. Een gunstig historisch resultaat van de derde toont geen toekomstige winst aan. Documenteer alle drie, zodat te reconstrueren is waar en waarom het risico veranderde.
Veelgestelde vragen
Q1Houdt volatility targeting de gerealiseerde volatiliteit exact op het doel?
Nee. De blootstelling wordt aangepast op basis van een geschatte volatiliteit. Prognosefouten, sprongen, veranderende correlaties, vertragingen, plafonds, kosten en onvolledige uitvoering kunnen de gerealiseerde volatiliteit van het doel laten afwijken.
Q2Is volatility targeting hetzelfde als inverse variantie gebruiken?
Niet noodzakelijk. Een doelvolatiliteitsverhouding gebruikt vaak doelvolatiliteit gedeeld door voorspelde standaarddeviatie. Sommige empirische portefeuilleregels schalen rendementen met een constante gedeeld door geschatte variantie. Dat zijn verschillende functies en geen uitwisselbare begrippen.
Q3Betekent een lagere volatiliteitsprognose dat de strategie winstgevender is?
Nee. De risicoschatting is lager volgens een bepaald model en een bepaalde horizon. Winstgevendheid hangt af van verwachte rendementen, uitvoering, kosten en toekomstige uitkomsten; een volatiliteitsschatting alleen identificeert geen aantrekkelijke transactie.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Een strategie heeft een volatiliteitsprognose van 20% en een doel van 10%. Wat betekent de basisverhouding vóór beperkingen?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Lees de uitgebreide gidsGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Lees de uitgebreide gids