

Tijdreeks- en cross-sectioneel momentum: zo verschillen de signalen
Vergelijk een trendsignaal op basis van het eigen verleden rendement van een activum met een strategie die activa onderling rangschikt, met een uitgewerkt voorbeeld en duidelijke grenzen aan historische resultaten
In deze gidsDe twee regels stellen verschillende vragen over rendementen uit het verleden
Korte samenvatting
Tijdreeks-momentum vergelijkt het eigen verleden rendement van een activum met nul of een andere vooraf vastgelegde drempel: bij een eenvoudige tekenregel wijst positief momentum op een longpositie en negatief momentum op een shortpositie. Cross-sectioneel momentum rangschikt activa ten opzichte van elkaar en neemt posities in relatieve winnaars en verliezers. Als alle rendementen in de terugkijkperiode negatief zijn, kan de eerste regel alle activa shorten, terwijl de tweede nog steeds de minst negatieve activa koopt. Geen van beide regels garandeert een winstgevende strategie
De twee regels stellen verschillende vragen over rendementen uit het verleden
Momentum is een familie van signaalregels, geen vastomlijnd handelssysteem. Tijdreeks-momentum vraagt of het rendement van een activum over een gekozen terugkijkperiode positief of negatief was. Cross-sectioneel momentum vraagt welke activa het in een vergelijkbare periode beter of slechter deden dan de rest van een gekozen universum
Daardoor kunnen de posities verschillen, zelfs als beide regels dezelfde rendementsgeschiedenis gebruiken. Een tijdreekssignaal kijkt naar de eigen richting van het activum. Een cross-sectioneel signaal kijkt naar de relatieve rangorde van de vergelijkbare activa; daardoor kan een activum een ‘winnaar’ zijn terwijl het rendement negatief was
De namen leggen geen terugkijkperiode, houdperiode, activumuniversum, wegingsmethode of transactiekosten vast. Dat zijn keuzes bij het ontwerpen van de strategie en ze moeten worden vermeld voordat resultaten worden geïnterpreteerd
Tijdreeks-momentum volgt de eigen richting van een activum
Laat Rᵢ,t−L:t het gekozen rendement zijn van activum i over een terugkijkperiode die eindigt op beslismoment t. Een eenvoudige richtingsregel is sᵢ,t = sign(Rᵢ,t−L:t): positief betekent long, negatief betekent short en nul kan betekenen dat er geen positie wordt ingenomen. Sommige uitvoeringen gebruiken overrendementen, drempels of volatiliteitsgewichten; dat zijn aanvullende ontwerpkeuzes, niet de definitie van dit onderscheid
Omdat het signaal per activum wordt berekend, kunnen alle signalen dezelfde kant op wijzen. Als elk instrument in de terugkijkperiode een negatief rendement heeft, kan een op het teken gebaseerde tijdreeksregel de hele groep shorten. Zijn alle rendementen positief, dan kan de regel alles long gaan. De portefeuille kan daardoor een aanzienlijke netto blootstelling hebben aan een brede marktbeweging
Vermeld hoe rendementen worden gemeten en gekoppeld aan de informatie die op het beslismoment beschikbaar was. Futuresstudies kunnen overrendementen gebruiken, terwijl een aandelenstrategie een andere rendementsreeks gebruikt. Behandel een rendement van slot tot slot niet als verhandelbaar wanneer het signaal pas na die slotkoers bekend werd
Cross-sectioneel momentum rangschikt activa ten opzichte van vergelijkbare activa
Op elke herbalanceringsdatum sorteert cross-sectioneel momentum de toegelaten activa volgens een gekozen maatstaf voor rendement uit het verleden. Een gebruikelijke long-shortvorm koopt activa bovenaan de ranglijst en short activa onderaan. De richting van de portefeuille is relatief: ze kan long- en shortposities bevatten, ook als alle activa zijn gestegen of allemaal zijn gedaald
De strategie vereist een vastgelegd universum en een rangschikkingsregel. Vermeld hoeveel activa aan elke kant komen, hoe gelijke standen worden behandeld, of sector- of marktblootstellingen worden geneutraliseerd en wat er gebeurt met activa waarvoor rendementen ontbreken. ‘Winnaar’ betekent volgens die regel sterker dan de gekozen vergelijkbare activa; het absolute rendement hoeft niet positief te zijn
De samenstelling van de vergelijkingsgroep beïnvloedt ook de relatieve rangorde. Als A −1% rendement heeft terwijl de meeste andere activa −8% verliezen, kan A bovenaan staan; als de andere activa +5% behalen, kan A onderaan staan. Reconstrueer daarom voor elke historische datum het universum waarin toen werkelijk kon worden belegd. Leg vast of geschrapte beursnoteringen worden meegenomen en hoe vertraagd gepubliceerde gegevens worden behandeld. Alleen activa gebruiken die vandaag nog bestaan kan de rangorde achteraf vertekenen
Cross-sectionele portefeuilles proberen vaak de long- en shortblootstelling in balans te houden, maar een rangschikking alleen maakt een portefeuille niet marktneutraal of risiconeutraal. De werkelijk aangehouden blootstellingen hangen af van gewichten, volatiliteit, correlaties, beperkingen, beschikbaarheid om short te gaan en uitvoering
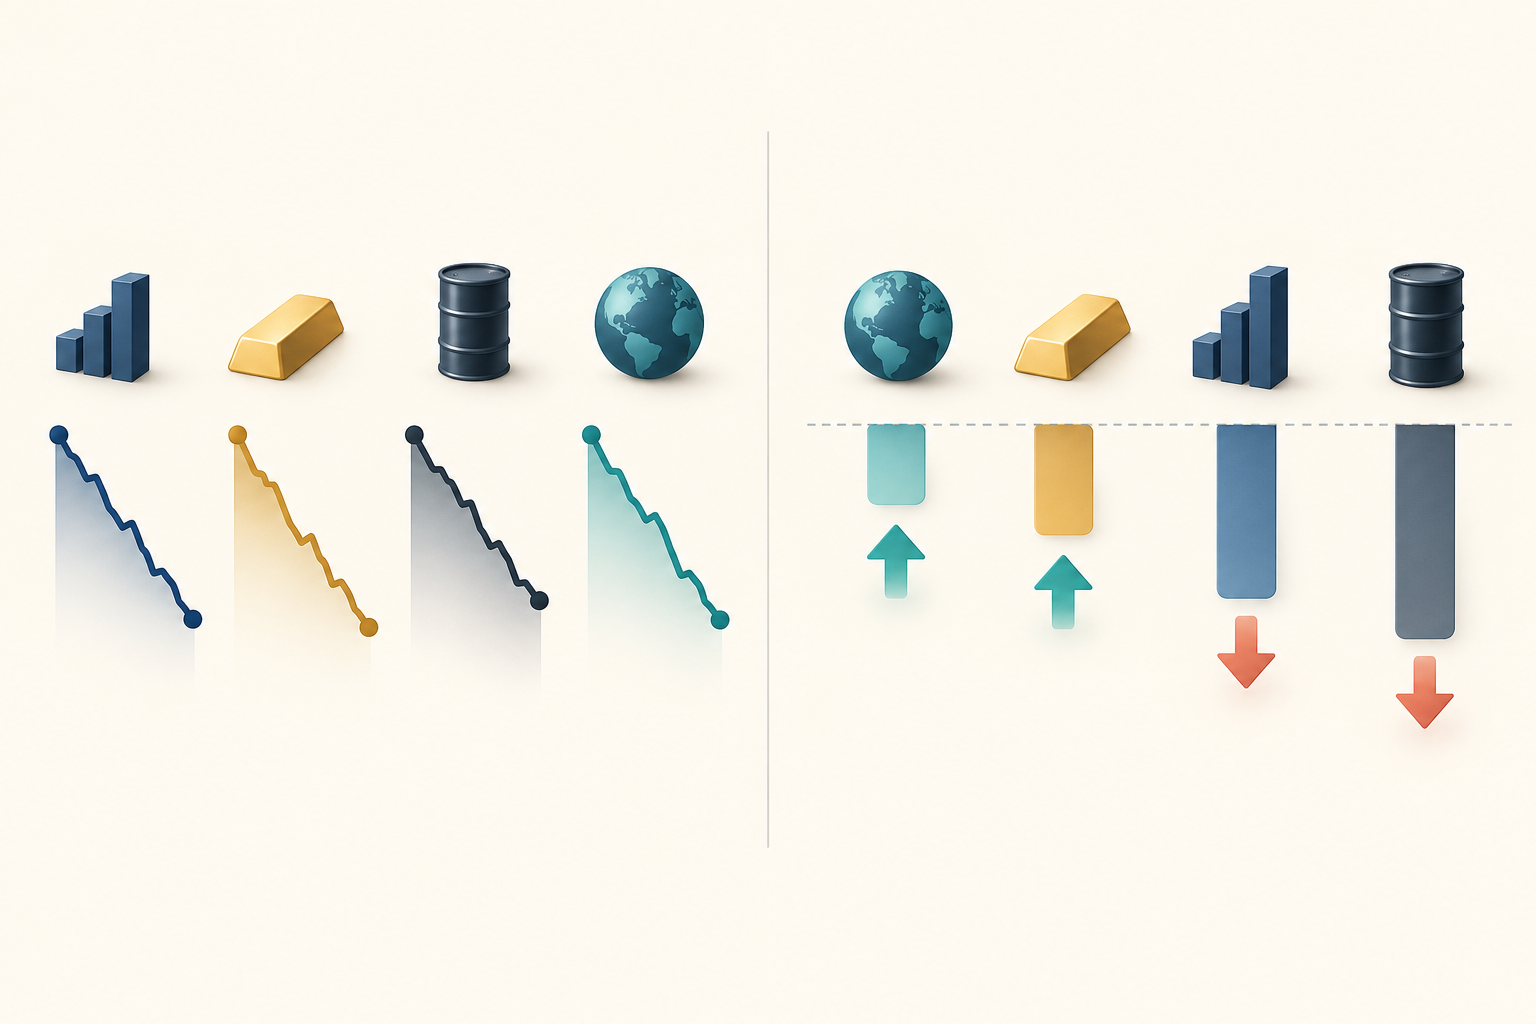
Een voorbeeld met vier activa laat zien waar de regels uiteenlopen
Alle onderstaande waarden zijn hypothetisch. Stel dat vier activa in de afgelopen drie maanden deze rendementen behaalden: A −1%, B −3%, C −5% en D −8%. Een op het teken gebaseerde tijdreeksregel wijst voor alle vier een shortpositie aan, omdat elk activum in de terugkijkperiode een negatief rendement heeft
Een cross-sectionele regel kan A en B nog steeds rangschikken als de twee relatieve winnaars en C en D als de twee relatieve verliezers. Koopt de regel de twee hoogst gerangschikte activa en short zij de twee laagst gerangschikte, dan gaat ze long in A en B en short in C en D. A presteert relatief het sterkst ondanks een verlies van 1%; de rangorde maakt het negatieve absolute rendement niet positief
Stel nu dat de hypothetische rendementen voor de volgende maand A +1%, B +1%, C +5% en D +8% zijn. Houd vanaf het begin van die maand een absolute weging van 25% aan per positie. De tijdreeksportefeuille short alle activa, dus het rendement vóór kosten is −0.25(1% + 1% + 5% + 8%) = −3.75%. De cross-sectionele portefeuille is long in A en B en short in C en D, dus het rendement is 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
Deze berekening over één periode laat andere posities en marktblootstelling zien, niet welke methode beter is. Beide voorbeelden hebben 100% bruto blootstelling, maar de portefeuille die alle activa short heeft een netto blootstelling van −100% en de long-shortportefeuille een netto blootstelling van 0%. De waarden zijn verzonnen, risico is niet gelijkgetrokken en kosten, financiering, effectenleningen, roll, spread, slippage en herbalancering zijn weggelaten
Een signaal bepaalt de portefeuillewegingen niet
Een signaal is nog geen aangehouden positie. Bij een eenvoudige tijdreeksconstructie is het gewicht evenredig aan de signaalrichting gedeeld door de geschatte volatiliteit; bij een cross-sectionele constructie worden de rangposities gecentreerd rond hun gemiddelde binnen die doorsnede. Beide constructies vereisen daarna een normalisatieregel, risicolimieten en eventuele neutraliteitsbeperkingen. Dit zijn voorbeelden, geen universele formules
Bruto blootstelling is de som van de absolute gewichten; netto blootstelling is de som van de gewichten met hun teken. De bruto blootstelling gelijk maken, zoals in het voorbeeld, maakt volatiliteit, factorblootstellingen, liquiditeit en staartrisico niet gelijk. Beschrijf hoe het signaal in posities wordt omgezet en rapporteer de resulterende blootstellingen apart
Terugkijk- en houdperiode zijn afzonderlijke keuzes
De terugkijkperiode bepaalt welke rendementen uit het verleden in het signaal komen; de houdperiode bepaalt hoelang posities blijven staan; het herbalanceringsschema bepaalt wanneer signalen en gewichten worden vernieuwd. Deze perioden kunnen verschillen. Vermeld ook of je eenvoudige prijsveranderingen of samengestelde totaalrendementen gebruikt, of uitkeringen meetellen en hoe bij futures overrendementen of rollovereffecten worden verwerkt. Sommige aandelenmomentumstrategieën laten de meest recente maand weg om kortetermijnomkeringen minder zwaar mee te wegen, maar er is geen vaste instelling voor elke markt of onderzoeksvraag
De aanduiding ‘rendement over de afgelopen twaalf maanden’ legt de berekening niet volledig vast. Ze kan de prijsverandering tussen maandultimo’s betekenen of een totaalrendement inclusief uitkeringen; bij futures hangt het resultaat ook af van de behandeling van rendement op onderpand en contractwissels. Houd de periode waarvan het teken het signaal bepaalt apart van de periode waarover je de strategieprestatie meet, zodat het signaal reproduceerbaar blijft
Gepubliceerde bevindingen illustreren specifieke ontwerpen, geen aanbevolen parameters. Moskowitz, Ooi en Pedersen vinden voorspellende informatie in de eigen rendementen van 58 liquide instrumenten, waaronder futures en valuta-termijncontracten, met persistentie gedurende ongeveer één tot twaalf maanden en gedeeltelijke omkering op langere horizons (“Time Series Momentum,” 2012). Jegadeesh en Titman onderzoeken het kopen van eerdere winnaars en shorten van eerdere verliezers onder aandelen; voor hun geteste strategieën rapporteren zij positieve rendementen over houdperioden van drie tot twaalf maanden (“Returns to Buying Winners and Selling Losers,” 1993). Geen van beide studies stelt één optimale instelling vast voor alle activa, perioden of beleggers
De futuresrendementen, aandelenuniversa, valuta’s en houdperioden in die studies verschillen. Lees de cijfers niet als een rechtstreekse vergelijking van dezelfde strategie onder dezelfde omstandigheden. Vermeld bij een aangehaald resultaat het onderzochte universum, de periode en de portefeuilleconstructie; leid er geen optimale terugkijkperiode voor handelen vandaag uit af
De frequentie bepaalt ook hoeveel onafhankelijke waarnemingen er zijn. Als een strategie wekelijks herbalanciert maar rendementen over de volgende 20 handelsdagen voorspelt, delen opeenvolgende weekdoelen ongeveer 15 dagelijkse rendementen. 52 wekelijkse waarnemingen zijn dus geen 52 onafhankelijke experimenten. Beslissingen 20 handelsdagen uit elkaar halen voorkomt overlap van die doelrendementen maar levert minder waarnemingen op; gemeenschappelijke schokken of herhaald gebruik van dezelfde activa kunnen nog steeds afhankelijkheid veroorzaken. Houd daar rekening mee bij standaardfouten en de scheiding van validatieperioden
Positiegrootte is een extra laag. Gelijke gewichten, schaling op volatiliteit, risicolimieten en portefeuillebeperkingen kunnen hetzelfde signaal in verschillende posities omzetten. Vermeld apart of een resultaat voortkomt uit de signaalrichting, de constructie van gewichten of beide
Momentumprestaties hangen af van de steekproef en uitvoering
Patronen in historische rendementen zijn empirische bevindingen, geen garantie dat een regel blijft werken. Marktstructuur, samenstelling van het universum, rendementsdefinities, futures-rolls, ontbrekende gegevens, look-ahead bias en de gekozen terugkijk- en houdperioden beïnvloeden allemaal een backtest. Steeds meer varianten proberen en alleen de beste rapporteren levert ook een selectieprobleem op
Cross-sectioneel aandelenmomentum kan plotseling verlies opleveren wanneer eerdere verliezers sterk herstellen. Daniel en Moskowitz analyseren forse verliezen in momentumportefeuilles en brengen die in verband met paniek na marktdalingen, hoge volatiliteit en daaropvolgende marktherstellen (“Momentum Crashes,” 2016). Dit bewijs gaat over de onderzochte portefeuilles en steekproeven; generaliseer het niet naar de bewering dat elke tijdreeksstrategie hetzelfde crashpatroon heeft
Waarom kunnen zulke verliezen optreden? Een long-shortportefeuille met aandelenmomentum kan eerdere verliezers shorten. Als de markt na een langdurige daling scherp herstelt, kunnen deze aandelen sterk stijgen en kunnen de shortverliezen snel oplopen. Dit is een risicopad uit bepaalde historische steekproeven, geen patroon dat zich bij ieder aandeel of in elke periode voordoet
Handelsfricties kunnen de resultaten ook veranderen. Een backtest moet rekening houden met turnover, spreads, marktimpact, shortleningen of financiering, aannames over futures-rolls, positielimieten en het tijdstip waarop een order werkelijk kon worden geplaatst. Een positief bruto rendement is niet hetzelfde als een nettoresultaat dat belegbaar is
Rapporteer genoeg details om de vergelijking te kunnen reproduceren
Een bruikbaar rapport vermeldt het universum en de historische samenstelling ervan, de rendementsreeks, terugkijk- en houdperioden, de herbalanceringskalender, signaaldrempels, selectie voor long- en shortposities, de behandeling van gelijke rangen en ontbrekende gegevens, gewichten, risicobeheersing en aannames over transactiekosten. Het zegt ook of prestaties bruto of netto zijn en hoe validatieperioden gescheiden bleven van signaalselectie
Houd per geteste combinatie bij wat de terugkijkperiode was, of de recentste maand werd overgeslagen, welk universum en welke ranggrens zijn gebruikt, hoe risico werd geschaald en welke kosten zijn aangenomen. Wie na veel combinaties het beste resultaat kiest, rapporteert een uitkomst die binnen de steekproef is geselecteerd. Gebruik een werkelijk onaangeroerde periode of walk-forwardvalidatie en houd rekening met afhankelijkheid wanneer rendementsvensters overlappen
Houd de vragen uit elkaar: momentum bepaalt hoe rendementen uit het verleden in een signaal worden omgezet; de Information Coefficient meet hoe sterk een signaal samenhangt met latere cross-sectionele rendementen. Zie de gids over IC en Rank IC. Als voorspellingsperioden overlappen, legt de gids over purged cross-validation uit hoe labels tussen validatiesplits gescheiden kunnen blijven. Ook het annualiseren van seriëel afhankelijke rendementen vraagt om zorg; zie de gids over de Sharpe-ratio en seriële correlatie
Een hoog historisch rendement of een vertrouwd momentumlabel bewijst geen toekomstige prestaties. Vergelijk regels op dezelfde steekproeven, vermeld de blootstellingen die ze werkelijk aanhouden en test een volledig gespecificeerde strategie buiten de steekproef na realistische kosten
Veelgestelde vragen
Q1Is tijdreeks-momentum hetzelfde als trendvolgen?
De termen overlappen vaak. Een tijdreeks-momentumregel gebruikt het eigen verleden rendement van een activum om de richting te bepalen; ‘trendvolgen’ kan verwijzen naar een bredere familie regels met andere filters, drempels en methoden om posities te bepalen
Q2Kan cross-sectioneel momentum activa met een negatief rendement kopen?
Ja. Een relatieve winnaar staat hoger dan vergelijkbare activa volgens het gekozen universum en rendementscriterium. Als alle activa zijn gedaald, kunnen de minst gedaalde activa nog steeds de longkant van een cross-sectionele portefeuille vormen
Q3Garandeert momentum na kosten een positief rendement?
Nee. Historisch bewijs hangt samen met specifieke steekproeven en strategieontwerpen. Turnover, spreads, marktimpact, effectenleningen, financiering, futures-rolls, capaciteit en scherpe omkeringen kunnen brutoresultaten verminderen of omkeren
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat is het belangrijkste verschil tussen de twee momentumregels?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Lees de uitgebreide gidsHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Lees de uitgebreide gids