

Hoe monetair beleid werkt: van rente naar inflatie
Volg hoe besluiten van centrale banken doorwerken in marktrentes, bankkrediet, bestedingen, werkgelegenheid en prijzen, en waarom de effecten verschillen en tijd kosten.
In deze gidsWat betekent overdracht van monetair beleid?
Korte samenvatting
Het **transmissiemechanisme van monetair beleid** is het geheel van kanalen waarlangs besluiten van een centrale bank financiële omstandigheden, economische activiteit en prijzen beïnvloeden. Een wijziging van de beleidsrente is een eerste signaal, geen bevel dat onmiddellijk elke leenrente, huishoudelijke aankoop of prijs verandert. Marktverwachtingen, banken, contracten, vermogensprijzen en bestedingskeuzes bepalen mede wat er daarna gebeurt. De effecten kunnen tijd kosten en verschillen tussen economieën en mensen. {source:ecbMonetaryPolicyTransmission}
Wat betekent overdracht van monetair beleid?
Een centrale bank verandert doorgaans een beleidsinstrument om de financiële omstandigheden op korte termijn en uiteindelijk haar economische doelstellingen te beïnvloeden. Dat instrument kan een streef- of administratieve rente zijn, aankopen van activa, krediettransacties of communicatie over toekomstig beleid. De beschikbare middelen en de manier waarop ze worden toegepast verschillen per centrale bank. Zo beschrijft het beleidsoverzicht van de Federal Reserve hoe beleidsbesluiten de financiële omstandigheden en de bredere economie beïnvloeden. Deze gids richt zich op de doorwerking van rentebesluiten, niet op de manier waarop een centrale bank haar doelrente kiest of op de wettelijke regels van één land. {source:fedMonetaryPolicyTransmission}
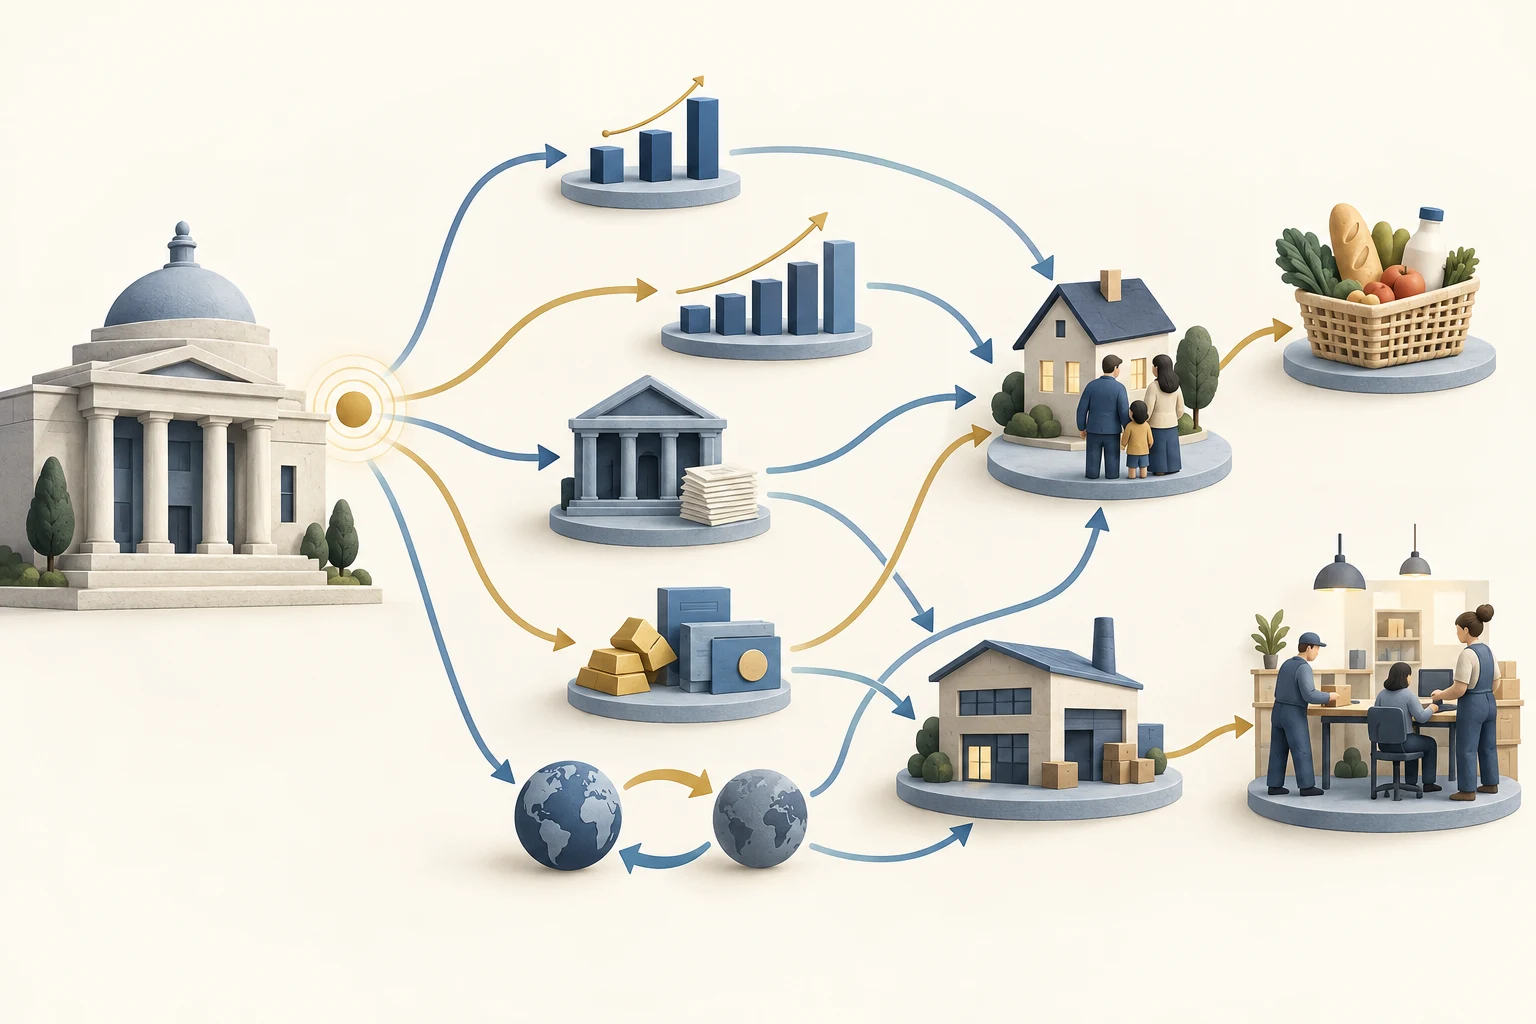
Je kunt het proces voorstellen als een keten: beleidsbesluiten en communicatie veranderen de verwachtingen over financiële omstandigheden; markten en financiële instellingen passen prijzen of de beschikbaarheid van krediet aan; huishoudens en bedrijven heroverwegen sparen, lenen, uitgeven en investeren; die keuzes beïnvloeden de totale vraag, werkgelegenheid, lonen en inflatie. De keten loopt niet strikt één kant op. Financiële omstandigheden en economische uitkomsten werken terug op verwachtingen en latere beleidsbesluiten.
Het transmissiemechanisme is geen formule met een gegarandeerde uitkomst. Dezelfde beleidswijziging kan verschillende effecten hebben, afhankelijk van de uitgangssituatie, wat markten al verwachtten, hoe contracten worden aangepast, hoe gezond banken en kredietnemers zijn en welke andere economische schokken spelen. Het overzicht van de Europese Centrale Bank over het transmissiemechanisme beschrijft kanalen vanaf officiële rentetarieven via geldmarkten, leen- en depositorentes, verwachtingen, vermogensprijzen en krediet naar bestedingen en prijzen. {source:ecbMonetaryPolicyTransmission}
Van een beleidsbesluit naar financiële omstandigheden
De eerste stap is meestal een wijziging van een kortetermijnrente die de daggeldrentes op de geldmarkt verankert of sterk beïnvloedt. Die rentes worden op financiële markten gebruikt en kunnen meewegen in de prijsstelling van kortlopende leningen. In de Verenigde Staten legt de Federal Reserve bijvoorbeeld uit hoe wijzigingen van de federal-funds-rente andere kortetermijnrentes en leningen met een variabele rente beïnvloeden. Dit voorbeeld van de beleidsuitvoering geldt specifiek voor de Fed; een andere centrale bank kan een ander instrument of uitvoeringskader hanteren. {source:fedMonetaryPolicyTransmission}
Financiële markten kijken ook vooruit. Een besluit kan de verwachtingen over het toekomstige verloop van beleidsrentes veranderen en daarmee langlopende obligatierentes, wisselkoersen en andere vermogensprijzen bewegen. Als beleggers een besluit al verwachtten, kan een deel van de aanpassing vóór de aankondiging plaatsvinden. Verandert een verklaring de verwachtingen over latere besluiten, dan kunnen langlopende rentes bewegen zonder dat de huidige beleidsrente verandert. De huidige beleidsrente is dus maar één factor in de financieringsvoorwaarden waarmee kredietnemers en beleggers te maken hebben. {source:boeMonetaryPolicyTransmission2024}
Monetair beleid stelt niet elke rente rechtstreeks vast. De rente op een banklening kan afhangen van een referentierente, de eigen financieringskosten van de kredietverstrekker, het kredietrisico van de kredietnemer, onderpand, concurrentie en de voorwaarden voor renteherziening in het contract. Een langlopende marktrente kan naast verwachte toekomstige kortetermijnrentes ook looptijd- en risicopremies weerspiegelen. Deze onderdelen kunnen in verschillende mate of zelfs in tegengestelde richtingen veranderen. De uitleg van de Bank of England onderscheidt de relatief snelle eerste fase — van Bank Rate naar financiële omstandigheden — van de latere gevolgen voor de reële economie en inflatie. Dat is een bruikbaar denkkader, geen belofte van een vaste timing voor elke markt. {source:boeMonetaryPolicyTransmission2024}
Rentetarieven, verwachtingen en de reële financieringskosten
Het rentekanaal werkt deels via de kosten van lenen en de opbrengst van sparen. Als de rente stijgt, kunnen nieuwe leningen duurder worden en kan de rente op sommige bestaande leningen met een variabele rente op een geplande herzieningsdatum worden aangepast. Een huishouden kan een grote aankoop uitstellen; een bedrijf kan een investering uitstellen waarvan het verwachte rendement de financieringskosten niet meer dekt. Als de rente daalt, kan de afweging de andere kant op gaan. Het zijn prikkels, geen automatische reacties: ook inkomen, vertrouwen, toegang tot krediet, prijzen en plannen spelen mee.
De inflatieverwachtingen zijn van belang omdat mensen en bedrijven letten op de koopkracht van toekomstige betalingen. Een nominale rente vertelt op zichzelf niet of lenen in reële termen meer beperkend wordt. Als de nominale rente stijgt en ook de verwachte inflatie verandert, kunnen de verwachte reële financieringskosten minder of juist meer veranderen dan de nominale rente. Zie reële en nominale rente vergeleken voor de afzonderlijke renteberekening. Hier gaat het erom dat inflatieverwachtingen mede bepalen hoe monetair beleid wordt doorgegeven.
Daarom kan communicatie naast een doorgevoerde renteverandering van belang zijn. Als een centrale bank geloofwaardig is, kunnen haar verklaringen de verwachtingen over toekomstige inflatie en rentes beïnvloeden. Bedrijven die prijzen of lonen vaststellen en kredietverstrekkers die langlopende voorwaarden bepalen, kunnen op die vooruitzichten reageren. De ECB beschrijft verwachtingen als een kanaal waarlangs beleid middellange en lange rentes en prijsstelling kan beïnvloeden, en benadrukt tegelijk dat de doorwerking lange, variabele en onzekere vertragingen kent. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
Het diagram verbindt een beleidssignaal van een centrale bank met verschillende mogelijke routes via rentetarieven, bankkrediet, vermogensprijzen en wisselkoersen. Die routes lopen door naar beslissingen van huishoudens en bedrijven, de vraag, werkgelegenheid en prijzen; ze kunnen elkaar overlappen en zich met verschillende snelheden ontvouwen. Het is een conceptuele kaart, geen verzameling gemeten effecten of een prognose.
Banken, krediet en een rekenvoorbeeld
Banken en andere kredietverstrekkers helpen beleid door te geven door de prijs en beschikbaarheid van krediet aan te passen. De financieringskosten, balans, concurrentie en beoordeling van kredietrisico door een bank kunnen zowel haar rentes als haar bereidheid om uit te lenen beïnvloeden. Een strakker beleid kan ook de waarde van onderpand of het terugbetalingsvermogen van kredietnemers beïnvloeden. Daardoor kunnen kredietverstrekkers naast de gepubliceerde rente ook leenbedragen, opslagen of kredietnormen aanpassen. Niet-bancaire kredietverstrekkers en kapitaalmarkten kunnen sommige reacties van banken versterken of juist compenseren. Onderzoek waarover de Federal Reserve bericht, vindt dat financieringskosten van banken verschillend reageren in verschillende beleidscycli; dat betekent niet dat elke kredietverstrekker of kredietnemer dezelfde renteverandering krijgt. {source:fedMonetaryPolicyBankFundingCosts2025}
Ook huishoudens binnen hetzelfde land kunnen anders worden geraakt. De rente op een lening met variabele rente kan eerder veranderen dan die op een lening met vaste rente. Een spaarder kan een hogere depositorente krijgen, maar die hoeft niet evenveel of even snel te stijgen als marktrentes. De ECB-bespreking uit 2026 van de doorwerking naar huishoudens in het eurogebied beschrijft een onvolledige en uiteenlopende doorgifte en verschillen die samenhangen met huishoudbalansen, krediettoegang en woningmarktstructuren. Die bevindingen gaan over het eurogebied en zijn geen universele schattingen voor afzonderlijke landen. {source:ecbHouseholdTransmission2026}
Neem een bewust hypothetisch voorbeeld in een fictieve economie. Een huishouden heeft een lening met variabele rente van 20.000 valuta-eenheden tegen een actuele jaarlijkse rente van 5,00%. De centrale bank verhoogt haar beleidsrente met 1 procentpunt. Neem aan dat de kredietverstrekker bij de volgende renteherziening de rente op deze lening met 0,60 procentpunt verhoogt, van 5,00% naar 5,60%. Deze doorgifte van 0,60 procentpunt is een verzonnen aanname, geen schatting van de gebruikelijke reactie van een lening.
Bij een eenvoudige berekening voor één jaar, met een gelijkblijvende hoofdsom, zonder kosten en zonder aflossingen gedurende het jaar, stijgt de rente van 20.000 × 5,00% = 1.000 eenheden naar 20.000 × 5,60% = 1.120 eenheden. De extra rente per jaar bedraagt 120 eenheden. Deze berekening licht één kasstroomkanaal uit; een werkelijke termijnbetaling hangt ook af van aflossing, het moment van renteherziening, het contract en andere kosten. Een lening met vaste rente hoeft bij deze renteherziening niet opnieuw te worden geprijsd, hoewel rentes op nieuwe leningen of aanbiedingen voor herfinanciering wel kunnen veranderen.
Het voorbeeld laat niet het volledige effect op het huishouden of de economie zien. De kredietnemer kan minder gaan uitgeven, spaargeld gebruiken of een ander plan aanpassen; een spaarder kan andere rente-inkomsten ontvangen; bedrijven, vermogensmarkten en wisselkoersen kunnen tegelijk reageren. Een renteverandering werkt door via veel balansen en wordt niet simpelweg vermenigvuldigd met de rentelast van één huishouden. {source:ecbHouseholdTransmission2026}
Vermogensprijzen, vermogen en onderpand
Renteveranderingen kunnen de waarde van activa zoals obligaties, aandelen en vastgoed beïnvloeden. Als alle overige omstandigheden gelijk blijven, verlaagt een hogere discontovoet de huidige waarde van een vaste reeks toekomstige kasstromen. Op echte markten kunnen verwachte kasstromen, risicopremies, aanbod en beleggersverwachtingen ook veranderen. Daarom hoeft een activaprijs na een beleidsaankondiging niet steeds in één voorspelbare richting te bewegen.
Vermogensprijzen kunnen op hun beurt bestedingen en krediet beïnvloeden. Een huishouden dat zich rijker voelt, kan meer geneigd zijn uit te geven; een bedrijf met waardevoller onderpand kan makkelijker lenen. Een daling van activaprijzen kan deze effecten afzwakken of kredietverstrekkers voorzichtiger maken. Dit kanaal via vermogen en onderpand werkt samen met rentes en kredietaanbod; het is geen afzonderlijke, perfect meetbare hefboom. Het beleidsoverzicht van de Federal Reserve beschrijft kanalen via rentetarieven, vermogensprijzen, balansen van huishoudens en bedrijven en bestedingen. {source:fedMonetaryPolicyTransmission}
Wisselkoersen en invoerprijzen
In een open economie kan monetair beleid ook wisselkoersen beïnvloeden. Een verandering in de relatieve renteverwachtingen kan de relatieve aantrekkelijkheid van activa in verschillende valuta veranderen. Wisselkoersen reageren echter ook op risico, groeiverwachtingen, handel en veel andere factoren. Een verhoging van de beleidsrente garandeert daarom geen appreciatie van de valuta, en het belang van dit kanaal is niet in elke economie even groot.
Een valutabeweging kan de kosten in de eigen valuta van ingevoerde goederen en productiemiddelen beïnvloeden en de prijs veranderen die buitenlandse kopers voor binnenlandse exportproducten betalen. De doorgifte aan consumentenprijzen hangt af van wat wordt ingevoerd, hoe bedrijven prijzen vaststellen, de contracten en de bredere marktomstandigheden. Het ECB-overzicht behandelt zowel een wisselkoerskanaal als mogelijke effecten op invoerprijzen. Zie [de gids over de reële effectieve wisselkoers](/nl/learn/real-effective-exchange-rate-trade-weighted-index-explained) voor meer uitleg over hoe handelsgewichten en relatieve prijzen in een wisselkoersmaatstaf worden verwerkt. {source:ecbMonetaryPolicyTransmission}
Van financiële omstandigheden naar vraag, banen en prijzen
Veranderingen in financieringskosten, krediettoegang, vermogen en wisselkoersen kunnen consumptie en investeringen beïnvloeden. Als de keuzes van veel huishoudens en bedrijven veranderen, kan de totale vraag naar goederen en diensten stijgen of dalen ten opzichte van wat de economie kan produceren. Bedrijven kunnen daarop reageren door productie, aanstellingen, lonen of prijzen aan te passen. De richting en omvang van elke stap hangen af van de uitgangssituatie en van andere krachten die vraag en aanbod beïnvloeden.
Een vereenvoudigd verloop is: krappere financiële omstandigheden kunnen sommige leningen, uitgaven en investeringen verminderen; een zwakkere vraag kan na verloop van tijd de druk op de productiecapaciteit en prijzen verlagen. Maar monetair beleid produceert geen goederen, herstelt geen toeleveringsketens en draait een energieschok niet rechtstreeks terug. Als een aanbodverstoring de kosten opdrijft terwijl de productie daalt, kan beleid de vraag en de hardnekkigheid van inflatie beïnvloeden zonder het aanbod meteen te herstellen. De Federal Reserve legt uit dat haar beleid werkgelegenheid en inflatie via financiële omstandigheden en kredietkosten beïnvloedt, maar dat de verbanden niet rechtstreeks of onmiddellijk zijn en veel andere factoren een rol spelen. {source:fedMonetaryPolicyTransmission}
Sommige effecten kunnen prijzen ook bereiken zonder eerst een lange binnenlandse keten via de vraag te doorlopen. Wisselkoersveranderingen kunnen invoerprijzen aanpassen en inflatieverwachtingen die stevig verankerd zijn of juist verschuiven, kunnen prijs- en loonvorming beïnvloeden. Deze routes kunnen overlappen: een zwakkere vraag kan aanstellingen en lonen beïnvloeden, terwijl wisselkoersen of kredietopslagen de kosten van bedrijven kunnen veranderen. De uitkomst is het gezamenlijke effect, niet de optelsom van onafhankelijke, constante vermenigvuldigers. {source:ecbMonetaryPolicyTransmission}
Waarom de effecten verschillen en hoe je een rentebesluit leest
Er bestaat geen universele vertraging tussen een beleidsbesluit en inflatie, en evenmin een vast deel van een renteverandering dat elke bank doorgeeft. Marktprijzen kunnen snel reageren wanneer verwachtingen veranderen; leen- en depositorentes kunnen langzamer volgen; huishoudbudgetten, investeringsplannen, werkgelegenheid en prijzen kunnen over langere, overlappende perioden reageren. De ECB noemt deze vertragingen lang, variabel en onzeker. De Bank of England benadrukt ook dat financiële stabiliteit mede bepaalt of de doorwerking van beleidsrentes naar financiële omstandigheden doeltreffend verloopt. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
Het verloop hangt onder meer af van het aandeel leningen met variabele of vaste rente, de schulden van huishoudens en bedrijven, de financiering en het kapitaal van banken, de structuur van financiële markten, concurrentie, valutaregimes en de bron van de schok. De ECB-bespreking van huishoudens documenteert verschillen tussen kredietnemers en spaarders en tussen landen in het eurogebied. Dat helpt verklaren waarom één huishouden als voorbeeld niet voor een hele economie kan staan. Maak van een historisch gemiddelde of modelresultaat geen gegarandeerde reactie op een nieuw beleidsbesluit. {source:ecbHouseholdTransmission2026}
Bij het beoordelen van een bewering over een rentebesluit kun je vragen welk beleidsinstrument is veranderd en wat markten al verwachtten; welke markt-, leen- of depositorente daadwerkelijk bewoog; of de rente nominaal is of voor verwachte inflatie is gecorrigeerd; welke contractuele renteherziening en kredietvoorwaarden gelden; en over welke periode productie, werkgelegenheid of prijzen worden vergeleken. Maak ook onderscheid tussen een beleidswijziging en andere schokken en bepaal of de bewering een beschrijving, een causale schatting of een prognose is. Alleen de volgorde in de tijd bewijst niet dat een beleidswijziging elke daaropvolgende verandering heeft veroorzaakt.
Lees ook hoe de Taylor-regel een rentebesluit helpt duiden, wat het verschil is tussen de federal-funds-rente en de prime rate, waarom depositorentes niet één op één met de Fed meebewegen en waarom langlopende Treasury-rentes kunnen stijgen na een renteverlaging door de Fed. Die gidsen behandelen de renteregel en specifieke Amerikaanse gevallen van renteoverdracht uitgebreider.
Veelgestelde vragen
Q1Stelt een centrale bank iedere leenrente rechtstreeks vast?
Nee. Een centrale bank stelt haar beleidsinstrument vast of beïnvloedt het, en beïnvloedt de marktomstandigheden op korte termijn. Langlopende marktrentes en afzonderlijke leen- of depositorentes hangen ook af van verwachtingen over toekomstige rentes, risico, financiering van kredietverstrekkers, concurrentie, vermogensprijzen en contractvoorwaarden.
Q2Hoe lang duurt het voordat monetair beleid de inflatie beïnvloedt?
Er is geen vaste vertraging die voor elke economie of beleidswijziging geldt. Financiële markten kunnen snel reageren op nieuwe informatie, terwijl renteherzieningen van leningen, bestedingsbesluiten, aanstellingen en prijsstelling langer kunnen duren. Andere schokken kunnen het verloop veranderen; een historisch gemiddelde is dus geen precieze klok voor een nieuw rentebesluit.
Q3Verlaagt een renteverhoging altijd de inflatie?
Nee. Een strakker beleid kan de vraag na verloop van tijd afremmen, maar inflatie kan ook samenhangen met aanbodverstoringen, wisselkoersen, verwachtingen en andere krachten. Een renteverandering vergroot het aanbod niet onmiddellijk, en uit het waargenomen verloop alleen blijkt niet hoe de inflatie zich zonder die verandering zou hebben ontwikkeld.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat beschrijft het transmissiemechanisme van monetair beleid?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
Heldere definities van belangrijke optiebegrippen, van calls, puts en optieketens tot IV, Greeks, open interest en max pain
Bekijk de optiewoordenlijst