

De Ljung–Box-toets voor autocorrelatie in tijdreeksen
Lees hoe de Ljung–Box-Q-statistiek residuautocorrelaties combineert, hoe je vertragingen en vrijheidsgraden kiest en wat de toets niet kan aantonen over financieel rendement.
In deze gidsWat de Ljung–Box-toets beoordeelt
Korte samenvatting
De Ljung–Box-toets vraagt of autocorrelaties tot een gekozen vertraging gezamenlijk met nul verenigbaar zijn. Op modelresiduen toegepast controleert de toets op resterende lineaire afhankelijkheid binnen dat bereik; ze bewijst geen onafhankelijkheid, normaliteit, juistheid van het model of verhandelbare rendementsvoorspelling.
Wat de Ljung–Box-toets beoordeelt
Een steekproef-autocorrelatiegrafiek kan afhankelijkheid op meerdere vertragingen laten zien, maar veel balken apart bekijken veroorzaakt een probleem van meervoudig toetsen. De Ljung–Box-toets combineert de eerste \(h\) steekproefautocorrelaties in één portmanteau-statistiek. De nulhypothese stelt dat alle populatieautocorrelaties op vertragingen 1 tot en met \(h\) nul zijn. De alternatieve hypothese is dat minstens één ervan van nul verschilt.
Box en Pierce ontwikkelden een algemene lack-of-fit-toets voor geschatte tijdreeksmodellen. Ljung en Box pasten de statistiek aan om de benadering in eindige steekproeven te verbeteren. Portmanteau betekent dat één statistiek correlaties op meerdere vertragingen samenvat; het betekent niet dat elke soort tijdreeksafhankelijkheid is getoetst.
Bij een rendementsreeks kan de vraag zijn of eerdere rendementen met teken lineaire seriële afhankelijkheid achterlaten. Bij een geschat ARMA-model is de vraag meestal of residuen autocorrelatie overhouden nadat de opgegeven vertragingsstructuur is verwerkt. Dit zijn verwante maar verschillende toepassingen; geef aan welke reeks is getoetst voordat je de uitkomst interpreteert.
Bereken de Box–Pierce- en Ljung–Box-statistieken
Laat \(\hat\rho_k\) de steekproefautocorrelatie op vertraging \(k\) zijn, \(n\) het aantal waarnemingen waarmee die wordt berekend en \(h\) de grootste getoetste vertraging. De Box–Pierce-statistiek is
\[ Q_{BP}=n\sum_{k=1}^{h}\hat\rho_k^2. \]
De Ljung–Box-aanpassing weegt elke vertraging op basis van de beschikbare steekproefomvang:
\[ Q_{LB}=n(n+2)\sum_{k=1}^{h}\frac{\hat\rho_k^2}{n-k}. \]
Omdat de correlaties worden gekwadrateerd, verhogen zowel positieve als negatieve autocorrelatie de statistiek. De aanpassing geeft een bepaalde geschatte correlatie meer gewicht bij een vertraging met minder bruikbare waarnemingsparen. In grote steekproeven komen de statistieken vaak dicht bij elkaar; bij eindige steekproeven wordt Ljung–Box vaak gebruikt omdat de oorspronkelijke studie een betere benadering voor kleine steekproeven vond.
Onder een nulhypothese van witte ruis en de regulariteitsvoorwaarden van de toets wordt \(Q_{LB}\) vergeleken met een chi-kwadraatverdeling. Voor ruwe gegevens zonder geschatte dynamische parameters zijn de referentievrijheidsgraden gewoonlijk \(h\). Voor residuen uit een geschat ARMA(\(p,q\))-model is de gebruikelijke aanpassing \(h-p-q\), mits die positief is. De correctie houdt rekening met parameters die zijn geschat om de residudynamiek te modelleren; het is geen universele instructie om bij elke regressie alle coëfficiënten af te trekken. Geïntegreerde, seizoensgebonden, beperkte of andere gespecialiseerde modellen kunnen andere conventies vereisen. Stem de vrijheidsgraden af op de exacte residutoets en softwaredefinitie. Bij ARMA(2,2)-residuen die alleen tot \(h=4\) worden getoetst, levert de gebruikelijke correctie bijvoorbeeld nul vrijheidsgraden op. De gewone chi-kwadraatvergelijking is dan niet beschikbaar; kies een vooraf vastgelegd langer vertragingsbereik of een diagnose die bij het model past in plaats van een referentie met nul vrijheidsgraden te forceren. Rapporteer waarom je het horizon koos.
Doorloop een hypothetische residuberekening
Stel dat een geschat model \(n=250\) residuen overlaat en een vooraf vastgelegde toets van vijf vertragingen autocorrelaties oplevert van \(0.10, 0.05, -0.08, 0.02, -0.04\). Voor Box–Pierce worden die eerst gekwadrateerd en opgeteld:
\[ 0.10^2+0.05^2+(-0.08)^2+0.02^2+(-0.04)^2=0.0209. \]
Daarom is \(Q_{BP}=250(0.0209)=5.225\). Met de Ljung–Box-gewichten volgt
\[ Q_{LB}=250(252)\left(\frac{0.0100}{249}+\frac{0.0025}{248}+\frac{0.0064}{247}+\frac{0.0004}{246}+\frac{0.0016}{245}\right)\approx 5.31. \]
De berekening is nog geen p-waarde. Als het residuen van een ARMA(1,1)-schatting zijn, gebruikt de gebruikelijke referentie \(h-p-q=5-1-1=3\) vrijheidsgraden. Een ruwe reeks kan onder haar eigen nulhypothese vijf gebruiken. De keuze verandert de kans in de rechterstaart. Alle waarden zijn verzonnen om de berekening te tonen; het zijn geen waargenomen marktgegevens of modelresultaten.
Een kleine statistiek betekent dat de waargenomen gekwadrateerde autocorrelaties niet uitzonderlijk groot zijn onder de gekozen referentieverdeling. Dat bewijst niet dat ze precies nul zijn. Een grote statistiek is op het gekozen niveau moeilijk met de nulhypothese te verenigen. Bekijk welke vertragingen en modelkenmerken bijdragen in plaats van het ene getal als diagnose te behandelen.
Kies het maximale aantal vertragingen voordat je het gunstigste resultaat zoekt
De bovengrens \(h\) bepaalt de vraag. Slechts enkele korte vertragingen toetsen kan tragere afhankelijkheid of een weekpatroon in dagelijkse gegevens missen. Veel vertragingen opnemen kan zwakke, ruisgevoelige schattingen toevoegen, de power voor een specifiek kort patroon verlagen en het resultaat gevoelig maken voor enkele correlaties op lange vertragingen. Een grote \(h\) laat na een ARMA-correctie bovendien minder vrijheidsgraden over.
Kies vertragingen op basis van de steekproeffrequentie, bekende kalenderstructuur, het doel van het model en de afhankelijkheid die niet in residuen hoort achter te blijven. Bij dagelijkse marktgegevens is een handelsdagvertraging niet altijd hetzelfde als een kalenderdagvertraging. Intradaygegevens kunnen effecten van tijdstip en nacht bevatten. Een seizoensmodel kan seizoensvertragingen of een seizoensdiagnose vragen; één algemene afkapwaarde kan die structuur verbergen.
Als je veel waarden van \(h\), transformaties, activa of modelordes probeert en alleen de kleinste p-waarde rapporteert, negeert de getoonde significantie die zoekstappen. Vermeld het vertragingsbereik en de beslisregel voordat je de diagnose interpreteert, of verwerk de bredere zoekactie in het inferentieplan.
Lees de autocorrelatiegrafiek samen met de gezamenlijke statistiek
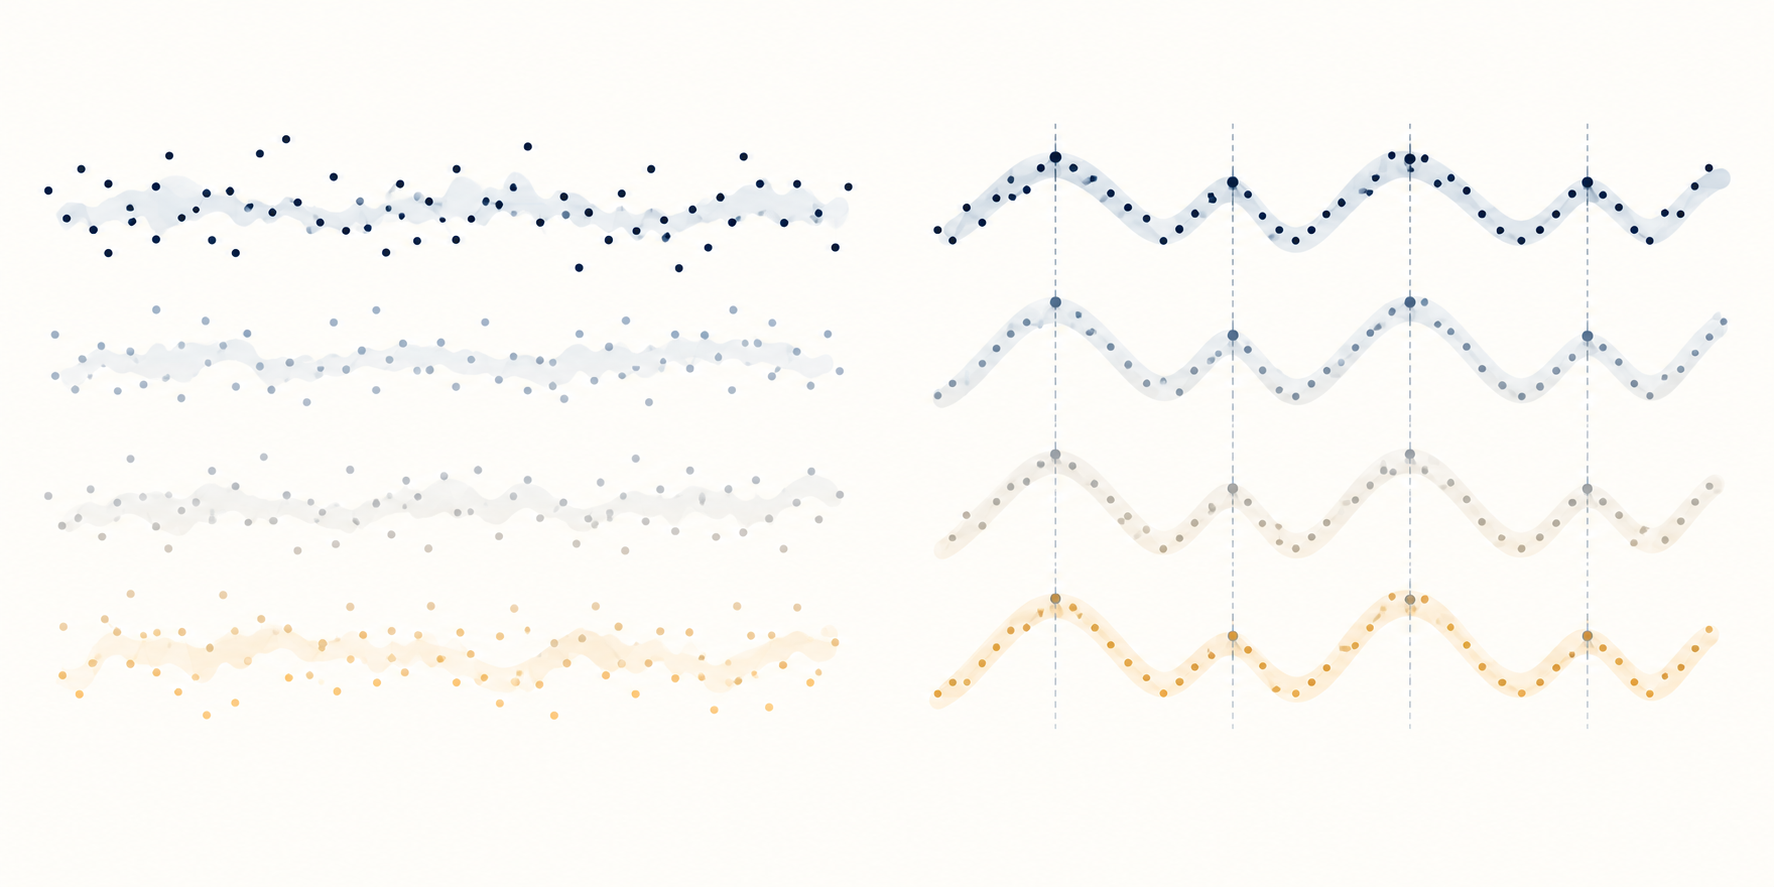
Een autocorrelatiegrafiek bevat vaak benaderende banden voor één vertraging, zoals \(\pm1.96/\sqrt{n}\). Onder een eenvoudig witte-ruismodel kunnen die één individuele steekproefcorrelatie markeren, maar het zijn geen simultane 95%-banden voor alle vertragingen. Veel balken apart bekijken vergroot de kans dat er toevallig minstens één een grens overschrijdt. De Ljung–Box-toets stelt één gezamenlijke vraag voor de vooraf bepaalde verzameling en gebruikt een referentieverdeling voor de gecombineerde statistiek.
De gezamenlijke statistiek kan stijgen door één relatief grote autocorrelatie of meerdere gematigde correlaties. Bekijk na de toets de bijdragen per vertraging \(n(n+2)\hat\rho_k^2/(n-k)\) en de ACF-grafiek. Eén balk buiten een heuristische band is niet automatisch een significante portmanteau-uitkomst; evenmin garandeert dat alle balken binnen hun afzonderlijke banden liggen dat de gezamenlijke statistiek niet significant is.
Onderscheid ruwe rendementen, modelresiduen en gekwadrateerde residuen
Toegepast op rendementen met teken vraagt de toets of hun lineaire autocorrelatie tot vertraging \(h\) gezamenlijk nul is. Op geschatte residuen vraagt ze of het gekozen model vergelijkbare lineaire afhankelijkheid heeft overgelaten. Een verwerping kan aanleiding geven om de gemiddelde-specificatie, timing, marktkalender en residudiagrammen te bekijken; ze wijst niet zelf de ontbrekende term aan.
Controleer of overlappende rendementsvensters afhankelijkheid veroorzaken
De definitie van waarnemingen kan autocorrelatie veroorzaken, zelfs als onderliggende éénperioderenderementen niet gecorreleerd zijn. Een rollend rendement over vijf sessies en het volgende rollende rendement over vijf sessies delen bijvoorbeeld vier dagelijkse rendementen. De overlap verbindt aangrenzende waarnemingen mechanisch. De Ljung–Box-toets kan de nulhypothese van die geconstrueerde reeks terecht verwerpen zonder aan te tonen dat niet-overlappende dagrendementen voorspelbaar waren.
Geef aan of waarnemingen dagrendementen, rollende meerdaagse rendementen of residuen van een model met overlappende uitkomsten zijn. Stem de sessiekalender, sluitingstijden en nachtperiode af op de economische vraag. Als overlappende horizonnen nodig zijn, gebruik dan passende inferentie en een passende referentieverdeling in plaats van de uitkomst te lezen als bewijs voor een zelfstandig handelsvoordeel.
Volatiliteitsclustering kan bestaan terwijl rendementen met teken weinig autocorrelatie hebben. Residuen kwadrateren verandert de vraag: autocorrelatie in gekwadrateerde of absoluut gestandaardiseerde residuen kan afhankelijkheid in de omvang van rendementen aanwijzen. McLeod en Li onderzoeken autocorrelaties van gekwadrateerde residuen als diagnose van niet-lineaire afhankelijkheid na ARMA-schatting. Ook dit is een diagnose, geen bewijs voor één uniek volatiliteitsmodel. De ARCH-LM-gids behandelt ARCH-achtige afhankelijkheid gerichter; de GARCH-gids legt modellering van conditionele variantie uit.
Nulautocorrelatie is een zwakkere voorwaarde dan onafhankelijkheid. Een reeks kan op de getoetste vertragingen nulcorrelaties hebben en toch afhankelijk zijn via niet-lineaire transformaties, conditionele variantie, staarten of regimes. De Ljung–Box-statistiek zegt op zichzelf ook niets over normaliteit, stationariteit, causale structuur of rendement na uitvoeringskosten.
Controleer de referentieverdeling na parameterschatting
De eenvoudige chi-kwadraatbenadering hangt af van het model, de residuconstructie, de steekproefomvang en de manier waarop parameters zijn geschat. Als eerst een ARMA-model wordt geschat, zijn residuautocorrelaties geschatte grootheden en geen correlaties van rechtstreeks waargenomen innovaties. De gebruikelijke vrijheidsgradencorrectie is een praktische asymptotische conventie, geen garantie op exacte nauwkeurigheid in eindige steekproeven voor elke specificatie.
Kleine steekproeven, een lange vertragingshorizon, bijna tegen elkaar wegvallende AR- en MA-wortels, uitschieters, conditionele heteroskedasticiteit of seriële afhankelijkheid buiten de geschatte modelfamilie kunnen de benadering minder betrouwbaar maken. Een verwerping kan wijzen op een verkeerd gespecificeerd gemiddelde, een probleem met gegevenskwaliteit of een ongeschikte referentieverdeling. Niet verwerpen kan ook lage power betekenen of een vertragingkeuze die de relevante afhankelijkheid uitsloot.
Gebruik voor complexe of niet-standaardmodellen een diagnoseprocedure waarvan de referentieverdeling bij de fit past, of beoordeel de kalibratie met een onderbouwde bootstrap die de schattingsstap herhaalt. Iid-residuen resamplen is niet vanzelf geldig als afhankelijkheid of veranderende variantie juist de zorg is. Beschrijf het resamplingontwerp en scheid modelselectie van de eindevaluatie.
Lees een verwerping als aanleiding voor diagnose, niet als handelssignaal
Bekijk na een verwerping de autocorrelatiefunctie, waar relevant de partiële autocorrelatie, de timing van residuen en de bijdragen per vertraging aan \(Q_{LB}\). Ga na of het patroon kortstondig, seizoensgebonden, veroorzaakt door een ontbrekende gemiddelde-term of geconcentreerd in gekwadrateerde residuen is. Een modelwijziging hoort een verdedigbare specificatievraag te beantwoorden en moet worden beoordeeld op gegevens die niet voor de keuze zijn gebruikt.
Een voorspelbaar patroon binnen de steekproef is voor een handelsregel geen uitvoerbaar voordeel. Een voorspelling voor de volgende stap moet vóór het ordermoment beschikbaar zijn, standhouden in chronologische hold-outs en rekening houden met bied-laatspread, impact, commissies, financiering, lenen en turnover. De Ljung–Box-toets toetst niet de nettowinst van een strategie en bewijst niet dat een verwerping buiten de steekproef voortduurt.
Rapporteer de definitie en het aantal waarnemingen, de getoetste reeks, transformaties, vertragingslimiet, afzonderlijke autocorrelaties of grafiek, toetsvariant, referentievrijheidsgraden, statistiek, p-waarde en significantieniveau. Vermeld bij financiële rendementen hoe handelssessies, ontbrekende waarden, overlappende horizonnen en geschatte conditionele variantie zijn verwerkt. Zo kan de lezer zien wat de toets deed en wat onopgelost bleef.
Box en Pierces artikel uit 1970 ontwikkelt de algemene statistiek voor residuautocorrelatie. Ljung en Box stellen in hun artikel uit 1978 de aanpassing voor eindige steekproeven voor. McLeod en Li onderzoeken in hun artikel uit 1983 autocorrelaties van gekwadrateerde residuen. De NIST Box–Ljung-referentie vat de statistiek en vrijheidsgradencorrectie voor residuen samen. Verwante diagnoses staan in de gidsen over variantieratiotoetsen, ARCH-LM en GARCH-volatiliteitsclustering.
Veelgestelde vragen
Q1Bewijst een niet-significante Ljung–Box-toets dat residuen witte ruis zijn?
Nee. Het betekent dat de gekozen autocorrelaties niet groot genoeg waren om de gezamenlijke nulhypothese op het gekozen niveau te verwerpen. Afhankelijkheid op andere vertragingen, niet-lineaire afhankelijkheid, volatiliteitsclustering of lage power kan blijven bestaan.
Q2Welke vrijheidsgraden gebruik ik voor geschatte ARMA-residuen?
De gebruikelijke conventie is \(h-p-q\) voor residuen van een ARMA(\(p,q\))-model als dit positief is. Seizoens- en gespecialiseerde modellen kunnen andere regels gebruiken. Stem de referentieverdeling af op het exacte model en de implementatie.
Q3Kan Ljung–Box een winstgevend rendementspatroon vinden?
Nee. Het is een diagnose van gezamenlijke autocorrelatie tot geselecteerde vertragingen. Een claim over voorspellen of handelen vraagt om een vooraf vastgelegde realtime-regel, chronologisch out-of-sample-bewijs en realistische uitvoeringskosten.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat is de nulhypothese van de Ljung–Box-toets tot vertraging h?
Kies een antwoord om de uitleg te zien