

Schuldendienstquote van huishoudens versus schuld-inkomensratio: wat de Fed meet
Vergelijk de Amerikaanse schuldendienstquote van huishoudens van de Federal Reserve met de DTI van een individuele kredietnemer, inclusief noemer, kredietdata en beperkingen.
In deze gidsDe DSR van de Fed is een geaggregeerde ratio
Korte samenvatting
De schuldendienstquote van huishoudens van de Federal Reserve (DSR) vergelijkt de geschatte verplichte schuldtermijnen van Amerikaanse huishoudens met het totale besteedbare persoonlijke inkomen. De schuld-inkomensratio (DTI) van een kredietnemer vergelijkt diens maandelijkse schuldtermijnen met diens bruto maandinkomen. De namen lijken op elkaar, maar de populatie, noemer en het gebruik verschillen.
De DSR van de Fed is een geaggregeerde ratio
De schuldendienstquote laat zien hoe groot de geplande schuldtermijnen van huishoudens zijn ten opzichte van het besteedbare persoonlijke inkomen in de Amerikaanse economie. Kort weergegeven:
DSR van huishoudens = totale verplichte schuldtermijnen van huishoudens ÷ totaal besteedbaar persoonlijk inkomen
Het is een macro-economische ratio van totalen. Het is geen gemiddelde van de DTI’s van alle kredietnemers, geen begroting van een mediaan huishouden en geen aandeel van het inkomen dat een doorsnee gezin daadwerkelijk aan schuldeisers betaalde. De Federal Reserve publiceert een totale DSR en afzonderlijke componenten voor hypotheken en consumentenkrediet. Beide componenten gebruiken hetzelfde totale besteedbare persoonlijke inkomen als noemer. Vóór afronding tellen de componentratio’s daardoor op tot het totaal. {source:fedHouseholdDebtServiceRatioMethodology}
Het woord ‘dienst’ verwijst naar betalingen op schulden die tijdens een periode verschuldigd zijn, niet naar het uitstaande schuldsaldo zelf. De DSR meet dus een betalingsstroom. De ratio kan veranderen als geplande betalingen veranderen, als het totale besteedbare persoonlijke inkomen verandert, of als beide bewegen. De schuldvoorraad en de bijbehorende betalingslast hangen samen, maar beantwoorden verschillende vragen.
Wat in de huidige DSR zit
De huidige methode van de Federal Reserve schat verplichte betalingen op hypotheken, consumentenkredieten zoals studieleningen en autoleningen, en kredietlijnen. De methode gebruikt maandelijkse informatie over geplande betalingen uit kredietbureaugegevens en schaalt de steekproef vervolgens op om de verplichtingen voor de door de gegevens vertegenwoordigde Amerikaanse bevolking te ramen. Het Consumer Credit Panel is een geanonimiseerde steekproef van volwassenen met een kredietregistratie; het is geen telling van alle rekeningen of contante betalingen van iedere persoon. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
De huidige maatstaf omvat geplande betalingen die zijn gemeld voor zowel achterstallige als lopende rekeningen. Bij creditcards is de gemelde termijn het vereiste minimumbedrag, niet het volledige saldo of het bedrag dat een kaarthouder zelf kiest te betalen. Gezamenlijke kredietrekeningen kunnen op de rapporten van meerdere kredietnemers staan. De methode corrigeert daarvoor om dezelfde verplichting niet dubbel te tellen. Omdat de bron geplande verplichtingen vastlegt, moet de DSR niet worden gelezen als een directe optelsom van de betalingen die huishoudens daadwerkelijk contant hebben voldaan. {source:fedHouseholdDebtServiceMethodologyNote}
De noemer is het besteedbare persoonlijke inkomen (DPI) uit de Amerikaanse nationale rekeningen. BEA definieert DPI als persoonlijk inkomen na aftrek van de persoonlijke lopende belastingen: inkomen dat mensen kunnen besteden of sparen. Het is een macro-economische maatstaf voor de hele economie, geen netto-inkomen van alleen de kredietnemers in de steekproef van kredietbureaus. {source:beaDisposablePersonalIncome} {source:fedHouseholdDebtServiceRatioMethodology}
De hypotheekcomponent kan onroerendgoedbelasting, woningverzekering en hypotheekverzekering omvatten als de hypotheekservicer deze via een escrowrekening int en ze rapporteert als onderdeel van de geplande hypotheektermijn. Dat is een kenmerk van de huidige methode met kredietbureaugegevens. De huidige reeks meet daardoor niet exact hetzelfde betalingsbegrip als de oudere raming, die rond aflossing van hoofdsom en rente was opgebouwd. {source:fedHouseholdDebtServiceMethodologyNote}
Een hypothetisch voorbeeld maakt het percentage concreet
Stel dat de geschatte verplichte betalingen die de maatstaf omvat in één kwartaal samen 18 miljard dollar bedragen en dat het Amerikaanse besteedbare persoonlijke inkomen 450 miljard dollar is. De illustratieve DSR is:
18 miljard dollar ÷ 450 miljard dollar = 0,04 = 4%
Deze berekening zegt dat de gedekte geplande schuldtermijnen in dat kwartaal, onder de genoemde aannames, gelijk zijn aan 4% van het totale DPI. Ze zegt niet dat elk huishouden 4% van zijn eigen inkomen aan schulden uitgeeft. Het ene gezin heeft misschien geen geregistreerde schuld, een ander betaalt een hoge hypotheektermijn en veel andere huishoudens zitten daartussenin. De ratio van totalen behoudt de schaal van de hele economie, maar beschrijft niet hoe de lasten over gezinnen zijn verdeeld.
De componenten lees je op dezelfde manier. Als hypothetische hypotheekbetalingen 12 miljard dollar waren en betalingen op consumentenschulden 6 miljard dollar, dan zijn de ratio’s ten opzichte van dezelfde noemer van 450 miljard ongeveer 2,67% en 1,33%. Samen zijn ze vóór afronding 4%. De cijfers zijn verzonnen om de rekensom uit te leggen; het zijn geen door de Federal Reserve gepubliceerde waarnemingen. De gepubliceerde reeks is per kwartaal en seizoengecorrigeerd. Controleer bij echte waarnemingen de eenheden en toelichting in de betreffende publicatie. {source:fedHouseholdDebtServiceRatioMethodology}
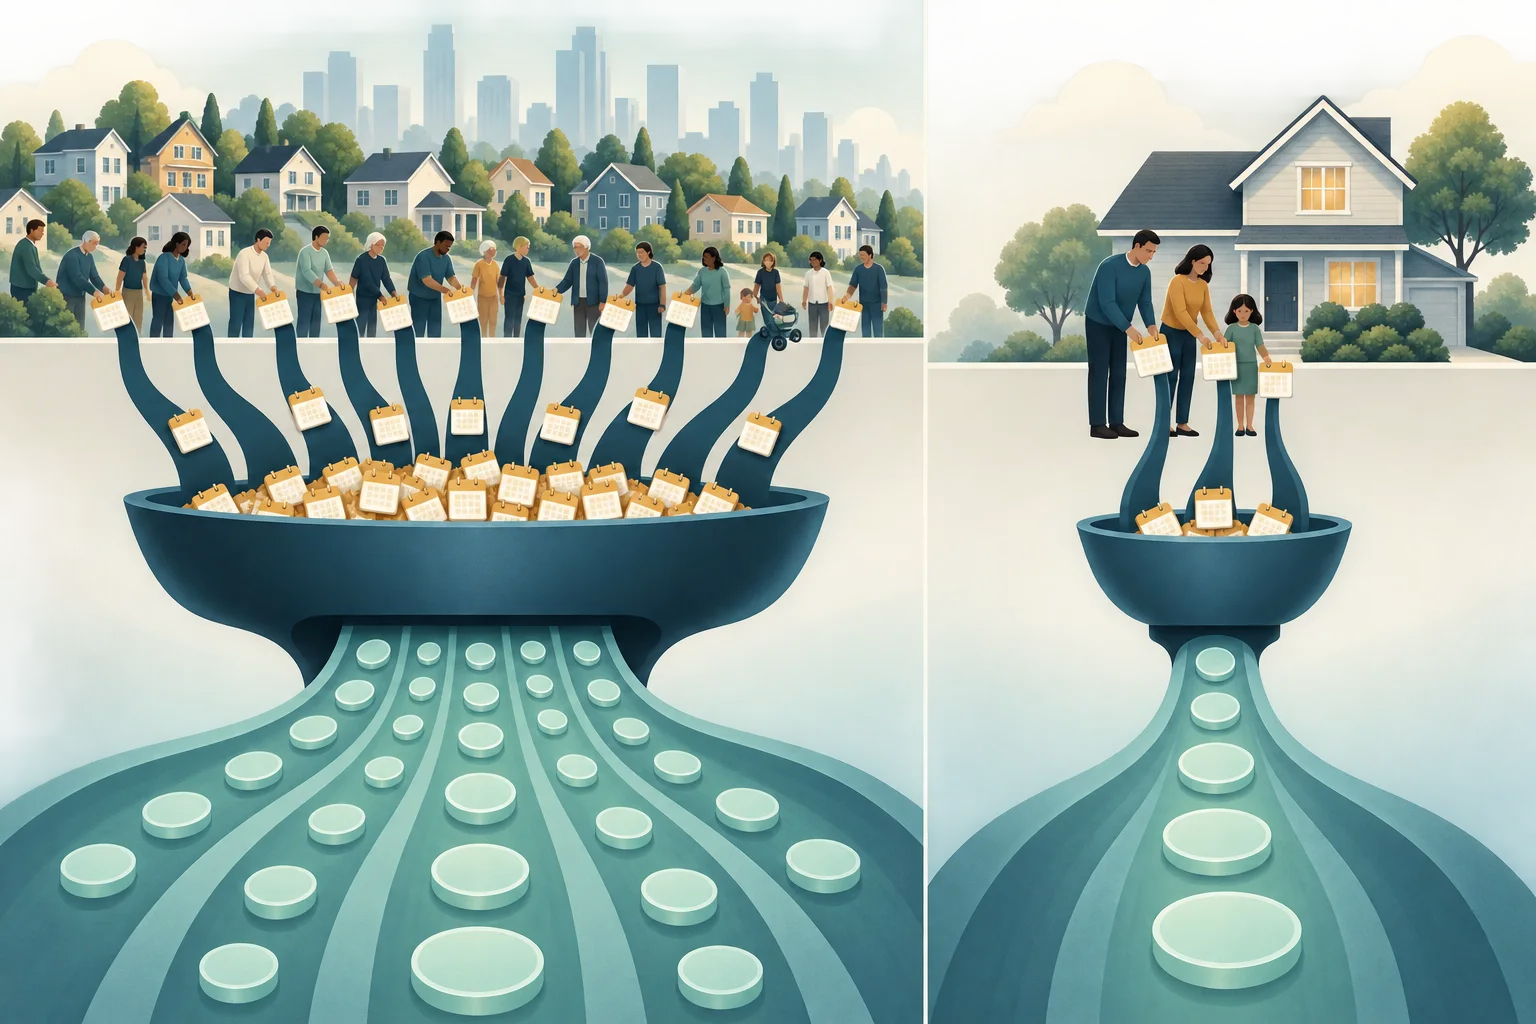
DTI van een kredietnemer beantwoordt een andere vraag
Een schuld-inkomensratio, of DTI, wordt meestal berekend voor één kredietnemer of leningaanvraag. De CFPB beschrijft de ratio als maandelijkse schuldtermijnen gedeeld door bruto maandinkomen. Kredietverstrekkers gebruiken de DTI onder meer om te beoordelen of een kredietnemer de voorgestelde betalingen kan dragen. De DTI-grenzen kunnen per kredietverstrekker en leningproduct verschillen. {source:cfpbDebtToIncomeRatio}
DTI van een kredietnemer = de maandelijkse schuldtermijnen van die kredietnemer ÷ diens bruto maandinkomen
Stel bijvoorbeeld dat een aanvrager 2.000 dollar aan maandelijkse schuldtermijnen en 6.000 dollar bruto maandinkomen heeft. De DTI is dan ongeveer 33,3%. Zowel teller als noemer hebben betrekking op die aanvrager en die maand. Een kredietverstrekker kan eigen regels hanteren voor schulden en voorgestelde woonlasten die meetellen. Bereken de DTI voor een specifieke aanvraag daarom volgens de instructies van die kredietverstrekker. Dit is een rekenvoorbeeld, geen leenadvies of universele goedkeuringsgrens.
De DSR van de Federal Reserve verschilt op verschillende punten:
- De teller is een raming van verplichte betalingen voor de Amerikaanse bevolking die de gegevens vertegenwoordigen, niet de verplichtingen van één aanvrager.
- De noemer is het totale besteedbare persoonlijke inkomen na persoonlijke lopende belastingen, niet het bruto maandinkomen van één kredietnemer.
- Het is een macro-economisch cijfer per kwartaal, terwijl DTI bij kredietbeoordeling meestal met maandcijfers wordt berekend.
- De DSR volgt de nationale betalingslast; de ratio zegt niet of een kredietverstrekker een specifieke kredietnemer goedkeurt.
Een analist moet een geaggregeerde DSR van 4% niet naast een DTI van 33,3% leggen alsof één kredietnemer op dezelfde schaal met het nationale gemiddelde wordt vergeleken. De verschillende reikwijdte en noemers horen bij de vraag die elke maatstaf beantwoordt.
De methodewijziging in 2024 onderbreekt de reeks
Vanaf de publicatie over het tweede kwartaal van 2024 stapte de Federal Reserve over op de DSR-methode op basis van kredietbureaugegevens. In de oudere methode raamde de Board betalingen met behulp van uitstaande saldi, gemiddelde rentetarieven en veronderstelde looptijden uit verschillende gegevensbronnen. De huidige methode gebruikt informatie over geplande betalingen uit de steekproef van kredietbureaus. Ook bepaalde hypotheekgerelateerde escrowbedragen tellen mee als ze in een gerapporteerde betaling zijn gebundeld. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
De reeks volgens de huidige methode begint in 2005, toen de kredietbureaugegevens de benodigde typen kredietrekeningen gingen omvatten. De reeks volgens de oude methode loopt van 1980 tot en met 2024 en blijft als archief beschikbaar, maar wordt niet meer bijgewerkt. De twee reeksen kunnen dezelfde brede ontwikkeling laten zien en toch verschillen in niveau of beweging, omdat betalingen anders worden geraamd en de betalingsbegrippen enigszins verschillen. De overlap helpt de overgang te begrijpen, maar is geen reden om de reeksen samen te voegen alsof ze één ononderbroken reeks vormen. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedFinancialObligationsRatioDiscontinuation}
Vermeld bij een lange historische grafiek welke methode voor elke waarneming geldt. Als de vergelijking het tweede kwartaal van 2024 overspant, toon de overgang dan expliciet of geef de methoden met afzonderlijke lijnen weer. Als een grafiek in 1980 begint en ongemerkt in 2005 of 2024 naar de nieuwe methode overschakelt, kan een deel van de zichtbare verandering door de meting komen en niet door gedrag van huishoudens. Controleer de datum, eenheden, seizoencorrectie en methodologische toelichting bij de gedownloade gegevensversie.
De DSR is smaller dan alle verplichtingen van een huishouden
De DSR omvat bepaalde schuldtermijnen; het is geen volledige huishoudbegroting. Terugkerende uitgaven zoals huur, nutsvoorzieningen, boodschappen, kinderopvang en medische zorg zijn niet allemaal schuldendienstbetalingen in de teller. Sommige hypotheekgerelateerde belastingen of verzekeringen kunnen meetellen als ze via escrow worden geïnd en als onderdeel van de hypotheektermijn worden gemeld. Dat maakt de reeks nog geen volledige maatstaf voor woon- of levensonderhoudskosten. {source:fedHouseholdDebtServiceMethodologyNote}
Lezers kunnen ook de Financial Obligations Ratio (FOR) van de Federal Reserve tegenkomen. Dat is een afzonderlijke, bredere reeks die de DSR vroeger corrigeerde voor extra terugkerende verplichtingen. De Fed stopte na het derde kwartaal van 2023 met publicatie van de FOR, omdat er geen hoogwaardige gegevens beschikbaar waren over woningverzekeringen en onroerendgoedbelasting. De historische FOR kan context geven, maar is geen actueel bijgewerkte vervanger van de DSR. {source:fedFinancialObligationsRatioDiscontinuation}
Daarom betekent een lagere DSR niet automatisch dat ieder huishouden meer geld over heeft voor vrije bestedingen. De geaggregeerde teller en de DPI-noemer laten verschillen in huur, sparen, andere huishoudelijke uitgaven of de verdeling van schulden niet zien. Ook vallen niet alle belastingen of huishoudkosten die iemand betaalt onder de definitie van persoonlijke lopende belastingen in DPI.
Wat een verandering in de DSR wel en niet zegt
Een stijgende DSR betekent dat de geschatte verplichte schuldtermijnen zijn toegenomen ten opzichte van het totale DPI. De ratio kan stijgen doordat geplande betalingen toenemen, doordat het totale besteedbare inkomen daalt, of doordat beide gebeuren. Een daling kan wijzen op lagere verplichte betalingen, sterkere geaggregeerde inkomens of beide. Bekijk voor een verklaring de hypotheek- en consumentenschuldcomponenten en vergelijk teller en noemer, in plaats van de verandering alleen aan rentetarieven toe te schrijven.
De ratio is nuttig om een brede betalingslast en de ontwikkeling daarvan te beschrijven. Ze laat niet de DTI van het mediane huishouden zien, het aandeel kredietnemers met betalingsachterstanden, wie dicht bij wanbetaling zit, of een nieuwe lening voor één persoon betaalbaar is, of huishoudens zich financieel zeker voelen. Voor die vragen zijn verdelingen op kredietnemersniveau, gegevens over achterstanden of saldi en informatie over uitgaven en bezittingen nodig. De methode omvat geplande betalingen op zowel achterstallige als lopende rekeningen. Daarom is de DSR geen maatstaf voor geslaagde aflossingen. {source:fedHouseholdDebtServiceMethodologyNote}
De relatie tussen schulden en de economie werkt bovendien twee kanten op. Meer lenen kan toekomstige geplande betalingen verhogen; inkomensgroei kan eenzelfde betalingsstroom kleiner maken ten opzichte van DPI; en veranderingen in leenvoorwaarden of de samenstelling van schulden kunnen betalingen wijzigen zonder een even grote verandering in de totale schuld. Dit zijn mogelijke kanalen, geen causale verklaringen die uit de DSR alleen volgen. Gebruik de ratio om de betalings-inkomensrelatie te beschrijven en raadpleeg aanvullende gegevens voordat je een oorzaak aanwijst.
Renteveranderingen kunnen geplande betalingen ook op verschillende momenten beïnvloeden. Bij een lening met vaste rente kan de verplichte termijn gelijk blijven totdat de lening wordt overgesloten of het contract verandert; een nieuwe lening of een herziening van de variabele rente kan betalingen eerder beïnvloeden. Een wijziging van de beleidsrente vertelt je dus op zichzelf niet welke DSR-component wanneer verandert. Vergelijk de hypotheek- en consumentenkredietreeksen met gegevens over leenrentes, krediet en inkomen voordat je een beweging aan monetair beleid toeschrijft.
Zo lees je een gepubliceerde DSR-waarneming
Begin met de publicatiedatum en het kwartaal. De DSR-pagina van de Federal Reserve biedt de huidige reeks, de hypotheek- en consumentenschuldcomponenten en een methodologische beschrijving. Controleer of de waarneming de methode op basis van kredietbureaugegevens gebruikt en of een grafiek daarnaast ook de oude reeks uit het archief laat zien. Bewaar de gegevensversie als een artikel of grafiek één specifieke waarde noemt, want statistische ramingen kunnen worden herzien. {source:fedHouseholdDebtServiceRatioMethodology}
Bepaal daarna welke vraag je wilt beantwoorden. Voor de nationale last van geplande betalingen is de DSR relevant. Voor de schuldlast van een aanvrager ten opzichte van het inkomen bereken je de DTI van die kredietnemer volgens de definities van de kredietverstrekker. Voor de uitstaande schuld van huishoudens ten opzichte van de economie gebruik je een schuldvoorraadmaatstaf zoals de schuldquote ten opzichte van het bbp. De DSR gebruikt besteedbaar persoonlijk inkomen van BEA als inkomensnoemer. {source:beaDisposablePersonalIncome}
De namen lijken op elkaar, maar de interpretaties zijn niet uitwisselbaar: de DSR beschrijft geaggregeerde verplichte betalingen ten opzichte van het geaggregeerde besteedbare persoonlijke inkomen na belasting; de DTI beschrijft de maandelijkse schuldtermijnen van één kredietnemer ten opzichte van diens bruto inkomen. Vermeld bij elk cijfer de populatie, noemer, periode en methode.
Veelgestelde vragen
Q1Betekent een lage DSR dat een doorsnee huishouden weinig druk van schulden ervaart?
Niet op zichzelf. De DSR is een verhouding tussen nationale totalen en toont niet hoe betalingen over huishoudens zijn verdeeld. Sommige gezinnen kunnen zwaar worden belast, ook als de geaggregeerde ratio laag is.
Q2Is de huidige DSR van de Federal Reserve rechtstreeks vergelijkbaar met de oude reeks?
Wees voorzichtig. De huidige methode gebruikt geplande betalingen uit kredietbureaugegevens en begint in 2005; de oude methode raamde betalingen op basis van saldi, rentetarieven en looptijden en is nu gearchiveerd. Markeer de methodewijziging als je waarnemingen aan weerszijden vergelijkt.
Q3Omvat de DSR huur en alle huishoudelijke rekeningen?
Nee. De teller omvat bepaalde schuldtermijnen. De bredere Financial Obligations Ratio was een afzonderlijke historische reeks en wordt niet meer bijgewerkt; gewone kosten van levensonderhoud vallen niet allemaal onder de DSR.
Q4Kan ik de DSR van de Fed gebruiken om te berekenen of ik in aanmerking kom voor een hypotheek?
Nee. Een kredietverstrekker beoordeelt een aanvrager volgens eigen acceptatieregels en gegevens over die persoon. De DSR is een nationale macro-economische statistiek, geen persoonlijke betaalbaarheidstoets of universele goedkeuringsgrens.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat is de noemer van de DSR voor huishoudens van de Federal Reserve?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Lees de uitgebreide gidsBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
Lees de uitgebreide gids