

De Hayashi–Yoshida-covariantiemaatstaf: asynchrone prijzen uitgelegd
Lees hoe de Hayashi–Yoshida-maatstaf overlappende rendementsintervallen gebruikt om geïntegreerde covariantie te schatten wanneer activa op verschillende tijdstippen worden verhandeld, en waar de methode ophoudt.
In deze gidsWaarom covariantie tussen activaprijzen lastig wordt als handelsklokken verschillen
Korte samenvatting
De Hayashi–Yoshida-maatstaf (HY) meet de geïntegreerde covariantie van twee prijsreeksen die op verschillende tijdstippen worden waargenomen. De maatstaf koppelt rendementsveranderingen wanneer hun tijdsintervallen elkaar overlappen, zodat de prijs van het ene activum niet eerst naar de tijdstempels van het andere hoeft te worden geïnterpoleerd. In zijn klassieke vorm behandelt HY asynchrone steekproeftrekking binnen een diffusiemodel; de methode verwijdert geen microstructuurruis en maakt van een covariantie-inschatting geen voorspelling.
Waarom covariantie tussen activaprijzen lastig wordt als handelsklokken verschillen
Twee activa kunnen tijdens dezelfde beursuren worden verhandeld en toch op verschillende momenten. Een liquide aandeel kan vaak noteren, terwijl een minder actief aandeel geen nieuwe transactie of notering heeft. De waargenomen prijsveranderingen vormen dan verschillende tijdrasters. Het statistische doel kan de gelijktijdige samenhang tussen beide activa zijn, maar er hoeft geen paar waargenomen rendementen te bestaan dat hetzelfde interval bestrijkt.
Een bekend alternatief is beide reeksen op een regelmatige klok te zetten door de laatst waargenomen prijs door te trekken. Zo ontstaan uitgelijnde rendementsreeksen, maar een doorgetrokken prijs is geen nieuwe onafhankelijke waarneming van de latente prijs. Herhaalde nulrendementen en vertraagde inhaalbewegingen kunnen de gemeten samenhang vertekenen. Epps liet zien dat de waargenomen correlatie van aandelenrendementen kan dalen wanneer het meetinterval korter wordt; asynchrone waarnemingen zijn een belangrijke verklaring naast andere markteffecten. Dit patroon op zeer korte intervallen heet doorgaans het Epps-effect (Epps, 1979).
Hayashi en Yoshida stelden een maatstaf voor die met de oorspronkelijke asynchrone toenames werkt, zonder eerst een interpolatieregel te kiezen. Hun oorspronkelijke studie bewees consistentie voor diffusieprijzen onder hoogfrequente steekproefvoorwaarden (Hayashi & Yoshida, 2005); een later artikel leidde asymptotische normaliteit af onder een algemeen asynchroon steekproefschema (Hayashi & Yoshida, 2008). Het basisidee is eenvoudig maar kan verkeerd worden toegepast: koppel toenames op basis van overlappende tijdsintervallen, niet alleen op basis van nabijgelegen tijdstempels.
Bepaal eerst welke covariantie je wilt schatten
Laat \(X_t\) en \(Y_t\) de latente efficiënte logprijzen zijn van twee activa over een gemeenschappelijke horizon \([0,T]\). In een eenvoudig continu diffusiemodel schrijven we
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
met de onmiddellijke Brownse correlatie \(d[W^X,W^Y]_t=\rho_t\,dt\). Het doel is de geïntegreerde covariatie
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
Dit is een padhoeveelheid die zich over het gekozen waarnemingsvenster ophoopt. Het is geen covariantie tussen twee statische prijsniveaus en ook niet automatisch een correlatie. De eenheid is het product van de twee rendementseenheden: bij logrendementen in procentpunten is de schatting in procentpunt kwadraat. De gids voor het berekenen van gerealiseerde volatiliteit behandelt de univariate maat op basis van gekwadrateerde rendementen. De gids voor kwadratische variatie legt uit welke padhoeveelheid multivariate gerealiseerde covariantie uitbreidt.
De doelwaarde kan positief of negatief zijn. Positieve geïntegreerde covariatie betekent dat kruisproducten van prijsveranderingen binnen hetzelfde venster meestal hetzelfde teken bijdragen; bij negatieve covariatie overheersen kruisproducten met tegengesteld teken. Geen van beide tekens bewijst waarom activa samen bewogen, of het ene activum het andere veroorzaakte, of een portefeuilleregel winstgevend zou zijn.
Waarom synchroniseren met de laatst bekende prijs de schatting kan vertekenen
Voor gewone gerealiseerde covariantie kan een analist regelmatige kloktijden kiezen en voor elk activum de laatst beschikbare prijs gebruiken. Dat is handig, maar de uitkomst kan afhangen van de rasterbreedte en interpolatieconventie. Als een prijs verouderd is, herhalen verschillende rasterpunten dezelfde notering. Een latere update kan dan lijken op één rendement dat langer loopt dan het gekoppelde rendement van het andere activum.
Daardoor kan gelijktijdige covariantie verschuiven naar schijnbare lead-lagcomponenten of naar nul worden afgezwakt wanneer het raster fijner wordt. Epps beschreef empirisch hoe de waargenomen samenhang verandert op korte intervallen; later werk leidt vertekening af van previous-tick-covariantie bij asynchrone bemonstering en ruis in waargenomen prijzen. Een daling van de correlatie bij hoge frequentie is dus een diagnostisch patroon, geen bewijs dat asynchrone timing de enige oorzaak is.
HY vermijdt een specifieke synchronisatiekeuze door het eigen tijdsinterval van elke waargenomen opbrengst te behouden. Tijdstempels blijven wel van belang: beide activa hebben een gemeenschappelijke klok, correcte sessiegrenzen en een duidelijke regel voor begin en einde van de horizon nodig. HY herstelt geen lawaaiige transactieprijzen, foutieve noteringen of een doelvenster dat verschillende handelssessies mengt.
Koppel rendementen wanneer hun waarnemingsintervallen overlappen
Stel dat activum \(X\) wordt waargenomen op \(0=t_0<t_1<\cdots<t_n=T\), en activum \(Y\) op \(0=s_0<s_1<\cdots<s_m=T\). De waargenomen logrendementsveranderingen zijn
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
Koppel elk rendement aan interval \(I_i=(t_{i-1},t_i]\) en \(J_j=(s_{j-1},s_j]\). De HY-maatstaf is
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
De indicator neemt een kruisproduct mee wanneer de twee rendementsintervallen gedurende een positieve tijdsduur overlappen. Alleen een exact gedeeld eindpunt telt niet als overlap met positieve duur. Een toename kan overlappen met meerdere toenames van het andere activum; elk overlappend paar wordt eenmaal meegenomen. De procedure trekt prijzen niet door en splitst rendementen niet op in verzonnen deelrendementen.
Onder het klassieke continue diffusiemodel, met voldoende korte waarnemingsintervallen en geschikte steekproefvoorwaarden, convergeert de som naar geïntegreerde covariatie wanneer het maximale interval kleiner wordt. Het oorspronkelijke resultaat gaat over asynchrone waarnemingen; het veronderstelt dat de waargenomen prijzen niet zijn aangetast door de microstructuurruis die vaak in ruwe tickdata voorkomt.
<!-- learn:illustration -->
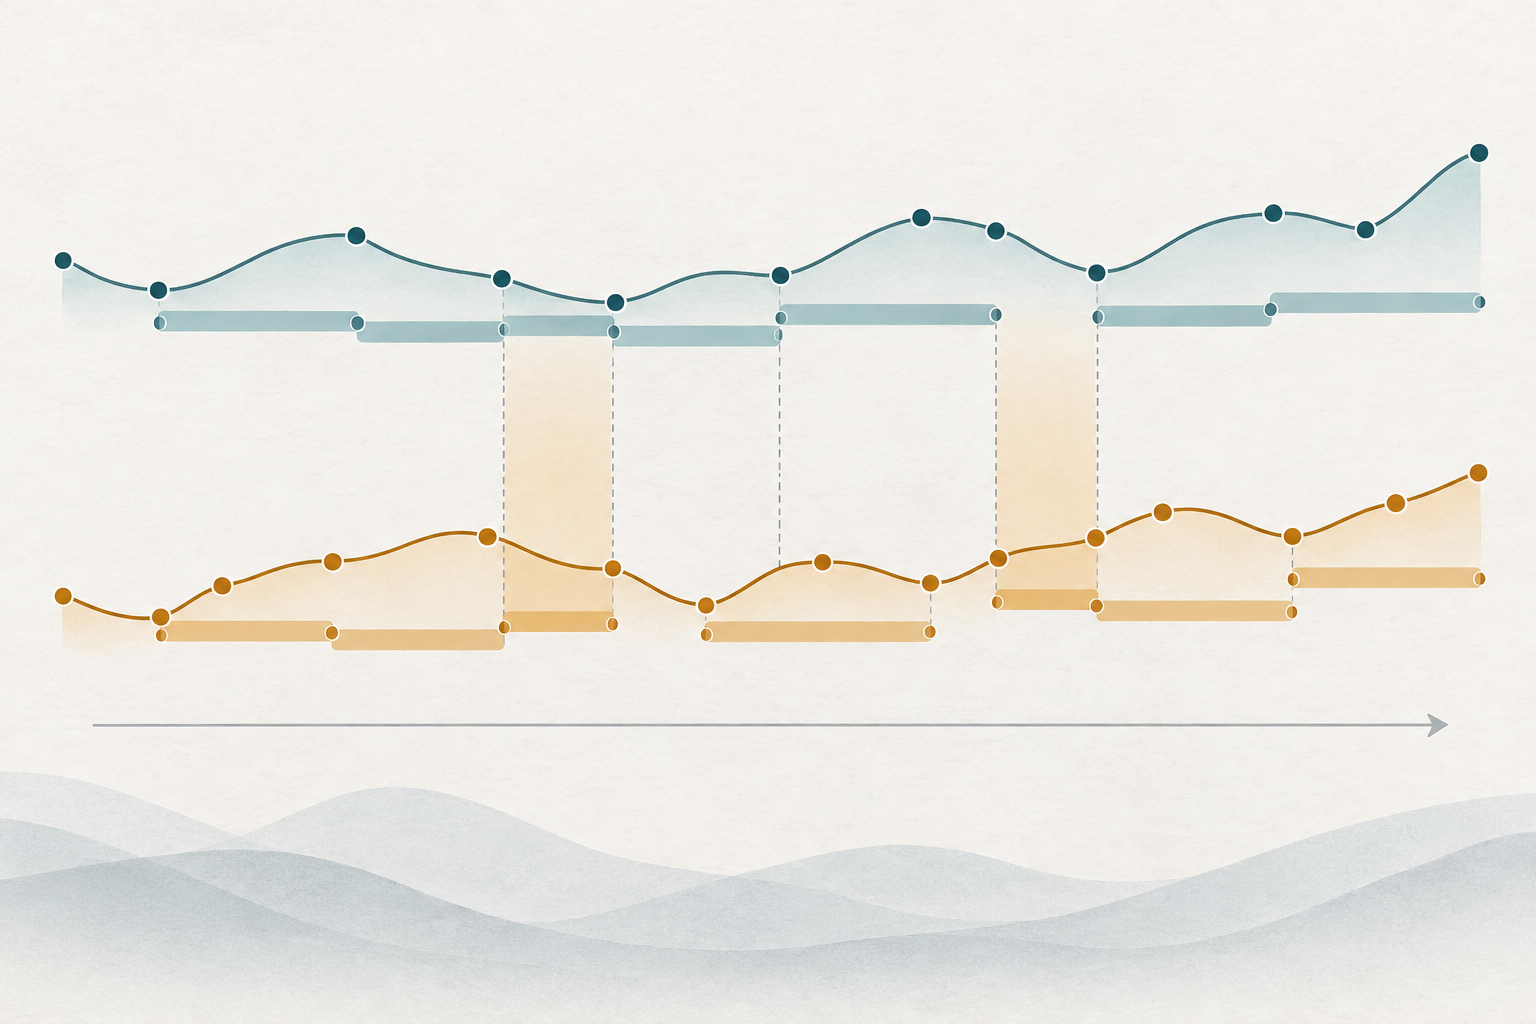
Een kleine hypothetische overlapberekening narekenen
Stel dat twee activa tijdens dezelfde sessie van vijf tijdseenheden worden waargenomen. De tabel toont hypothetische logrendementen in procentpunten en de intervallen die ze bestrijken. De tijdstippen zijn verspringend, zodat de eindpunten niet allemaal samenvallen.
| Interval activum X | Rendement | Interval activum Y | Rendement | Product over overlap |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
Het eerste interval van \(X\) overlapt bijvoorbeeld met het eerste interval van \(Y\) van 0 tot 1.0 en met het tweede van 1.0 tot 1.8; daarom tellen beide kruisproducten mee. Het volgende rendement van \(X\) overlapt met het tweede rendement van \(Y\) van 1.8 tot 2.4 en met het derde van 2.4 tot 3.2. De laatste paren van \(X\) dragen \(0.02-0.01\ \mathrm{pp}^2\) bij. De som van de zes opgenomen producten is
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
Eén procentpunt is \(0.01\) in decimale rendementseenheden, dus \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) in decimale logrendement-kwadraateenheden. De invoer is verzonnen om de berekening controleerbaar te maken. De uitkomst is een cumulatieve covariantie-inschatting voor dit venster, geen rendement van 0,39%, correlatie of marktwaarneming.
Interpreteer teken en schaal zonder covariantie in een signaal te veranderen
De positieve som in het voorbeeld betekent dat positieve-positieve en negatieve-negatieve kruisproducten over overlappende intervallen meer bijdroegen dan negatieve producten. Het betekent niet dat beide activa 0,39% stegen en evenmin dat 39% van hun bewegingen gedeeld was. Covariantie schaalt mee met rendementseenheden, vensterlengte en handelsactiviteit; een hoger getal kan een andere eenheid of horizon weerspiegelen in plaats van een sterkere gestandaardiseerde samenhang.
Correlatie is dimensieloos en vereist dat covariantie door volatiliteitsschattingen wordt geschaald. Een eenvoudige verhouding op basis van afzonderlijk bemonsterde of geschatte variantietermen is niet automatisch een geldige correlatieschatting. In eindige steekproeven kan de verhouding zelfs buiten \([-1,1]\) vallen. Geïntegreerde covariantie alleen onderscheidt geen gemeenschappelijk nieuws, vertraagde prijsaanpassing, gedeelde blootstelling of andere mechanismen.
Vermeld bij een toepassing in een portefeuille de activagewichten, horizon, rendementseenheden en covariantieconventie. Beschouw een positieve HY-schatting niet als koopsignaal en een negatieve schatting niet als hedge-instructie. De gids over correlatie en gedeelde blootstelling tussen valutaparen legt uit waarom ook correlatie en gedeelde blootstelling zorgvuldig moeten worden geïnterpreteerd. Een historische gerealiseerde maat beschrijft het gekozen gegevensvenster; ze voorspelt het volgende rendement niet en garandeert niet dat een hedge toekomstige verliezen compenseert.
Ken de steekproef- en prijsveronderstellingen achter klassieke HY
De klassieke maatstaf is ontwikkeld voor diffusiemodellen met prijzen die op discrete, asynchrone tijdstippen worden waargenomen. Een praktische benadering vereist genoeg waarnemingen zodat het grootste gat in elke reeks klein is ten opzichte van het analysevenster. Lange perioden zonder transacties laten brede rendementen over; hun kruisproducten omvatten veel mogelijke bewegingen. De formule is nog te berekenen, maar de benadering voor fijnmazige bemonstering kan zwak zijn.
Waargenomen transactieprijzen bevatten vaak bid-ask bounce, prijsdiscretisatie, verouderde noteringen, vertraging en andere meeteffecten. De overlapregel van HY lost het tijdsverschil op, maar verwijdert deze prijsfouten niet. Griffin en Oomen onderzoeken gerealiseerde covariantie, lead-lagaanpassingen en HY bij asynchrone bemonstering met iid-microstructuurruis; de relatieve prestaties in eindige steekproeven hangen af van ruis- en correlatievoorwaarden (Griffin & Oomen, 2011). Dat is een reden om gewone HY niet in het algemeen ruisbestendig te noemen.
Het model vereist ook een verdedigbare gemeenschappelijke horizon. Als de ene markt eerder sluit dan de andere, betekent een kalenderperiode met dezelfde naam niet dat de rendementen dezelfde actieve handelssessie vertegenwoordigen. Tijdzoneconversies, zomertijdwisselingen, veilingtransacties, bedrijfsacties, ontbrekende intervallen en uitschieterfilters kunnen de verzameling overlappen veranderen. Leg deze keuzes vast en behandel tijdstempels niet als louter administratieve details.
Kies inferentie en ruisbehandeling los van de puntschatting
Een puntschatting is geen betrouwbaarheidsinterval. Hayashi en Yoshida bewezen later asymptotische normaliteit onder een algemeen asynchroon steekproefschema, maar een praktische standaardfout vereist nog steeds een uitvoerbare variantieschatter en aannames die bij het steekproefontwerp passen. Schaarse of sterk ongelijke waarnemingen kunnen veel onzekerheid geven, ook wanneer de overlapsom stabiel lijkt.
Gebruik voor lawaaiige hoogfrequente prijzen een methode die zowel ruis als asynchronie behandelt, of onderbouw een steekproef- en voorbewerkingsregel die ruis beperkt. Christensen, Kinnebrock en Podolskij ontwikkelen pre-averaging-covariantiemaatstaven voor lawaaiige diffusiemodellen met asynchrone data, waaronder een pre-averaging-HY-achtige maatstaf waarvoor de ruwe prijzen niet eerst hoeven te worden uitgelijnd (Christensen et al., 2010). De multivariate realized kernels van Barndorff-Nielsen en coauteurs richten zich op covariatie bij ruis en asynchrone handel en zijn ontworpen om positief-semidefiniete covariantiematrices op te leveren (Barndorff-Nielsen et al., 2011). De gids voor de realized-kernelmaatstaf behandelt dat alternatief uitgebreider.
Deze matrixeigenschap is belangrijk wanneer een portefeuilleoptimizer of risicosysteem een samenhangende covariantiematrix nodig heeft. HY-schattingen per paar die op verschillende overlapverzamelingen zijn berekend, garanderen op zichzelf geen positief-semidefiniete samengestelde matrix. Verander eigenwaarden niet stilzwijgend om de matrix te “repareren”: vermeld een projectie, shrinkage of alternatieve schatter als een afzonderlijke modelleringsstap. Ruisbestendige schatters hebben ook tuningkeuzes en aannames; ze corrigeren niet automatisch elk defect in marktdata.
Rapporteer een reproduceerbare schatting en haar beperkingen
Een bruikbaar rapport vermeldt de twee prijsreeksen en of het transacties, quotes of midpoints zijn; de gemeenschappelijke klok en sessie; begin en einde van \([0,T]\); de rendementstransformatie; de overlapconventie; een samenvatting van de steekproefgaten; en de gebruikte schatter. Toon de covariantie-eenheden en het venster. Leg uit hoe verouderde waarnemingen, uitschieters, sprongen, veilingen en microstructuurruis zijn behandeld. Vermeld bij asynchrone input of de oorspronkelijke intervallen zijn gebruikt of de prijzen eerst zijn gesynchroniseerd.
Annualiseer een geïntegreerde covariantie niet uit gewoonte. Als je een vensterschatting omzet in een tijdspercentage of geannualiseerd getal, vermeld dan de tijdschaalveronderstelling en hoe nachtelijke perioden en marktsluitingen zijn behandeld. Vermeld bij omzetting naar correlatie de variantieschatters in de noemer en controleer de beperkingen van de resulterende matrix. Deze rapportagekeuzes beïnvloeden de interpretatie net zo goed als de overlapformule.
De Hayashi–Yoshida-maatstaf is nuttig omdat ze kruisproducten van asynchrone intervallen direct en reproduceerbaar optelt zonder gesynchroniseerde prijzen te verzinnen. De klassieke garantie geldt alleen onder passende ruisvrije diffusieaannames en voldoende fijnmazige bemonstering. De maatstaf toont geen causaliteit aan, lost geen marktmicrostructuurruis op en belooft geen betrouwbare hedge of handelsregel. Houd die grenzen bij de schatting.
Veelgestelde vragen
Q1Moeten beide activa op hetzelfde moment worden verhandeld voor de HY-maatstaf?
Nee. De maatstaf is juist bedoeld voor dat tijdsverschil. Rendementen worden vermenigvuldigd wanneer hun tijdsintervallen overlappen, ook als de waarnemingstijdstempels verschillen.
Q2Kan HY rechtstreeks worden toegepast op lawaaiige transactieprijzen?
De klassieke maatstaf behandelt asynchrone bemonstering onder een diffusiemodel, niet willekeurige marktmicrostructuurruis. Bid-ask bounce, discrete prijzen, verouderde noteringen en verwante effecten kunnen een aparte ruisbestendige methode of een zorgvuldig onderbouwde steekproefprocedure vereisen.
Q3Is de HY-schatting een correlatie?
Nee. Ze schat geïntegreerde covariantie, met eenheden gelijk aan het product van de rendementseenheden. Correlatie vereist schaling met volatiliteit; eindige-steekproefschattingen op asynchrone input hoeven niet aan alle beperkingen van een correlatiematrix te voldoen.
Q4Kan ik een positieve HY-schatting als handelssignaal gebruiken?
Niet op zichzelf. Ze vat kruisproducten over een historische periode samen; ze toont geen causaliteit aan, voorspelt geen toekomstige samenhang en houdt geen rekening met uitvoeringskosten of veranderend risico.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Welke rendementsparen komen in de klassieke Hayashi–Yoshida-som?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Lees de uitgebreide gidsQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Lees de uitgebreide gidsIV rankThe current IV's position between a lookback-period low and high; one outlier can distort it, so it should not be read as a standalone signal.
Lees de uitgebreide gids