

HAR-RV-model uitgelegd: dagelijkse, wekelijkse en maandelijkse volatiliteitsprognoses
Leer hoe HAR-RV dagelijkse, wekelijkse en maandelijkse gerealiseerde volatiliteit combineert om een toekomstige periode te voorspellen, en waar de interpretatie en beperkingen eindigen
In deze gidsWat HAR-RV voorspelt
Korte samenvatting
HAR-RV voorspelt een toekomstige maatstaf voor gerealiseerde volatiliteit uit recente metingen over verschillende tijdvensters. De dagelijkse, wekelijkse en maandelijkse termen vormen een compacte regressie die sommige patronen van lang geheugen kan nabootsen, maar het model heeft zelf geen echt lang geheugen en de prognose hangt af van de gekozen volatiliteitsmaat en voorspelhorizon
Wat HAR-RV voorspelt
Het heterogene autoregressieve model voor gerealiseerde volatiliteit heet meestal HAR-RV. Het voorspelt een toekomstige maatstaf voor gerealiseerde volatiliteit op basis van recente metingen die over meerdere tijdvensters zijn samengevat. Een gangbare dagelijkse specificatie gebruikt één afgesloten handelsdag, een gemiddelde over vijf handelsdagen en een gemiddelde over 22 handelsdagen. Die vensters zijn invoer voor de regressie; een HAR-RV-prognose voor de volgende dag blijft een dagprognose.
Het model is een transparante basis voor het beschrijven van persistentie in gerealiseerde volatiliteit. Door de additieve vorm is het eenvoudig met lineaire regressie te schatten en te vergelijken met een rendementsmodel zoals GARCH. Het is een prognosespecificatie, geen regel voor het openen van een positie, de positiegrootte of de aantrekkelijkheid van een activum.
Corsi beschrijft het oorspronkelijke model als een additieve cascade van volatiliteitscomponenten op verschillende tijdschalen. Verschillende beleggingshorizonnen waren de motivatie, maar de regressie identificeert geen individuele handelaren en bewijst niet dat specifieke groepen de waargenomen persistentie veroorzaken. Beschouw de dagelijkse, wekelijkse en maandelijkse termen als statistische samenvattingen van eerdere volatiliteit.
Definieer de invoer voor gerealiseerde volatiliteit
Voor een voltooide sessie \(t\) telt een gangbare maatstaf voor gerealiseerde variantie de gekwadrateerde intraday-rendementen op:
\[ RV_t = \sum_{i=1}^{M} r_{t,i}^{2} \]
Hier is \(r_{t,i}\) het rendement over intraday-interval \(i\), en is \(M\) het aantal opgenomen intervallen. De som heeft de eenheid rendement in het kwadraat. Deze gids gebruikt bewust gerealiseerde variantie op deze schaal in alle HAR-componenten en prognosevoorbeelden. De oorspronkelijke HAR-RV van Corsi (2009) gebruikt daarentegen gerealiseerde-volatiliteitsmaten op de vierkantswortelschaal. De conventies hangen samen, maar mogen niet in één regressie worden gemengd. Houd de dagelijkse, wekelijkse en maandelijkse invoer en het prognosedoel op dezelfde schaal. De gids voor het berekenen van gerealiseerde volatiliteit bespreekt de meetkeuzes.
Het bemonsteringsinterval, de prijsbron, de marktsessie en de behandeling van overnight-rendementen bepalen wat \(RV_t\) meet. Een som op basis van alleen reguliere intraday-rendementen bevat bijvoorbeeld niet automatisch de beweging van slot- naar openingskoers. Intraday-bemonstering kan ook worden beïnvloed door quote-ruis en andere kenmerken van de marktstructuur. Hansen en Lunde (2006) onderzoeken hoe microstructuurruis de meting van gerealiseerde variantie beïnvloedt. Andersen, Bollerslev, Diebold en Labys beschrijven het verband tussen hoogfrequente waarnemingen, gerealiseerde volatiliteit en rendementsschommelingen op lagere frequenties; hun raamwerk maakt niet iedere bemonsteringsregel onderling uitwisselbaar.
Gebruik één consistente definitie voor de geschiedenis, voorspellers en het prognosedoel. Als je vijfminutenrendementen vervangt door eenminutenrendementen, of reguliere sessies door slot-tot-slotrendementen, kan de resulterende reeks veranderen. Dat is geen loutere notatiewijziging: ook de geschatte coëfficiënten en de beoordeelde prognose kunnen anders uitvallen.
Aggregeer dagelijkse, wekelijkse en maandelijkse metingen
Laat \(RV_t^{(d)}=RV_t\) de dagelijkse maatstaf zijn. Een gangbare constructie neemt het gemiddelde van de laatste vijf voltooide dagelijkse waarden voor de wekelijkse component en het gemiddelde van de laatste 22 waarden voor de maandelijkse component:
\[ RV_t^{(w)} = \frac{1}{5}\sum_{j=0}^{4}RV_{t-j}, \qquad RV_t^{(m)} = \frac{1}{22}\sum_{j=0}^{21}RV_{t-j} \]
Door de delers zijn dit de gemiddelde dagelijkse gerealiseerde varianties over de vensters. Een som staat juist voor de totale gerealiseerde variantie over een venster. Beide conventies kunnen in een apart gedefinieerd model worden gebruikt, maar formule, doel en eenheden moeten op elkaar aansluiten.
De vensters overlappen. De meest recente dag zit ook in de week- en maandgemiddelden, en de waarnemingen uit het weekvenster vallen eveneens binnen het maandvenster. De voorspellers vatten dus verwante delen van dezelfde geschiedenis samen; ze zijn geen onafhankelijke metingen. Lees de coëfficiënten daarom niet als afzonderlijke causale effecten van drie onafhankelijke horizonten.
De vensters van vijf en 22 waarnemingen verwijzen gewoonlijk naar handelssessies, niet naar kalenderweken en -maanden. Een beursfeestdag, een ontbrekende sessie of een andere handelskalender voor futures vereist een expliciete regel. Leg de observatiekalender en de behandeling van onvolledige vensters vast voordat je schattingen tussen activa vergelijkt.
Schrijf de HAR-RV-regressie op
Een eenvoudige dagelijkse HAR-RV-regressie voor één stap is
\[ RV_{t+1}^{(d)} = \beta_0 + \beta_d RV_t^{(d)} + \beta_w RV_t^{(w)} + \beta_m RV_t^{(m)} + \varepsilon_{t+1} \]
Links staat de gerealiseerde variantie van de eerstvolgende voltooide sessie. Iedere voorspeller is bekend aan het einde van sessie \(t\). De constante \(\beta_0\) en coëfficiënten \(\beta_d,\beta_w,\beta_m\) worden op basis van eerdere waarnemingen geschat; \(\varepsilon_{t+1}\) is de regressiefout die na gebruik van de voorspellers overblijft.
Bij gewone kleinste kwadraten worden de coëfficiënten zo gekozen dat de som van de gekwadrateerde prognosefouten binnen de steekproef voor het gedefinieerde doel minimaal is. Zo ontstaat een compacte lineaire maatstaf zonder voor iedere dagelijkse vertraging een aparte coëfficiënt te schatten. Corsi (2009) werkt de HAR-RV-constructie uit en rapporteert prognoseresultaten voor de data en specificaties uit het artikel. Die resultaten garanderen niet dezelfde coëfficiënten of nauwkeurigheid voor een ander activum, een andere periode of een andere maatstaf voor gerealiseerde volatiliteit.
De notatie verschilt per artikel. Sommige HAR-specificaties gebruiken logaritmen, andere schatters voor gerealiseerde volatiliteit, extra vertragingen of andere vensters. Vermeld het gekozen doel en de transformatie; niet ieder model met “HAR” in de naam heeft dezelfde vergelijking.
Zet de geschatte vergelijking om in een prognose
Vul na het schatten van de coëfficiënten de meest recente dagelijkse, wekelijkse en maandelijkse waarden in voor de puntschatting van de volgende sessie. De toekomstige regressiefout blijft buiten de prognose, omdat die op het prognosemoment onbekend is:
\[ \widehat{RV}_{t+1\mid t}^{(d)} = \widehat{\beta}_0 + \widehat{\beta}_d RV_t^{(d)} + \widehat{\beta}_w RV_t^{(w)} + \widehat{\beta}_m RV_t^{(m)} \]
Neem als hypothetisch voorbeeld een geschatte constante van \(0.10\ \mathrm{bp}^2\) en geschatte coëfficiënten van respectievelijk \(0.50\), \(0.30\) en \(0.15\). Stel dat de meest recente dagelijkse maatstaf \(4\ \mathrm{bp}^2\) is, het vijfdaagse gemiddelde \(3\ \mathrm{bp}^2\), en het 22-daagse gemiddelde \(2\ \mathrm{bp}^2\). Dan geldt:
\[ 0.10 + 0.50(4) + 0.30(3) + 0.15(2) = 3.30\ \mathrm{bp}^2 \]
Dit is een verzonnen rekenvoorbeeld, geen marktdata, geschat resultaat of prestatieclaim. Het is een prognose voor de volgende sessie onder het vermelde doel en de vermelde eenheden. De wortel levert voor dezelfde sessie een volatiliteitsmaat in basispunten op; annualisering vereist een aparte, expliciete conventie.
Voorspel niet de hele week of maand door de prognose voor morgen simpelweg een nieuw label te geven. Je kunt een direct model schatten met links de geaccumuleerde of gemiddelde gerealiseerde variantie voor het toekomstige venster. Een andere mogelijkheid is de eendaagse prognose herhaaldelijk door te rekenen; daarvoor is een duidelijke regel nodig om toekomstige dagelijkse, wekelijkse en maandelijkse voorspellers bij te werken. Leg de horizon vast voordat prognoses worden gescoord. <!-- learn:illustration -->
Waarom het model een benadering van lang geheugen heet
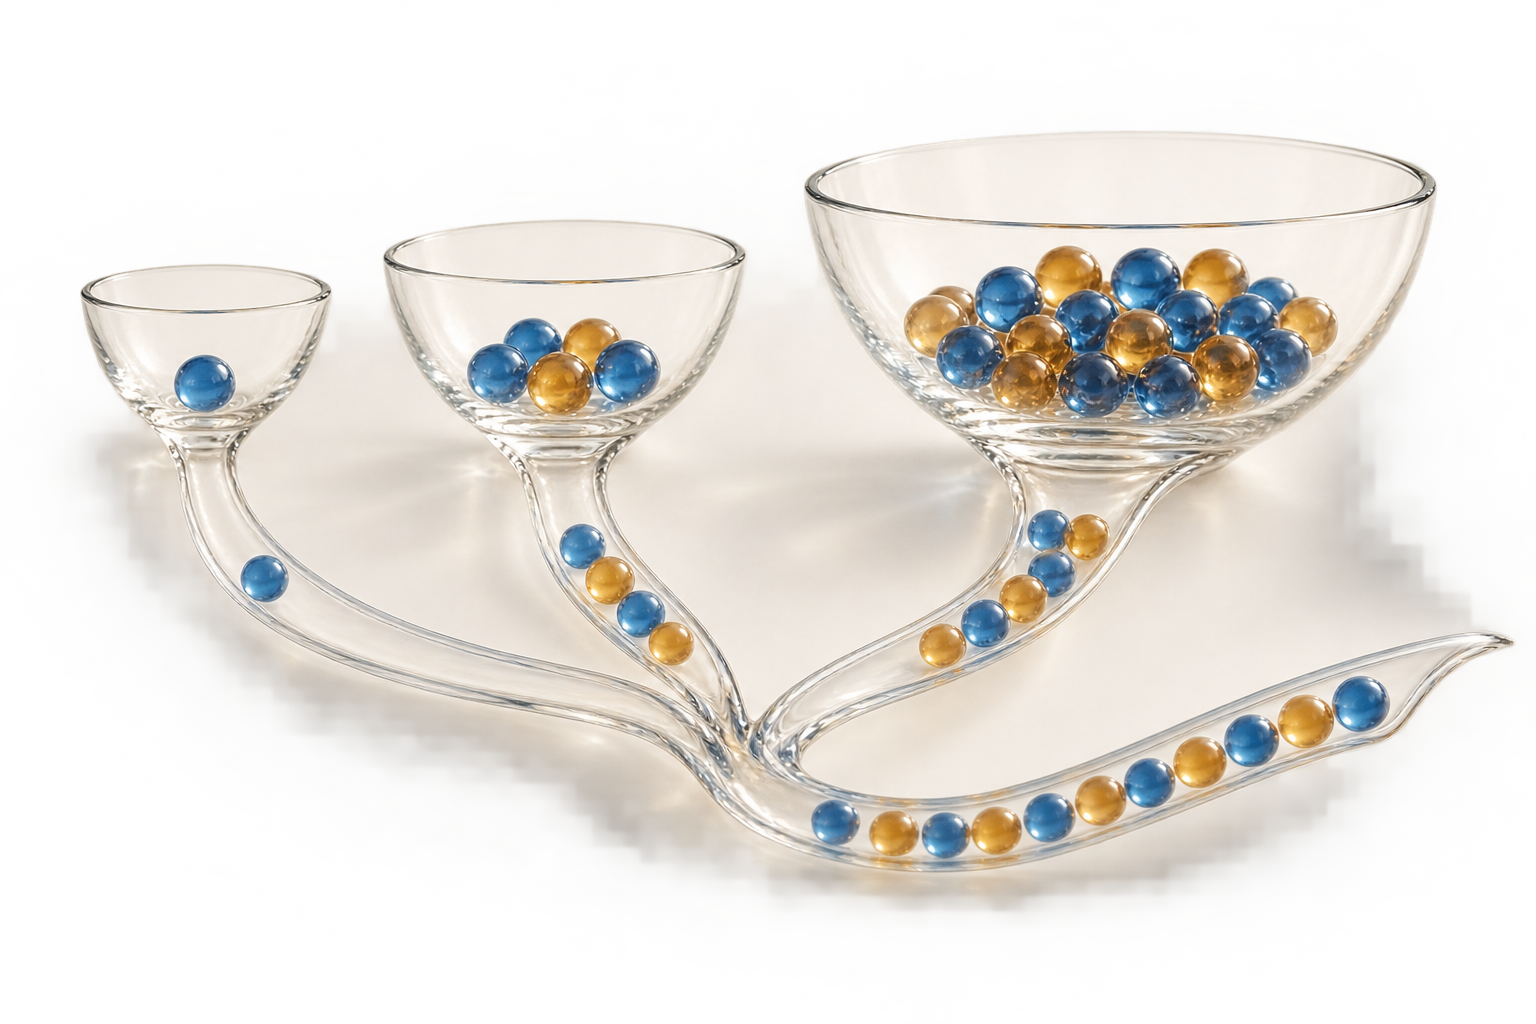
Volatiliteit vertoont vaak persistentie over veel vertragingen. Een lange autoregressie kan die afhankelijkheid beschrijven, maar vereist veel parameters. HAR-RV comprimeert de geschiedenis in een paar overlappende gemiddelden en kan met weinig coëfficiënten patronen nabootsen die op lang geheugen lijken.
Het woord “benadering” is van belang. Corsi stelt expliciet dat het HAR-RV-model geen echte langgeheugeneigenschappen heeft, hoewel simulaties kenmerken kunnen reproduceren die met lang geheugen in financiële rendementen samenhangen. HAR-RV is dus een hanteerbare benadering van bepaalde patronen, geen fractioneel geïntegreerd proces enkel omdat afhankelijkheid in de data langzaam afneemt.
De dagelijkse, wekelijkse en maandelijkse componenten zijn ook geen telling van beleggers die precies op die frequenties handelen. De gedachte van heterogene horizonten motiveert de cascade, maar de geschatte regressie identificeert geen beleggerstypen of hun intenties en bewijst geen causaal mechanisme. Beperk de interpretatie tot de waargenomen invoer en het prognosegedrag.
Sprongen kunnen aanleiding zijn voor een HAR-uitbreiding
Een grote prijssprong kan informatie over toekomstige volatiliteit bevatten die in één maatstaf voor totale variantie verborgen blijft. Corsi, Pirino en Reno (2010) scheiden continue en discontinue variatie met drempel-bipowermethoden en bestuderen hoe spronginformatie volatiliteitsprognoses beïnvloedt. De door hen gerapporteerde verbeteringen, vooral na sprongen, gelden voor hun schatters, data en empirische onderzoeksopzet.
Een HAR-specificatie met sprongen kan afzonderlijke maten voor continue en spronggerelateerde componenten of hun vertraagde aggregaten opnemen. Dat brengt nieuwe keuzes met zich mee: hoe een sprong wordt vastgesteld, hoe het continue deel wordt geschat en of een sprongmaat op het prognosemoment beschikbaar is. De labels “continu” en “sprong” beschrijven componenten van een schatter onder een model; ze maken de decompositie niet foutloos.
Meer termen kunnen in één steekproef de prognose verbeteren en in een andere extra schattingsruis veroorzaken. Vergelijk een spronguitbreiding met een eenvoudige HAR-RV-basislijn op dezelfde prognosemomenten, horizon, doelmaat en informatieset. Leid er niet uit af dat iedere sprong hogere volatiliteit voorspelt of dat de uitbreiding in elke markt beter zal presteren.
Meting en voorspelhorizon veranderen de uitkomst
HAR-RV-coëfficiënten hangen af van de reeks gerealiseerde volatiliteit waarop het model is geschat. Bemonsteringsfrequentie, grenzen van de handelssessie, opschoning van prijzen en ontbrekende waarnemingen kunnen die reeks veranderen. De dagelijkse waarden bepalen ook de wekelijkse en maandelijkse voorspellers, omdat dat gemiddelden van die waarden zijn.
Houd het prognosemoment gescheiden van het doelinterval. Als het model bij het sluiten van een sessie wordt geschat, moet het doel voor de volgende sessie hetzelfde activum, dezelfde rendementsconventie, sessiedekking en eenheden gebruiken als het historische doel. Als de maatstaf overnight-rendementen uitsluit, noem de prognose dan zonder correctie geen volledige slot-tot-slotvariantie. Kalendervensters, overlappende horizons van meerdere dagen en afwijkende regels voor feestdagen vereisen een eigen definitie.
Hetzelfde speelt bij een vergelijking met andere modellen. Een dagelijkse prognose van conditionele variantie uit GARCH en een prognose van gerealiseerde variantie uit HAR-RV zijn pas vergelijkbaar nadat doelintervallen en eenheden op elkaar zijn afgestemd. MIDAS-regressie biedt een andere manier om waarnemingen met verschillende frequenties te verbinden; ook daarbij moet je vastleggen welke informatie op ieder prognosemoment beschikbaar was.
Controleer prognoses en vergelijk modellen eerlijk
Gerealiseerde variantie is niet-negatief, maar een onbeperkte lineaire regressie dwingt geen niet-negatieve coëfficiënten of voorspellingen af. Bij sommige datasets kan gewone kleinste kwadraten een negatieve prognose buiten de steekproef opleveren. Een logspecificatie of een beperkte schatting kan positiviteit anders aanpakken, maar verandert het model en de interpretatie van de coëfficiënten. Ook een prognosevloer is een modelkeuze; stel die vooraf vast in plaats van nadat je weet welk model wint.
Beoordeel prognoses buiten de schattingssteekproef en bewaar de waarden die op elk prognosemoment beschikbaar waren. Stem proxy, prognosedoel, horizon, sessiedekking, eenheden en gemeenschappelijke beoordelingsdata op elkaar af. Rapporteer hoe de prognoses zijn geschat of bijgewerkt en vergelijk ze met een benoemde basislijn. Wanneer een gerealiseerde maatstaf als onvolmaakte proxy dient, hangen verwachte rangschikkingen af van de relatie met het doel en de verliesfunctie. Patton (2011) legt uit waarom proxyruis niet betekent dat iedere vergelijking automatisch betrouwbaar is. De gids over QLIKE en kwadratische fouten bespreekt deze evaluatieaannames.
Een lager prognoseverlies betekent dat een model beter scoorde voor het gekozen doel, de proxy, steekproef en verliesfunctie. Het bewijst niet dat het model volatiliteit veroorzaakt, dat de dagelijkse prognose een handelssignaal is of dat een strategie na uitvoeringskosten en risicobeperkingen winst oplevert.
Veelgestelde vragen
Q1Is HAR-RV hetzelfde model als GARCH?
Nee. Een basis-HAR-RV-regressie gebruikt vertraagde maten voor gerealiseerde volatiliteit die over verschillende horizonnen zijn geaggregeerd. GARCH modelleert conditionele variantie met een eigen recursie op basis van rendementen, al kunnen uitbreidingen andere invoer toevoegen.
Q2Bewijst HAR-RV dat handelaren dagelijkse, wekelijkse en maandelijkse cycli volgen?
Nee. De labels verwijzen naar statistische aggregatievensters. De regressie identificeert geen echte beleggersgroepen en bewijst niet dat zij persistentie in volatiliteit veroorzaken.
Q3Kan een standaard HAR-RV-prognose negatief zijn?
Ja. Gewone kleinste kwadraten dwingt geen niet-positieve aanpassingswaarden af. Een getransformeerd of beperkt model kan negatieve prognoses voorkomen, maar de specificatie en evaluatie moeten expliciet worden beschreven.
Q4Is een HAR-RV-prognose voor morgen gelijk aan een volatiliteitsprognose voor één week?
Nee. Een weekdoel moet worden gedefinieerd als een geaccumuleerde of gemiddelde maat over de komende week, of via een beschreven recursieve procedure worden opgebouwd. Laat horizon en intervaldekking aansluiten bij het beoogde gebruik. Primair onderzoek - Corsi (2009), “A Simple Approximate Long-Memory Model of Realized Volatility,” *Journal of Financial Econometrics*, 7(2), 174–196. - Andersen, Bollerslev, Diebold, and Labys (2003), “Modeling and Forecasting Realized Volatility,” *Econometrica*, 71(2), 579–625. - Corsi, Pirino, and Reno (2010), “Threshold Bipower Variation and the Impact of Jumps on Volatility Forecasting,” *Journal of Econometrics*, 159(2), 276–288. - Hansen and Lunde (2006), “Realized Variance and Market Microstructure Noise,” *Journal of Business & Economic Statistics*, 24(2), 127–161. - Patton (2011), “Volatility Forecast Comparison Using Imperfect Volatility Proxies,” *Journal of Econometrics*, 160(1), 246–256.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat stellen de wekelijkse en maandelijkse termen voor in het dagelijkse HAR-RV-basismodel?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Lees de uitgebreide gidsRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Lees de uitgebreide gidsIV rankThe current IV's position between a lookback-period low and high; one outlier can distort it, so it should not be read as a standalone signal.
Lees de uitgebreide gids