

Liquidatie van crypto perpetual futures: trigger, markprijs en uitvoering
Lees hoe onderhoudsmargin, markprijs, cross- of isolated-onderpand en orderboekliquiditeit liquidaties van crypto perpetuals beïnvloeden.
In deze gidsLiquidatie is risicobeheer, geen geplande uitstaporder
Korte samenvatting
Liquidatie is een risicoprocedure van het platform wanneer de equity die volgens zijn regels wordt meegeteld niet meer aan de onderhoudsmargin voldoet. De positie kan worden verkleind of gesloten. De getoonde liquidatieschatting is geen stoporder of gegarandeerde uitvoeringsprijs. De triggerreferentie, margepool, ordervolgorde en werkelijke uitvoering hangen af van het specifieke contract en de accountregels.
Liquidatie is risicobeheer, geen geplande uitstaporder
Een stoporder wordt gestart door een voorwaarde die de trader kiest; liquidatie wordt gestart door het marginproces van het platform. Equity rond de onderhoudsdrempel kan veranderen door prijsbewegingen, fundingbetalingen, kosten, herwaardering van onderpand, een ander marginniveau of verlies op een andere positie. De eerder getoonde prijs is daarom niet noodzakelijk de actuele trigger.
Ook de sluitingsprocedure verschilt per product. Het platform kan eerst openstaande orders annuleren, de positie verkleinen, een order naar het orderboek sturen, de positie overdragen aan een backstopmechanisme of een andere procedure volgen. De regels bepalen volgorde, kosten en behandeling van een restsaldo. Lees die procedure voordat je op het getal op het scherm vertrouwt.
De triggerprijs kan afwijken van de laatste transactie
De laatste prijs is de meest recente match in één orderboek. De markprijs kan een door het platform gekozen risicoreferentie zijn; een index of oracle kan signalen van externe spotmarkten combineren. Als de trigger op de markprijs is gebaseerd, kan het marginproces starten voordat de laatste transactie diezelfde prijs raakt. Een enkele transactie in een dun orderboek kan juist van de bredere referentie afwijken.
De documentatie van Hyperliquid vermeldt dat de markprijs wordt gebruikt voor margin en liquidaties en uit meerdere invoerwaarden wordt samengesteld. Andere producten kunnen andere velden, updatefrequenties en terugvalregels gebruiken. Noteer voor een liquidatieschatting het platform en contract, het prijsveld, het tijdstip en de marginmodus.
Een transparante schatting maakt de aannames duidelijk
Stel dat een hypothetische lineaire longpositie 0,20 BTC groot is, is geopend op $50.000 en een eenvoudige initiële margin van $1.000 heeft. Bij een dalende prijs neemt de equity af en kan die de sluitingsgrens naderen zodra onderhoudseisen, kosten en funding meetellen. Voor een echte liquidatieprijs zijn echter de contractformule, het onderhoudsniveau, onderpand, openstaande orders, P&L van andere posities en de exacte prijsreferentie nodig. Een korte formule met alleen “hefboom” houdt daar geen rekening mee.
Bij cross-margin kunnen winst of verlies op andere posities en geschikt onderpand de grens veranderen. Bij isolated-margin telt de aan de positie toegewezen margin directer mee, maar funding en kosten kunnen die nog steeds verlagen. Daardoor kan de schatting veranderen zonder dat de contractomvang wijzigt. De gids over cross- en isolated-margin legt het verschil in reikwijdte uit.
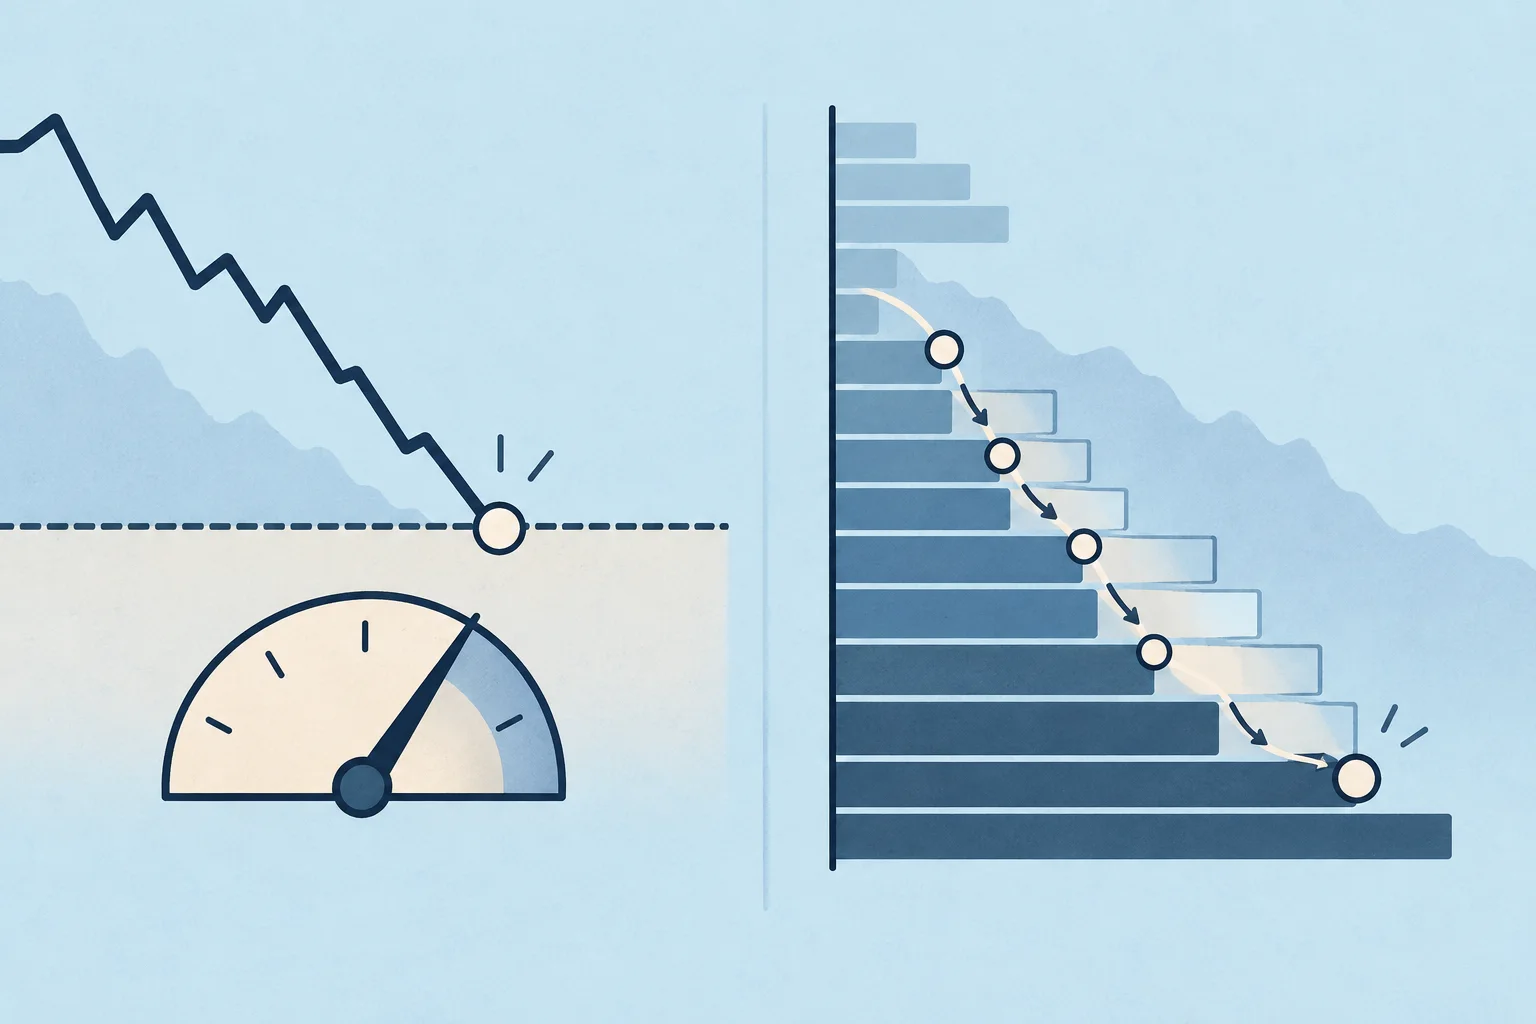
De trigger bepaalt de uiteindelijke vulprijs niet
De prijs waarop het liquidatieproces begint en de gemiddelde prijs waarop de positie echt wordt gesloten, zijn verschillend. Als er in het orderboek niet genoeg kopers of verkopers zijn voor de volledige omvang, kan de order op meerdere prijsniveaus worden uitgevoerd. Een snelle markt, prijsstappen, volatiliteit of verbindingsproblemen kunnen slippage vergroten. De grafiek kan de trigger tonen terwijl de accountgeschiedenis een andere uitvoeringsprijs vermeldt.
Voorbeeld: om een short van 0,20 BTC te sluiten moet het platform mogelijk terugkopen, terwijl er maar 0,05 BTC op de beste ask beschikbaar is. De rest moet dan mogelijk tegen hogere prijzen worden gekocht, waardoor de gemiddelde sluitingsprijs verslechtert. Dit laat het effect van orderboekdiepte zien en beschrijft geen specifieke platformprocedure. De werkelijke uitkomst hangt af van liquidatieregels, kosten en liquiditeit op dat moment.
Cross- en isolated-accounts bereiken de grens via andere routes
In een cross-pool kunnen andere posities en onderpand de berekende equity verhogen of verlagen. Daardoor kan de geschatte grens van een ongewijzigde positie verschuiven. Bij isolated-margin zijn de middelen die aan die positie zijn toegewezen belangrijker, maar de onderpandwaarde en verplichtingen kunnen nog steeds veranderen. De term isolated garandeert niet vanzelf een vaste uitstapprijs of dat er geen verdere verplichtingen zijn; controleer de productvoorwaarden.
Lees de liquidatieprocedure voordat je de schatting gebruikt
Controleer de actuele contractspecificaties en accountregels voor de triggerprijs, onderhoudsniveaus, annulering van orders, gedeeltelijke afbouw, sluitingsvolgorde, kosten en behandeling van een restsaldo. Noteer positieomvang, onderpand, marginmodus, tijdstip van mark of index, funding, kosten en andere posities. Een oude schermafbeelding laat niet zien wat er veranderde nadat deze factoren zijn verschoven.
Bekijk scenario's met andere prijsbewegingen, fundingbetalingen, een dalende onderpandwaarde en een dun orderboek. Dat is een stresstest, geen voorspelling van de uitstapprijs. Deze gids legt het proces uit en beveelt geen hefboom of transactie aan. De gids over perpetualmechaniek en de margingids vullen de context aan.
Veelgestelde vragen
Q1Is de liquidatieprijs een gegarandeerde uitvoeringsprijs?
Nee. Het kan een schatting of risicotrigger zijn; de werkelijke uitvoering hangt af van orderboek, marktbewegingen, kosten en platformprocedure.
Q2Sluit liquidatie altijd de volledige positie?
Niet noodzakelijk. Sommige producten annuleren eerst orders of bouwen de positie gedeeltelijk af. Controleer de volgorde in de regels.
Q3Kan een cross-marginliquidatieschatting veranderen zonder nieuwe transactie?
Ja. P&L op andere posities, funding, onderpandwaarde en marginniveau kunnen veranderen.
Q4Beschermt isolated-margin het toegewezen onderpand?
Nee. Prijsbewegingen, funding, kosten en de platformprocedure kunnen het toegewezen onderpand nog steeds verbruiken.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Welke omschrijving past het best bij liquidatie?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
Heldere definities van belangrijke optiebegrippen, van calls, puts en optieketens tot IV, Greeks, open interest en max pain
Bekijk de optiewoordenlijst