

Momentum Siri Masa berbanding Keratan Rentas: Apakah Bezanya?
Bandingkan isyarat trend berdasarkan pulangan lalu aset itu sendiri dengan strategi yang menyusun aset berbanding rakan sebanding, bersama contoh dan batas bukti sejarah
Dalam panduan iniDua peraturan mengemukakan soalan berbeza tentang pulangan lalu
Ringkasan ringkas
Momentum siri masa membandingkan pulangan lalu sesuatu aset dengan sifar atau ambang lain yang ditetapkan lebih awal: dalam peraturan tanda mudah, momentum positif menunjukkan arah long dan momentum negatif arah short. Momentum keratan rentas menyusun aset secara relatif antara satu sama lain lalu mengambil kedudukan pada pemenang dan pecundang relatif. Jika semua aset mempunyai pulangan lookback negatif, peraturan pertama boleh short semuanya, manakala peraturan kedua masih boleh membeli aset yang paling sedikit jatuh. Tiada peraturan yang menjamin keuntungan
Dua peraturan mengemukakan soalan berbeza tentang pulangan lalu
Momentum ialah keluarga peraturan isyarat, bukannya satu sistem dagangan yang tetap. Momentum siri masa bertanya sama ada pulangan aset itu sendiri sepanjang tempoh lookback yang ditetapkan positif atau negatif. Momentum keratan rentas bertanya aset manakah yang berprestasi lebih baik atau lebih lemah berbanding aset lain dalam universe terpilih bagi tempoh yang sebanding
Perbezaan ini mengubah kedudukan walaupun kedua-dua peraturan menggunakan sejarah pulangan yang sama. Isyarat siri masa berasaskan arah aset itu sendiri. Isyarat keratan rentas pula berasaskan susunan relatif rakan sebanding; sebab itu aset yang mencatat pulangan negatif pun boleh menjadi “pemenang”
Label ini tidak menetapkan tempoh lookback, tempoh pegangan, universe aset, kaedah pemberat atau kos dagangan. Semua itu ialah pilihan reka bentuk strategi yang perlu dinyatakan sebelum keputusan ditafsirkan
Momentum siri masa mengikuti arah aset itu sendiri
Katakan Rᵢ,t−L:t ialah pulangan pilihan bagi aset i dalam tempoh lookback yang berakhir pada masa keputusan t. Peraturan arah yang mudah ialah sᵢ,t = sign(Rᵢ,t−L:t): nilai positif bermaksud long, nilai negatif bermaksud short, dan sifar boleh bermaksud tiada kedudukan. Sesetengah pelaksanaan menggunakan pulangan lebihan, ambang atau pemberat terlaras turun naik; semua itu pilihan reka bentuk tambahan, bukannya takrif perbandingan ini
Oleh sebab keputusan dibuat bagi setiap aset secara berasingan, semua isyarat boleh menunjuk ke arah yang sama. Jika pulangan lookback setiap instrumen negatif, peraturan siri masa berasaskan tanda boleh short seluruh kumpulan. Jika semua pulangan positif, peraturan itu boleh long semuanya. Oleh itu, portfolio mungkin mempunyai pendedahan bersih yang besar kepada pergerakan pasaran yang lebih luas
Nyatakan cara pulangan diukur dan dipadankan dengan masa keputusan. Kajian niaga hadapan mungkin menggunakan pulangan lebihan, manakala strategi saham mungkin menggunakan siri pulangan yang berlainan. Jangan anggap pulangan tutup-ke-tutup boleh didagangkan jika isyarat hanya diketahui selepas penutupan itu
Momentum keratan rentas menyusun aset berbanding rakan sebanding
Pada setiap tarikh pengimbangan semula, momentum keratan rentas menyusun aset yang layak mengikut ukuran pulangan lalu yang ditetapkan. Bentuk long-short yang lazim membeli aset hampir di bahagian atas susunan dan menjual aset hampir di bahagian bawah. Arah portfolio bersifat relatif: kedudukan long dan short boleh wujud walaupun semua aset naik atau semuanya jatuh
Strategi ini memerlukan universe dan peraturan susunan yang jelas. Nyatakan bilangan aset pada setiap sisi, cara mengendalikan kedudukan seri, sama ada pendedahan sektor atau pasaran dinetralkan, dan perkara yang dilakukan terhadap aset yang tiada pulangan. “Pemenang” bermaksud lebih kukuh daripada rakan sebanding mengikut peraturan yang dipilih; maksudnya bukan semestinya pulangan mutlak positif
Susunan relatif turut bergantung pada komposisi kumpulan perbandingan. Pulangan A sebanyak −1% boleh berada di atas jika kebanyakan aset lain jatuh −8%, tetapi berada di bawah jika aset lain naik +5%. Oleh itu, bina semula universe yang benar-benar boleh dilabur pada setiap tarikh lalu, tentukan sama ada aset yang dinyahsenarai dimasukkan dan cara mengendalikan data yang lewat. Memasukkan hanya aset yang masih wujud hari ini ke dalam sejarah boleh memesongkan susunan
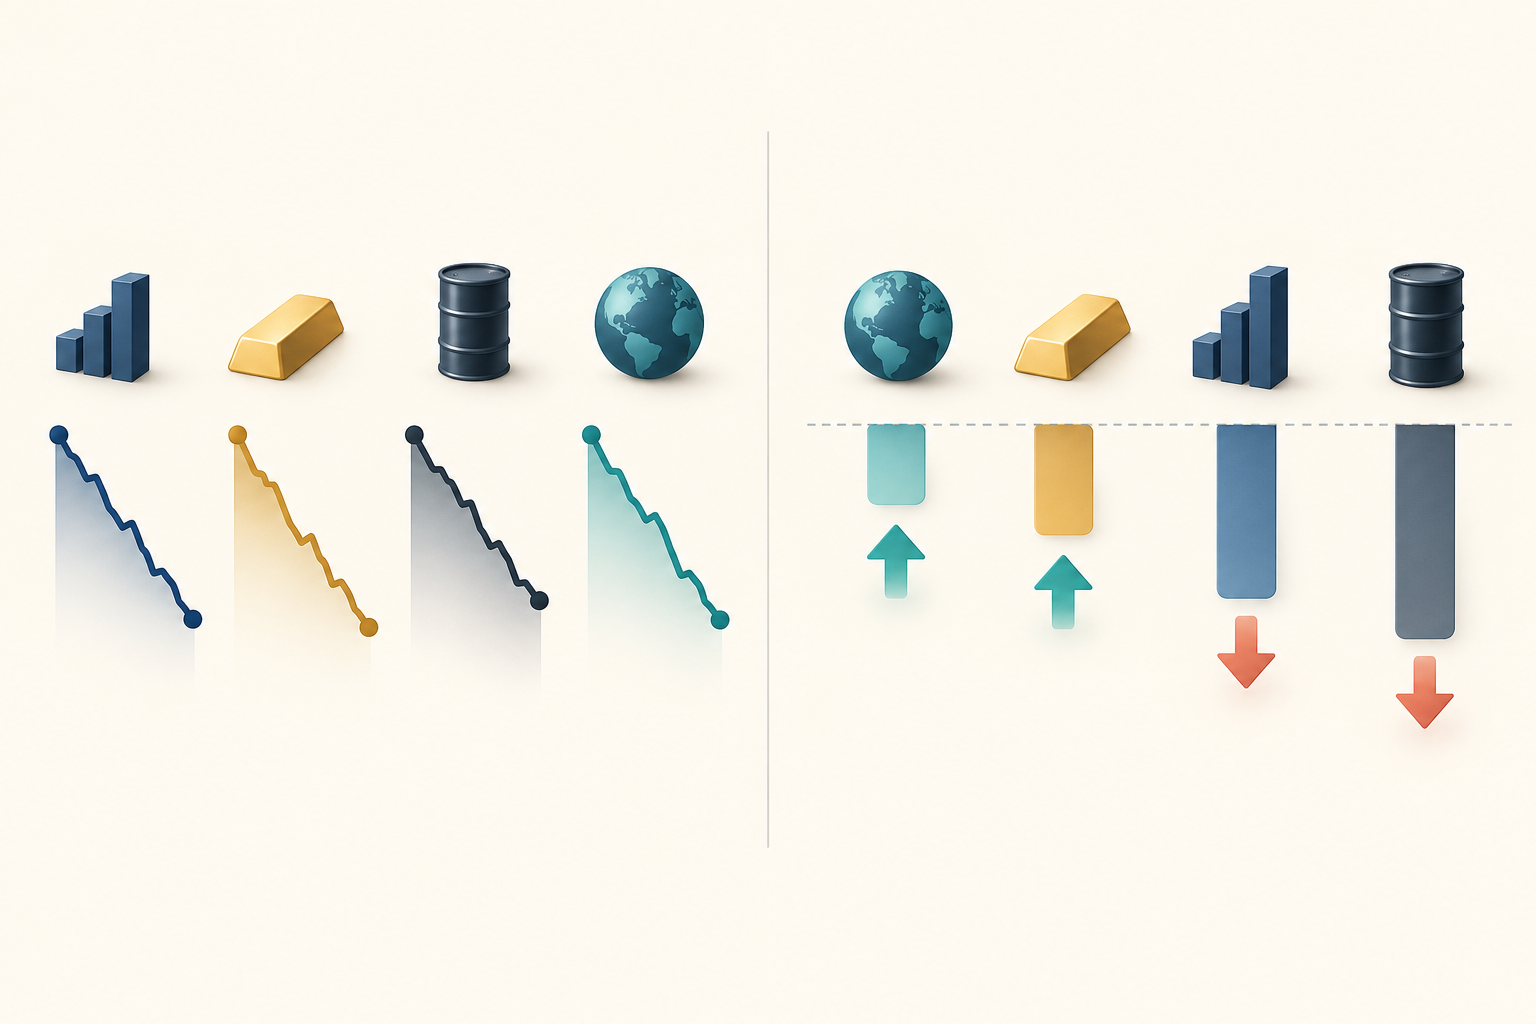
Contoh empat aset menunjukkan perbezaan kedua-dua peraturan
Semua nilai di bawah ialah hipotetikal. Katakan pulangan aset A, B, C dan D sepanjang tiga bulan sebelumnya masing-masing ialah −1%, −3%, −5% dan −8%. Peraturan siri masa berasaskan tanda akan menunjukkan short bagi keempat-empat aset kerana pulangan lookback setiap aset negatif
Peraturan keratan rentas masih boleh menyusun A dan B sebagai pemenang relatif, manakala C dan D sebagai pecundang relatif. Jika dua aset teratas dibeli dan dua terbawah dijual short, kedudukannya ialah long A dan B, serta short C dan D. A berprestasi paling kukuh secara relatif walaupun rugi 1%; susunan itu tidak mengubah pulangan mutlaknya yang negatif
Sekarang katakan pulangan hipotetikal bulan berikutnya ialah A +1%, B +1%, C +5% dan D +8%. Kekalkan pemberat mutlak 25% bagi setiap kedudukan sejak awal bulan tersebut. Portfolio siri masa short semua aset, maka pulangan sebelum kos ialah −0.25(1% + 1% + 5% + 8%) = −3.75%. Portfolio keratan rentas long A dan B serta short C dan D, maka pulangannya ialah 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
Pengiraan aritmetik satu tempoh ini menunjukkan perbezaan kedudukan dan pendedahan pasaran, bukannya kaedah mana yang lebih baik. Pendedahan kasar kedua-dua contoh ialah 100%, tetapi pendedahan bersih portfolio siri masa yang short semua aset ialah −100%, manakala pendedahan bersih portfolio long-short ialah 0%. Nilai ini direka untuk contoh, risikonya tidak disamakan, dan yuran, pembiayaan, pinjaman untuk short, roll, spread, gelinciran serta pengimbangan semula tidak dimasukkan
Isyarat tidak menentukan pemberat portfolio
Isyarat bukan pegangan. Satu binaan siri masa yang mudah menetapkan pemberat berkadar dengan isyarat arah dibahagi anggaran turun naik; satu binaan keratan rentas memusatkan susunan aset dengan menolak purata susunan pada tarikh yang sama. Kedua-duanya masih memerlukan peraturan normalisasi, had risiko dan kekangan neutraliti yang diperlukan. Ini contoh, bukannya formula sejagat
Pendedahan kasar ialah jumlah nilai mutlak semua pemberat; pendedahan bersih ialah jumlah pemberat bertanda. Menyamakan pendedahan kasar seperti dalam contoh tidak menyamakan turun naik, pendedahan faktor, kecairan atau risiko ekor. Nyatakan cara isyarat ditukar menjadi kedudukan dan laporkan pendedahan yang terhasil secara berasingan
Walaupun nilai dolar kedudukan long dan short sama sehingga pendedahan bersih sifar, beta pasaran atau pendedahan sektor dan mata wang belum tentu sifar. Jika turun naik dan korelasi aset berbeza, pemberat 25% yang sama pun menyumbang risiko secara berbeza. Apabila menerangkan neutraliti atau pelarasan risiko, bezakan kekangan sasaran daripada tahap pematuhan portfolio sebenar
Tempoh lookback dan tempoh pegangan ialah pilihan berasingan
Tempoh lookback L menentukan pulangan lalu yang masuk ke dalam isyarat; tempoh pegangan H menentukan berapa lama kedudukan dikekalkan. Jadual pengimbangan semula menentukan bila isyarat dan pemberat dikira semula, jadi tempoh ini boleh berbeza. Nyatakan juga sama ada anda menggunakan pulangan terkumpul ringkas atau terkompaun, sama ada agihan atau pulangan lebihan niaga hadapan disertakan, dan sama ada data benar-benar tersedia pada masa keputusan. Sesetengah reka bentuk momentum ekuiti mengetepikan bulan terkini untuk mengurangkan kesan pembalikan jangka pendek, tetapi tiada satu tetapan yang sesuai bagi semua pasaran atau soalan
Frasa “pulangan 12 bulan sebelumnya” belum menentukan pengiraan sepenuhnya. Nilainya boleh berbeza jika menggunakan perubahan harga ringkas antara penutupan hujung bulan, jumlah pulangan termasuk agihan, pulangan cagaran niaga hadapan atau kesan pertukaran kontrak. Laporkan tempoh isyarat dan tempoh ukuran prestasi secara berasingan supaya pembaca dapat membina semula isyarat
Dapatan yang diterbitkan menggambarkan reka bentuk tertentu, bukannya parameter yang disyorkan. Moskowitz, Ooi dan Pedersen melaporkan kebolehramalan daripada pulangan aset itu sendiri dalam 58 instrumen cair, termasuk kontrak futures dan kontrak hadapan mata wang, dengan ketekalan kira-kira satu hingga 12 bulan dan pembalikan separa pada ufuk lebih panjang (“Time Series Momentum,” 2012). Jegadeesh dan Titman mengkaji pembelian saham yang pernah menjadi pemenang dan penjualan saham yang pernah menjadi pecundang, lalu melaporkan pulangan positif bagi strategi yang diuji untuk tempoh pegangan tiga hingga 12 bulan (“Returns to Buying Winners and Selling Losers,” 1993). Tiada kajian menetapkan satu set parameter terbaik bagi semua aset, tempoh atau pelabur
Pulangan niaga hadapan, sampel saham, unit mata wang dan peraturan pegangan kedua-dua kajian itu berbeza. Jangan anggap hasilnya sebagai perbandingan terkawal bagi strategi yang sama dalam keadaan yang sama. Apabila memetik dapatan, nyatakan universe, tempoh dan binaan portfolio yang dikaji; jangan jadikan parameternya tempoh lookback terbaik untuk dagangan hari ini
Kekerapan keputusan turut mempengaruhi bilangan bukti bebas. Jika strategi mengimbang semula setiap minggu tetapi meramal pulangan 20 sesi dagangan, sasaran mingguan berturutan berkongsi kira-kira 15 pulangan harian. Maka 52 pemerhatian mingguan bukan 52 eksperimen bebas. Menjarakkan keputusan sebanyak 20 sesi dagangan menghapuskan pertindihan sasaran, tetapi bilangan pemerhatian berkurang dan kebergantungan akibat kejutan bersama atau pengamatan aset yang sama berulang kali masih wujud. Ambil kira perkara ini semasa memilih ralat piawai dan tempoh ujian luar sampel
Penentuan saiz kedudukan ialah lapisan lain. Pemberat sama, penskalaan turun naik, had risiko dan kekangan portfolio boleh menukar isyarat yang sama kepada pegangan yang berbeza. Laporkan sama ada hasil datang daripada arah isyarat, pembinaan pemberat atau kedua-duanya
Hasil momentum bergantung pada sampel dan pelaksanaan
Corak pulangan lalu ialah dapatan empirikal, bukannya jaminan bahawa peraturan akan terus berkesan. Struktur pasaran, keahlian universe, takrif pulangan, roll kontrak, data hilang, bias pandang ke hadapan dan pilihan tempoh lookback serta pegangan semuanya mempengaruhi backtest. Mencuba banyak varian tetapi hanya melaporkan hasil paling kuat juga menimbulkan masalah pemilihan
Momentum ekuiti keratan rentas boleh mengalami kerugian mendadak apabila saham yang pernah menjadi pecundang melantun dengan kuat. Daniel dan Moskowitz menganalisis kejatuhan besar portfolio momentum dan mengaitkannya dengan keadaan panik selepas kejatuhan pasaran, turun naik tinggi dan lantunan pasaran selepas itu (“Momentum Crashes,” 2016). Bukti ini berkenaan portfolio dan sampel yang mereka kaji; jangan menggeneralisasikannya sebagai corak kejatuhan yang sama bagi setiap strategi siri masa
Hubungkan laluan kerugian yang mungkin berlaku dengan kedudukan. Momentum saham keratan rentas boleh short saham yang pernah menjadi pecundang. Selepas kejatuhan panjang, lantunan pasaran boleh menaikkan harga saham itu dengan pantas dan memperbesar kerugian short. Laluan risiko ini diperhatikan dalam sampel sejarah tertentu, bukan corak yang berulang pada setiap saham atau tempoh
Geseran dagangan juga boleh mengubah hasil. Backtest patut mengambil kira pusing ganti, spread, kesan pasaran, pinjaman short atau pembiayaan, andaian roll niaga hadapan, kapasiti kedudukan dan masa pesanan benar-benar boleh dihantar. Pulangan kasar yang positif tidak sama dengan hasil bersih yang boleh dilabur
Laporkan butiran yang cukup untuk mengulang perbandingan
Laporan yang berguna menyatakan universe dan keahliannya pada masa lalu, siri pulangan, tempoh lookback dan pegangan, kalendar pengimbangan semula, ambang isyarat, peraturan pemilihan long dan short, pengendalian kedudukan seri dan data hilang, pemberat, kawalan risiko serta andaian kos dagangan. Nyatakan juga sama ada prestasi kasar atau bersih dan cara tempoh pengesahan diasingkan daripada pemilihan isyarat
Simpan rekod setiap lookback, tempoh skip, universe, had susunan, peraturan penskalaan risiko dan andaian kos yang diuji. Memilih hasil terbaik selepas mencuba banyak gabungan menjadikan prestasi pilihan itu hasil pemilihan dalam sampel. Gunakan tempoh yang benar-benar belum disentuh atau reka bentuk walk-forward, dan ambil kira kebergantungan apabila tetingkap pulangan sasaran bertindih. Panduan purged cross-validation memberi contoh pembahagian mengikut masa dan pengendalian label bertindih
Asingkan soalannya: momentum mentakrifkan cara pulangan lalu dijadikan isyarat; information coefficient mengukur sejauh mana isyarat berkait dengan pulangan keratan rentas selepas itu. Lihat panduan IC dan Rank IC. Jika ufuk ramalan bertindih, panduan purged cross-validation menerangkan satu cara mengelakkan label bocor merentas pecahan pengesahan. Pengannualan prestasi ketika pulangan bersandar secara bersiri juga perlu dibuat dengan cermat; lihat panduan nisbah Sharpe dan korelasi bersiri
Pulangan sejarah yang tinggi atau label momentum yang lazim tidak membuktikan prestasi masa depan. Bandingkan peraturan pada sampel yang sepadan, nyatakan pendedahan yang benar-benar dipegang dan uji strategi yang ditakrifkan sepenuhnya di luar sampel selepas kos yang realistik
Soalan lazim
Q1Adakah momentum siri masa sama dengan mengikuti trend?
Kedua-dua istilah sering bertindih. Peraturan momentum siri masa menggunakan pulangan lalu aset itu sendiri untuk menentukan arah, manakala “mengikuti trend” boleh merujuk kepada keluarga peraturan yang lebih luas dengan penapis, ambang dan kaedah saiz kedudukan yang berbeza
Q2Bolehkah momentum keratan rentas membeli aset yang pulangannya negatif?
Ya. Pemenang relatif ialah aset yang berada lebih tinggi daripada rakan sebanding dalam universe dan ukuran pulangan yang dipilih. Jika semua aset jatuh, aset yang jatuh paling sedikit masih boleh menjadi bahagian long portfolio keratan rentas
Q3Adakah momentum menjamin pulangan positif selepas kos?
Tidak. Bukti sejarah berkaitan dengan sampel dan reka bentuk strategi tertentu. Pusing ganti, spread, kesan pasaran, pinjaman, pembiayaan, roll niaga hadapan, kapasiti dan pembalikan mendadak boleh mengurangkan atau membalikkan hasil kasar
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah perbezaan utama antara dua peraturan momentum?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Baca panduan terperinciHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Baca panduan terperinci