

Nisbah Khidmat Hutang Isi Rumah vs. Nisbah Hutang kepada Pendapatan
Bandingkan nisbah khidmat hutang isi rumah Federal Reserve dengan DTI peminjam individu, termasuk penyebut, kaedah data kredit dan batasannya.
Dalam panduan iniDSR Fed ialah nisbah agregat
Ringkasan ringkas
Nisbah khidmat hutang isi rumah Federal Reserve (DSR) membandingkan bayaran hutang isi rumah Amerika Syarikat yang dianggarkan wajib dengan jumlah pendapatan peribadi boleh guna. Nisbah hutang kepada pendapatan (DTI) seseorang peminjam pula membandingkan bayaran hutang bulanannya dengan pendapatan kasar bulanannya. Namanya hampir serupa, tetapi populasi, penyebut dan kegunaannya berbeza.
DSR Fed ialah nisbah agregat
Nisbah khidmat hutang bertanya sebesar mana bayaran hutang berjadual isi rumah berbanding pendapatan peribadi boleh guna dalam ekonomi Amerika Syarikat. Bentuk ringkasnya:
DSR isi rumah = jumlah bayaran hutang wajib isi rumah ÷ jumlah pendapatan peribadi boleh guna
Ini ialah nisbah makroekonomi yang membandingkan jumlah agregat. Ia bukan purata DTI setiap peminjam, bajet isi rumah median atau bahagian pendapatan yang benar-benar dibayar oleh keluarga tipikal kepada pemiutang. Federal Reserve menerbitkan DSR keseluruhan bersama komponen gadai janji dan kredit pengguna. Setiap komponen menggunakan penyebut pendapatan peribadi boleh guna agregat yang sama, jadi nisbah komponen berjumlah kepada nisbah keseluruhan sebelum pembundaran. {source:fedHouseholdDebtServiceRatioMethodology}
Perkataan “khidmat” merujuk kepada bayaran hutang yang perlu dibuat dalam sesuatu tempoh, bukannya baki hutang yang masih belum dilangsaikan. Oleh itu, DSR mengukur aliran bayaran. Nisbah ini boleh berubah apabila bayaran berjadual berubah, apabila jumlah pendapatan peribadi boleh guna berubah, atau apabila kedua-duanya bergerak. Stok hutang dan beban bayaran yang berkaitan memang berhubung, tetapi kedua-duanya menjawab soalan yang berlainan.
Perkara yang termasuk dalam DSR semasa
Kaedah semasa Federal Reserve menganggarkan bayaran wajib bagi gadai janji, pinjaman pengguna seperti pinjaman pelajar dan kereta, serta talian kredit. Kaedah ini menggunakan maklumat bayaran berjadual bulanan yang dilaporkan dalam rekod biro kredit, kemudian menskalakan sampel untuk menganggarkan obligasi bagi populasi Amerika Syarikat yang diwakili oleh data tersebut. Consumer Credit Panel ialah sampel tanpa nama bagi orang dewasa yang mempunyai rekod kredit; ia bukan bancian semua bil atau bayaran tunai setiap orang. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
Ukuran semasa merangkumi bayaran berjadual yang dilaporkan untuk akaun tertunggak dan akaun yang dibayar mengikut jadual. Bagi kad kredit, bayaran yang dilaporkan ialah bayaran minimum wajib, bukannya keseluruhan baki kad atau jumlah yang dipilih oleh pemegang kad untuk dibayar. Akaun kredit bersama boleh muncul dalam laporan lebih daripada seorang peminjam, jadi kaedah ini melaraskan rekod supaya obligasi yang sama tidak dikira dua kali. Oleh sebab sumber data merekodkan obligasi berjadual, DSR tidak patut dibaca sebagai jumlah langsung bayaran tunai yang berjaya dibuat oleh isi rumah. {source:fedHouseholdDebtServiceMethodologyNote}
Penyebutnya ialah pendapatan peribadi boleh guna (DPI) dalam Akaun Pendapatan dan Produk Negara Amerika Syarikat. BEA mentakrifkan DPI sebagai pendapatan peribadi selepas ditolak cukai semasa peribadi: pendapatan yang tersedia untuk dibelanjakan atau disimpan oleh individu. Ini ukuran akaun negara bagi seluruh ekonomi, bukannya gaji bersih hanya bagi peminjam dalam sampel biro kredit. {source:beaDisposablePersonalIncome} {source:fedHouseholdDebtServiceRatioMethodology}
Komponen gadai janji mungkin merangkumi cukai hartanah, insurans pemilik rumah dan insurans gadai janji apabila penyedia perkhidmatan mengutipnya melalui akaun escrow dan melaporkannya sebagai sebahagian daripada bayaran gadai janji berjadual. Ini ciri kaedah semasa yang menggunakan data biro kredit. Maka siri semasa tidak mengukur konsep bayaran yang sama sepenuhnya dengan anggaran lama, yang dibina berasaskan prinsipal dan faedah. {source:fedHouseholdDebtServiceMethodologyNote}
Contoh hipotesis menunjukkan maksud peratusan
Katakan dalam satu suku tahun, jumlah anggaran bayaran wajib yang diliputi ukuran ini ialah $18 bilion dan pendapatan peribadi boleh guna Amerika Syarikat ialah $450 bilion. DSR ilustrasi ialah:
$18 bilion ÷ $450 bilion = 0.04 = 4%
Pengiraan ini bermaksud bayaran hutang berjadual yang diliputi ukuran tersebut bersamaan dengan 4% daripada jumlah DPI agregat bagi suku tahun itu di bawah andaian yang dinyatakan. Ia tidak bermaksud setiap isi rumah membelanjakan 4% daripada pendapatan sendiri untuk hutang. Sesebuah keluarga mungkin tiada hutang yang dilaporkan, keluarga lain mungkin mempunyai bayaran gadai janji yang besar, dan banyak isi rumah berada di antara kedua-dua keadaan itu. Nisbah jumlah agregat mengekalkan skala seluruh ekonomi, tetapi tidak menggambarkan taburan beban antara keluarga.
Komponen boleh dibaca dengan cara yang sama. Jika bayaran gadai janji hipotesis ialah $12 bilion dan bayaran hutang pengguna ialah $6 bilion, nisbah kepada penyebut $450 bilion yang sama masing-masing kira-kira 2.67% dan 1.33%. Jumlahnya 4% sebelum pembundaran. Angka ini direka untuk menerangkan aritmetik dan bukan pemerhatian yang diterbitkan oleh Federal Reserve. Siri yang diterbitkan adalah suku tahunan dan dilaraskan mengikut musim. Apabila menggunakan pemerhatian sebenar, semak unit dan nota dalam keluaran data tersebut. {source:fedHouseholdDebtServiceRatioMethodology}
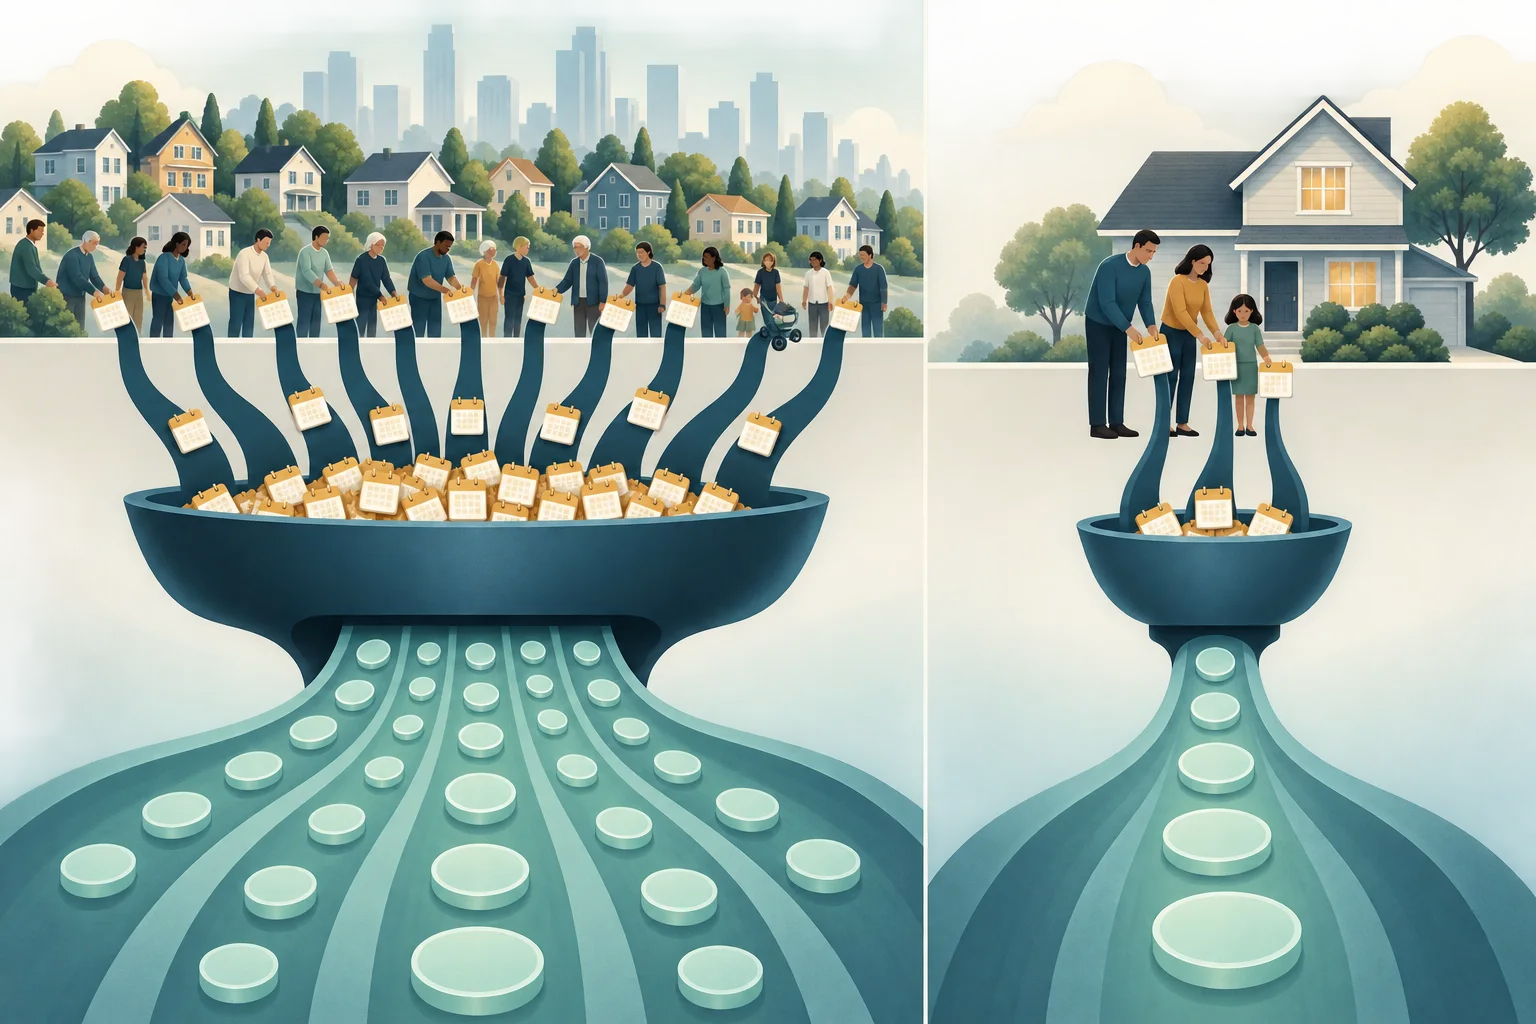
DTI peminjam menjawab soalan yang berlainan
Nisbah hutang kepada pendapatan, atau DTI, lazimnya dikira bagi seorang peminjam atau permohonan pinjaman. CFPB menerangkannya sebagai bayaran hutang bulanan dibahagi dengan pendapatan kasar bulanan. Pemberi pinjaman menggunakannya sebagai salah satu cara menilai keupayaan peminjam mengurus bayaran yang dicadangkan. Had DTI boleh berbeza mengikut pemberi pinjaman dan produk pinjaman. {source:cfpbDebtToIncomeRatio}
DTI peminjam = bayaran hutang bulanan peminjam tersebut ÷ pendapatan kasar bulanan peminjam tersebut
Contohnya, andaikan pemohon mempunyai bayaran hutang bulanan $2,000 dan pendapatan kasar bulanan $6,000. DTInya kira-kira 33.3%. Pengangka dan penyebut kedua-duanya merujuk kepada pemohon itu dan bulan berkenaan. Pemberi pinjaman mungkin menggunakan peraturan sendiri untuk menentukan hutang dan kos perumahan yang dicadangkan untuk dimasukkan. Oleh itu, kira DTI mengikut arahan pemberi pinjaman bagi permohonan tertentu. Contoh ini ialah pengiraan, bukannya saranan untuk meminjam atau ambang kelulusan universal.
DSR Federal Reserve berbeza dalam beberapa hal:
- Pengangkanya ialah anggaran bayaran wajib agregat merentas populasi Amerika Syarikat yang diwakili oleh data, bukannya obligasi seorang pemohon.
- Penyebutnya ialah jumlah pendapatan peribadi boleh guna selepas cukai semasa peribadi, bukannya pendapatan kasar bulanan seorang peminjam.
- DSR ialah statistik makroekonomi suku tahunan, manakala DTI lazimnya dikira daripada angka bulanan semasa penilaian pinjaman.
- DSR menjejak beban bayaran pada peringkat negara, bukannya keputusan pemberi pinjaman tentang kelayakan seorang peminjam.
Penganalisis tidak patut membandingkan DSR agregat 4% dengan DTI peminjam 33.3% seolah-olah seorang peminjam dibandingkan dengan purata negara pada skala yang sama. Skop dan penyebut yang berlainan memang mencerminkan tujuan setiap ukuran.
Perubahan kaedah 2024 mewujudkan putus siri
Mulai keluaran suku kedua 2024, Federal Reserve beralih kepada kaedah DSR berasaskan biro kredit. Dalam kaedah lama, Lembaga menganggarkan bayaran daripada baki tertunggak, kadar faedah purata dan tempoh matang andaian dengan menggunakan beberapa sumber data. Kaedah semasa menggunakan rekod bayaran berjadual daripada sampel biro kredit. Kaedah ini juga memasukkan item escrow gadai janji tertentu apabila item tersebut digabungkan dalam bayaran yang dilaporkan. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
Siri kaedah semasa bermula pada 2005, iaitu apabila data biro kredit merangkumi jenis talian kredit yang diperlukan. Siri kaedah terdahulu meliputi 1980 hingga 2024 dan masih tersedia sebagai arkib, tetapi tidak lagi dikemas kini. Kedua-dua siri mungkin menunjukkan gambaran umum yang serupa tetapi berbeza dari segi aras atau pergerakan kerana cara anggaran bayaran dan konsep bayaran yang diliputi tidak sepenuhnya sama. Tempoh pertindihan berguna untuk memahami peralihan, tetapi bukan alasan untuk mencantumkan kedua-duanya sebagai satu siri yang lancar. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedFinancialObligationsRatioDiscontinuation}
Apabila membuat carta sejarah yang panjang, label kaedah yang digunakan bagi setiap pemerhatian. Jika perbandingan merentasi suku kedua 2024, tunjukkan peralihan itu secara jelas atau paparkan kaedah berbeza sebagai garis berasingan. Jika carta bermula pada 1980 dan kemudian beralih secara senyap kepada kaedah baharu pada 2005 atau 2024, sebahagian perubahan yang kelihatan mungkin berpunca daripada pengukuran, bukannya tingkah laku isi rumah. Semak tarikh, unit, pelarasan musim dan nota metodologi yang dilampirkan pada versi data yang dimuat turun.
DSR lebih sempit daripada semua obligasi isi rumah
DSR meliputi bayaran hutang tertentu; ia bukan bajet isi rumah yang lengkap. Kos berkala seperti sewa, utiliti, barangan runcit, penjagaan anak dan perubatan bukan semuanya bayaran khidmat hutang dalam pengangka DSR. Sesetengah cukai atau insurans berkaitan gadai janji mungkin termasuk apabila dikutip melalui escrow dan dilaporkan sebagai sebahagian daripada bayaran gadai janji, tetapi itu tidak menjadikan siri ini ukuran penuh kos perumahan atau sara hidup. {source:fedHouseholdDebtServiceMethodologyNote}
Pembaca mungkin turut menemui Financial Obligations Ratio (FOR) Federal Reserve, iaitu siri yang berasingan dan lebih luas kerana dahulu ia melaraskan DSR dengan menambah obligasi berkala lain. Fed berhenti menerbitkan FOR selepas suku ketiga 2023 kerana tiada data berkualiti tinggi bagi insurans pemilik rumah dan cukai hartanah. FOR sejarah boleh memberi konteks, tetapi bukan pengganti DSR yang dikemas kini pada masa ini. {source:fedFinancialObligationsRatioDiscontinuation}
Perbezaan ini juga menjelaskan sebab DSR yang lebih rendah tidak semestinya bermakna setiap keluarga mempunyai lebih banyak wang untuk perbelanjaan pilihan. Pengangka agregat dan penyebut DPI tidak menunjukkan perbezaan sewa, simpanan, cukai lain atau perbelanjaan isi rumah yang lain, serta tidak mengenal pasti isi rumah yang menanggung obligasi tersebut. Takrif cukai semasa peribadi dalam DPI juga tidak merangkumi setiap cukai atau perbelanjaan isi rumah yang dibayar seseorang.
Perkara yang boleh dan tidak boleh diberitahu oleh perubahan DSR
DSR yang meningkat bermakna bayaran hutang wajib yang dianggarkan meningkat berbanding jumlah DPI agregat. Nisbah boleh meningkat kerana bayaran berjadual bertambah, pendapatan boleh guna agregat merosot, atau kedua-duanya berlaku. Nisbah yang menurun pula mungkin mencerminkan bayaran wajib yang lebih rendah, pendapatan agregat yang lebih kukuh atau kedua-duanya. Untuk menerangkan pergerakan itu, teliti komponen gadai janji dan kredit pengguna serta bandingkan pengangka dengan penyebut, bukannya menyalahkan kadar faedah sahaja.
Nisbah ini berguna untuk menerangkan beban bayaran secara luas dan perubahannya dari semasa ke semasa. Namun, ia tidak menunjukkan DTI isi rumah median, bahagian peminjam yang tertunggak, siapa yang hampir gagal bayar, kemampuan seseorang membayar pinjaman baharu atau sama ada isi rumah berasa kukuh dari segi kewangan. Soalan tersebut memerlukan taburan peringkat peminjam, data tunggakan atau baki, serta maklumat perbelanjaan dan aset. Kaedah ini merangkumi bayaran berjadual bagi akaun tertunggak dan akaun semasa, jadi jangan anggapnya sebagai ukuran bayaran balik yang berjaya dibuat. {source:fedHouseholdDebtServiceMethodologyNote}
Hubungan antara hutang dengan ekonomi boleh bergerak dalam kedua-dua arah. Pinjaman yang bertambah boleh meningkatkan bayaran berjadual pada masa depan; pertumbuhan pendapatan boleh menjadikan aliran bayaran yang sama lebih kecil berbanding DPI; dan perubahan syarat atau komposisi pinjaman boleh mengubah bayaran tanpa perubahan setara pada jumlah hutang. Ini ialah saluran yang mungkin berlaku, bukan penjelasan yang boleh disimpulkan daripada DSR sahaja. Gunakan nisbah ini untuk menerangkan hubungan bayaran dengan pendapatan, kemudian rujuk data tambahan sebelum membuat dakwaan sebab-akibat.
Perubahan kadar faedah juga boleh sampai kepada bayaran berjadual pada masa yang berbeza. Pinjaman berkadar tetap mungkin mengekalkan bayaran wajib yang sama sehingga pinjaman dibiayai semula atau kontraknya berubah; pinjaman baharu atau pelarasan kadar berubah boleh mempengaruhi bayaran lebih awal. Oleh itu, perubahan kadar dasar sahaja tidak memberitahu komponen DSR yang akan berubah atau masanya. Sebelum mengaitkan pergerakan dengan dasar monetari, bandingkan siri gadai janji dan kredit pengguna dengan data kadar pinjaman, kredit dan pendapatan.
Cara membaca pemerhatian DSR yang diterbitkan
Mulakan dengan tarikh keluaran dan suku tahun. Halaman DSR Federal Reserve menyediakan siri semasa, komponen gadai janji dan kredit pengguna, serta huraian metodologi. Pastikan pemerhatian itu menggunakan kaedah biro kredit dan semak sama ada carta turut memuatkan siri lama yang diarkibkan. Jika artikel atau carta menyebut satu nilai, simpan versi data kerana anggaran statistik boleh disemak semula. {source:fedHouseholdDebtServiceRatioMethodology}
Seterusnya, tentukan soalan yang hendak dijawab. Untuk beban bayaran berjadual pada peringkat negara, DSR sesuai digunakan. Untuk beban hutang pemohon berbanding pendapatan, kira DTI peminjam itu mengikut takrif pemberi pinjaman. Untuk membandingkan stok hutang isi rumah tertunggak dengan saiz ekonomi, gunakan ukuran stok hutang seperti nisbah hutang kepada KDNK. Takrif BEA yang dipetik di atas menerangkan penyebut pendapatan yang digunakan oleh DSR. {source:beaDisposablePersonalIncome}
Namanya hampir sama, tetapi tafsirannya tidak boleh saling menggantikan: DSR menerangkan bayaran wajib agregat berbanding jumlah pendapatan peribadi boleh guna selepas cukai; DTI menerangkan bayaran hutang bulanan seorang peminjam berbanding pendapatan kasarnya. Nyatakan populasi, penyebut, tempoh dan kaedah apabila melaporkan mana-mana angka tersebut.
Soalan lazim
Q1Adakah DSR rendah bermaksud isi rumah tipikal tidak terbeban dengan hutang?
Tidak semestinya. DSR ialah nisbah jumlah negara dan tidak menunjukkan taburan bayaran antara isi rumah. Sesetengah keluarga boleh menanggung beban yang berat walaupun nisbah agregat rendah.
Q2Bolehkah DSR semasa Federal Reserve dibandingkan terus dengan siri lama?
Berhati-hati. Kaedah semasa menggunakan bayaran berjadual yang dilaporkan dalam rekod biro kredit dan bermula pada 2005; kaedah lama menganggarkan bayaran daripada baki, kadar faedah dan tempoh matang serta kini diarkibkan. Tandakan perubahan kaedah apabila membandingkan data merentasinya.
Q3Adakah DSR merangkumi sewa dan semua bil isi rumah?
Tidak. Pengangkanya meliputi bayaran hutang tertentu. Financial Obligations Ratio yang lebih luas ialah siri sejarah berasingan dan tidak lagi dikemas kini; kos sara hidup biasa bukan semuanya sebahagian daripada DSR.
Q4Bolehkah saya menggunakan DSR Fed untuk mengira kelayakan gadai janji saya?
Tidak. Pemberi pinjaman menilai pemohon berdasarkan peraturan pengunderaitan dan maklumat peminjamnya sendiri. DSR ialah statistik makroekonomi negara, bukan ujian kemampuan peribadi atau ambang kelulusan pinjaman.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah penyebut dalam DSR isi rumah Federal Reserve?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Baca panduan terperinciBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
Baca panduan terperinci