

Cash Sweep Broker: Deposit Bank, Dana Pasaran Wang dan SIPC
Bandingkan cash sweep bank, dana pasaran wang dan baki kredit broker serta semak perlindungan FDIC dan SIPC, hasil dan masa pengeluaran.
Dalam panduan iniCash sweep mengubah sifat baki yang belum dilaburkan
Ringkasan ringkas
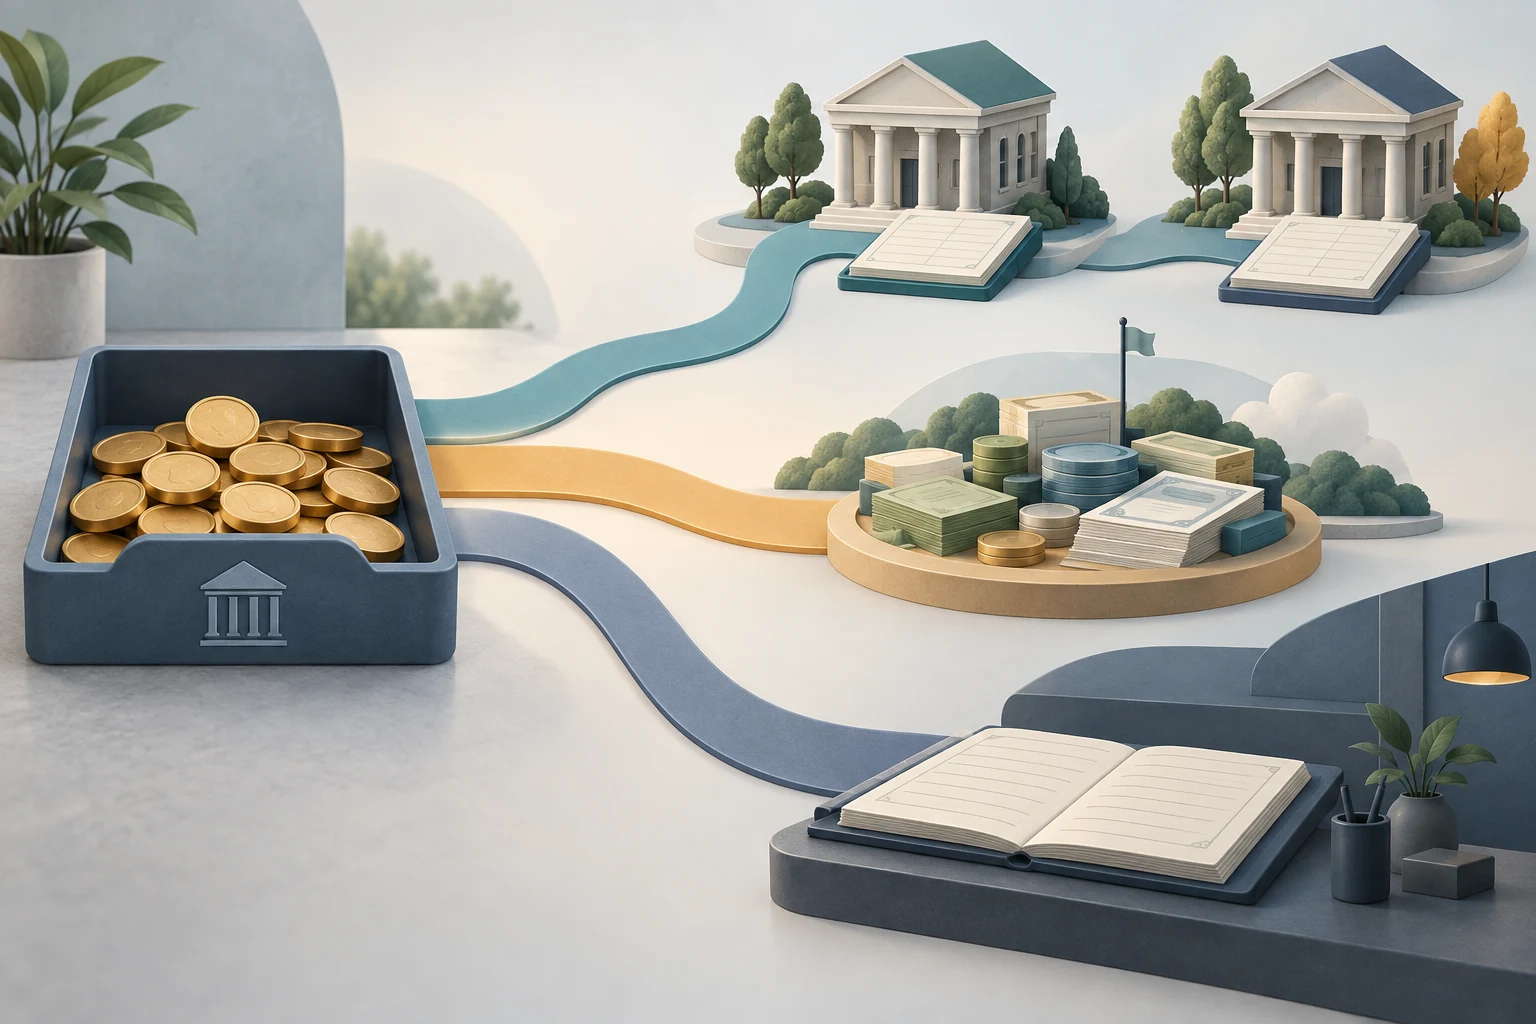
Wang yang tinggal selepas deposit, jualan, dividen atau bon matang tidak semestinya kekal sebagai tunai yang belum dilaburkan. Program cash sweep broker boleh memindahkannya ke deposit bank, membeli unit dana pasaran wang atau mengekalkannya sebagai baki kredit yang terhutang daripada broker kepada anda. Setiap pilihan berbeza dari segi tuntutan undang-undang, perlindungan, hasil dan akses. Panduan ini meliputi aturan tunai akaun broker di Amerika Syarikat. Terjemahan ini tidak meluaskan peraturan FDIC atau SIPC AS ke negara lain; perjanjian akaun dan prospektus dana menentukan syarat khusus.
Cash sweep mengubah sifat baki yang belum dilaburkan
Sweep ialah program atau arahan akaun yang menentukan nasib tunai yang tidak dilaburkan dalam sekuriti. Ia boleh meliputi deposit, hasil jualan, faedah dan agihan, atau wang yang menunggu pelaburan semula. Broker boleh menetapkan pilihan lalai ketika akaun dibuka: deposit bank, dana pasaran wang atau baki kredit pada broker. SEC menyarankan pelabur menyemak pilihan, lalai dan cara mengubahnya (Buletin SEC tentang cash sweep).
Perkataan “tunai” pada skrin mungkin menunjukkan baki atau kuasa beli, bukan aset undang-undang di sebaliknya. Selepas sweep, tuntutan anda mungkin deposit di bank tertentu, unit dana atau amaun yang perlu dibayar oleh broker. Sebelum membandingkan kadar, kenal pasti pihak yang berhutang kepada anda dan aset yang sebenarnya tercatat dalam penyata.
Sweep bank meletakkan deposit di bank peserta
Dalam sweep bank, broker meletakkan tunai ke akaun deposit di satu atau lebih bank peserta. Bank penerima menanggung liabiliti deposit walaupun broker memaparkan satu baki gabungan. Dokumen program sepatutnya menyatakan nama undang-undang bank, cara agihan, pilihan mengecualikan bank dan tindakan apabila had dicapai (Buletin SEC).
Had standard FDIC biasanya $250,000 bagi setiap pendeposit, bank yang diinsuranskan dan kategori pemilikan. Deposit layak lain dalam kategori sama di bank itu digabungkan dengan baki sweep. Contohnya, $180,000 dalam simpanan individu di Bank A ditambah sweep $90,000 dalam kategori sama menjadi $270,000 secara ilustrasi; $20,000 melebihi had standard jika syarat dipenuhi. Jenama atau cawangan berlainan tidak semestinya bank diinsuranskan berlainan. Semak nama undang-undang dan alat FDIC terkini (Panduan insurans deposit FDIC).
Jika broker atau ejen memegang deposit bagi pihak pelanggan, perlindungan pass-through bergantung pada pendedahan hubungan agensi serta rekod yang mengenal pasti pemilik dan bahagiannya. Baki dalam aplikasi atau frasa “FDIC-insured sweep” tidak menggantikan pemeriksaan itu. FDIC melindungi deposit layak apabila bank diinsuranskan gagal, bukan broker, dana atau semua baki yang dilabel tunai.
Sweep dana pasaran wang membeli unit dana
Pilihan ini melaburkan tunai dalam unit dana bersama yang memegang sekuriti jangka pendek. Dana kerajaan, prime dan dikecualikan cukai mungkin memegang aset berbeza. Sesetengah dana kerajaan berusaha mengekalkan harga stabil, biasanya $1 seunit; dana prime institusi menggunakan nilai aset bersih terapung. Sasaran harga stabil ialah konvensyen perakaunan dan penilaian, bukan janji bahawa kerugian mustahil. Baca Buletin SEC tentang dana pasaran wang.
Unit dana bukan deposit bank dan tidak diinsuranskan FDIC. Nama “kerajaan” juga tidak bermaksud kerajaan AS menjamin unit dana. Dana mungkin memegang sekuriti kerajaan dan repo, tetapi masih pelaburan dengan risiko operasi, kecairan dan pasaran. Semak prospektus semasa untuk jenis dana, kelas unit, perbelanjaan, minimum, penebusan dan kemungkinan yuran kecairan. Jangan samakan dana pasaran wang dengan akaun deposit pasaran wang bank (FDIC tentang insurans deposit).
Baki kredit bebas ialah liabiliti broker
Sesetengah firma mengekalkan tunai sebagai baki kredit bebas dan bukannya memindahkannya ke bank atau dana. Dalam keadaan itu broker berhutang amaun tersebut kepada anda mengikut perjanjian akaun. Baki mungkin tidak memperoleh faedah; syarat firma menentukan penyimpanan, penggunaan dan ketersediaannya. SEC menyarankan anda bertanya sama ada baki mendapat faedah dan sama ada pilihan sweep lain tersedia (Buletin SEC).
SIPC boleh membantu memulihkan tunai atau sekuriti pelanggan yang hilang apabila broker ahli gagal dan dilikuidasi. Ia bukan insurans FDIC dan tidak membayar kerugian nilai dana pasaran wang. Kelayakan baki atau unit tertentu bergantung pada akaun, aset dan tuntutan. Jangan anggap logo SIPC sebagai jaminan nilai; semak apa yang dilindungi SIPC.
FDIC dan SIPC menangani kegagalan yang berbeza
Mula-mula kenal pasti institusi yang berhutang kepada anda atau memegang aset. FDIC boleh melindungi deposit layak di bank diinsuranskan tertakluk kepada peraturan pemilikan dan pengagregatan. SIPC boleh membantu memulihkan harta pelanggan yang hilang dalam pembubaran broker ahli, dalam had undang-undang dan syarat kelayakan. Tiada satu pun menjamin nilai pasaran pelaburan; SIPC juga tidak menggantikan FDIC apabila bank rakan gagal. FDIC mengecualikan unit dana bersama daripada insurans deposit dan SIPC tidak melindungi kejatuhan harga sekuriti (Panduan FDIC; Perlindungan SIPC).
Bagi sweep dana, asingkan dua soalan: adakah nilai unit boleh jatuh, dan adakah unit boleh hilang jika broker gagal? Tuntutan SIPC mungkin berkaitan soalan kedua, bukan pertama. Bagi sweep bank, pastikan deposit layak direkodkan di bank diinsuranskan dan kepentingan anda boleh dikenal pasti. Bagi baki kredit, baca pendedahan broker tentang tunai dan harta pelanggan. “Dilindungi” tidak lengkap tanpa institusi, kejadian, aset dan had.
Bandingkan jumlah sepanjang tempoh pegangan sebenar
Angka yang lebih tinggi pada skrin tidak semestinya pulangan yang boleh dibandingkan terus. Bank mungkin memaparkan APY; dana mungkin menunjukkan hasil tujuh hari yang mengannualkan pendapatan terkini. Kadar berubah, hasil bersih dana boleh merangkumi pengecualian perbelanjaan sementara, dan yuran mengurangkan jumlah diterima. Panduan hasil tujuh hari menerangkan ukuran itu; artikel ini menumpukan destinasi tunai sweep.
Untuk gambaran skala sahaja, andaikan $25,000 disimpan selama 30 hari pada kadar tahunan hipotetikal tetap 0.40% di bank atau 4.00% dalam dana. Anggaran ringkas 30/365 menghasilkan kira-kira $8.22 dan $82.19, beza $73.97 sebelum cukai dan yuran. Kadar ini direka untuk contoh, bukan tawaran semasa. Kiraan tidak menyamakan APY dengan hasil tujuh hari, tidak memodelkan pengkompaunan harian atau meramal agihan; kadar dan baki boleh berubah.
Catat tarikh, jenis kadar, kelas unit, asas bersih atau kasar, tarikh tamat pengecualian yuran, minimum, caj akaun dan tempoh pegangan. Jika tunai hanya disimpan beberapa hari, angka tahunan boleh membesarkan perbezaan dolar sebenar. Untuk baki besar, semak juga agihan mengikut bank dan tindakan apabila had program hampir dicapai.
Kecairan bergantung pada masa tutup, penyelesaian dan peraturan dana
Deposit bank, penebusan dana dan baki kredit broker mungkin kelihatan sama-sama tersedia dalam aplikasi tetapi prosesnya berbeza. Kuasa beli, tunai yang boleh dikeluarkan ke bank dan tunai yang telah diselesaikan tidak semestinya sama. Semak masa tutup, hujung minggu dan cuti bank, pegangan pindahan, minimum dan masa hasil penebusan boleh dikeluarkan. Perjanjian broker dan prospektus dana mengawal akaun khusus (Buletin SEC).
Peraturan dana juga penting semasa tekanan. Pembaharuan SEC 2023 menghapuskan gate penebusan sementara lama yang dikaitkan dengan ambang kecairan dan mengubah rangka kerja yuran. Dana prime institusi dan pengecualian cukai institusi lazimnya perlu mengenakan yuran apabila penebusan bersih harian melebihi 5% aset bersih, tertakluk kepada pengecualian kos kecairan yang amat kecil; dana bukan kerajaan juga mempunyai rangka yuran budi bicara. Pemakaian bergantung pada peraturan dan dokumen semasa. Jangan andaikan setiap dana mengenakan yuran atau ambang tertentu secara automatik menyekat pengeluaran (Pembaharuan SEC; Buletin pelabur SEC).
Semak pilihan lalai sebelum tempoh tunai seterusnya
Buka halaman pengurusan tunai, pendedahan sweep dan penyata terkini. Catat pilihan lalai, nama undang-undang bank atau dana, asas kadar, minimum dan yuran, masa pindahan serta cara menukar. Untuk program bank, tambah agihan sweep kepada deposit anda mengikut bank dan kategori pemilikan. Untuk dana, semak jenis, portfolio, kelas, perbelanjaan, penebusan dan prospektus. Untuk baki broker, pastikan sama ada ia mendapat faedah dan cara firma menerangkan perlindungan harta pelanggan.
Bandingkan syarat mengikut tujuan tunai, bukan anggap satu pilihan terbaik untuk semua. Untuk jadual matang, rujuk panduan tangga Treasury bill. Deposit beta bank menerangkan cara perubahan kadar dasar sampai kepada kadar bank. perbandingan kertas komersial dan Treasury bill menunjukkan perbezaan penerbit, tempoh matang, kecairan dan hasil antara instrumen hutang jangka pendek. Panduan ini menerangkan mekanik, bukan kesesuaian peribadi atau tawaran semasa.
Soalan lazim
Q1Adakah tunai sweep broker diinsuranskan FDIC?
Hanya jika ia ditempatkan sebagai deposit layak di bank diinsuranskan dan syarat pemilikan serta rekod dipenuhi. Had dikira mengikut pendeposit, bank dan kategori, termasuk deposit lain di bank sama.
Q2Adakah SIPC menjamin harga unit dana pasaran wang?
Tidak. SIPC mungkin membantu memulihkan sekuriti yang hilang dalam pembubaran broker yang layak, tetapi tidak melindungi kejatuhan nilai pasaran.
Q3Bolehkah saya menukar pilihan sweep lalai broker?
Sesetengah firma menawarkan alternatif; kelayakan, minimum, yuran dan proses berbeza. Semak pendedahan dan perjanjian akaun atau tanya bila pilihan baharu berkuat kuasa.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang biasanya dibeli oleh sweep dana pasaran wang?
Pilih jawapan untuk melihat penjelasan