

すべてのオプションガイド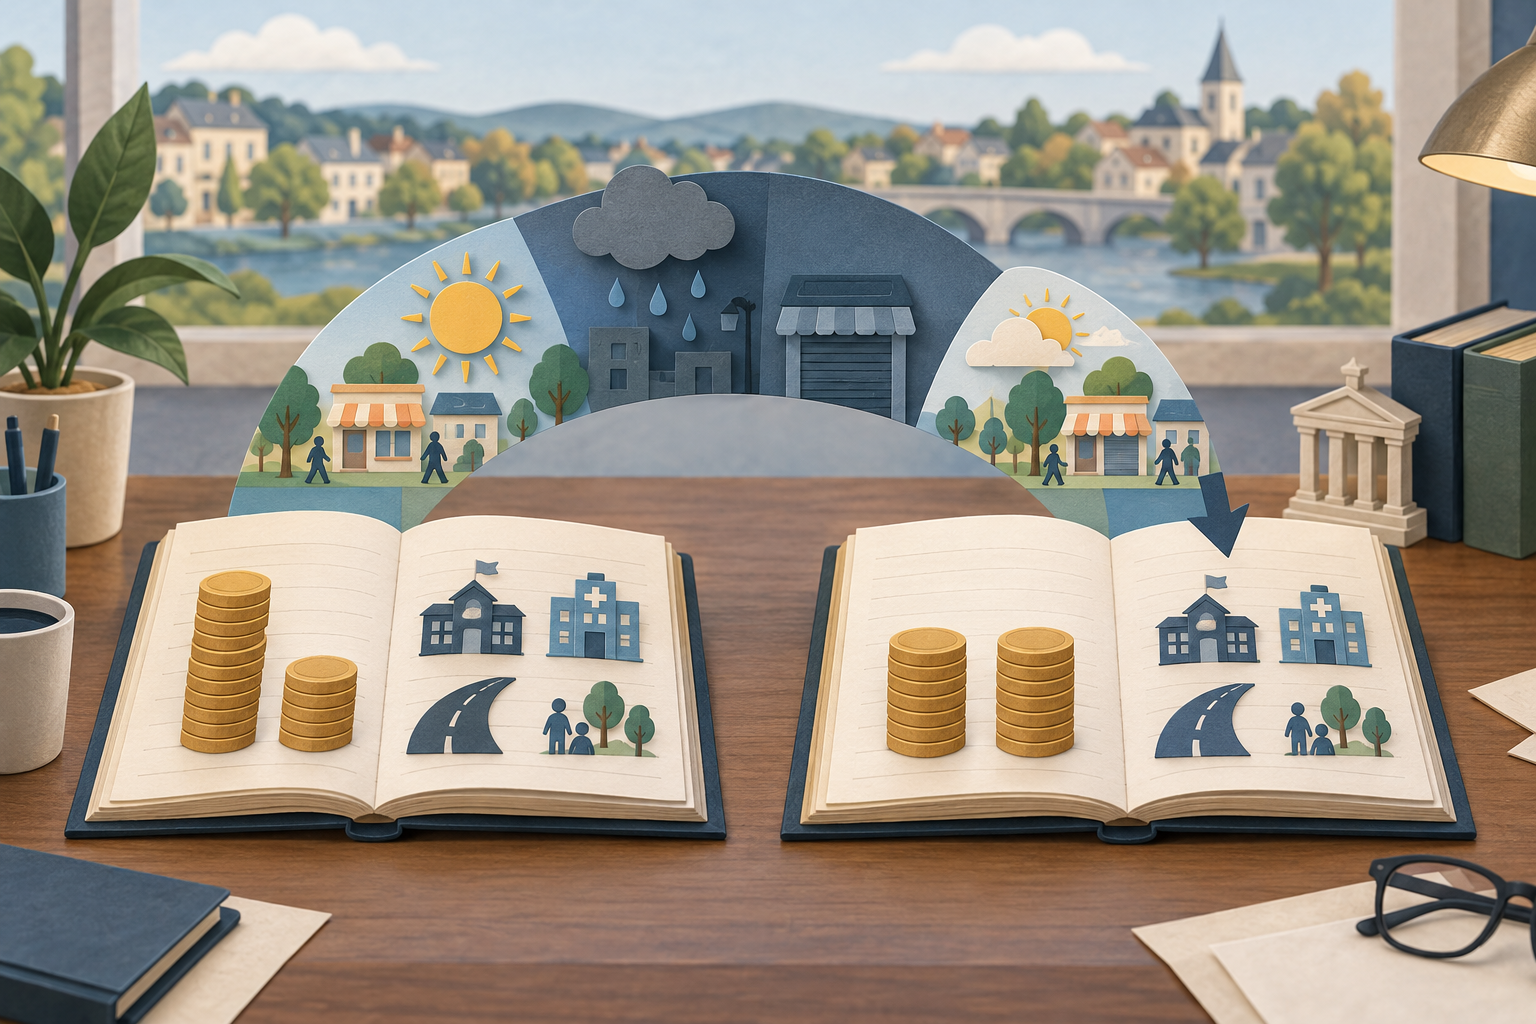
観測された収支から推計された景気循環要因を調整後の収支へつなぐ概念図です。実際のデータや予測を示すものではありません。 問題 1 / 3
財政政策と景気循環約9分
景気循環調整後財政収支とは?構造的赤字を解説
景気循環の影響を除いて財政収支を推計する方法、構造的収支と基礎的収支の違い、推計値が改定される理由を説明します。
このガイドの内容財政収支は何を測るのか
短い要約
景気循環調整後収支は、観測された総合収支から推計された景気要因を除く。実際に生じた借入額は変わらない。
財政収支は何を測るのか
政府の総合財政収支は、一定期間の歳入と歳出を、定義された政府部門の範囲で比較したものです。本稿では黒字をプラス、赤字をマイナスで表します。したがって、総合収支が−800億ドルなら、採用された会計定義の下で記録上の歳出が歳入を800億ドル上回ったことを意味します。総合収支には利払い費が含まれますが、利息収入やその他の取引をどう扱うかは統計系列によって異なります。
対象期間と政府の範囲も重要です。中央政府だけの収支は、州・地方政府や社会保障会計を連結する一般政府の収支と自動的に比較できるわけではありません。会計年度が暦年と異なる月を含む場合、GDPとの期間対応も確認する必要があります。IMFの指針では、どの財政集計を選ぶかは単なるラベルではなく、答えたい問いの一部です。IMFの財政収支概念の概要を参照してください。
観測された総合収支だけでは、結果のどれほどが政策判断によるものか、どれほどがその時点の景気循環によるものかは分かりません。景気が弱まれば所得・利益・消費にかかる税収が減り、失業給付など一部の歳出が増えることがあります。税率や給付ルールを立法で変更しなくても、こうした自動的な変化は収支に反映されます。自動安定化装置の記事はその仕組みを扱います。ここでは、その影響を収支から推計して取り除く方法を説明します。
景気循環調整後収支とは何か
景気循環調整後収支(CAB)は、景気の状態に帰属すると推計される部分を除いた場合の財政収支を表します。
景気循環調整後収支 = 総合財政収支 − 推計された景気循環要因
景気循環要因とは、実際の産出が潜在産出を上回るか下回るかによって、税収や景気に左右される歳出がどれだけ動くかの推計です。景気後退局面では、潜在産出時より税収が少なく、給付が多くなるため、要因はマイナスになることがよくあります。マイナスの要因を差し引くと、調整後の収支は観測値より赤字幅が小さくなります。好況時には一時的に強い税収が要因をプラスにし、それを差し引くと調整後収支が観測収支より悪化する場合があります。
この調整は、景気後退期に起きた政策変更をすべて取り除く操作ではありません。通常は、実際の産出と潜在産出の差であるGDPギャップを推計し、景気と税収・歳出の各項目の関係を当てはめます。税収がすべてGDPと同じ割合で動くわけではなく、景気にほとんど反応しない支出もあります。IMFの構造的財政収支のガイドは、集計ベースと項目別の方法、それぞれのデータや仮定を解説しています。
GDPギャップ自体も直接観測できる数字ではなく、推計値です。そのためCABには、潜在産出の推計誤差と、税収や給付が景気にどれほど反応するかという推計誤差の両方が引き継がれます。背景から知りたい場合は、潜在GDPとGDPギャップの記事も参考になります。
符号を付けた例:推計された景気要因を差し引く
仮に、ある政府の総合収支が−800億ドルだったとします。景気の弱さによって税収が減り、景気に左右される支出が増えたため、その循環要因は−200億ドルと推計されたとします。上記の符号で計算すると、
CAB = −800億ドル − (−200億ドル) = −600億ドル
調整後も赤字です。ただし、この例では景気後退が記録上の収支を200億ドル悪化させたと仮定しているため、推計赤字は総合収支より小さくなります。この200億ドルは計算を示すための架空の値であり、実在する政府の推計でも、GDPギャップが5%なら必ずそうなるという規則でもありません。
比較のため、両方の収支を同じ仮想の潜在GDPである1兆ドルで割ると、総合収支は−8%、CABは−6%です。公表データを読むときは、分子とGDP分母、物価基準、期間、政府の範囲が機関の方法に一致しているかを確かめます。潜在GDPを分母とする調整収支は、実質GDPを分母とする総合収支比率と直接比較できないことがあります。
調整によって過去の収支の解釈は変わりますが、政府が実際に借り入れた額は変わりません。債務が返済されるわけでも、翌年の赤字予測になるわけでもありません。IMFの政府財政統計の枠組みでは、CABを総合収支から推計された景気循環要因を差し引いたものとして扱います。IMFの分析枠組みを参照してください。
基礎的財政収支との違い
「基礎的」は景気ではなく利払いに関する言葉です。本稿の符号規則では、基礎的財政収支は総合収支から純利払いを除きます。純利払いがプラスなら、次のように表せます。
基礎的財政収支 = 総合収支 + 純利払い
例の総合赤字が−800億ドルで、純利払いが250億ドルなら、基礎的収支は−550億ドルです。基礎的収支も赤字ですが、既存債務の利払いをいったん分けるため、総合赤字より小さくなります。利払いが未払いである、あるいは重要でないという意味ではありません。債務返済費を除いた収支を切り分けています。
景気循環調整後基礎的財政収支(CAPB)は両方の考え方を組み合わせます。単純化のため利払いは景気要因ではないと仮定し、例の数値を使うと、
CAPB = CAB + 純利払い = −600億ドル + 250億ドル = −350億ドル
実務の統計作成では処理の順序や細部が異なることがあります。歳入と歳出を別々に調整したり、純利払いに独自の扱いを設けたりする場合があります。たとえばOECDの説明では、景気循環調整後の基礎的収支は、景気循環調整後収支に純利払いを加えたものです。図表が総合収支、基礎的収支、循環調整後、循環調整後基礎的収支のどれを示すか確認してください。OECDの方法論に指標の説明があります。
どのようなとき「構造的」収支と呼ぶのか
構造的収支の定義は機関によって一定ではありません。景気循環調整後収支とほぼ同じ意味で使う機関もあります。一方、通常の景気循環とは別の一時的な措置や一度限りの項目も除いたCABを、構造的収支と呼ぶ機関もあります。たとえば例外的な資産売却収入は、収支を一度改善させただけで繰り返さないため、調整対象になる場合があります。
仮にCABが−600億ドルで、その中に一度限りのプラス100億ドルの収入が含まれているとします。その収入を除く定義では、例示的な構造的収支は−600億ドル − 100億ドル = −700億ドルです。プラスの収入を差し引くと、収支はよりマイナスになります。反対に、一度限りの支出がCABを悪化させていれば、その支出を除くと調整後収支は赤字幅が小さくなります。分類と計算の符号は、項目の性質と機関の方法によって決まります。
したがって、グラフの名称だけでは判断できません。欧州委員会は構造的収支を、景気循環調整後収支から一度限り・一時的な措置を補正したものとして説明します。一方、IMFの資料も、定義や景気以外の調整は一様でないと説明しています。欧州委員会の方法論文書がその方法を示しています。国際比較では、出典、版、調整規則を記録し、「構造的赤字」と呼ばれる系列がすべて同じものだと仮定しないでください。
収支の変化から政策について何が分かるか
構造的基礎的収支の変化は、財政政策がより拡張的になったか、引き締め的になったかを示す粗い指標として使われることがあります。選んだ調整の後で収支が改善すれば引き締めと整合的、悪化すれば緩和と整合的なことがあります。この変化の方向を財政インパルスと呼ぶ場合がありますが、符号の説明が必要です。収支の変化そのものを示す場合と、その逆符号を需要へのインパルスとして示す場合があります。
これは診断用の指標であり、裁量的政策をきれいに測るものでもGDPへの影響を推定するものでもありません。潜在産出や税収弾力性の改定、異例の収入の再分類、税収の異なる産業への活動移転でも値が変わります。構造的基礎的収支の変化だけでは、GDP、インフレ、家計所得がどれほど動いたかは分かりません。
推計値はなぜ改定されるのか
潜在GDPは直接観察できません。生産能力に関する不完全なデータから推計され、新しい産出・労働市場・生産性のデータが届いたりモデルが更新されたりすると変わることがあります。税収と一部の支出は経済活動の構成にも左右されます。キャピタルゲイン、商品市況、企業利益に集中した好況は、賃金や消費が幅広く増える局面とは異なる形で歳入に影響する可能性があります。
そのため、各手法はGDPギャップの推計、歳入・歳出の弾力性、政府の範囲、例外的取引の処理、分母を選びます。資産価格の循環や一時的措置を調整する機関もあれば、そうしない機関もあります。GDPの過去系列や方法が変われば、新しい税法がなくても初回の推計値が改定されます。OECDは潜在GDPと循環要因が不確実なため、構造的収支の推計には大きな誤差幅があると注意を促しています。この限界を踏まえてOECDの構造的収支の説明を読んでください。
調整後の数字は、明示された仮定に基づくモデル上の比較として読むべきです。循環的な変動と持続的な財政状態を区別する助けにはなりますが、政策担当者の意図を証明したり、どの家計が負担したかを示したり、税や支出策の妥当性を決着させたりはしません。
構造的赤字の見出しを読むための確認項目
数字を比較する前に、次の点を確認します。
- 総合収支、基礎的収支、CAB、構造的収支、CAPBのどれか。
- 符号規則、財政期間、政府部門の範囲は何か。
- どの潜在産出推計、景気弾力性、一度限りの調整を使ったか。
- 実質GDPと潜在GDPのどちらを分母にしたか。金額とGDPの物価基準はそろっているか。
- 初回推計か改定値か。出典は方法を公開しているか。
こうした違いがあれば、信頼できる機関同士でも同じ国・年について異なる調整後収支を公表することがあります。多くの場合、範囲や仮定が違うのであって、単純な計算ミスとは限りません。数値を定義のある推計として扱い、時系列や国際比較では方法と一緒に記録してください。
よくある質問
Q1景気循環調整後赤字は、政府が実際に借り入れた金額を表しますか?
いいえ。景気循環を調整した後の収支の推計です。会計上の総合収支がその期間の資金調達結果を記録し、調整後の数値が借入を返済したり消したりするわけではありません。
Q2構造的収支は常に景気循環調整後収支と同じですか?
いいえ。両者をほぼ同じ意味で使う資料もあれば、CABから一度限りまたは一時的な措置を除いた値を構造的収支と呼ぶ資料もあります。各機関の方法を確認してください。
Q3景気循環調整後基礎的収支の改善は、政策引き締めを証明しますか?
それだけでは証明できません。財政スタンスの粗い指標として使われますが、潜在産出、歳入・歳出の感応度、利払いの扱い、一度限りの項目の推計に左右されます。GDPに対する因果効果の推計でも、政策意図の直接測定でもありません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
符号付きの例で、総合収支−800億ドル、推計された景気循環要因−200億ドルの場合、CABはいくらですか?
答えを選ぶと解説を確認できます
オプション用語集
コール、プット、オプションチェーンから IV、グリークス、建玉、マックスペインまで、主要用語を正確に解説します
オプション用語集を見る関連ガイド
財政政策自動安定化装置とは?税と給付が景気後退を和らげる仕組み既存の税制や給付制度が景気後退をどう和らげるか、新たな景気刺激策との違い、限界を解説します。米国経済指標の読み方需給ギャップ(GDPギャップ)と潜在GDP:計算例と限界需給ギャップの式、潜在GDPの意味、仮定の計算例、推計が改定される理由と景気判断での限界を解説します。財政政策と経済の産出財政乗数とは?政府支出・税とGDPの関係財政政策の変更が実質GDPに及ぼす影響、支出乗数と税乗数が異なる理由、推計値から分からないことを解説します。米国の連邦財政を理解する米国の連邦予算赤字と連邦債務残高は何が違う?年間の財政赤字と特定時点の連邦債務残高の違いを、公衆保有債務、一次赤字、GDP比とともに解説します。財政指標の読み方債務残高対GDP比とは?計算方法と数字の読み解き方債務残高対GDP比の計算方法、120%の意味、債務の定義が比較に与える影響、債務とGDPの変化による比率の動きを解説します。