

すべてのオプションガイド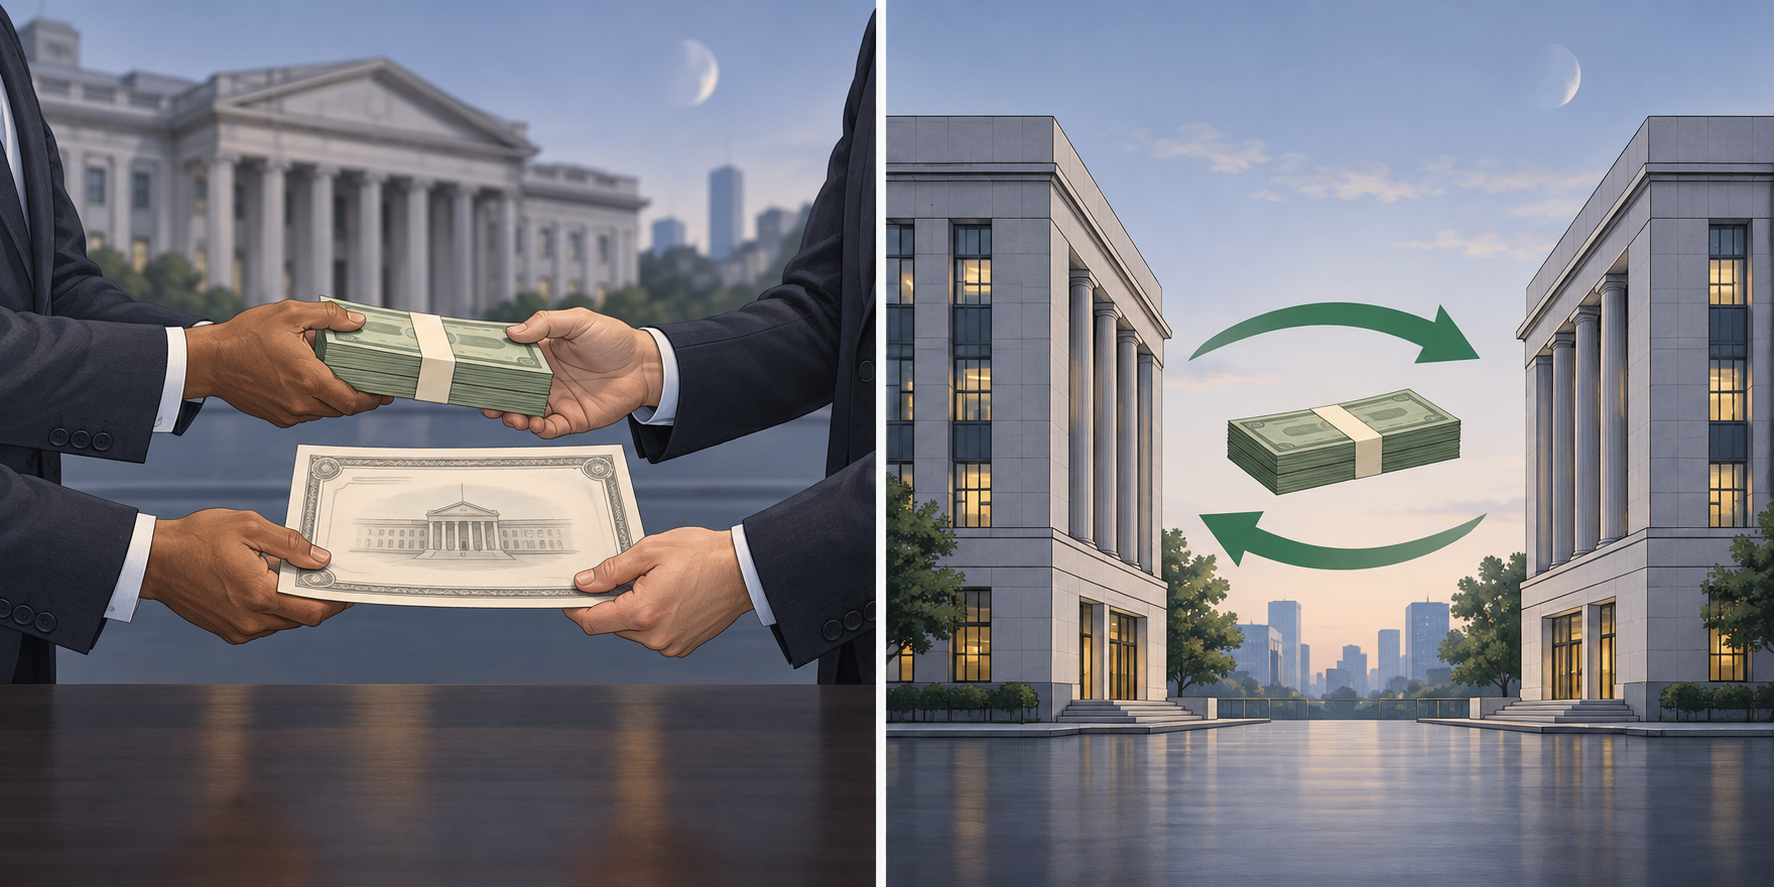
米国債担保のレポ調達と無担保のフェデラルファンド取引の概念的な比較です。金利や取引額は示していません 問題 1 / 3
米国の翌日物指標金利10分
SOFRとEFFRの違い:二つの翌日物金利が示すもの
SOFRとEFFRを担保、取引、算出、公開方法から比較し、それぞれが答える問いを整理します。
このガイドの内容SOFRとEFFRは異なる翌日物市場を測ります
短い要約
SOFRとEFFRはどちらもニューヨーク連邦準備銀行が公表する米ドルの翌日物指標金利ですが、対象とする取引市場は異なります。SOFRは米国債を担保にした翌日物の資金調達コストを幅広く測定し、EFFRは無担保の翌日物フェデラルファンド取引を集計します。どちらもすべての借り手に適用される取引レートではなく、FOMCの目標レンジは別の政策設定です。
SOFRとEFFRは異なる翌日物市場を測ります
Secured Overnight Financing Rate(SOFR)とEffective Federal Funds Rate(EFFR)は、ともに米ドルの翌日物指標金利であるため、並べて表示されることがあります。しかし、期間が同じでも相互に置き換えられるわけではありません。SOFRは米国債を担保にしたレポ取引から算出されます。EFFRはフェデラルファンド市場の翌日物取引、つまり無担保の米ドル借入取引を基にしています。
この違いを押さえると、それぞれの数値が答える問いが明確になります。SOFRは米国債を翌日物で資金調達する一般的なコストを幅広く示します。EFFRはフェデラルファンド市場における翌日物借入金利を取引データで測る指標です。ニューヨーク連銀は指標金利のページで二つを別々の指標として公表し、それぞれ異なる市場データと算出方法を使っています。
いずれも米国のすべての翌日物貸出金利を示すものではありません。SOFRはすべてのレポ契約やすべての米国債を対象とするわけではありません。EFFRも、全銀行の調達コストを尋ねる調査平均、消費者預金金利、あらゆる企業が利用できる無担保金利ではありません。数値を使う前に、どの取引の集合を要約しているのかを確認してください。
EFFRは無担保のフェデラルファンド取引に基づきます
フェデラルファンド市場は、国内の預金取扱機関が他の預金取扱機関や一部の機関、主に政府支援機関から米ドルを無担保で翌日物借入する市場です。これは米国債を担保にした貸付ではありません。ニューヨーク連銀は、国内銀行および米国内にある外国銀行の支店・代理店がFR 2420「選定金融市場金利報告書」を通じて報告する翌日物フェデラルファンド取引からEFFRを算出します。
SOFRは米国債担保レポ取引に基づきます
レポは現金と証券を交換し、後日その交換を反転させる契約です。SOFRの算出対象となる取引では、米国債を担保に資金を借ります。ニューヨーク連銀はSOFRを、個別に交渉された一件のレポ金利ではなく、米国債を翌日物で資金調達する一般的なコストの幅広い指標として説明しています。
公表されるSOFRの計算では、Broad General Collateral Rate(BGCR)の算出に使われる取引に、Fixed Income Clearing CorporationのDelivery-versus-Payment(DVP)レポ・サービスで清算される追加の米国債バイラテラル・レポ取引を加えます。BGCRには、三者間の米国債一般担保取引とGeneral Collateral Finance(GCF)レポ取引が含まれます。これらは米国債レポ市場の複数の部分から取引データを集めたもので、民間の米国債ファイナンス取引すべてを網羅した調査ではありません。構成要素は指標金利ページと方法論に記載されています。
担保が重要なのは、米国債が現金を借りるためだけでなく、それ自体を必要とされることもあるからです。清算済みバイラテラルDVPの取引では、決済対象となる特定の証券を指定します。ある銘柄が希少または有用であれば、現金の提供者はその証券を得るために現金のリターンを低く受け入れることがあります。このように特定銘柄への需要が反映された取引は、一般にスペシャルと呼ばれます。資金調達が翌日物でも、証券を確保したいという需要がレポ金利に影響することがあります。
両方とも中央値を使いますが、取引サンプルは異なります
EFFRとSOFRはいずれも出来高加重中央値を使い、最も近いベーシスポイントに丸められます。しかし、同じ統計手法を使っても入力データは同じではありません。EFFRは報告された無担保フェデラルファンド取引を集計します。SOFRは米国債を担保に現金を借りる、定義されたレポ市場の取引区分を使います。相手方、担保、取引目的、市場構造が異なります。
SOFRの方法論では、清算済みDVP区分の寄与も調整します。一般的な米国債の資金調達コストを測る指標にスペシャルの影響が及ぶのを抑えるため、ニューヨーク連銀は関係する関連会社間取引を除いた後、同区分の最低金利側から取引量の20%を毎日除外します。方法論によれば、スペシャルとして取引される証券の一部は残ります。したがってSOFRは、明示されたフィルターを適用する米国債資金調達の幅広い指標であり、一般担保取引だけの金利ではありません。
ニューヨーク連銀は取引データを確認し、明らかな誤りや通常と異なる取引を検討したうえで計算情報を公表します。方法論には除外対象、当日中の改定の可能性、市場区分のデータが得られない場合の手順が記載されています。公表指標は利用可能な入力データを定められた方法で要約したものです。すべての取引や貸し手を漏れなく捉え、後から修正されないという保証ではありません。
公表日とデータ処理は比較に影響します
二つの金利は異なる時刻に公表されます。SOFRは通常、米東部時間の営業日午前8時ごろに公表され、value dateの米国債翌日物レポ活動を反映します。EFFRは通常、前営業日の取引について午前9時ごろに公表されます。公表時刻はニューヨーク連銀の指標金利ページ、EFFRページ、方法論ページに記載されています。
休日の扱いとデータ不足時の手順も重要です。米国債レポ指標金利は米国政府証券市場の休場日に関する公表スケジュールに従い、EFFRはニューヨーク連銀の休日スケジュールに従います。SOFRの市場区分のデータが得られない場合、定められた状況では過去のデータを調整して使うことが公表方法論で認められています。誤りや遅れて届いたデータが判明した際の修正規則も公表されています。
日次データを比較する際は、画面に表示された日付や時刻だけでなく、value dateを合わせてください。画面によって公表日、value date、データ配信業者の受信日のいずれかが表示されることがあります。週末、休日、早じまい、改定の前後では、表示ラベルだけではどの翌日物取引を要約した数値なのか分かりにくいことがあります。該当日の確認には方法論ページを参照してください。
ニューヨーク連銀は日次SOFRのほか、30日、90日、180日の暦日ベースの複利平均とSOFR Indexも公表します。これらは日次SOFRから計算する期間指標であり、1日のfixingの別名ではありません。米国債担保の単一の翌日物借入コストを知りたいとき、複利平均は別の問いに答えます。契約や文書が平均または指数を指定している場合は、その系列と指定日付を使ってください。
特定の日にSOFRとEFFRが乖離する理由
二つの金利は担保、相手方、資金調達の目的が異なる取引を要約するため、値が異なることがあります。無担保フェデラルファンドの現金需給に影響する状況と、米国債レポ資金調達に影響する状況は、同じ動きをするとは限りません。特定の米国債銘柄への需要はスペシャル・レポに影響する一方、EFFRには米国債担保の要素がありません。
スペシャルは差が生じる要因の一つですが、観測された差すべてを説明するわけではありません。ニューヨーク連銀はスペシャルの影響を抑えるため、DVP取引量のうち最低金利側の20%をSOFRから除外しますが、方法論によれば一部のスペシャル取引は残ります。公表される中央値への影響は、取引全体の金利分布や他のレポ区分に左右されます。SOFRとEFFRの日次差だけでは、スペシャルが原因だと特定できません。
報告と公表の手順も影響し得ます。二つの金利は異なる取引報告と市場区分データを用い、公表時刻も異なり、休日や訂正の手順も異なる場合があります。これらは特定日の指標に含まれる取引や、画面に表示される観測日の扱いに関わります。特定の乖離の原因を判断するには、その日の公式データと方法論の告知を確認してください。
定義だけから固定スプレッドや恒常的な上下関係を想定することはできません。共通する金融政策や流動性の状況が両方に影響する場合はありますが、それぞれ異なる市場を表します。差だけを見て政策変更、資金繰りの緊張、裁定機会を推測しないでください。
問いに合う金利を選ぶ
ニューヨーク連銀が定めるレポ区分において、米国債を担保に翌日物資金を借りる一般的なコストを知りたい場合はSOFRを使います。ただし、個別の金融機関、米国債銘柄、レポ契約の実際の借入金利ではありません。
フェデラルファンド市場における無担保翌日物取引の実効金利が知りたい場合はEFFRを使います。EFFRはFOMCの目標レンジでも、米国債担保の借入金利でも、特定の銀行や企業が実際に得られる金利の保証でもありません。政策設定について知りたい場合は、FOMCの目標レンジを別途確認してください。
契約やモデルでは、適用文書が指定する金利を使ってください。契約は日次SOFR、複利平均SOFR、EFFR、または別の系列と、それぞれの観測日やフォールバック条項を指定する場合があります。二つとも翌日物指標金利であることは、定義や契約での使い方が同じことを意味しません。
二つの金利を比較するためのチェックリスト
差を解釈する前に、金利名と答えようとしている問いを記録します。SOFRかEFFRか、value date、公表日、単位、改定の有無、方法論に関する告知がないかを確認してください。正確な観測値が重要なら、丸められたスクリーンショットではなくニューヨーク連銀の公式系列を使います。
次に、取引の基盤を明記します。EFFRは報告された無担保フェデラルファンド取引を表します。SOFRは定義された米国債担保レポ取引の集合であり、DVP区分にはスペシャル取引を処理する特定のフィルターがあります。両方が出来高加重中央値であっても、同じ市場を測っているわけではありません。
最後に、原因を説明する前に差そのものを記述します。「同じvalue dateでSOFRがEFFRを上回った」は比較です。「米国債のスペシャルが差を生んだ」は、二つの公表値以外の証拠が必要な因果関係の主張です。理由を決める前に、該当する方法論、取引の概要、休日スケジュール、改定通知を確認してください。適切な比較では市場、担保、データの日付、公表手順、指標の限界を明らかにします。
簡潔な比較記録には、指標金利名、取引市場、担保、value date、公表時刻、算出方法、改定に関する注記を含められます。SOFRでは日次fixingか指定された複利系列かを区別し、DVPフィルターが一つの区分に適用されることを記録します。EFFRでは前営業日の無担保フェデラルファンド取引を要約する値だと明記します。これらを一緒に記録すると比較を再現しやすくなり、日付ラベルや略称が元データの代わりになることを防げます。
政策目標とEFFRが銀行の貸出金利にどう関係するかは、フェデラルファンド金利とプライムレートの比較ガイドをご覧ください。担保付きレポの仕組みは、レポとリバースレポのガイドで説明しています。
よくある質問
Q1SOFRとEFFRはどちらも翌日物金利ですか?
はい。どちらも米ドルの翌日物指標金利ですが、SOFRは米国債担保レポによる資金調達を測り、EFFRは無担保フェデラルファンド取引を要約します。期間が同じでも同一の金利ではありません。
Q2SOFRは連邦準備制度の政策金利ですか?
いいえ。FOMCはフェデラルファンド金利の目標レンジを設定します。EFFRはフェデラルファンド取引の市場指標で、SOFRは米国債レポの指標金利です。連邦準備制度は政策運営手段を通じて短期金利に影響しますが、SOFRはFOMCの目標ではありません。
Q3契約ではどちらの金利を使うべきですか?
契約に明記された指標を使い、観測日、平均・複利の計算方法、フォールバック条項に従ってください。常に最適な一つの系列があるわけではなく、適切な指標は契約の目的と条件によって決まります。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
EFFRが要約するのはどの取引市場ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
米国金利の基礎フェデラルファンド金利とプライムレートの違い:誰が決め、ローンではどう使われるかFOMCのフェデラルファンド金利の誘導目標、銀行が決めるプライムレート、変動APRが指数と上乗せ幅から決まる仕組みを解説します。債券・短期資金市場の仕組みレポとリバースレポの違い:担保、資金調達、金利レポの立場による呼び分け、買戻し金額、GCと個別担保、ヘアカット、米国SOFRの範囲を解説します。2つの翌日物ベンチマーク、異なる2つの資金調達市場SOFRとEFFRの違い:担保付き・無担保の翌日物金利SOFRとEFFRが測る対象、取引サンプルと公表カレンダーの違い、両者のスプレッドが自動的に売買シグナルを意味しない理由を解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明しますオプションの基礎コール・オプションとは?コールの買い手が持つ権利、売り手の義務、権利行使価格の意味を基礎から説明します