

すべてのオプションガイド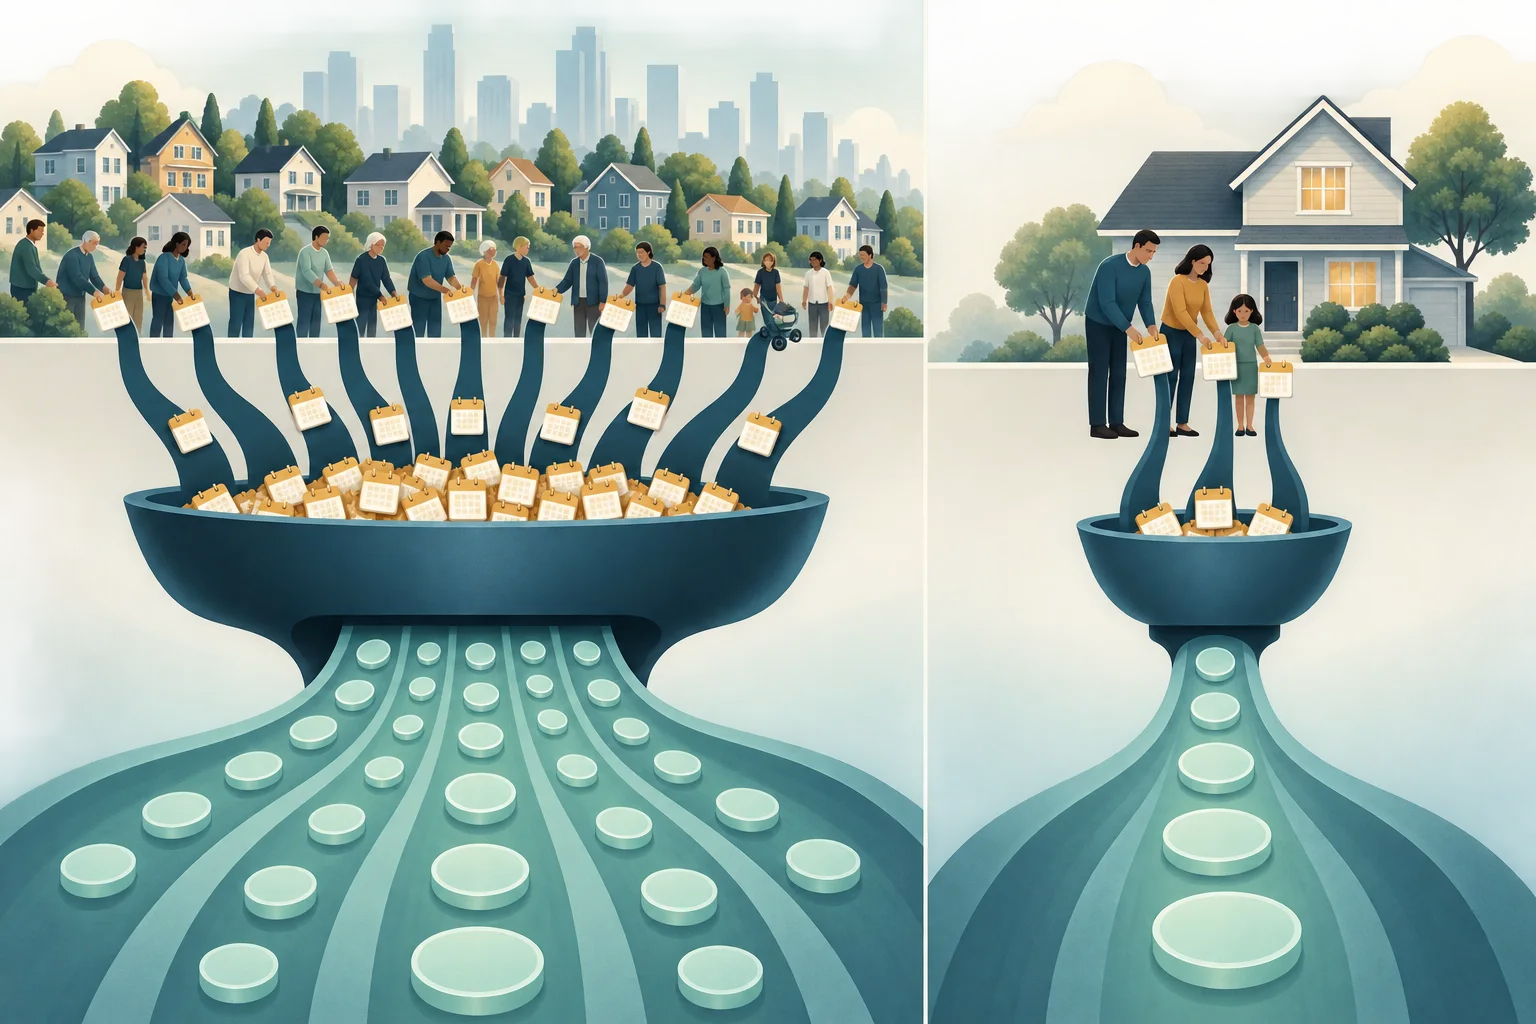
全国DSRは集計した必要返済額と集計可処分個人所得を比較し、借り手のDTIは一人の申込者の返済額と税引前所得を使います。データを示さない概念図です。 問題 1 / 3
家計債務とマクロ経済指標9分で読めます
家計債務返済比率(DSR)と負債所得比率(DTI)の違い
米連邦準備制度の家計債務返済比率と、個人の借入審査で使われるDTIを比較し、分母、信用情報の手法、指標の限界を解説します。
このガイドの内容FedのDSRは集計値どうしの比率
短い要約
米連邦準備制度(Fed)の家計債務返済比率(DSR)は、米国の家計が負う推計上の定期的な債務返済額を、経済全体の可処分個人所得と比較します。一方、借り手の負債所得比率(DTI)は、その人の月々の債務返済額を本人の月収(税引前)と比較します。似た名称ですが、対象、分母、用途は異なります。
FedのDSRは集計値どうしの比率
家計債務返済比率は、米国経済全体で予定される家計の債務返済額が、可処分個人所得に対してどの程度の大きさかを示します。式で表すと次のとおりです。
家計DSR = 家計の推計上の必要債務返済額の合計 ÷ 可処分個人所得の合計
これは総額を用いたマクロ経済指標です。すべての借り手のDTIの平均でも、中央値の世帯の家計簿でも、典型的な家庭が実際に債権者へ支払った所得割合でもありません。Fedは総合DSRと、住宅ローンおよび消費者債務の内訳を公表しています。各内訳は同じ可処分個人所得の合計を分母に使うため、丸める前の内訳比率を足すと総合値になります。{source:fedHouseholdDebtServiceRatioMethodology}
「返済」はある期間に支払期日が来る債務の返済額を指し、残っている債務残高そのものを意味しません。そのためDSRは支払いのフローを測る指標です。予定返済額が変わるとき、経済全体の可処分個人所得が変わるとき、または両方が動くときに比率は変化します。債務残高とその返済負担には関連がありますが、答えている問いは別です。
現在のDSRに含まれるもの
Fedの現在の手法は、住宅ローン、学生ローンや自動車ローンなどの消費者ローン、信用枠について必要な返済額を推計します。信用情報機関に報告された月ごとの予定返済額を使い、データが代表する米国人口全体の債務負担を推計できるようサンプルを拡大します。Consumer Credit Panelは信用記録のある成人の匿名サンプルであり、すべての人の請求書や現金払いを網羅する調査ではありません。{source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
現在の指標には、延滞中と正常返済中の口座の両方について報告された予定返済額が含まれます。クレジットカードでは、報告されるのは必要最低返済額であり、カード利用者が選ぶ全残高の支払い額ではありません。共同名義の信用取引が複数の借り手の信用情報に表示される場合があるため、同じ債務を二重に数えないように調整します。元データが記録するのは予定された債務返済額なので、DSRを家計が現金で実際に返済できた額の総計として読むべきではありません。{source:fedHouseholdDebtServiceMethodologyNote}
分母は米国国民経済計算の可処分個人所得(DPI)です。BEAはDPIを、個人所得から個人の経常税を差し引いたものと定義します。消費または貯蓄に使える個人所得です。これは経済全体の国民経済計算上の指標であり、信用情報サンプルに含まれる債務者だけの手取り賃金ではありません。{source:beaDisposablePersonalIncome} {source:fedHouseholdDebtServiceRatioMethodology}
住宅ローンの内訳には、ローン管理会社がエスクロー口座で徴収し、予定住宅ローン返済額の一部として報告する場合に、不動産税、住宅所有者保険、住宅ローン保険が含まれることがあります。これは信用情報データを用いる現在の手法の特徴です。そのため、現在の系列は元本と利息を中心に設計された旧推計と、同一の返済概念を測るわけではありません。{source:fedHouseholdDebtServiceMethodologyNote}
仮定の例で比率の意味を確認する
ある四半期に、指標の対象となる推計上の必要返済額が合計180億ドル、米国の可処分個人所得が4,500億ドルだったとします。この例でのDSRは次のとおりです。
180億ドル ÷ 4,500億ドル = 0.04 = 4%
この計算が示すのは、明示した仮定のもとで、その四半期の対象返済額が可処分個人所得の合計の4%に等しいということです。すべての世帯が自分の所得の4%を債務返済に使うという意味ではありません。報告された債務がない家庭もあれば、大きな住宅ローン返済を抱える家庭もあり、その間に多くの世帯がいます。集計総額の比率は経済全体の規模を保ちますが、世帯ごとの分布は表しません。
内訳も同じ考え方で読めます。仮に住宅ローン返済額が120億ドル、消費者債務の返済額が60億ドルなら、同じ4,500億ドルを分母にした比率はそれぞれ約2.67%と約1.33%です。丸める前に足すと4%になります。これらは計算方法を説明するための架空の数字であり、Fedが公表した観測値ではありません。公表系列は季節調整済みの四半期データです。実際の数値を使う場合は、公表資料に記載された単位と注記を確認してください。{source:fedHouseholdDebtServiceRatioMethodology}
借り手のDTIは別の問いに答える
負債所得比率(DTI)は通常、個人の借り手やローン申込者について計算します。CFPBの説明では、月々の債務返済額を月間総所得で割った比率です。貸し手は申込者が提案された返済を管理できるかを評価する材料の一つとして使います。DTIの上限は、貸し手やローン商品によって異なる場合があります。{source:cfpbDebtToIncomeRatio}
借り手のDTI = その借り手の月々の債務返済額 ÷ その人の月間総所得
例えば、申込者の月々の債務返済額が2,000ドル、月間総所得が6,000ドルなら、DTIは約33.3%です。分子と分母はどちらも、その申込者とその月についての値です。どの債務や予定住宅費を含めるかは貸し手ごとに規則が異なることがあるため、特定の申請ではその貸し手の指示に沿って計算します。この例は計算の説明であり、借入の推奨でも、すべての貸し手に共通する承認基準でもありません。
FedのDSRは、いくつかの点で異なります。
- 分子はデータが代表する米国人口全体の必要返済額の推計であり、一人の申込者の債務ではありません。
- 分母は個人の経常税を差し引いた可処分個人所得の合計であり、一人の借り手の月間総所得ではありません。
- 四半期ごとのマクロ経済統計です。一方、DTIはローン審査で月次の数字から計算されるのが一般的です。
- 全国的な返済負担を示す指標であり、特定の借り手を貸し手が承認するかどうかは判断しません。
集計DSRが4%、ある借り手のDTIが33.3%だからといって、同じ基準で全国平均と個人を比較していると解釈してはいけません。対象範囲と分母が違うのは、それぞれの指標が異なる問いに答えるためです。
2024年の手法変更は系列の切れ目になる
Fedは2024年第2四半期の公表分から、信用情報に基づくDSR手法に切り替えました。旧手法では、複数の情報源から債務残高、平均金利、仮定した返済期間などを用いて理事会が返済額を推計していました。現在の手法は、信用情報サンプルで報告された予定返済額を使います。報告された返済額にまとめられている場合は、特定の住宅ローン関連エスクロー費用も含まれます。{source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
現在の手法による系列は、必要な種類の信用取引データがそろう2005年から始まります。旧手法の系列は1980年から2024年までで、過去データとして引き続き利用できますが、更新は終了しています。異なる方法で返済額を推計し、返済の定義にもわずかな差があるため、大きな傾向が似ていても系列の水準や動きは異なることがあります。両手法が重なる期間は移行を理解するために役立ちますが、切れ目のない一つの系列として結合する根拠にはなりません。{source:fedHouseholdDebtServiceRatioMethodology} {source:fedFinancialObligationsRatioDiscontinuation}
長期チャートを作る場合は、各観測値にどの手法が使われたかを明記します。2024年第2四半期をまたいで比較するなら、移行をはっきり示すか、手法ごとに線を分けてください。1980年から始まるチャートが2005年または2024年に新手法へ静かに切り替わると、見かけ上の変化の一部は家計行動ではなく測定方法による可能性があります。ダウンロードしたデータの年月、単位、季節調整の扱い、添付された方法注記を確認しましょう。
DSRは家計のあらゆる支出を含むわけではない
DSRの対象は指定された債務返済であり、家計簿全体ではありません。家賃、光熱費、食料品、育児費、医療費などの通常の支出は、DSRの分子に含まれる債務返済ではありません。エスクローを通じて徴収され報告される住宅ローン関連の税金や保険料が含まれることはありますが、それによって系列が住宅費や生活費全体の指標になるわけではありません。{source:fedHouseholdDebtServiceMethodologyNote}
FedのFinancial Obligations Ratio(FOR)という、DSRに他の定期的な支出を加味していた別の広い系列を見かけることもあります。住宅所有者保険と不動産税の質の高いデータが不足していたため、Fedは2023年第3四半期の後にFORの公表を終了しました。過去のFORは背景情報にはなりますが、現在更新されているDSRの代わりにはなりません。{source:fedFinancialObligationsRatioDiscontinuation}
この違いから、DSRが低下したからといって、すべての家庭に自由に使えるお金が増えたとは限らないことが分かります。集計された分子とDPIの分母からは、家賃、貯蓄、その他の世帯支出の違いや、債務を負う世帯の分布は分かりません。またDPIの個人経常税という定義も、個人が負担する税や家計費すべてを含むものではありません。
DSRの変化から分かること、分からないこと
DSRの上昇は、推計上の必要返済額がDPIの合計に対して増えたことを意味します。予定返済額が増えた場合、可処分個人所得の合計が減った場合、または両方が起きた場合に上がり得ます。低下は、必要返済額の減少、集計所得の増加、あるいはその両方を反映することがあります。変化を説明するときは、住宅ローンと消費者債務の内訳を調べ、分子と分母を比較し、金利だけに原因を求めないでください。
この比率は、経済全体の返済負担とその時間的な変化を記述するのに役立ちます。しかし、中央値の世帯のDTI、延滞している借り手の割合、デフォルトに近い人、新規ローンが特定の人にとって無理のないものか、家計の安心感までは示しません。こうした問いには借り手ごとの分布、延滞や残高のデータ、支出と資産の情報が必要です。現在の方法は延滞中と正常返済中の両方の口座の予定返済を含むので、返済が実際に成功したかを測る指標として扱うべきではありません。{source:fedHouseholdDebtServiceMethodologyNote}
債務と経済の関係は、両方向に動く場合があります。借入の増加が将来の予定返済額を増やすこともあれば、所得の伸びにより同じ返済額がDPIに占める割合を小さくすることもあります。ローン条件や借入の構成が変われば、債務残高が同じ程度に動かなくても返済額が変わることがあります。これらは考えられる経路であり、DSRだけから因果関係を特定することはできません。まず支払いと所得の関係を表すために使い、因果的な説明には追加データを確認してください。
金利の変化が予定返済額に反映される時期も、ローンによって異なります。固定金利ローンは借り換えや契約変更まで必要返済額が変わらないことがありますが、新規融資や変動金利の見直しはより早く返済額に影響することがあります。そのため、政策金利の変更だけでは、DSRのどの内訳がいつ変わるかは分かりません。金融政策の影響だと判断する前に、住宅ローン・消費者ローン系列をローン金利、信用、所得のデータと比較してください。
公表されたDSRを読む手順
まず公表日と対象四半期を確認します。FedのDSRページには現在の系列、住宅ローンと消費者債務の内訳、手法の説明があります。その観測値が信用情報による手法を使っているかを確かめ、古いアーカイブ系列もチャートに含まれているかを見ます。記事やチャートに特定の数値を記載する場合はデータの公表時点も残してください。統計推計は後日改定されることがあります。{source:fedHouseholdDebtServiceRatioMethodology}
次に、答えたい問いを明確にします。全国の予定返済負担ならDSRが適しています。申込者の返済負担を所得と比べるなら、貸し手の定義で本人のDTIを計算します。経済規模に対する家計債務残高を調べるなら、債務残高の対GDP比のようなストック指標を使います。DSRの所得分母の背景にはBEAの可処分個人所得の定義があります。{source:beaDisposablePersonalIncome}
名称は似ていますが、解釈は置き換えられません。DSRは税引後の可処分個人所得の合計に対する、必要債務返済額の合計を示します。DTIは個人の月々の債務返済額と総所得を比較します。どちらの数字を報告するときも、対象、分母、期間、手法を明記しましょう。
よくある質問
Q1DSRが低ければ、典型的な家計の債務負担も小さいと言えますか?
それだけでは判断できません。DSRは全国の合計どうしの比率で、世帯間の返済分布を示しません。集計比率が低くても、重い返済負担に直面する家族はいます。
Q2現行のFed DSRは旧系列とそのまま比較できますか?
注意が必要です。現行手法は信用情報に報告された予定返済額を使い、2005年に始まります。旧手法は残高、金利、返済期間から返済額を推計し、現在はアーカイブされています。比較が手法変更をまたぐ場合は、その切り替えを示してください。
Q3DSRには家賃や家計のあらゆる請求が含まれますか?
いいえ。分子には指定された債務返済額が含まれます。より範囲の広いFinancial Obligations Ratioは別の過去系列で、現在は更新されていません。一般的な生活費がすべてDSRに含まれるわけではありません。
Q4FedのDSRで住宅ローンを借りられるか判断できますか?
できません。貸し手は独自の審査規則と個人情報を使って申込者を評価します。DSRは全国のマクロ経済統計であり、個人の返済能力テストでも融資承認の一律基準でもありません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
Fedの家計DSRの分母は何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
財政指標の読み方債務残高対GDP比とは?計算方法と数字の読み解き方債務残高対GDP比の計算方法、120%の意味、債務の定義が比較に与える影響、債務とGDPの変化による比率の動きを解説します。家計の所得と貯蓄個人貯蓄率とは?BEAの計算方法と指標の読み方BEAによる個人貯蓄率の計算方法、貯蓄額や支出額と異なる動きをする理由、国民経済計算の指標では分からないことを解説します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します許容契約数はリスク予算とは別ですオプションの建玉制限と行使制限の違い上場オプションの建玉制限と行使制限の違い、同一方向での集計や報告が重要な理由、証拠金や買付余力だけでは許容数量を示せない理由を解説しますオプション取引オプションの買い気配と売り気配の差とは?買い気配・売り気配が示すもの、その差が約定価格に影響する理由を解説します