暗号資産のステーキングとDeFiレンディング:利回りの仕組みとリスク
プルーフ・オブ・ステークの報酬とDeFi貸付市場の利息を比べ、供給金利、出金、リスクの違いを解説します。
このガイドの内容同じ割合でも資産の役割は異なる
短い要約
ステーキングも暗号資産の貸付も利回りを表示できますが、支払いが生じる活動は異なります。プルーフ・オブ・ステークのステーキングはネットワークの合意形成を支え、DeFiの供給者は借り手が使うトークンを市場に預けます。表示された割合だけでは、どのような権利を持つのか、金利がどう変わるのか、いつ退出できるのかは分かりません。
同じ割合でも資産の役割は異なる
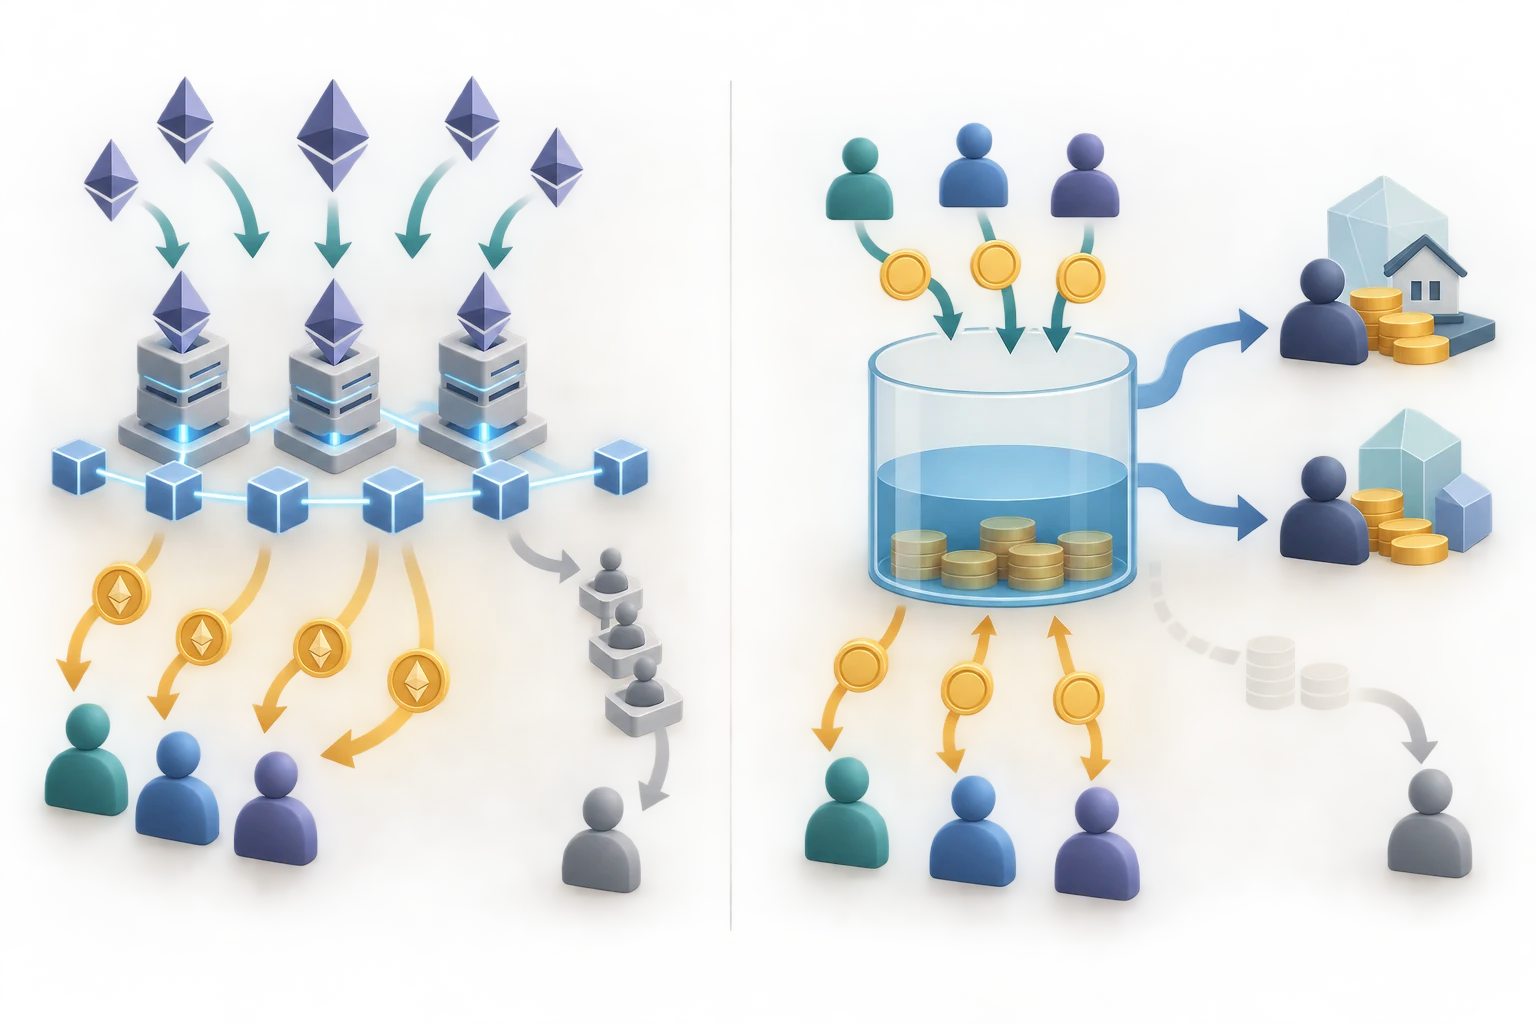
プルーフ・オブ・ステークでは、バリデーターが対象となるトークンを預け、ネットワークによる取引の検証や順序付けを支えます。暗号資産の貸付では、供給者がプロトコルやサービスのルールに従って資産を借り手に提供します。ステーカーは直接または運営者を通じてネットワークの安全性に参加し、貸し手は資本を供給します。画面でどちらも「運用」と表示されても、資金の流れは別です。 DeFiの貸付市場では、複数の供給者の資産がプールにまとめられ、借り手が利用可能な流動性を引き出します。通常、供給者が特定の個人に個別の融資を行うわけではありません。プールへの権利、金利モデル、出金制限はプロトコルが定めます。一方、ステーキングの結果はバリデーターの運用、プロトコルの報酬とペナルティ、ステークを戻す手順に左右されます。 Sources: Ethereum.org staking overview, proof-of-stake rewards and penalties, and pooled staking.
プルーフ・オブ・ステークの報酬は何に対して支払われるのか
Ethereumでは、バリデーターがETHを預け、ブロックへのアテステーションやブロック提案などを行います。プロトコルは適切な参加に報酬を与えます。求められた役割を果たせなければ報酬を得られないことがあり、特定の不正行為ではステークの一部がスラッシュされる場合があります。報酬はプロトコル規則とネットワーク参加に基づくもので、個別の借り手が支払う利息ではありません。 自分でバリデーターを運用すること、サービスに委任すること、プールを利用することは同じではありません。サービス手数料が差し引かれる場合があり、プールには運営者やスマートコントラクトへの依存が加わります。リキッド・ステーキング・トークンは別の資産であり、その契約や市場価格は直接保有するETHや償還基準と異なることがあります。Ethereum.orgのステーキング概要、報酬とペナルティの説明、プール型ステーキングの説明を参照してください。 For Aave V3 as one example, see Aave: Introduction to Aave V3.
DeFiの供給者はどのように利息を得るのか
DeFiの供給者はスマートコントラクト市場に資産を預けます。借り手はそこから資金を引き出し、市場の金利モデルに応じて利息を支払います。単純化した利用率モデルでは、利用率は供給された流動性のうち借りられている割合です。供給に対して借入が増えると供給金利が上がることがあり、需要が下がると下がることがあります。ガバナンスの設定、準備金、インセンティブ、市場設計も影響します。 Aave V3は一例であり、すべてのプロトコルに当てはまる設計ではありません。供給者はaTokenを受け取り、供給金利は利用率で変化し、利息がポジションに積み上がります。受取トークンはプロトコルが定義する権利を示すもので、銀行預金でも即時に全額引き出せる保証でもありません。市場によって受取トークン、金利曲線、手数料配分、出金ルールは異なります。Aave V3の紹介を参照してください。

APRとAPYだけでは比較できない理由
APRは特定の複利頻度を約束しない年率で、APYは一定の複利前提を反映します。表示金利は変動金利、期間限定のキャンペーン、または預けた資産とは別のトークンで支払われる報酬の場合もあります。同じ期間と計算方法で比べたうえで、運営者やプロトコルの手数料、ネットワーク費用、出金費用、終了・変更される可能性のあるインセンティブを考慮します。 報酬の単位も重要です。ステーキングでETHの数量が増えても、ETHの市場価格が下がることがあります。ステーブルコイン建ての貸付ではトークン数量が増えても、その価格が目標値を下回る場合があります。画面に表示されるドル評価額には、プロトコル上の計算に加えて市場価格の前提が含まれます。トークン残高の増加と、使う通貨でのリターンは同じ指標ではありません。
90日間の仮定による比較
計算の仕組みを示すためだけに、手数料、複利、損失がなく、90日間は単利年率4%が一定だと仮定します。式は元本×金利×日数÷365です。10,000 USDCを供給すると約98.63 USDCが加わり、金利が変わらなければ合計10,098.63 USDCです。ドル評価には、USDCが開始時と終了時の両方で1ドルの価値を保つという仮定も必要です。現在の金利や相場を示す例ではありません。 次に、開始時に5 ETHが1ETHあたり2,000ドル、合計10,000ドルだとします。同じ仮定の金利と期間なら約0.049315 ETHが増えます。その後ETHが1,800ドルになれば、5.049315 ETHの価値は約9,088.77ドルです。ETH建ての残高が増えていても、価格下落によりドル評価額は下がり得ます。この計算には手数料、スラッシング、税、ガス、流動性ディスカウント、金利変化を含めていません。 See Ethereum.org: Staking withdrawals and Aave: Withdraw tokens for two protocol-specific paths.
出金経路ごとに異なる制約がある
Ethereumのバリデーター退出には処理上限があり、完了までの時間は一定ではありません。出金可能な状態になり、出金資格情報が設定されると、プロトコルの巡回処理を通じて資産が送られます。プールやリキッド・ステーキング・トークンでは、サービスによる償還や市場売却が別途必要になり、それぞれに待ち時間、流動性、価格条件があります。これらは同じ出金経路ではありません。Ethereum.orgの出金ガイドを参照してください。 貸付市場の供給者が引き出せるのは、通常、プロトコルのルールに沿って市場から戻せる資産です。たとえばAaveでは未借入の流動性が必要で、借入ポジションの担保として使われている資産は制約されることがあります。利用率が高く表示金利が上がる時に、すぐ出せる流動性が少なくなることもあります。Aaveの出金ガイドが条件を説明しています。 The dated, U.S.-focused Investor.gov bulletin on crypto interest-bearing accounts describes those product risks; it is not a current rule or a global statement about every provider.
中央集権型の「Earn」口座は別の契約
取引所やカストディアンが暗号資産の利息口座を提供していても、その名称だけでは資産の使われ方は分かりません。事業者が資産を貸し出したり、別の方法で運用したりする場合があります。利用者の権利は具体的な契約、事業者、商品、法域によって異なります。「Earn」という名前でも、自動的にPoSステーキングやDeFiプールのポジションになるわけではありません。 米国Investor.govの2022年2月の案内は、当時扱った一部の暗号資産利息口座について、貸付、事業者の破綻、流動性不足、銀行預金と異なる保護などのリスクを説明しました。これは日付のある投資家向け資料で、現在の規則や全商品・全地域への法的結論ではありません。名称から保護を推測せず、最新の契約条件と地域の規則を確認してください。
表示金利だけでは分からないリスク
ステーキングでは、バリデーターの停止や報酬の取り逃し、スラッシング、運営者・カストディアンの問題、プールのコントラクトリスク、退出遅延、償還基準を下回るリキッド・ステーキング・トークン価格が生じ得ます。DeFi貸付では、スマートコントラクトの欠陥、オラクルやガバナンスの変更、担保価値の低下、貸倒れ、出金流動性の不足、ネットワーク障害が影響します。実際のリスクはネットワーク、資産、契約、運営者、ポジション設計によって異なります。 どちらの経路にも価格とアクセスのリスクがあります。ステーブルコインが目標価格を失うことも、ETHのドル価格が下がることもあります。ウォレットの問題やネットワーク混雑で取引が遅れる可能性もあります。第三者の画面が追加の承認や運用上の依存を生む場合もあります。年率だけではこうした結果を測れず、複数のプロトコルに分けても、同じトークン、チェーン、カストディアンへの共通リスクは残ります。
金利ではなく、保有する権利を比べる
比較の前に、正確な資産とネットワーク、利回りの出どころ、支払いに使われる資産、手数料控除前か後かを書き出します。計測期間、複利前提、変動金利のルール、手数料、トークンインセンティブ、ロック期間、退出経路を確認してください。貸付プールでは受取トークンと利用可能な流動性を、ステーキングではバリデーター運営者、鍵の管理者、出金手順を確認します。 次に、トークン数量の増加と日常的に使う通貨での評価額を分けます。トークン価格の下落、ステーブルコインのデペッグ、貸付金利の低下、高いプール利用率、退出待ちの長期化を想定できます。これは比較シナリオであり予測ではありません。続けて、Ethereumステーキングガイド、DeFi担保と清算のガイド、ステーブルコインのデペッグ解説、ウォレット復旧ガイドを読めます。
関連ガイド
ステーキング、貸付、ステーブルコインの価値、ウォレット管理については次の記事を参照してください:
よくある質問
Q1ステーキングは暗号資産を貸すことと同じですか?
いいえ。PoSステーキングはバリデーターの業務とネットワーク合意を支えます。貸付ではプロトコルや事業者の規則に従って資産を借り手に提供します。
Q2DeFiの供給APYは固定ですか?
個別の条件で保証されていない限り固定ではありません。変動金利市場では利用率やプロトコル設定によって変わります。
Q3DeFiの供給者はいつでもすぐ出金できますか?
必ずしもできません。未借入流動性、担保利用、ネットワーク処理、プロトコル規則が出金を制限することがあります。
Q4暗号資産の「Earn」口座は銀行預金と同じように保護されますか?
名称だけで判断しないでください。権利や保護は事業者と法域により異なるため、最新の条件と地域の規則を確認します。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
プルーフ・オブ・ステークのステーキングが主に支えるものは何ですか?
答えを選ぶと解説を確認できます