VWAP frente a TWAP: referencias y algoritmos de ejecución
Compara VWAP y TWAP como referencias de mercado con los programas de ejecución que comparten sus nombres, mediante un ejemplo y sus límites.
En esta guíaVWAP y TWAP responden a preguntas distintas sobre el promedio
Resumen breve
VWAP pondera los precios negociados según el volumen del mercado, mientras que TWAP promedia precios observados en momentos o intervalos igualmente espaciados. Los mismos nombres también describen algoritmos de ejecución: un programa VWAP sigue un perfil estimado del volumen de mercado; un TWAP básico reparte la orden por igual a lo largo del tiempo. Una referencia sirve para medir; un programa decide cuándo operar. Ninguno garantiza un mejor precio ni que la orden se complete.
VWAP y TWAP responden a preguntas distintas sobre el promedio
El precio medio ponderado por volumen (VWAP) pregunta cuál fue el precio medio de las operaciones, dando más peso a los intervalos o transacciones con mayor volumen. Si pⱼ representa el precio de una operación y vⱼ su cantidad, el VWAP de mercado en una ventana elegida es:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Por tanto, una operación de 10.000 acciones pesa diez veces más que otra de 1.000. Los proveedores pueden agrupar las operaciones en barras, pero el resultado depende de los centros incluidos, las correcciones, el campo de precio, los límites de sesión y la unidad del volumen. Conviene definir esos criterios antes de comparar dos cifras de VWAP.
El precio medio ponderado por tiempo (TWAP) pregunta por el precio medio durante el tiempo transcurrido. Con observaciones igualmente espaciadas, es la media aritmética de los precios seleccionados:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Si las observaciones cubren duraciones distintas, una estimación discreta razonable pondera cada precio por el tiempo que representa. Una media simple de barras de un minuto y de treinta minutos daría en silencio el mismo peso a periodos de duración desigual. La regla de muestreo, la variable de precio (operación, punto medio o media de barra, por ejemplo) y las horas inicial y final forman parte de la definición de la referencia.
Los promedios pueden diferir incluso usando las mismas observaciones: VWAP da más peso a los periodos activos; un TWAP muestreado por igual trata cada intervalo por igual. Ninguno es automáticamente el valor razonable del activo, el precio disponible para una orden grande ni una predicción del siguiente movimiento.
Una referencia no es el algoritmo que la utiliza
La referencia se calcula a partir de observaciones del mercado para evaluar una ejecución. Un algoritmo, en cambio, divide una orden principal en órdenes secundarias a lo largo de una ventana temporal. Como los proveedores usan el mismo acrónimo para ambas cosas, «superar al VWAP» puede parecer un objetivo preciso y único cuando no lo es.
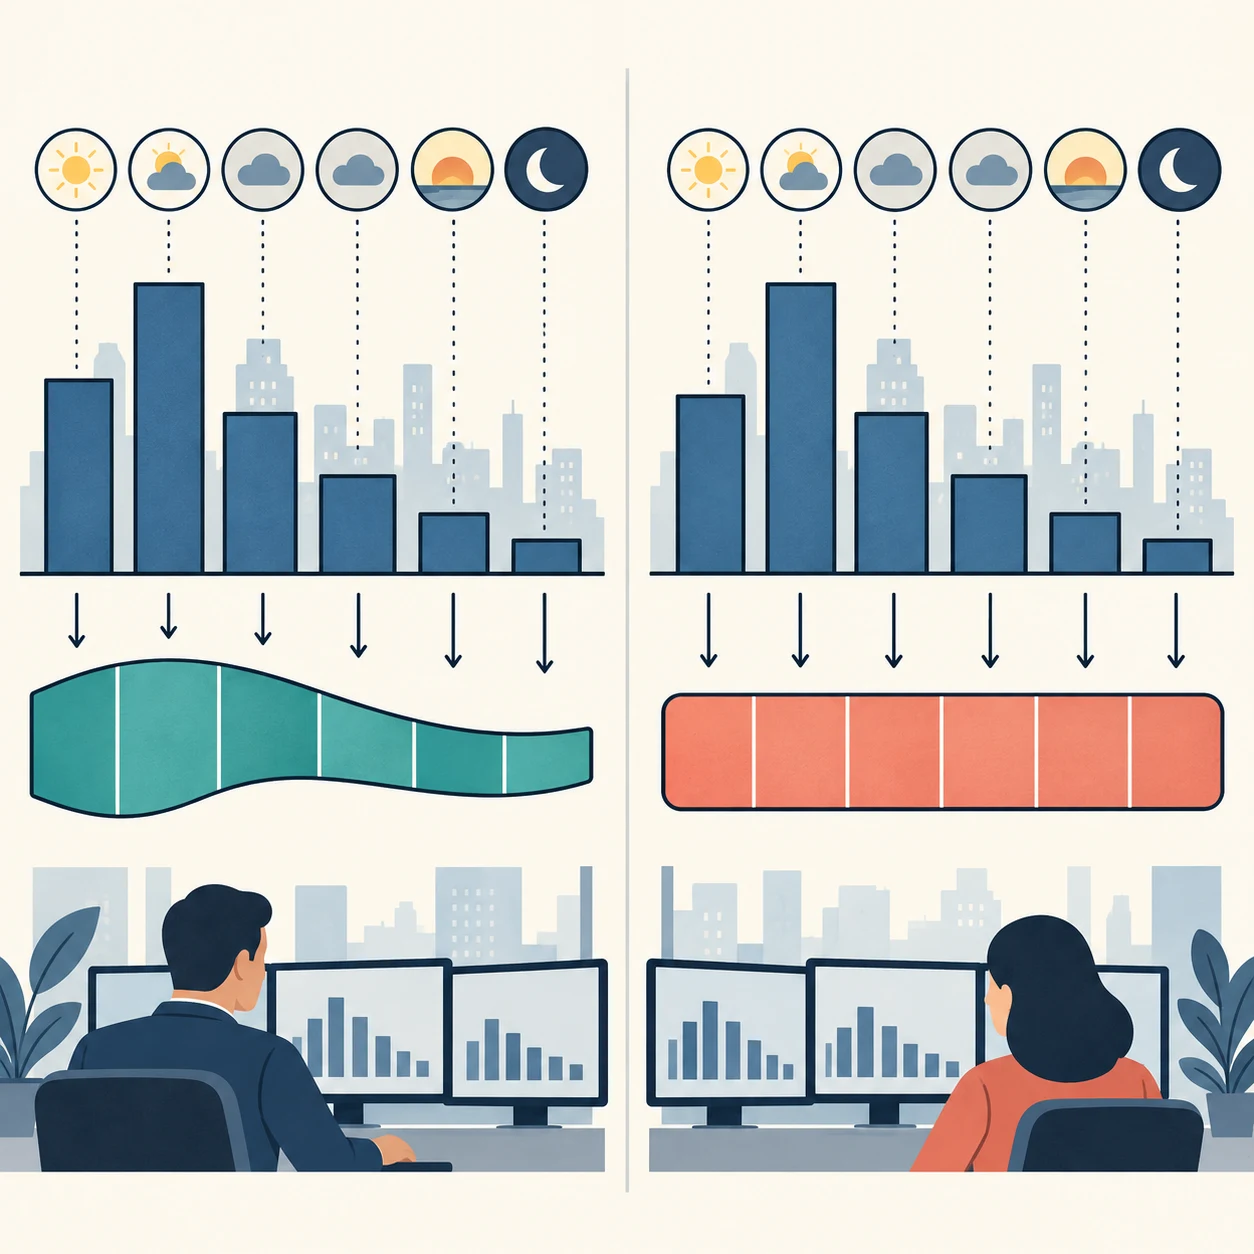
Un TWAP básico divide la cantidad objetivo en porciones iguales a intervalos regulares o busca mantener un ritmo casi constante. Un VWAP básico distribuye la cantidad según una previsión de la curva intradía del volumen de mercado. Si el historial indica que el 30 % del volumen de la sesión suele concentrarse en cierto intervalo, el programa podría asignar allí cerca del 30 % de su objetivo. El Comité de Mercados del BPI describe un contraste general parecido para divisas: los algoritmos VWAP buscan operar más cuando se espera mayor actividad, a diferencia de un TWAP lineal. En su ejemplo ilustrativo de VWAP, el informe del BPI añade que el usuario puede fijar cuán estrictamente se sigue el programa: más flexibilidad permite desviarse más del perfil objetivo, con el objetivo de completar antes de la hora final especificada.
Son programas de referencia, no implementaciones universales. Un intermediario puede limitar la participación, pausar ante un diferencial o una volatilidad elevados, usar órdenes pasivas o cambiar el ritmo si el volumen real se aparta de la previsión. Una orden puede evaluarse frente a VWAP y ejecutarse con TWAP, o viceversa. Pregunta qué serie de precios define la referencia y qué restricciones rigen el programa.
Ejemplo con seis intervalos
Supongamos seis intervalos iguales de 30 minutos con los siguientes precios medios y volúmenes de mercado hipotéticos. El volumen está expresado en miles de acciones; todas las cifras se inventaron para este cálculo.
Intervalo
Precio medio
Volumen de mercado (miles de acciones)
Programa VWAP para 1.200 acciones
Programa TWAP
1
$100.00
10
120
200
2
$100.50
20
240
200
3
$99.80
30
360
200
4
$100.80
25
300
200
5
$101.20
10
120
200
6
$100.30
5
60
200
El volumen total del mercado es de 100.000 acciones. Al multiplicar cada precio por el volumen del intervalo, con el volumen expresado en miles, se obtiene $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50. Al dividir por 100, el VWAP de mercado es $100.375. Los seis precios de igual duración suman $602.60; al dividir por seis, el TWAP es aproximadamente $100.4333.
Un programa con forma VWAP asigna el 1,2 % del volumen de cada intervalo a la orden de 1.200 acciones: 120, 240, 360, 300, 120 y 60 acciones. El TWAP básico ejecuta 200 en cada intervalo. Para comparar resultados, supongamos deliberadamente que cada orden secundaria se ejecuta exactamente al precio medio indicado, que la orden termina por completo y que no hay comisiones ni impacto de mercado.
Con esos supuestos, el precio medio de ejecución del programa con forma VWAP es $100.375, porque sus cantidades usan las mismas ponderaciones que el VWAP de mercado. El TWAP resulta en $100.4333. Para una compra, este último queda unos 5,81 puntos básicos por encima del VWAP de mercado. En una compra de 1.200 acciones completada por entero, esa diferencia equivale a unos $70 de coste adicional bajo los mismos supuestos: (100.4333 − 100.375) ÷ 100.375 × 10,000. Es una operación aritmética, no prueba de que un algoritmo VWAP logre ese resultado. En el mercado real, las órdenes secundarias alteran la liquidez disponible y afrontan diferenciales, ejecuciones parciales, cambios de precio y comisiones.
Ilustración conceptual: el plan izquierdo sigue el volumen de mercado esperado y el derecho reparte la orden por igual en intervalos iguales; no se muestran datos reales ni resultados garantizados
Las curvas de volumen previsto pueden fallar
Un programa VWAP necesita estimar cuándo llegará el volumen de mercado. Un punto de partida habitual es el volumen histórico de sesiones comparables, quizá ajustado por día de la semana o por un evento conocido. Pero las noticias, un repunte de volatilidad, la apertura o cambios en la participación de los centros pueden desplazar el volumen real. Seguir demasiado literalmente el perfil del día anterior puede hacer que el programa opere demasiado despacio antes de un movimiento o concentre actividad en un periodo que acaba teniendo poca liquidez.
Algunos algoritmos actualizan la estimación durante la sesión. El modelo de ejecución VWAP de Busseti y Boyd trata explícitamente el volumen total como incierto e investiga cómo incorporar información observada durante la ejecución. Cartea y Jaimungal presentan dos estrategias para alcanzar VWAP: una ajusta un programa similar a TWAP según el flujo de órdenes instantáneo y el flujo medio esperado durante el tiempo restante; la otra ajusta una estrategia de Almgren–Chriss según el volumen restante esperado y el flujo neto de órdenes esperado. Por eso «algoritmo VWAP» no significa una curva fija y óptima para todos: influyen los supuestos del modelo, el coste de impacto, las preferencias de riesgo, las restricciones y las nuevas observaciones.
El TWAP básico no necesita prever una curva de volumen para fijar su ritmo, pero sigue expuesto al riesgo de mercado. Las porciones iguales pueden operar con demasiada agresividad en periodos tranquilos y con demasiada lentitud en los activos. Un programa fijo también deja la orden expuesta a cambios de precio durante toda la ventana. Aumentar el ritmo puede mejorar la probabilidad de completar la orden, pero eleva los costes del diferencial y del impacto; reducirlo puede dejar más cantidad expuesta a un movimiento adverso o sin ejecutar al llegar el plazo.
Elige el programa según el objetivo de negociación
Un programa que sigue el volumen puede ser un punto de partida razonable si se busca participar en la actividad habitual durante una parte sustancial de la sesión. Intenta repartir la orden principal según el volumen de mercado previsto y puede reducir la concentración frente a operar toda la cantidad de una vez. Por tanto, los límites de participación y el plazo también condicionan el programa, no solo la etiqueta VWAP.
Un programa que sigue el tiempo puede ser más fácil de explicar y auditar cuando el objetivo es repartir la actividad uniformemente durante un periodo definido o no hay un perfil de volumen fiable. No es automáticamente la opción de menor impacto. Si el mercado concentra la actividad al abrir y cerrar, dividir por igual el tiempo puede asignar demasiado a intervalos de poco volumen.
En ambos métodos, la urgencia y el riesgo de no completar pueden importar más que seguir la referencia. Un plazo corto, un libro poco profundo, una orden grande respecto al volumen, una ventana de noticias volátil o centros fragmentados pueden hacer que el perfil histórico sea una guía deficiente. Un límite de precio evita ejecutar por encima de cierto umbral, pero deja incierto el cumplimiento. Una orden negociable da inmediatez, pero puede pagar el diferencial y consumir la profundidad visible. La pregunta útil es qué equilibrio entre coste, tiempo, participación y finalización acepta la instrucción.
El VWAP del gráfico es una referencia, no una señal de trading
Las herramientas gráficas suelen mostrar el VWAP de sesión, a veces con bandas o un anclaje elegido por el usuario. Aplican el promedio ponderado por volumen a las operaciones desde el inicio seleccionado y muestran una línea que cambia con el tiempo. Comparar el precio con ella no indica por sí solo si un cruce predice rentabilidad, identifica valor razonable o da una entrada rentable. Son hipótesis distintas que requieren horizonte definido, ejecuciones realistas, comisiones y evaluación fuera de muestra.
Un VWAP anclado cambia la muestra al cambiar la hora inicial. Por eso el VWAP de sesión, el anclado a un anuncio de resultados y uno móvil pueden diferir sin error aritmético. También influyen los mercados poco líquidos, los centros fragmentados, las operaciones fuera de sesión, los datos erróneos y las convenciones de las barras.
El VWAP del gráfico tampoco tiene por qué coincidir con la referencia VWAP de un informe de ejecución. Pueden usar sesiones, centros, condiciones de operación o límites horarios distintos. Para revisar una ejecución hay que acordar la definición antes de enviar la orden; que dos líneas se parezcan no prueba que sus datos coincidan.
Evalúa la ejecución con datos y costes comparables
En una compra, un precio medio de ejecución superior a la referencia elegida es desfavorable; en una venta, lo es uno inferior. Una comparación que ajusta el signo es s × (precio medio de ejecución − precio de referencia), donde s = +1 para compras y s = −1 para ventas. Para expresarla en puntos básicos, divide la diferencia con signo por el precio de referencia y multiplícala por 10.000. Indica si el cálculo incluye solo la cantidad ejecutada y comunica aparte la cantidad pendiente, en vez de tratar una orden incompleta como un ajuste exitoso a la referencia.
Registra la decisión y hora de llegada de la orden principal, el activo y el lado, las cantidades previstas y ejecutadas, cada operación, la ventana de referencia y convención de datos, las comisiones, las restricciones del programa y el tratamiento final del resto. Compara órdenes de urgencia, tamaño relativo al volumen, volatilidad y hora del día similares. Si un algoritmo recibe solo las órdenes más fáciles, un menor coste medio puede reflejar selección de órdenes, no mejor ejecución.
VWAP y TWAP no miden toda la decisión de inversión
VWAP y TWAP comparan las ejecuciones con precios de mercado observados durante una ventana elegida. Por sí solos no recogen todos los costes de la decisión de cartera. Si una compra solo ejecuta la mitad antes de que suba el precio, comparar las acciones ejecutadas con el VWAP de mercado puede omitir la exposición que no se llegó a adquirir. En una venta, puede dejar fuera las acciones que siguieron expuestas a una caída posterior.
El shortfall de implementación plantea una pregunta más amplia, desde la decisión hasta la cartera: puede comparar la posición ejecutada y la pendiente con el precio original de decisión e incluir comisiones explícitas según una convención declarada. La guía sobre shortfall de implementación explica el precio de decisión y de llegada, las ejecuciones, el remanente y el horizonte de valoración. Las puntuaciones VWAP o TWAP y el shortfall pueden ser útiles, pero responden preguntas distintas; úsalos conjuntamente solo si cada referencia y componente de coste está definido con claridad.
Pide las definiciones del programa y la referencia
Antes de interpretar el informe de un algoritmo, confirma si «VWAP» o «TWAP» nombra la referencia objetivo, el programa de ejecución o ambos. Comprueba las horas de inicio y fin, el campo de precio, los centros y filtros de operaciones, y el tratamiento de las subastas. Para el programa, pregunta cómo fija las cantidades secundarias, si adapta el ritmo al volumen real, qué límites de participación y precio aplica, cómo gestiona la volatilidad o los datos ausentes y qué hace con el remanente al llegar el plazo.
Después separa el cumplimiento del programa de la calidad de ejecución. Un programa puede seguir de cerca su curva objetivo y aun así obtener precios desfavorables si el mercado se mueve o el impacto es alto. También puede apartarse de su curva y lograr buenos precios. Una puntuación resume una comparación con reglas declaradas; no demuestra que el algoritmo causara la trayectoria del precio, minimizara el coste total o superara una alternativa que no podía observarse al mismo tiempo.
Frei y Westray modelan la ejecución VWAP con una curva estocástica de volumen y un impacto temporal, mostrando cómo los supuestos sobre volumen y coste entran incluso en una optimización formal. Usa el resultado de la referencia como una perspectiva y evalúa por separado finalización, comisiones, impacto y objetivo original. Un promedio histórico no promete el mismo resultado para la siguiente orden.
Preguntas frecuentes
Q1¿VWAP es mejor que TWAP para todas las órdenes grandes?
No. VWAP puede encajar con una orden que busca participar según el volumen esperado; TWAP puede servir para repartirla por igual si el perfil de volumen no es fiable. La urgencia, liquidez, límites de precio, comisiones, impacto y riesgo de no completar importan más que el acrónimo.
Q2¿Un algoritmo garantiza ejecutar al precio de referencia VWAP o TWAP?
No. El algoritmo elige o ajusta un programa, pero pueden cambiar los precios, la liquidez disponible, los límites de participación y el tiempo restante. La referencia es un precio de comparación, no un precio de ejecución garantizado.
Q3¿Por qué el VWAP de mi gráfico difiere del informe del bróker?
El gráfico y el informe pueden usar horas iniciales o finales, centros, filtros, campos de precio, operaciones de subasta o límites de sesión distintos. Compara esas definiciones antes de considerar que la diferencia es un error.