Ejecución óptima de Almgren–Chriss: equilibrio entre impacto de mercado y riesgo de precio
Descubre cómo el modelo de Almgren–Chriss reparte una orden grande entre el coste de impacto y el riesgo de mantener inventario, con un ejemplo hipotético y sus límites.
En esta guíaPor qué una orden grande no siempre se ejecuta de golpe
Resumen breve
El modelo de Almgren–Chriss estudia cómo repartir una orden grande dentro de un plazo fijo. Ejecutarla rápido puede aumentar el impacto temporal; hacerlo despacio deja más posición expuesta a los cambios de precio. Bajo sus supuestos, el modelo elige un equilibrio entre coste esperado y riesgo. «Óptimo» significa que resuelve una función objetivo concreta, no que exista un horario mejor para todas las órdenes.
Por qué una orden grande no siempre se ejecuta de golpe
Imagina que una cartera necesita vender una posición grande en unas horas. Enviar todo de una vez puede consumir la liquidez disponible y mover el precio durante la ejecución. Dividir la orden en partes pequeñas suele reducir la presión inmediata, pero deja una parte de la posición sin vender. Mientras tanto, el precio de referencia puede subir o bajar.
Almgren y Chriss plantean esa tensión como una optimización: reducir el coste esperado de ejecución y, a la vez, asignar un coste a la incertidumbre que genera mantener inventario abierto. Su trabajo original combina el riesgo de volatilidad con los costes de transacción derivados del impacto permanente y temporal; con un modelo lineal construye una frontera eficiente entre coste e incertidumbre (artículo original).
Define la orden, el horizonte y lo que queda pendiente
Supongamos que se venden X acciones entre t = 0 y una hora límite T. Llamamos x(t) a la cantidad que aún queda en la posición en el instante t. Al principio, x(0) = X; al final, x(T) = 0. Con esta convención de liquidación, la velocidad de venta es:
v(t) = −dx(t)/dt
Cuanto más deprisa cae la cantidad pendiente, mayor es v(t). La decisión se describe con la cantidad inicial X, el horizonte de ejecución T y la trayectoria x(t), o de forma equivalente con la tasa de negociación v(t). Este planteamiento exige completar toda la orden en la fecha límite; permitir que quede una parte pendiente o cambiar el plazo da lugar a otro problema.
Distingue el impacto del riesgo de esperar
El impacto temporal es la diferencia entre el precio de ejecución y el precio de referencia que aparece al negociar y que después puede revertirse. En la formulación lineal habitual, aumenta con la velocidad de negociación: ejecutar tramos grandes o rápidos puede elevar el coste esperado. El impacto permanente representa un desplazamiento del precio de referencia que persiste tras la operación. En la versión lineal básica, su coste esperado puede depender de la cantidad total y no del horario, de modo que no determina por sí solo cuándo ejecutar. Es una propiedad de esa formulación, no una regla válida para todos los modelos de impacto.
El riesgo de esperar es distinto. Si el precio cambia antes de completar la orden, cambia el valor de las acciones que aún quedan. La formulación básica lo representa mediante la varianza del coste de ejecución o del implementation shortfall. Por tanto, acelerar puede encarecer el impacto temporal y esperar puede aumentar la incertidumbre sobre el precio.
La trayectoria de Almgren–Chriss en tiempo continuo
Con una convención continua simplificada, la parte de la función objetivo que cambia con el horario se expresa así:
minimizar E[coste] + λ × Var(coste)
λ pondera la aversión al riesgo. Si el impacto temporal es lineal con la tasa de negociación, la volatilidad del precio de referencia no afectado es constante y se fija una hora final, la parte variable del objetivo (sin los términos constantes) es:
∫₀ᵀ [η v(t)² + λ σ² x(t)²] dt
σ es la volatilidad del precio de referencia por raíz de unidad de tiempo. η es el coeficiente de impacto temporal de esta convención; las unidades deben ser coherentes con el objetivo. La trayectoria óptima de la posición pendiente es:
x(t) = X × sinh(κ(T − t)) / sinh(κT)
con
κ² = λσ² / η
λ pondera la aversión al riesgo y κ es la escala de urgencia de la trayectoria, con unidades de tiempo inverso; por eso κT no tiene unidades.
Las fuentes pueden definir los coeficientes y la escala de forma distinta. Antes de reutilizar un valor de κ, comprueba sus unidades y la definición del impacto. El trabajo de control óptimo de Bertsimas y Lo también muestra cómo las hipótesis sobre precios e impacto determinan la secuencia de ejecución (artículo).
<!-- learn:illustration -->
Cómo cambia el horario al variar λ
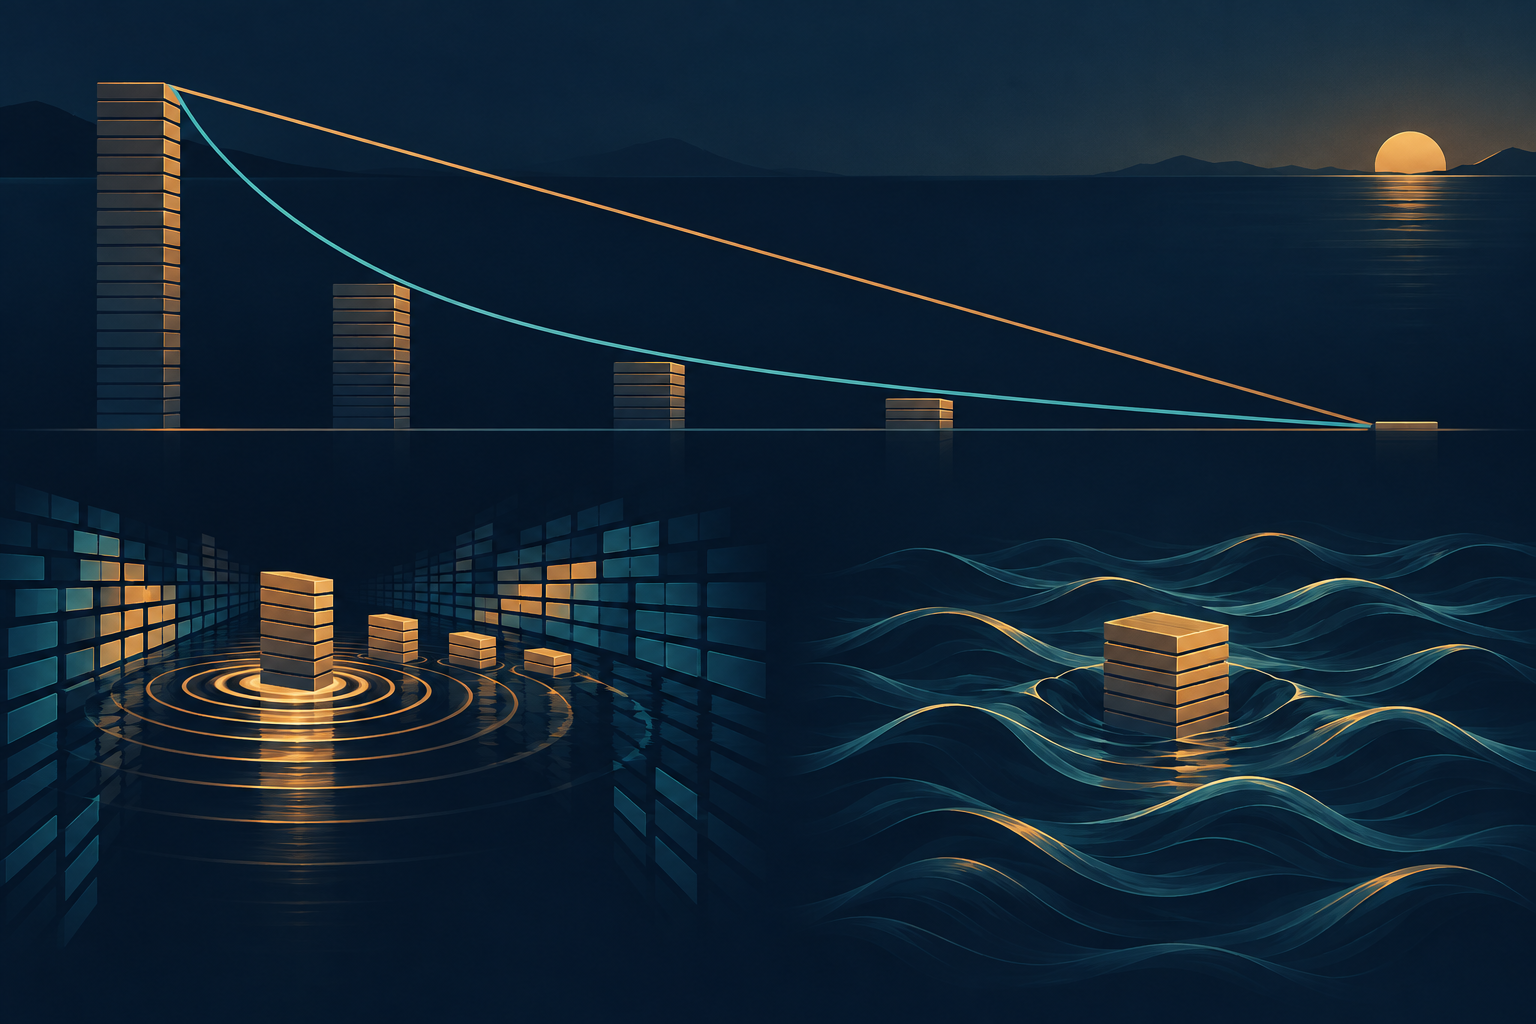
Cuando λ tiende a cero, el límite de la curva hiperbólica es la recta x(t) = X(1 − t/T): la cantidad pendiente se reduce a una tasa constante, como en un horario parecido a TWAP. Al aumentar λ, aumenta κT y la trayectoria adelanta las ventas. Así se mantiene menos inventario expuesto durante mucho tiempo, aunque el coste esperado del impacto temporal puede subir.
Cada valor de λ selecciona un equilibrio diferente entre coste medio y riesgo. Una trayectoria está en la frontera eficiente si no hay otra trayectoria admisible con el mismo riesgo y menor coste esperado. La frontera hace visible esa disyuntiva, pero no decide qué punto es adecuado para un inversor concreto. El artículo de Almgren y Chriss plantea escoger una estrategia mediante una función de utilidad o un criterio de riesgo definido.
Ilustración conceptual: la trayectoria curva ejecuta más cantidad al principio; abajo se sugieren el impacto temporal en el libro de órdenes y el riesgo de precio mientras queda inventario. Sin datos reales ni ejecuciones garantizadas
Un ejemplo completamente hipotético
Supón que se venden 1.000 acciones en 60 minutos y que los parámetros elegidos dan κT = 2. Son resultados redondeados del modelo, no datos de un mercado en tiempo real ni una estimación para un activo concreto. La tabla compara las acciones que quedan pendientes en ciertos momentos con un TWAP lineal:
Momento
Pendientes con Almgren–Chriss
Pendientes con TWAP
Inicio
1.000
1.000
15 minutos
unas 587
750
30 minutos
unas 324
500
45 minutos
unas 144
250
60 minutos
0
0
En este ejemplo, Almgren–Chriss vende más al principio: reduce antes la posición abierta, a cambio de un posible aumento del coste de impacto temporal. Las cifras no demuestran qué horario habría obtenido un precio mejor. Para evaluarlo harían falta cotizaciones reales, liquidez, ejecuciones y otros costes no incluidos aquí.
Supuestos y límites que conviene revisar
La solución cerrada supone un único activo, volatilidad constante, impacto temporal lineal y estable, una forma simplificada de impacto permanente y cantidad y fecha límite conocidas. La trayectoria es *open loop*: se calcula de antemano y no se adapta por sí sola al nuevo volumen, a las noticias, a las cotizaciones ni a las cantidades ya ejecutadas. El modelo básico no incluye una señal predictiva o alfa que anticipe si el precio subirá o bajará.
Trabajos posteriores estudian qué condiciones hacen compatibles los modelos de impacto con la dinámica de precios; el análisis de Gatheral sobre ausencia de arbitraje dinámico es un ejemplo (Gatheral). En el mercado real, el impacto puede ser no lineal, la liquidez y la volatilidad varían y el spread, las comisiones, la prioridad en cola y las reglas del centro de negociación afectan a las ejecuciones. Una trayectoria fija no recoge todas esas decisiones.
Antes de interpretar la salida de un algoritmo, comprueba el precio de referencia, la calibración del impacto, las comisiones y los límites de participación. λ no es una recomendación de una plataforma ni la trayectoria garantiza el precio o la ejecución completa de la orden. La guía de implementation shortfall explica cómo comparar una decisión con su ejecución; la guía de VWAP y TWAP distingue el benchmark del horario. Este artículo explica un modelo sujeto a supuestos; no es asesoramiento de inversión ni una instrucción para ejecutar una orden concreta.
Preguntas frecuentes
Q1¿Almgren–Chriss indica el mejor horario para cualquier orden grande?
No. Optimiza una función concreta bajo supuestos como volatilidad constante, impacto temporal lineal y fecha límite fija. Si cambian la liquidez, las señales o las restricciones, puede cambiar el problema y su solución.
Q2¿El impacto permanente nunca influye en el horario?
En algunas formulaciones lineales básicas, su coste esperado depende del tamaño total y no del horario. No es una conclusión aplicable a todos los modelos de impacto o mercados.
Q3¿Puedo usar la fórmula como recomendación para elegir un algoritmo de mi broker?
No. La fórmula no recoge por completo las comisiones, las colas de órdenes, las reglas de cada centro ni los cambios de liquidez. Sirve para estudiar una disyuntiva, no para recomendar una orden concreta.