Etiquetado de eventos para aprendizaje automático financiero9 min de lectura
Método de triple barrera: cómo etiquetar eventos financieros
Aprende cómo los umbrales de ganancia y pérdida ajustados por volatilidad, junto con un plazo máximo, convierten eventos de mercado en etiquetas de aprendizaje automático.
En esta guía¿Qué pregunta responde el método de triple barrera?
Resumen breve
El método de triple barrera asigna una etiqueta al recorrido del precio después del inicio de un evento: importa si se alcanza primero un umbral de ganancia, uno de pérdida o un límite de tiempo. En este artículo, si vence el plazo sin tocar ningún umbral horizontal, la etiqueta es 0 aunque el rendimiento final sea positivo o negativo. La volatilidad objetivo debe conocerse al inicio del evento; los precios posteriores forman y, no las variables X.
¿Qué pregunta responde el método de triple barrera?
En el aprendizaje automático financiero, cada fila de variables necesita un resultado que el modelo pueda aprender a predecir. Etiquetar todas las observaciones con el rendimiento después de un número fijo de días no siempre representa lo que interesa: ¿el precio se movió lo suficiente en alguna dirección?, ¿cuánto tardó?, ¿se alcanzó una pérdida antes de llegar al objetivo de ganancia? El método de triple barrera define cada evento mediante dos niveles de precio horizontales y un límite de tiempo.
El evento comienza en un precio de referencia P₀. Un filtro de eventos como CUSUM puede seleccionar los momentos iniciales cuando un movimiento supera cierto umbral. El filtro indica cuándo empezar a medir, pero no determina la etiqueta de resultado. Después se establecen las barreras y se sigue el precio hasta que toca una o vence el plazo. El capítulo 3 de Advances in Financial Machine Learning explica este método de etiquetado. La documentación de etiquetado de mlfinpy describe el método de triple barrera y el metaetiquetado.
Calcula las barreras horizontales al inicio del evento
Estima la volatilidad objetivo del evento, σᵢ, con la información disponible hasta el momento de inicio. Después elige el múltiplo de toma de ganancias mPT y el múltiplo de stop loss mSL. Si σᵢ se expresa como rendimiento simple y el lado es largo, los niveles son:
Barrera superior: P₀ × (1 + mPT × σᵢ)
Barrera inferior: P₀ × (1 − mSL × σᵢ)
Así, la distancia depende del riesgo estimado para cada evento en vez de imponer el mismo cambio de precio a todos. Con una volatilidad inicial más alta, las barreras quedan más lejos; con una más baja, quedan más cerca. Fija σᵢ al inicio: recalcularla a partir del recorrido posterior permitiría que la información futura que crea la etiqueta también alterara el objetivo. Si el análisis usa rendimientos logarítmicos, adapta la fórmula y conserva la misma convención en todo el conjunto.
La tercera barrera es vertical: un momento final fijado de antemano que establece el máximo tiempo de tenencia. Si antes de ese momento no se toca ninguna barrera horizontal, el evento vence por tiempo. Cambiar la duración máxima cambia la pregunta que responde el objetivo, por lo que debe corresponder al horizonte de investigación y no elegirse después de ver los resultados.
Ejemplo sintético: identifica la primera barrera alcanzada
Supón que P₀ = 100 dólares y que σᵢ es 2 % al comenzar el evento. Con mPT = 2 y mSL = 1,5, la barrera superior queda en 100 × (1 + 2 × 0,02) = 104 dólares. La inferior queda en 100 × (1 − 1,5 × 0,02) = 97 dólares. La barrera vertical vence al final de la tercera barra futura.
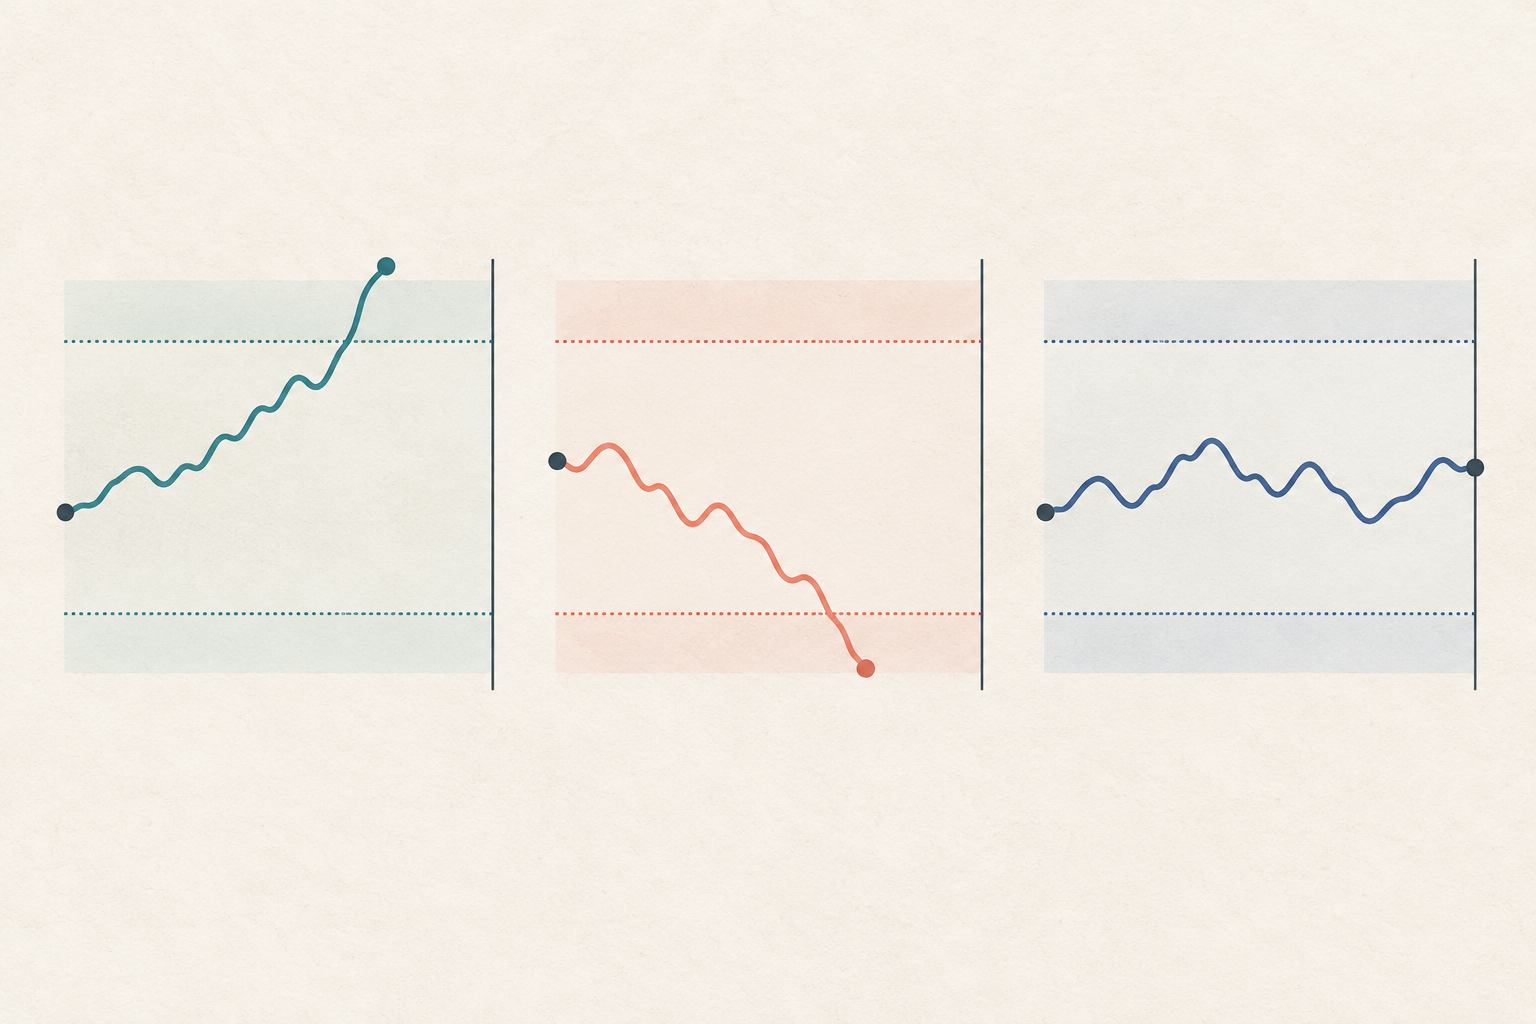
En la trayectoria 100 → 104.50, el precio supera el nivel superior en la primera barra futura, así que la etiqueta es +1. En 100 → 96.50, cae por debajo de 97 en la primera barra futura y la etiqueta es −1. En 100 → 101 → 102 → 101.50 no se toca ninguna barrera horizontal hasta el final de la tercera barra futura, cuando vence el plazo. Según la convención de este artículo, la etiqueta es 0 aunque el rendimiento final de 100 a 101.50 sea positivo: +1,5 %.
En estos ejemplos se conoce el orden de los precios. En datos reales agregados, el orden puede no estar disponible, sobre todo cuando el máximo y el mínimo de una misma barra OHLC cruzan ambos niveles.
Deja explícita la convención para el vencimiento
Si la barrera vertical se alcanza primero, hay más de una convención posible. Aquí se usa una regla concreta: si antes del límite no se toca el nivel de ganancia ni el de pérdida, la etiqueta es 0, sin importar si el precio final queda por encima o por debajo del inicial. La documentación de mlfinpy describe la barrera vertical como un límite de tiempo máximo; en la implementación de labeling.py, la barrera superior corresponde a 1, la inferior a −1 y la vertical a 0.
Otras implementaciones pueden usar el signo del rendimiento al vencer el plazo: +1 si el precio termina más alto, −1 si termina más bajo y, quizá, 0 si no cambió. Eso responde a una pregunta distinta: clasifica la dirección del rendimiento terminal, no solo la ausencia de un toque horizontal. Antes de comparar dos bibliotecas o conjuntos de datos, comprueba qué convención aplican y anótala en la definición del objetivo.
Esquema conceptual del primer toque de un límite superior, inferior o temporal; las trayectorias son ilustrativas, no datos de mercado
Distingue las etiquetas direccionales del metaetiquetado
Una etiqueta direccional primaria puede ser +1 al tocar la barrera de ganancia, −1 al tocar la de pérdida y 0 al vencer el plazo con la regla descrita aquí. Un modelo primario puede elegir de antemano el lado largo o corto; después, un modelo secundario aprende si conviene aceptar esa señal o pasarla. Este esquema se conoce como metaetiquetado. Su etiqueta binaria 1 suele significar aceptar y 0 rechazar; no equivale a las tres clases direccionales.
Cuando el modelo primario ya eligió el lado, el resultado debe evaluarse desde esa posición. No pidas al modelo secundario que prediga una dirección nueva si solo debe decidir si toma la señal existente. Define también si la aceptación se basa en el resultado bruto o en el resultado neto después de costos.
Mantén los resultados futuros fuera de las variables X
Al inicio del evento, σᵢ, los múltiplos y las variables X deben ser conocidos o calcularse solo con información disponible hasta ese instante. Los precios posteriores determinan qué barrera se tocó primero y forman y. Si incluyes en X un rendimiento futuro, la hora de resolución o cualquier dato que aún no se conocía, el modelo recibe parte de la respuesta por adelantado.
Los eventos cercanos en el tiempo pueden superponerse y compartir parte de su recorrido futuro. Una división aleatoria de filas no elimina esa dependencia. Compara los intervalos reales de resultado y aplica purging para retirar del entrenamiento las observaciones cuyos intervalos se solapan con los del test. Si hace falta, define además un período de embargo con una justificación propia. Consulta la guía de validación cruzada purgada y embargo en series financieras para tratar el solapamiento de etiquetas.
Define cómo lees los precios y cómo cuentas los costos
En una misma barra OHLC, el máximo puede rebasar la barrera de ganancia y el mínimo la de pérdida. Los datos agregados no indican cuál se tocó primero. Usa datos de mayor resolución si están disponibles; de lo contrario, establece de antemano una regla coherente y conservadora para estos casos ambiguos. Una regla basada solo en cierres también puede pasar por alto cruces intrabar que se revirtieron antes del cierre.
Si la etiqueta pretende representar un resultado negociable, incluye comisiones, diferencial entre compra y venta, deslizamiento, impacto de mercado y, cuando corresponda, financiación o costo de préstamo. Usar rendimientos netos puede cambiar si el metaetiquetado acepta una señal. El método de triple barrera crea objetivos de entrenamiento; por sí solo no es una estrategia de inversión ni demuestra rentabilidad.
Preguntas frecuentes
Q1¿CUSUM también asigna la etiqueta del evento?
No. CUSUM puede filtrar los momentos de inicio cuando un movimiento supera un umbral. Después se evalúan las tres barreras para determinar la etiqueta del resultado.
Q2¿La etiqueta al tocar la barrera vertical siempre es 0?
No. Este artículo usa 0 y esa convención aparece en los ejemplos de mlfinpy enlazados. Otras implementaciones pueden asignar el signo del rendimiento al vencimiento, así que conviene revisar la definición antes de comparar datos.
Q3¿Una etiqueta +1 implica que hubo ganancias después de costos?
No necesariamente. Indica que, según la regla de precios establecida, se alcanzó primero la barrera superior. Las comisiones, el spread, el deslizamiento, la financiación y la ejecución pueden cambiar el resultado neto.