Dos señales de momentum usan los rendimientos pasados de formas distintas13 min de lectura
Momentum de series temporales y transversal: cómo se diferencian las señales
Compara una señal de tendencia basada en el rendimiento pasado del propio activo con una estrategia que ordena activos frente a sus pares, con un ejemplo y límites claros para la evidencia histórica
En esta guíaLas dos reglas plantean preguntas distintas sobre los rendimientos pasados
Resumen breve
El momentum de series temporales compara el rendimiento pasado de un activo consigo mismo, usando cero u otro umbral fijado de antemano: con una regla simple basada en el signo, un momentum positivo apunta a una posición larga y uno negativo a una corta. El momentum transversal ordena los activos entre sí y toma posiciones en ganadores y perdedores relativos. Si todos los rendimientos del periodo de observación son negativos, la primera regla puede venderlos todos, mientras que la segunda aún puede comprar los que menos cayeron. Ninguna regla garantiza una estrategia rentable
Las dos reglas plantean preguntas distintas sobre los rendimientos pasados
El momentum es una familia de reglas de señal, no un sistema de trading único y fijo. El momentum de series temporales pregunta si el rendimiento de un activo durante un periodo de observación definido fue positivo o negativo. El momentum transversal pregunta qué activos rindieron mejor o peor que el resto de un universo elegido durante un periodo comparable
La diferencia puede cambiar las posiciones incluso cuando ambas reglas usan el mismo historial de rendimientos. Una señal de series temporales toma como referencia la dirección propia del activo. Una señal transversal toma como referencia el orden relativo de sus pares; por eso un activo puede ser un «ganador» aunque su rendimiento haya sido negativo
Estas etiquetas no especifican el periodo de observación, el periodo de tenencia, el universo de activos, el método de ponderación ni los costos de trading. Son decisiones de diseño de la estrategia y deben indicarse antes de interpretar los resultados
El momentum de series temporales sigue la dirección propia del activo
Sea Rᵢ,t−L:t el rendimiento elegido para el activo i durante un periodo de observación que termina en el momento de decisión t. Una regla direccional simple es sᵢ,t = sign(Rᵢ,t−L:t): un valor positivo indica posición larga, uno negativo posición corta y un cero puede significar que no se toma posición. Algunas implementaciones usan rendimientos excedentes, umbrales o ponderaciones ajustadas por volatilidad; son decisiones adicionales de diseño, no la definición de esta comparación
Como la señal se calcula activo por activo, todas pueden apuntar en la misma dirección. Si todos los instrumentos tienen un rendimiento negativo durante el periodo de observación, una regla de series temporales basada en el signo puede vender en corto el conjunto entero. Si todos los rendimientos son positivos, puede comprarlos a todos. Por tanto, la cartera puede tener una exposición neta considerable a un movimiento amplio del mercado
Especifica cómo se miden los rendimientos y cómo se alinean con la información disponible al decidir. Los estudios de futuros pueden usar rendimientos excedentes, mientras que una estrategia de acciones puede usar otra serie. No trates como negociable un rendimiento de cierre a cierre si la señal solo se conoció después de ese cierre
El momentum transversal ordena los activos frente a sus pares
En cada fecha de rebalanceo, el momentum transversal ordena los activos elegibles según una medida definida de rendimiento pasado. Una forma larga-corta común compra activos cerca de la parte superior de la clasificación y vende en corto los de la parte inferior. La dirección de la cartera es relativa: puede tener posiciones largas y cortas aunque todos los activos hayan subido o todos hayan bajado
La estrategia necesita un universo y una regla de ordenación definidos. Indica cuántos activos entran en cada lado, cómo se resuelven los empates, si se neutralizan las exposiciones a sectores o al mercado y qué ocurre con activos sin rendimientos disponibles. «Ganador» significa que rindió mejor que los pares seleccionados según esa regla; no implica que el rendimiento absoluto fuera positivo
El orden relativo también depende de quién integra el grupo de comparación. Si A rinde −1% y la mayoría de los demás activos −8%, puede quedar arriba; si los demás rinden +5%, puede quedar abajo. Reconstruye el universo que realmente podía negociarse en cada fecha histórica, decide cómo incluir activos excluidos de cotización y cómo tratar datos publicados con retraso. Usar retroactivamente solo activos que todavía existen puede sesgar la clasificación
Las carteras transversales suelen buscar exposiciones largas y cortas equilibradas, pero ordenar por sí solo no hace que una cartera sea neutral al mercado ni al riesgo. Las ponderaciones, la volatilidad, las correlaciones, las restricciones, la disponibilidad para vender en corto y la ejecución determinan las exposiciones reales
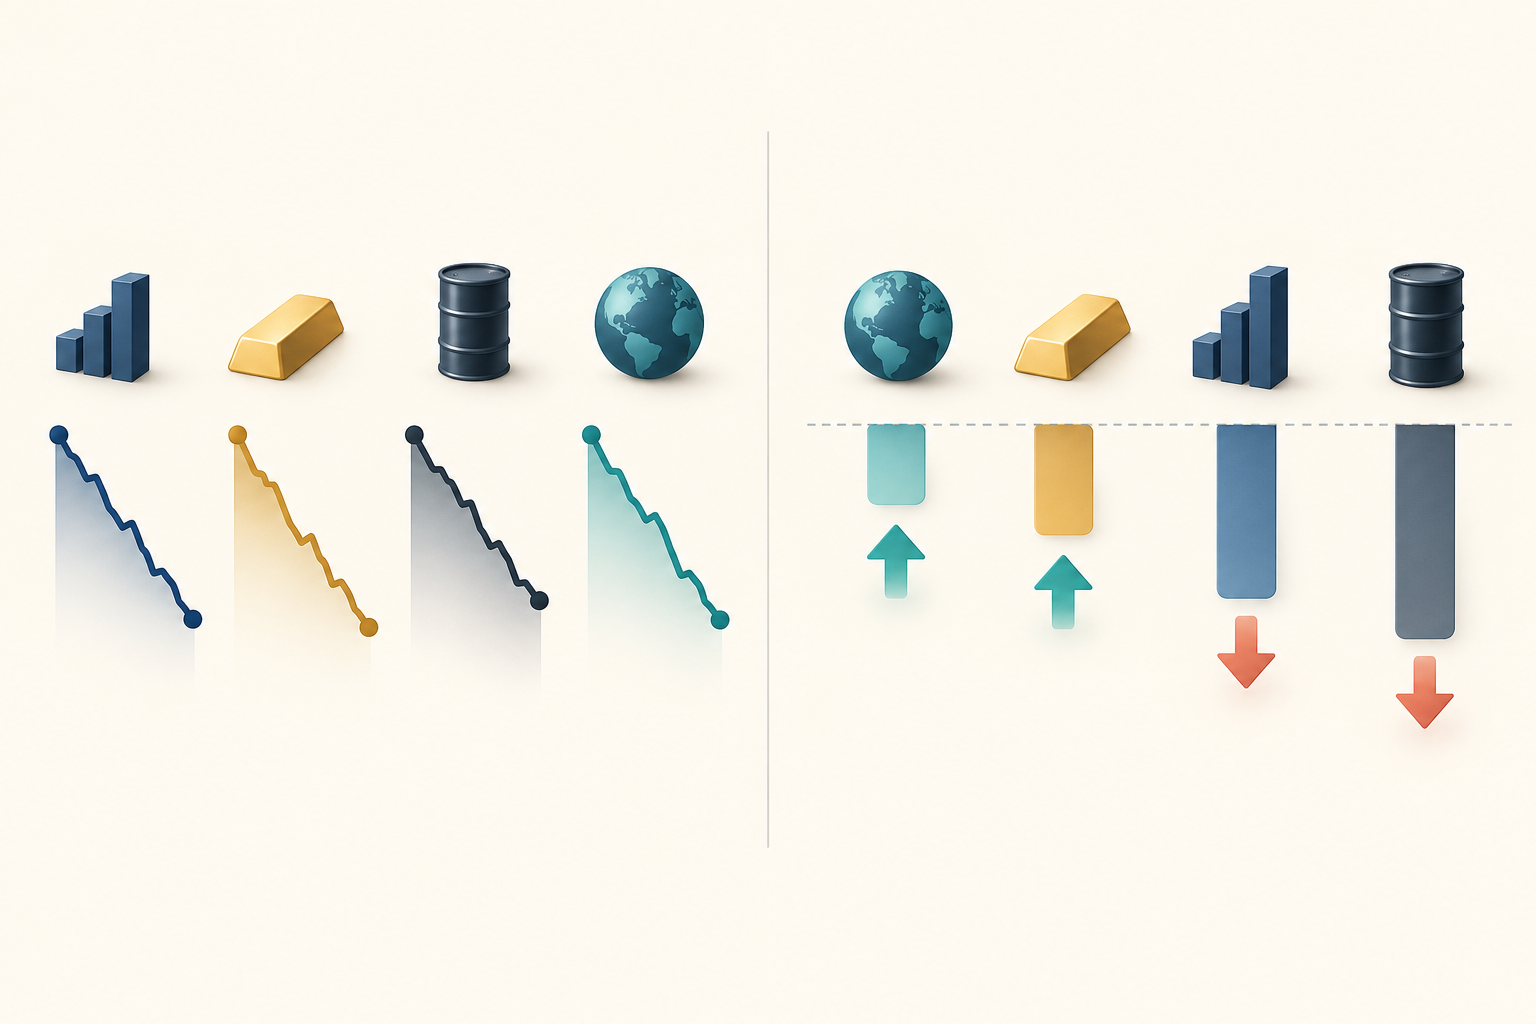
Esquema conceptual para comparar momentum de series temporales y transversal; no contiene datos reales ni rendimientos exactos.
Un ejemplo con cuatro activos muestra dónde discrepan las reglas
Todos los valores siguientes son hipotéticos. Supongamos que cuatro activos tuvieron estos rendimientos en los tres meses anteriores: A −1%, B −3%, C −5% y D −8%. Una regla de series temporales basada en el signo apunta a una posición corta en los cuatro, porque el rendimiento retrospectivo de cada activo es negativo
Una regla transversal todavía puede clasificar A y B como los dos ganadores relativos y C y D como los dos perdedores relativos. Si compra los dos primeros y vende en corto los dos últimos, toma posiciones largas en A y B y cortas en C y D. A es el activo con mejor desempeño relativo pese a haber perdido un 1%; su rango no convierte el rendimiento absoluto negativo en positivo
Supongamos ahora que los rendimientos hipotéticos del mes siguiente son A +1%, B +1%, C +5% y D +8%. Mantén un peso absoluto del 25% en cada posición desde el comienzo del mes. La cartera de series temporales vende en corto todos los activos, por lo que su rendimiento antes de costos es −0.25(1% + 1% + 5% + 8%) = −3.75%. La cartera transversal está larga en A y B y corta en C y D, así que su rendimiento es 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
Este cálculo aritmético de un periodo ilustra que las posiciones y la exposición al mercado son distintas, no que un método sea mejor. Ambos ejemplos tienen una exposición bruta del 100%, pero la cartera de series temporales, corta en todos los activos, tiene una exposición neta del −100%, mientras que la cartera larga-corta tiene exposición neta cero. Los valores son inventados, el riesgo no está igualado y se excluyen comisiones, financiación, préstamo de valores, roll, diferencial, deslizamiento y rebalanceo
Una señal no determina las ponderaciones de la cartera
Una señal no es una posición. En una construcción sencilla de series temporales, el peso es proporcional a la dirección de la señal dividida por la volatilidad estimada; en una construcción transversal, se centran los rangos de los activos restando la media transversal. Después, ambas necesitan una regla de normalización, límites de riesgo y las restricciones de neutralidad necesarias. Son ejemplos, no fórmulas universales
La exposición bruta es la suma de los valores absolutos de los pesos; la exposición neta es la suma de los pesos con signo. Igualar la exposición bruta, como en el ejemplo, no iguala la volatilidad, las exposiciones a factores, la liquidez ni el riesgo extremo. Indica cómo se convierte la señal en posiciones e informa por separado de las exposiciones resultantes
El periodo de observación y el de tenencia son decisiones separadas
El periodo de observación determina qué rendimientos pasados entran en la señal; el de tenencia determina cuánto tiempo se mantienen las posiciones; y el calendario de rebalanceo determina cuándo se actualizan la señal y los pesos. Estos periodos pueden diferir. Especifica también si usas variaciones simples del precio o rendimientos totales compuestos, si incluyes distribuciones y, para futuros, cómo incorporas los rendimientos excedentes o los efectos del rollover. Algunos diseños de momentum en acciones omiten el mes más reciente para reducir la influencia de las reversiones a corto plazo, pero no hay una única configuración universal para todos los mercados y preguntas
Decir «rendimiento de los últimos doce meses» no basta para definir el cálculo. Puede referirse a la variación del precio entre cierres mensuales o al rendimiento total con distribuciones; en futuros, el resultado también depende de cómo se traten el rendimiento del colateral y los cambios de contrato. Separa el periodo cuyo signo determina la señal del periodo en que mides el rendimiento de la estrategia para que se pueda reproducir la señal
Los resultados publicados ilustran diseños concretos; no recomiendan parámetros. Moskowitz, Ooi y Pedersen documentan capacidad predictiva de los rendimientos propios de cada instrumento en 58 instrumentos líquidos, incluidos contratos de futuros y contratos a plazo sobre divisas, con persistencia aproximada de uno a 12 meses y una reversión parcial en horizontes mayores («Time Series Momentum», 2012). Jegadeesh y Titman estudian la compra de acciones ganadoras en el pasado y la venta en corto de las perdedoras; informan rendimientos positivos para las estrategias probadas con periodos de tenencia de tres a 12 meses («Returns to Buying Winners and Selling Losers», 1993). Ningún estudio establece una configuración óptima para todos los activos, periodos o inversores
Los rendimientos de futuros, los universos de acciones, las monedas y los periodos de tenencia de esos estudios son distintos. No leas sus cifras como una comparación directa de la misma estrategia bajo las mismas condiciones. Al citar un resultado, indica el universo, el periodo y la construcción de cartera del estudio; no lo conviertas en un periodo de observación óptimo para operar hoy
La frecuencia también afecta el número de observaciones independientes. Si una estrategia rebalancea cada semana y predice el rendimiento de 20 sesiones bursátiles, los objetivos semanales consecutivos comparten unos 15 rendimientos diarios. Por tanto, 52 observaciones semanales no son 52 experimentos independientes. Separar las decisiones por 20 sesiones elimina el solapamiento de esos rendimientos objetivo, pero deja menos observaciones, y los choques comunes o la repetición de activos aún pueden generar dependencia. Tenlo en cuenta al calcular errores estándar y separar periodos de validación
El tamaño de las posiciones es otra capa. Las ponderaciones iguales, el ajuste por volatilidad, los límites de riesgo y las restricciones de cartera pueden convertir la misma señal en posiciones distintas. Informa por separado si el resultado se debe a la dirección de la señal, a la construcción de los pesos o a ambas
Los resultados del momentum dependen de la muestra y de la implementación
Los patrones de rendimientos pasados son hallazgos empíricos, no una garantía de que una regla vaya a persistir. La estructura del mercado, los cambios en el universo, la definición de rendimiento, los rollovers de futuros, los datos faltantes, el sesgo por anticipación y la elección de periodos de observación y tenencia afectan un backtest. Probar repetidamente variantes y publicar solo la más favorable también crea un problema de selección
El momentum transversal en acciones puede sufrir pérdidas bruscas cuando las antiguas perdedoras se recuperan con fuerza. Daniel y Moskowitz analizan caídas severas de carteras de momentum y las relacionan con episodios de pánico tras descensos del mercado, volatilidad alta y rebotes posteriores («Momentum Crashes», 2016). Esta evidencia corresponde a las carteras y muestras que estudian; no debe generalizarse como si toda estrategia de series temporales tuviera el mismo patrón de caídas
¿Por qué pueden producirse esas pérdidas? Una cartera de momentum en acciones con posiciones largas y cortas puede vender en corto a antiguas perdedoras. Si el mercado rebota bruscamente después de una caída prolongada, esas acciones pueden recuperarse con fuerza y las pérdidas en corto pueden crecer rápidamente. Es una trayectoria de riesgo observada en determinadas muestras históricas, no un patrón que se repita en todas las acciones o periodos
Los costos de trading también pueden cambiar los resultados. Un backtest debe tener en cuenta la rotación, el diferencial, el impacto de mercado, el préstamo o la financiación de posiciones cortas, las hipótesis de rollover de futuros, la capacidad de las posiciones y el momento en que realmente podría enviarse una orden. Un rendimiento bruto positivo no equivale a un resultado neto invertible
Informa suficientes detalles para reproducir la comparación
Un informe útil especifica el universo y su composición histórica, la serie de rendimientos, los periodos de observación y tenencia, el calendario de rebalanceo, los umbrales de señal, las reglas de selección para posiciones largas y cortas, el tratamiento de empates y datos faltantes, las ponderaciones, los controles de riesgo y las hipótesis de costos de transacción. También indica si el rendimiento es bruto o neto y cómo se separaron los periodos de validación de la selección de señales
Lleva un registro de cada combinación probada de periodo de observación, exclusión del mes más reciente, universo, corte de rangos, regla de ajuste por riesgo e hipótesis de costos. Si eliges el mejor resultado después de probar muchas combinaciones, su rendimiento está condicionado por esa selección dentro de la muestra. Usa un periodo realmente intacto o un diseño walk-forward y considera la dependencia cuando se solapan los periodos de rendimiento.
Mantén separadas las preguntas: el momentum define cómo formar una señal a partir de rendimientos pasados; el Information Coefficient mide hasta qué punto una señal se asocia con rendimientos transversales posteriores. Consulta la guía de IC y Rank IC. Si los periodos de pronóstico se solapan, la guía de validación cruzada purgada explica una manera de evitar que las etiquetas se filtren entre divisiones de validación. Anualizar rendimientos con dependencia serial también requiere cuidado; consulta la guía sobre Sharpe y correlación serial
Ni un rendimiento histórico alto ni una etiqueta conocida de momentum demuestran resultados futuros. Compara las reglas con muestras equivalentes, indica las exposiciones que realmente mantienen y prueba fuera de muestra una estrategia completamente especificada después de costos realistas
Preguntas frecuentes
Q1¿El momentum de series temporales es lo mismo que el seguimiento de tendencia?
Los términos suelen solaparse. Una regla de momentum de series temporales usa el rendimiento pasado propio de un activo para determinar la dirección. «Seguimiento de tendencia» puede referirse a una familia más amplia de reglas con distintos filtros, umbrales y métodos para dimensionar posiciones
Q2¿El momentum transversal puede comprar activos con rendimientos negativos?
Sí. Un ganador relativo es un activo que queda por encima de sus pares según el universo y la medida de rendimiento elegidos. Si todos los activos cayeron, los que menos bajaron todavía pueden ocupar el lado largo de una cartera transversal
Q3¿El momentum garantiza un rendimiento positivo después de costos?
No. La evidencia histórica se limita a muestras y diseños de estrategia concretos. La rotación, los diferenciales, el impacto de mercado, el préstamo de valores, la financiación, los rollovers de futuros, la capacidad y las reversiones bruscas pueden reducir o revertir los resultados brutos