Posición de inversión internacional neta (NIIP): activos y pasivos externos
Aprende qué mide la NIIP, cómo la modifican las transacciones y las revaluaciones, y por qué un saldo negativo no anuncia por sí solo una crisis.
En esta guía¿Qué mide la NIIP?
Resumen breve
La posición de inversión internacional neta (NIIP) es la diferencia, en una fecha concreta, entre los activos financieros frente al exterior que poseen los residentes y los pasivos financieros frente a no residentes. Es una medida de stocks, no un flujo anual de pagos. Las transacciones, los tipos de cambio, los precios y otros cambios de volumen pueden modificarla; por eso un saldo negativo, por sí solo, no demuestra que haya una crisis ni equivale a la deuda pública.
¿Qué mide la NIIP?
La posición de inversión internacional registra los activos financieros que los residentes de una economía mantienen frente a no residentes y los derechos financieros que estos últimos tienen frente a residentes. La NIIP resta los pasivos externos de los activos externos. El resultado es una fotografía agregada de las relaciones financieras entre una economía y el resto del mundo en una fecha determinada. Las estadísticas del FMI presentan estas posiciones por instrumentos y categorías según este marco ({source:imfIipDataset}).
El criterio estadístico es la residencia económica, no la nacionalidad. Una filial de propiedad extranjera puede considerarse residente del país donde desarrolla su actividad económica; una persona con pasaporte local puede ser residente de otro país a efectos estadísticos. Para comparar economías, comprueba quién se considera residente y qué instituciones cubre la serie.
Si los activos externos superan los pasivos frente a no residentes, la NIIP es positiva; si los pasivos son mayores, es negativa. El signo no revela por sí mismo cuánto puede refinanciar un sector, qué moneda debe pagar ni si los activos son líquidos. Para valorar exposición, hay que mirar también los dos lados brutos del balance y su composición.
¿Cómo se calcula la posición?
La fórmula básica es: NIIP = activos financieros externos − pasivos financieros externos. Ambos lados se miden en bruto. Entre los activos pueden figurar acciones, bonos, préstamos u otras participaciones que residentes mantienen en el exterior; entre los pasivos, las obligaciones y participaciones en residentes que poseen no residentes. Las estadísticas suelen separar categorías funcionales como inversión directa, inversión de cartera, derivados financieros, otra inversión y activos de reserva ({source:imfBpm6IipChapter}).
El saldo neto puede ocultar balances brutos muy distintos. Una economía con 900.000 millones en activos externos y 850.000 millones en pasivos tiene una NIIP de +50.000 millones, igual que otra con 150.000 millones de activos y 100.000 millones de pasivos. Sin embargo, sus redes de financiación y las pérdidas potenciales ante una tensión financiera podrían ser diferentes. Un saldo parecido no convierte las exposiciones en equivalentes.
Las posiciones se valoran conforme a las reglas estadísticas de cada instrumento. Los precios de mercado de acciones y bonos negociables pueden cambiar el valor registrado aunque nadie realice una nueva operación transfronteriza. El tipo de cambio también altera el valor, expresado en la moneda de presentación, de las posiciones denominadas en divisas. Para algunas participaciones no cotizadas se necesitan métodos de valoración distintos. La metodología y el encabezado de una tabla forman parte de la interpretación, no son detalles secundarios ({source:beaIipAdditional}).
¿Cómo se reconcilian dos fechas de medición?
La NIIP es un stock observado en una fecha. Su cambio entre dos fechas puede desglosarse como posición inicial más transacciones financieras netas, variaciones del tipo de cambio, otros cambios de precios y otros cambios de volumen. En forma resumida: NIIP final = NIIP inicial + transacciones + revaluación cambiaria + otras revaluaciones de precios + otros cambios de volumen. La presentación y los signos exactos pueden variar según las tablas publicadas.
Una transacción altera la posición cuando, por ejemplo, residentes compran activos externos o no residentes adquieren derechos sobre prestatarios locales. Una revaluación modifica el valor de posiciones que ya existían. Si cae frente a la moneda de presentación el tipo de cambio de la divisa en que se mantienen activos externos, el valor convertido puede bajar. El efecto total sobre la NIIP depende de las monedas de activos y pasivos; una depreciación no mejora o empeora automáticamente la posición.
Los otros cambios de volumen tampoco son transacciones ni movimientos de precios. Pueden incluir reclasificaciones, cancelaciones o castigos, cambios en la residencia económica y nueva información de cobertura estadística. El marco BPM6 conecta stocks, transacciones, revaluaciones y otros cambios de volumen para que la variación del balance no se atribuya únicamente a préstamos o flujos de inversión ({source:imfIipFlowStockGuidance}).
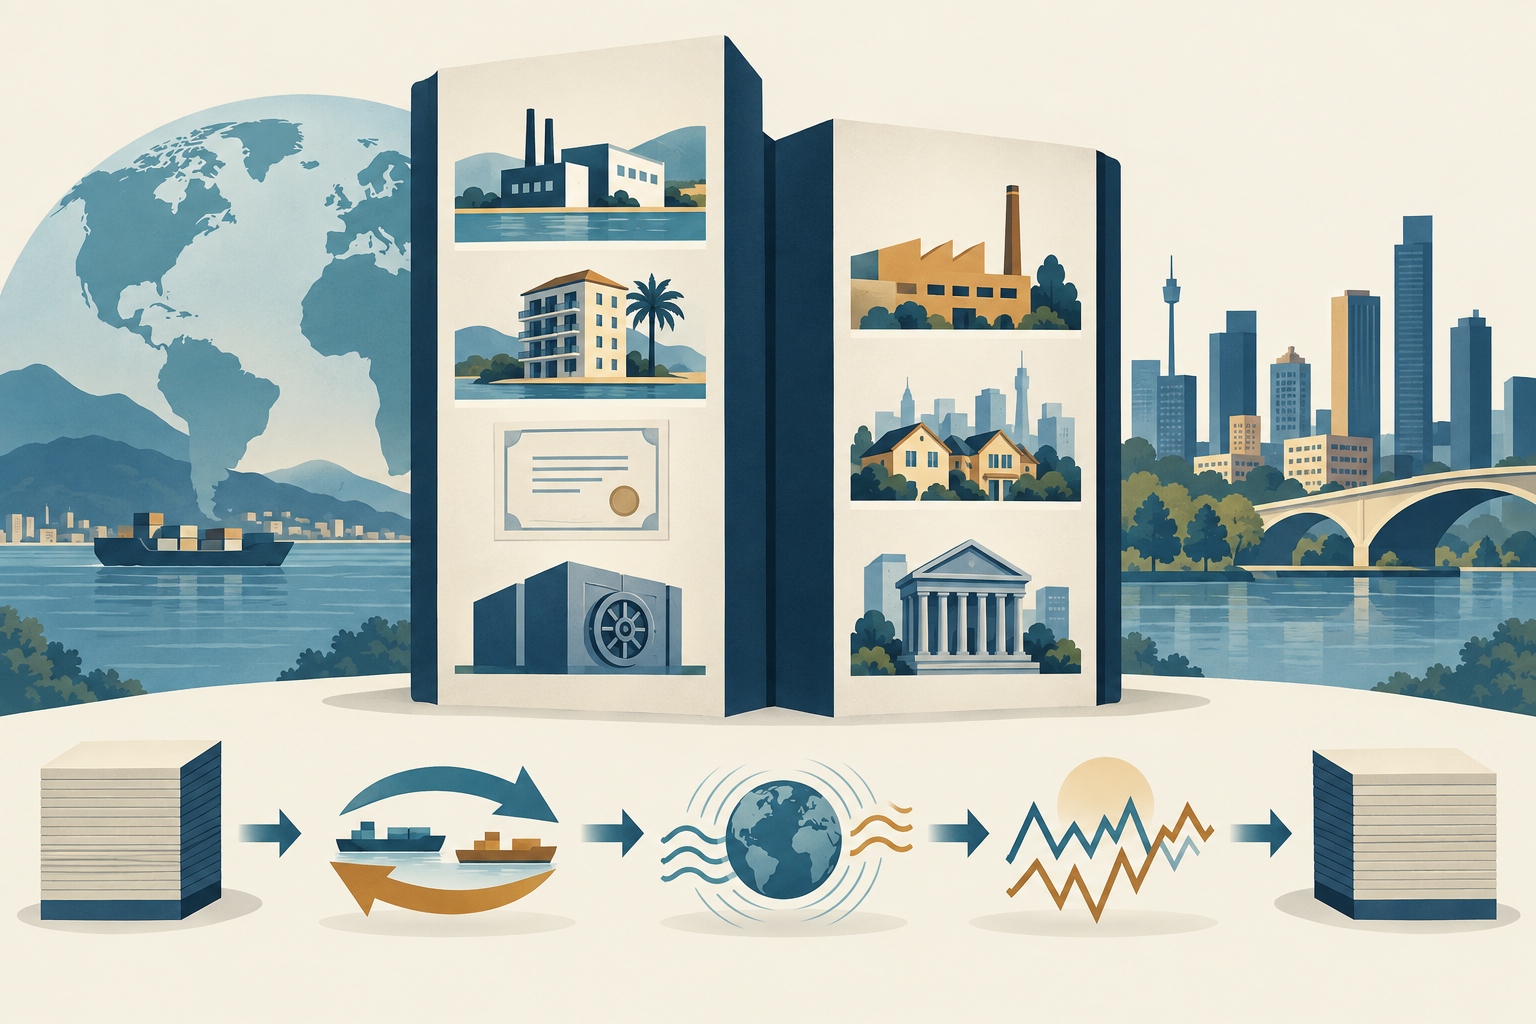
Esquema conceptual de cómo activos, pasivos, transacciones y revalorizaciones pueden cambiar la posición neta entre dos fechas; no contiene cifras ni datos reales.
¿Qué enseña un ejemplo numérico hipotético?
Supón que una economía empieza el año con una NIIP de 50.000 millones de dólares. Durante el año, sus residentes adquieren 12.000 millones más de activos externos de los que los no residentes adquieren en derechos financieros locales. En esta reconciliación simplificada, la transacción financiera neta añade 12.000 millones a la NIIP. Es un flujo durante el año; los 50.000 millones iniciales eran el stock de apertura.
Después, el valor de las divisas en que se mantienen las posiciones netas cae frente a la moneda de presentación. El efecto cambiario neto es −15.000 millones. Los cambios de precios restan otros 5.000 millones y otros cambios de volumen suman 1.000 millones. Entonces: 50 + 12 − 15 − 5 + 1 = 43.000 millones de dólares. La NIIP baja de 50.000 a 43.000 millones pese a que las transacciones financieras netas fueron positivas.
La lección es que la revaluación puede superar el efecto de las transacciones. Las cifras son inventadas para mostrar la contabilidad: no describen un país, una cotización actual ni una previsión. Al leer datos reales, revisa la base de valoración, los redondeos y si la fuente publica una partida separada para discrepancias estadísticas. La BEA explica cómo se organizan las posiciones y sus variaciones en las cuentas internacionales de Estados Unidos ({source:beaIipAdditional}).
Tampoco se debe identificar la cuenta corriente con el cambio de la NIIP. Las transacciones de las cuentas internacionales conectan los flujos con las posiciones, pero también intervienen el tipo de cambio, los precios, otros cambios de volumen y las convenciones de medición. Una cifra de cuenta corriente no permite por sí sola reconstruir el stock final.
¿En qué se diferencia la NIIP de la cuenta corriente y del comercio?
La NIIP es un stock en una fecha; la cuenta corriente suma flujos a lo largo de un período. Incluye bienes y servicios, ingresos primarios como intereses y dividendos, e ingresos secundarios o transferencias corrientes. La balanza comercial, según su definición, puede limitarse a bienes o cubrir bienes y servicios, y por tanto responde a una pregunta más acotada. Para explicar la variación de la NIIP hay que distinguir los flujos de la cuenta corriente, la cuenta de capital, la cuenta financiera y las revaluaciones.
En cuentas coherentes, el saldo de la cuenta corriente se relaciona con el préstamo neto o endeudamiento neto de una economía frente al resto del mundo. Esa conexión contable no implica que el saldo publicado de cuenta corriente determine exactamente y por sí solo cuánto cambia la NIIP. Las transacciones financieras, las discrepancias estadísticas, las revaluaciones y los cambios de volumen también afectan el stock. Consulta cuenta corriente y balanza comercial para ver por qué ambas medidas pueden diferir.
El déficit presupuestario del gobierno tampoco es el déficit de cuenta corriente. El ahorro nacional incluye ahorro privado y público; cambios en consumo, inversión, ingresos y comercio pueden compensarse de distintas maneras. No existe una regla de uno por uno que permita leer el saldo fiscal como el saldo externo. El artículo sobre déficit presupuestario y déficit de cuenta corriente separa esas cuentas.
¿Por qué importa observar activos y pasivos brutos?
Al restar activos y pasivos, la NIIP puede reducir dos exposiciones enormes a una cifra neta moderada. Una economía podría poseer grandes activos externos y, al mismo tiempo, deber importes similares a inversores extranjeros en bancos, empresas o bonos públicos. En una tensión financiera, esas partidas no siempre se compensan: pueden pertenecer a sectores distintos o vencer en fechas diferentes.
Identifica quién posee el activo y quién debe el pasivo: gobierno, banco central, bancos, empresas o hogares. Revisa si se trata de deuda o capital, los vencimientos, la liquidez y las monedas. Una inversión directa de largo plazo no tiene el mismo perfil que una obligación en moneda extranjera que vence pronto. También importa si una caída del precio afecta al activo o a la obligación, y a qué sector llega el efecto.
La NIIP no es lo mismo que la deuda externa bruta. La deuda es una clase de pasivo frente al exterior; las participaciones de capital y otras obligaciones no se clasifican todas como deuda. Tampoco es una medida de deuda pública: empresas y bancos pueden tener posiciones externas, y una parte de la deuda del gobierno puede estar en manos locales. Las tablas de la BEA separan posiciones y cambios según categorías funcionales; comprueba qué saldo bruto o neto presenta cada tabla ({source:beaIipTables}).
¿Una NIIP negativa significa que habrá una crisis?
No. Solo indica que los pasivos financieros frente a no residentes superan los activos financieros externos contabilizados. No revela si los pagos vencen pronto, si están denominados en moneda local, si el país puede refinanciarlos o si los deudores tienen ingresos suficientes. A la inversa, una NIIP positiva no descarta riesgos de liquidez ni grandes compromisos brutos.
Para evaluar vulnerabilidad hacen falta datos sobre vencimientos, monedas, reservas, base inversora, coste de financiación y calidad de los activos externos. El capital extranjero puede compartir pérdidas de una empresa; una deuda fija de corto plazo debe pagarse según su contrato aunque caigan los ingresos. Esa diferencia puede ser más importante para la resiliencia que el signo de la NIIP.
La cuenta corriente aporta contexto, no una sentencia. Un déficit puede financiar inversión productiva con pasivos de largo plazo; un superávit puede coexistir con riesgos de moneda o de liquidez en el balance bruto. Observa la trayectoria y la composición y evita aplicar un umbral universal de NIIP como alarma de crisis. Es una parte de la posición externa de una economía, no una medida completa de solvencia, liquidez o bienestar.
¿Cómo comparar datos NIIP y estándares estadísticos?
Empieza por la fecha de referencia, moneda de presentación y unidad; después confirma si el dato representa activos brutos, pasivos brutos o el saldo neto. Comprueba los sectores, instrumentos, base de valoración y empresas cubiertas. Alinea los períodos y las versiones de publicación: las revisiones pueden modificar datos históricos. Las tablas interactivas de IIP de la BEA separan posiciones y reconciliaciones; usa la descripción de la serie para saber qué representa el número ({source:beaIipTables}).
Los estándares también importan. BPM6 organiza la balanza de pagos y la posición de inversión internacional dentro de un marco coherente. BPM7, publicado en 2025, actualiza el estándar internacional y refuerza la presentación integrada de stocks y cambios, con una separación más clara entre variaciones cambiarias, otros cambios de precios y otros cambios de volumen ({source:imfBpm7Release}). La publicación del manual no significa que todos los países hayan actualizado sus series al mismo tiempo. Busca notas metodológicas, rupturas, tablas puente y el estándar declarado por la fuente.
El tipo de cambio real efectivo ayuda a estudiar competitividad de precios frente a socios comerciales; no es una medida de cómo se convierten los activos y pasivos externos. Para estos últimos importan las monedas de denominación y sus valores de mercado. El artículo sobre el tipo de cambio efectivo real (NEER y REER) aborda ese indicador distinto.
Una secuencia práctica es: fija la fecha y la definición; lee activos y pasivos por separado; descompón el cambio entre transacciones y revaluaciones; y luego comprueba sectores, monedas, instrumentos y vencimientos. Así, una cifra neta se convierte en una lectura más útil del balance externo sin tratarla como un pronóstico automático.
Preguntas frecuentes
Q1¿La NIIP es lo mismo que la deuda externa?
No. La NIIP netea todos los activos y pasivos financieros externos incluidos en la estadística. La deuda externa cubre obligaciones de deuda, pero no todas las participaciones de capital; además, la NIIP no es exclusivamente pública.
Q2¿Puede caer la NIIP aunque las transacciones netas sean positivas?
Sí. Las transacciones positivas pueden quedar más que compensadas por cambios cambiarios o de precios desfavorables y por otros ajustes de volumen.
Q3¿Un superávit de cuenta corriente aumenta la NIIP exactamente en esa cantidad?
No necesariamente. Las cuentas conectan flujos y posiciones, pero las revaluaciones, otros cambios de volumen y las diferencias estadísticas también afectan el saldo de cierre.