Por qué las ofertas hipotecarias divergen de los rendimientos del Tesoro11 min read
Por qué las tasas hipotecarias no siguen punto por punto al bono del Tesoro estadounidense a 10 años
Cómo influyen los Treasuries, los MBS, el prepago, los costos del prestamista y las condiciones del préstamo en las tasas de EE. UU.
En esta guía¿Qué indica el rendimiento del Tesoro a 10 años?
Resumen breve
El rendimiento del Tesoro estadounidense a 10 años es una referencia importante para el financiamiento a largo plazo, pero no es la tasa que un prestamista debe cobrar por una hipoteca a 30 años. La mayoría de las hipotecas fijas de EE. UU. reciben influencia de valores respaldados por hipotecas (MBS) de agencias, cuyos flujos de efectivo pueden cambiar cuando los prestatarios refinancian o se mudan. Entre la referencia del Tesoro y la oferta individual intervienen el precio de los MBS, los costos del prestamista y del servicio, las comisiones de garantía, la capacidad del mercado y las condiciones del préstamo. El diferencial puede ampliarse o reducirse: por eso ambas tasas suelen moverse juntas, pero no por la misma cantidad de puntos básicos.
¿Qué indica el rendimiento del Tesoro a 10 años?
El rendimiento a 10 años es el rendimiento de mercado de un título del gobierno estadounidense con pagos a largo plazo. Entre otros factores, refleja cómo los inversionistas valoran las tasas de corto plazo esperadas, la inflación y la compensación por mantener duración. Es una referencia general útil para las tasas de largo plazo porque su vencimiento se acerca más a la vida económica de muchas hipotecas fijas que las tasas de un día.
Sin embargo, esta referencia no determina directamente cada oferta hipotecaria. El prestamista no toma el rendimiento a 10 años, le suma un margen permanente y obtiene la tasa minorista. El prestatario puede refinanciar, vender o amortizar capital antes del vencimiento contractual a 30 años. Así, el flujo esperado de una hipoteca puede cambiar, mientras que el calendario de pagos de un bono del Tesoro es fijo. La duración, las opciones, la liquidez y la base de inversionistas tampoco son iguales.
Freddie Mac describe una relación histórica positiva entre el rendimiento del Tesoro a 10 años y la tasa fija promedio a 30 años, pero señala que no se mueven al unísono y que su diferencial varía. El rendimiento es un punto de referencia, no una fórmula hipotecaria ni una cotización para un hogar concreto.
¿Por qué comparar una hipoteca a 30 años con un rendimiento a 10 años?
“Treinta años” es el plazo máximo programado de pago, no el tiempo que cada prestatario conservará la hipoteca. La venta de la vivienda, el refinanciamiento, los pagos adicionales de capital y los incumplimientos modifican cuánto duran realmente los flujos del préstamo. Por eso, los compradores de valores hipotecarios también consideran ese calendario incierto, además del vencimiento contractual final.
El Tesoro a 10 años es una comparación práctica, pero no una coincidencia perfecta de duración. La duración efectiva de un MBS cambia con las tasas y con las hipótesis sobre el comportamiento del prestatario. Si las tasas bajan, el refinanciamiento puede devolver capital antes; si suben, puede ralentizarse y el capital permanecer invertido más tiempo. Este cambio de calendario ayuda a explicar por qué los rendimientos de los MBS pueden divergir de los del Tesoro. Consulte la guía sobre riesgos de prepago, extensión y convexidad de MBS para conocer la mecánica de los flujos.
Los analistas también comparan las tasas hipotecarias con el rendimiento de los MBS, con bonos del Tesoro de otros vencimientos o con tasas swap. Cada comparación responde a una pregunta algo distinta. Antes de calcular un diferencial, iguale fecha, instrumento, convención de rendimiento y etapa del mercado.
¿Qué papel tiene el mercado secundario de MBS?
Muchos préstamos hipotecarios conformes de EE. UU. se venden a Fannie Mae o Freddie Mac y pueden agruparse en MBS de agencia. Los inversionistas valoran esos títulos según los pagos de capital e intereses esperados, la garantía, los prepagos, la liquidez y la oferta y demanda. El mercado de MBS permite a los prestamistas transferir o cubrir exposición hipotecaria y conecta la originación de préstamos con los precios del mercado de capitales.
Un cambio en los rendimientos del Tesoro puede afectar el precio de los MBS porque los inversionistas comparan el rendimiento y los riesgos de las hipotecas con otros valores de renta fija. Pero los MBS incorporan opciones del prestatario: el propietario puede pagar anticipadamente, en especial cuando refinanciar resulta atractivo. Los inversionistas quizá exijan más rendimiento si el momento de los flujos es incierto o el riesgo de prepago es difícil de cubrir. También influyen la emisión de MBS, la demanda de inversionistas, la capacidad para asumir riesgo y la liquidez.
La investigación de la Reserva Federal de Nueva York encuentra que los diferenciales de rendimiento de MBS varían entre títulos y a lo largo del tiempo. El riesgo de prepago es un factor, junto con otros que se mueven con la oferta de MBS y el riesgo de crédito en los mercados de renta fija. Un diferencial MBS-Tesoro más amplio no identifica por sí solo una causa. Tampoco representa necesariamente la compensación pura por un solo riesgo: los flujos y las convenciones de mercado de los títulos comparados son distintos.
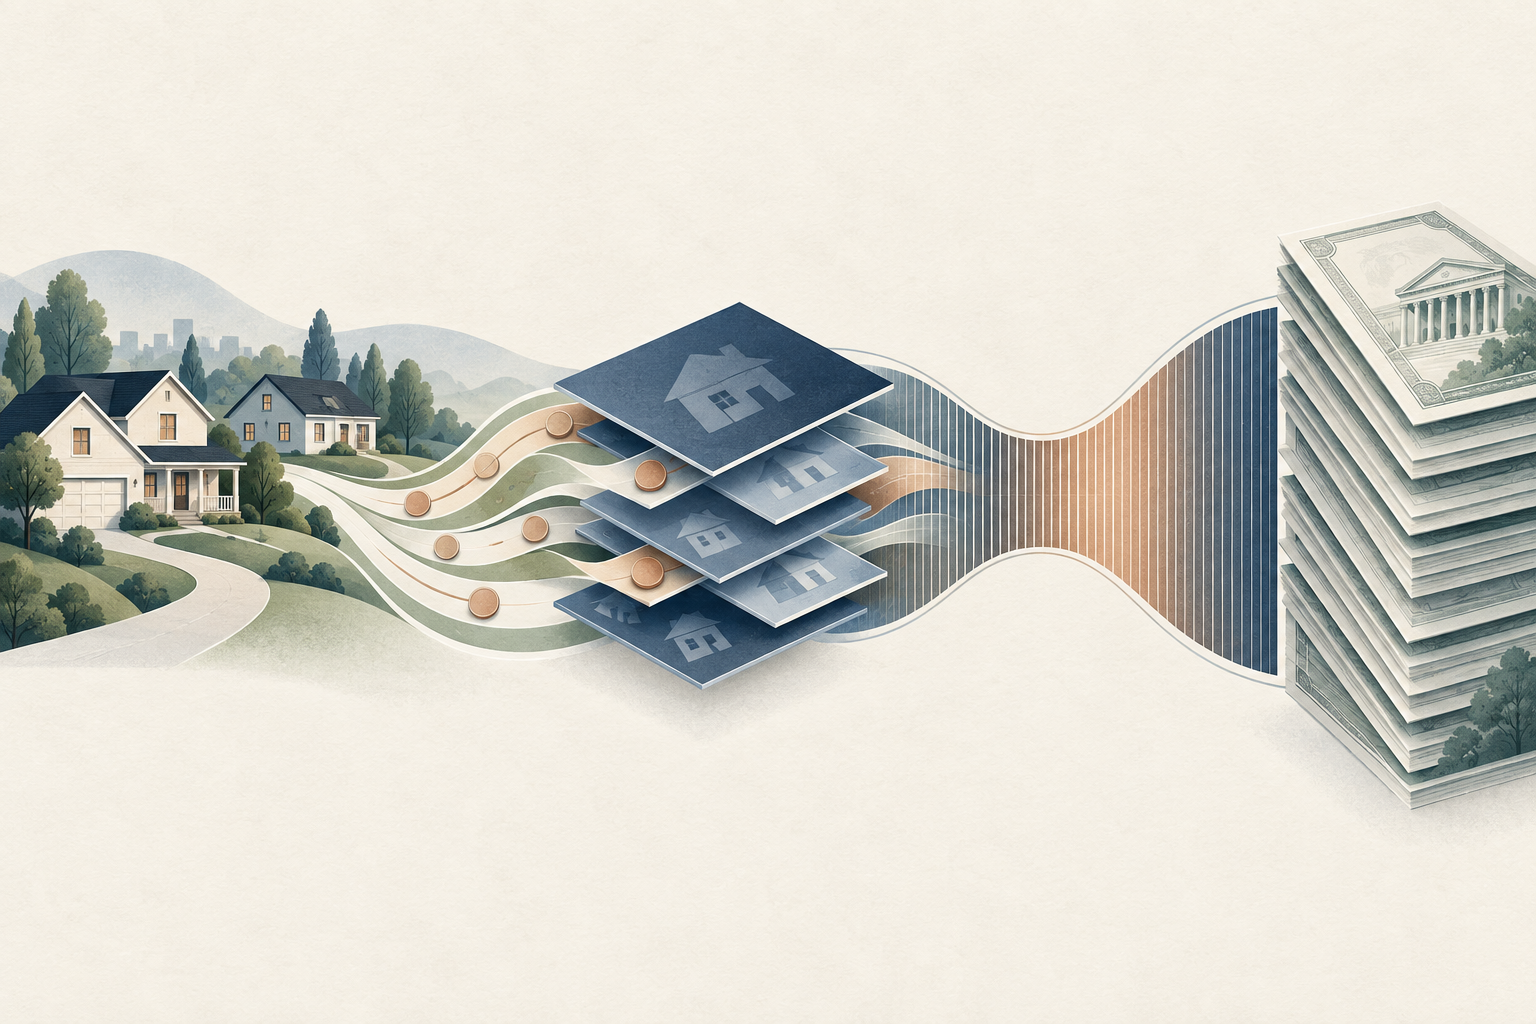
Representación conceptual de la cadena de precios hipotecarios de EE. UU.; no muestra tasas, rendimientos ni diferenciales actuales.
¿Qué significan los diferenciales hipoteca-Tesoro y primario-secundario?
El diferencial hipoteca-Tesoro suele ser la resta sencilla entre una medida especificada de la tasa hipotecaria y un rendimiento especificado del Tesoro. Es una comparación descriptiva, no una tarifa estandarizada ni un desglose completo del precio de la hipoteca.
El diferencial primario-secundario compara una medida de tasa hipotecaria disponible para prestatarios con una medida del mercado secundario, como el rendimiento de un MBS de agencia. Puede reflejar los costos y riesgos de convertir un préstamo en un valor y ofrecer una cotización al prestatario: costos operativos del prestamista, solicitudes con tasa bloqueada, cobertura, administración del préstamo, comisiones de garantía, uso de capital y margen. La medida exacta depende de qué tasa primaria y qué rendimiento secundario se elijan.
Estos diferenciales no son cargos facturados por separado. El PMMS de Freddie Mac es una referencia del mercado primario; el rendimiento de un MBS mide el precio en el mercado secundario. Corresponden a etapas y valores distintos. La tasa del préstamo, los pagos transferidos por el MBS después de costos de administración y garantía, el rendimiento del MBS y la tasa del PMMS no son la misma variable. Restar dos cifras ayuda a formular una pregunta, pero no demuestra cuánto ganó un participante concreto.
¿Cómo puede subir una tasa hipotecaria mientras bajan los rendimientos del Tesoro?
Considere un ejemplo deliberadamente simplificado. En una fecha, suponga un rendimiento del Tesoro a 10 años de 4,00 %, un rendimiento representativo de MBS de agencia de 4,60 % y una oferta hipotética de hipoteca fija a 30 años de 6,25 %. La diferencia MBS-Tesoro es de 0,60 puntos porcentuales; la diferencia oferta-MBS, de 1,65 puntos. Son diferencias redondeadas de este ejemplo, no datos de mercado actuales ni una identidad contable de los flujos de un préstamo real.
Ahora suponga que el rendimiento del Tesoro baja 0,25 puntos porcentuales, hasta 3,75 %, mientras que el diferencial MBS-Tesoro aumenta 0,40 puntos, hasta 1,00 %. El rendimiento ilustrativo del MBS subiría a 4,75 %. Si la diferencia entre la oferta y el rendimiento del MBS permaneciera en 1,65 puntos, la oferta hipotecaria del ejemplo subiría a 6,40 %. El Tesoro baja, pero la tasa hipotecaria sube porque el diferencial se amplía más de lo que cae la referencia.
También puede ocurrir lo contrario: los rendimientos del Tesoro suben y las tasas hipotecarias apenas cambian si se reducen los diferenciales de MBS, los prestamistas ajustan márgenes o mejoran otras condiciones del mercado. En la práctica, varios componentes pueden cambiar al mismo tiempo. El ejemplo explica la aritmética del diferencial; no es un pronóstico ni afirma que una tasa concreta vaya a reaccionar así.
¿Qué puede ampliar o reducir el diferencial?
Los rendimientos hipotecarios y del Tesoro pueden divergir cuando los inversionistas reevalúan el riesgo de los flujos hipotecarios. Un cambio brusco en la volatilidad de las tasas puede volver más difícil cubrir los riesgos de prepago y extensión. Una oferta abundante de MBS, menor demanda, tensiones de liquidez o restricciones de balance también pueden afectar el precio exigido. A la inversa, una demanda sólida de MBS de agencia o una mejor liquidez pueden respaldar los precios y reducir algunos diferenciales.
El mercado primario puede moverse de forma distinta del secundario. Los prestamistas pueden ajustar sus tasas según su capacidad, financiamiento, costos de cobertura, volumen de solicitudes bloqueadas, carga operativa o competencia. Un prestamista con una gran cartera de solicitudes bloqueadas puede reaccionar de forma distinta a otro con capacidad disponible. Además, los costos pueden trasladarse con retraso respecto del movimiento de mercado relacionado.
Las garantías reducen ciertos riesgos de crédito para los inversionistas, pero no eliminan todos los riesgos del mercado hipotecario ni todos los costos del prestatario. La FHFA explica que Fannie Mae y Freddie Mac cobran comisiones de garantía a los prestamistas, quienes suelen trasladarlas al prestatario mediante la tasa o el precio inicial. Las comisiones por préstamo pueden depender de características de riesgo. Son parte del proceso de fijación de precios, no un número constante de puntos básicos que se pueda sumar sin más al rendimiento a 10 años.
¿Por qué su oferta puede diferir del promedio nacional?
Un promedio nacional no es una oferta para cada prestatario. El historial de crédito, la relación préstamo-valor, el tipo y ocupación del inmueble, el monto, el enganche, el propósito del préstamo, los puntos, las comisiones y la estrategia del prestamista pueden cambiar la cotización. Pagar puntos de descuento puede reducir la tasa nominal, pero aumenta el costo inicial. Una tasa sin puntos puede parecer mayor y costar menos al cierre. Comparar la tasa porcentual anual, puntos y comisiones aporta más contexto que mirar solo la tasa nominal.
También importa el tipo de préstamo. Una hipoteca fija a 15 o 30 años, una tasa ajustable, un préstamo jumbo, uno respaldado por el gobierno o un refinanciamiento pueden reaccionar de manera distinta. Pueden tener inversionistas, requisitos, garantías y riesgos de flujo diferentes. Una afirmación sobre hipotecas de compra conformes de EE. UU. no debe generalizarse a todo préstamo estadounidense ni a otros países.
Para comparar ofertas, use el mismo monto del préstamo, supuestos sobre la propiedad, enganche, perfil de crédito, plazo de bloqueo, puntos, comisiones y fecha prevista de cierre. Pregunte si la tasa está bloqueada, cuándo vence el bloqueo y qué podría cambiarla. Un promedio general da contexto; la estimación de préstamo escrita describe las condiciones de su solicitud.
¿Cómo se debe usar el PMMS de Freddie Mac?
La Encuesta del Mercado Hipotecario Primario de Freddie Mac (PMMS) es una referencia estadounidense muy seguida, pero su metodología y muestra importan. Desde la mejora de 2022, el PMMS utiliza solicitudes de préstamo admisibles presentadas al sistema Loan Product Advisor de Freddie Mac en vez de respuestas a encuestas de prestamistas. Sus promedios publicados se centran en compras de viviendas ocupadas por el propietario, de una unidad, con préstamos convencionales conformes a 15 o 30 años y prestatarios de buen crédito con alrededor de 20 % de enganche.
Por ello, la serie describe un segmento definido del mercado primario. No significa que toda solicitud se apruebe, que un préstamo cierre a esa tasa o que un prestatario concreto obtenga el promedio. La serie también puede moverse de manera distinta a los datos del Tesoro o de MBS del mismo día, pues difieren los instrumentos, las ventanas de observación y los horarios de publicación. Al comparar gráficos, revise fecha, base de cotización, puntos, perfil del préstamo y frecuencia diaria o semanal.
Para explicar un movimiento, siga observaciones comparables en fecha y metodología, en vez de restar el promedio hipotecario de hoy a un rendimiento del Tesoro observado en otra fecha o con otra convención. La comparación MBS-Tesoro describe el mercado secundario; el PMMS o la cotización del prestamista habla del primario. Ningún diferencial por sí solo revela el origen completo de un cambio. Como tema relacionado, la prima por plazo del Tesoro separa las tasas cortas esperadas de una estimación basada en modelos.
Q1Si baja el rendimiento del Tesoro a 10 años, ¿también deberían bajar las tasas hipotecarias?
Pueden recibir presión a la baja, pero no tienen que moverse punto por punto. Los diferenciales de MBS, el riesgo de prepago, los precios del prestamista y las características del préstamo pueden cambiar a la vez.
Q2¿El diferencial hipoteca-Tesoro es el margen del prestamista?
No. Es una diferencia de rendimiento entre medidas elegidas. Combina diferencias de flujos, valores, condiciones del mercado y cotización primaria; no aísla el margen de un prestamista específico.
Q3¿La tasa promedio de Freddie Mac garantiza la tasa que puedo obtener?
No. El PMMS promedia una población definida de solicitudes y no promete aprobación, bloqueo ni tasa de cierre a un prestatario individual. Compare ofertas escritas con los mismos supuestos, puntos y comisiones.