Deuda de los hogares e indicadores macroeconómicos9 min de lectura
DSR de los hogares frente a DTI: qué mide la cifra de la Fed
Compara el ratio agregado del servicio de la deuda de los hogares de la Reserva Federal con la relación deuda-ingresos (DTI) de un prestatario, incluidos sus denominadores, método de datos crediticios y límites.
En esta guíaEl DSR de la Fed es un ratio agregado
Resumen breve
El ratio del servicio de la deuda de los hogares (DSR) de la Reserva Federal compara los pagos de deuda obligatorios estimados para el conjunto de los hogares estadounidenses con el ingreso personal disponible agregado de la economía. La relación deuda-ingresos (DTI) de un prestatario compara, en cambio, los pagos mensuales de esa persona con su ingreso mensual bruto. Los nombres se parecen, pero difieren la población, el denominador y el uso.
El DSR de la Fed es un ratio agregado
El ratio del servicio de la deuda de los hogares pregunta qué tan grandes son los pagos programados de deuda familiar en relación con el ingreso personal disponible de la economía estadounidense. En forma resumida:
DSR de los hogares = pagos de deuda obligatorios estimados para los hogares ÷ ingreso personal disponible agregado
Es un ratio macroeconómico entre totales. No es el promedio de los DTI de todos los prestatarios, la proporción del presupuesto de un hogar mediano ni la parte de los ingresos que una familia típica pagó efectivamente a sus acreedores. La Reserva Federal publica un DSR total y componentes de hipotecas y crédito al consumo. Ambos componentes usan el mismo denominador de ingreso disponible agregado, por lo que sus ratios suman el total antes del redondeo. La [metodología de la Fed para el DSR de los hogares]({source:fedHouseholdDebtServiceRatioMethodology}) explica el cálculo.
Aquí, «servicio» se refiere a los pagos que vencen durante un período, no al saldo de deuda pendiente. Por eso el DSR mide un flujo de pagos. Puede cambiar si cambian los pagos programados, el ingreso disponible agregado o ambos. El saldo de la deuda y la carga de sus pagos están relacionados, pero responden a preguntas distintas.
Qué incluye el DSR actual
El método actual de la Reserva Federal estima los pagos obligatorios de hipotecas, préstamos de consumo —como los estudiantiles y para automóviles— y líneas de crédito. Utiliza información mensual sobre pagos programados que consta en los registros de las agencias de crédito y luego amplía la muestra para estimar las obligaciones de la población estadounidense que representan esos datos. El Consumer Credit Panel es una muestra anonimizada de adultos con historial crediticio; no es un censo de todas las facturas o pagos en efectivo de cada persona. La [metodología actual del DSR de la Fed]({source:fedHouseholdDebtServiceRatioMethodology}) y la [nota metodológica sobre el servicio de la deuda de los hogares]({source:fedHouseholdDebtServiceMethodologyNote}) explican el alcance.
La medida actual incluye los pagos programados reportados tanto de cuentas morosas como de cuentas al día. En las tarjetas de crédito, el pago registrado es el mínimo obligatorio, no el saldo completo que el titular quizá decida pagar. Una misma línea de crédito conjunta puede aparecer en los informes de más de un prestatario; el método ajusta esos registros para no contar dos veces la misma obligación. Como la fuente registra obligaciones programadas, el DSR no debe interpretarse como el total directo de pagos en efectivo que los hogares lograron realizar. {source:fedHouseholdDebtServiceMethodologyNote}
El denominador es el ingreso personal disponible (DPI) de las cuentas nacionales de ingresos y productos de Estados Unidos. La Oficina de Análisis Económico de EE. UU. (BEA) define el DPI como el ingreso personal menos los impuestos personales corrientes: el ingreso que queda para gastar o ahorrar. Es una medida de las cuentas nacionales de toda la economía, no el sueldo neto de solo las personas endeudadas que aparecen en la muestra de las agencias de crédito. La [definición del DPI de la BEA]({source:beaDisposablePersonalIncome}) y la [metodología de la Fed]({source:fedHouseholdDebtServiceRatioMethodology}) explican el denominador.
El componente hipotecario puede incluir impuestos sobre la propiedad, seguro de vivienda y seguro hipotecario cuando el administrador los cobra mediante una cuenta de depósito en garantía y los reporta como parte del pago hipotecario programado. Es una característica del método actual basado en datos crediticios. Por eso la serie actual no mide exactamente el mismo concepto de pago que la estimación anterior, diseñada en torno al principal y los intereses. {source:fedHouseholdDebtServiceMethodologyNote}
Un ejemplo hipotético muestra qué significa el porcentaje
Supongamos que, en un trimestre, los pagos obligatorios estimados que cubre la medida suman 18.000 millones de dólares y el ingreso personal disponible de EE. UU. asciende a 450.000 millones. El DSR ilustrativo sería:
18.000 millones de dólares ÷ 450.000 millones de dólares = 0,04 = 4 %
El cálculo indica que, bajo esos supuestos, los pagos de deuda programados cubiertos equivalen al 4 % del DPI agregado de ese trimestre. No significa que cada hogar destine el 4 % de su propio ingreso a pagar deudas. Una familia quizá no tenga deuda reportada; otra puede tener un pago hipotecario alto, y muchas se encuentran entre ambos casos. El ratio de totales conserva la escala de toda la economía, pero no describe cómo se distribuye la carga entre las familias.
Los componentes se interpretan del mismo modo. Si los pagos hipotecarios hipotéticos fueran 12.000 millones de dólares y los pagos de deuda de consumo fueran 6.000 millones, sus ratios sobre el mismo denominador de 450.000 millones serían aproximadamente 2,67 % y 1,33 %. Antes de redondear, suman 4 %. Las cifras son inventadas para explicar la operación y no son una observación publicada por la Reserva Federal. La serie se publica trimestralmente y ajustada por estacionalidad; al trabajar con datos reales, utiliza las unidades y notas de la publicación. {source:fedHouseholdDebtServiceRatioMethodology}
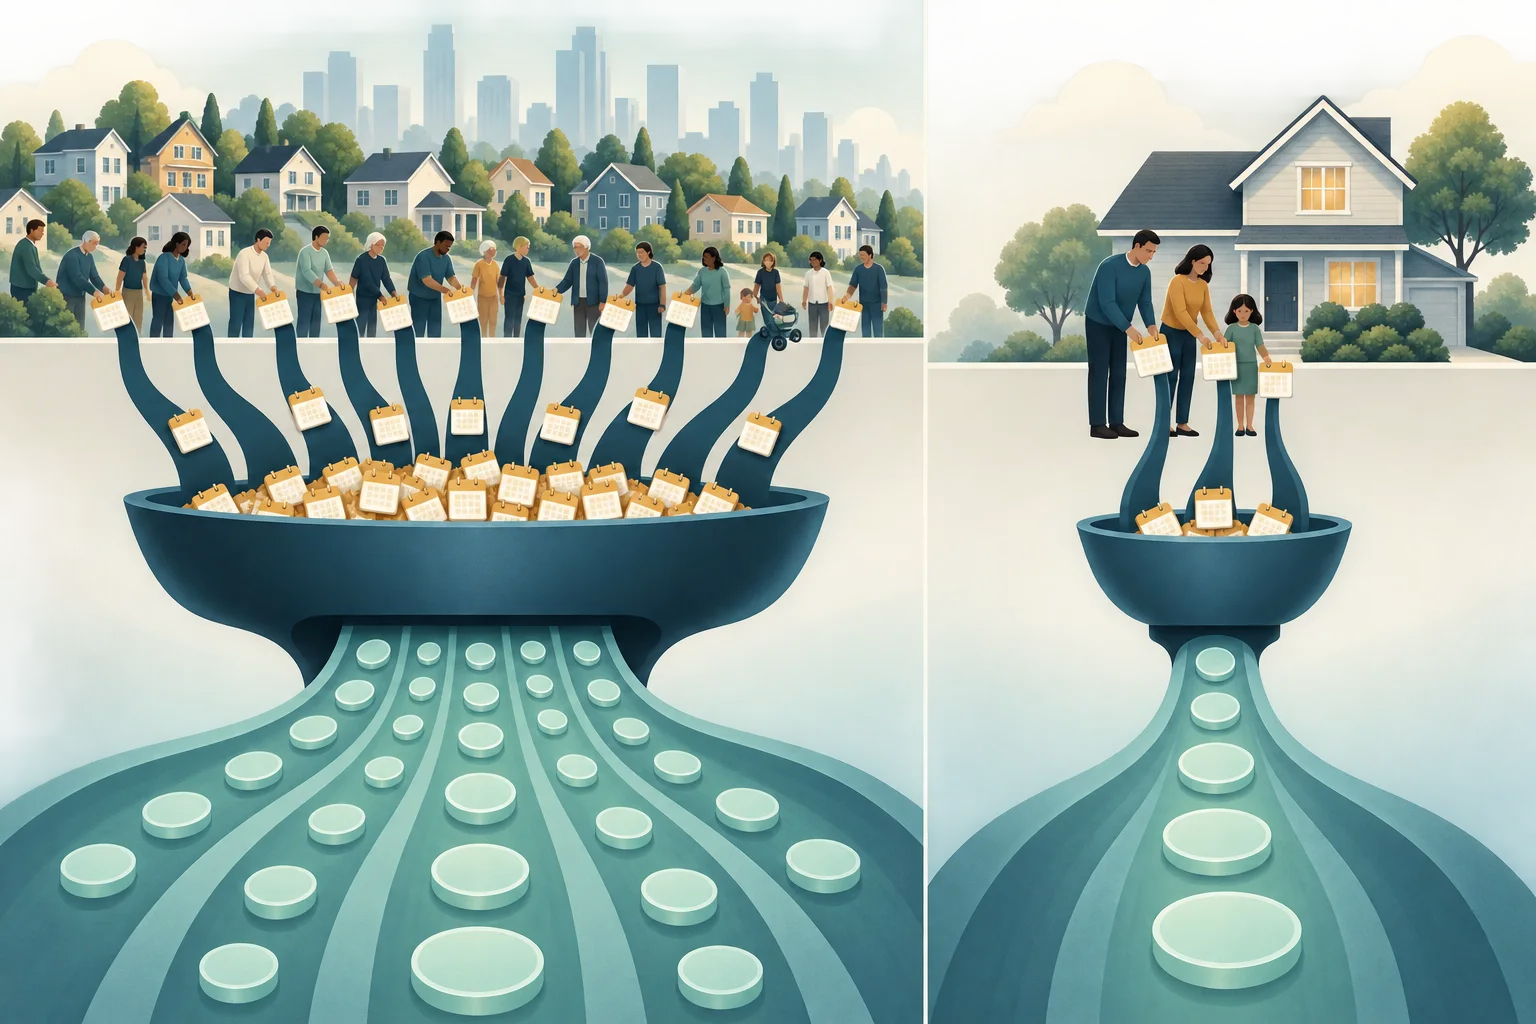
El DSR nacional compara los pagos de deuda obligatorios agregados con el ingreso personal disponible agregado; el DTI de un prestatario usa los pagos y el ingreso bruto de una persona. Ilustración conceptual, sin datos.
La DTI de un prestatario responde a otra pregunta
La relación deuda-ingresos suele calcularse para una persona o una solicitud de crédito. La Oficina para la Protección Financiera del Consumidor de EE. UU. (CFPB) la describe como los pagos mensuales de deuda divididos por el ingreso mensual bruto. Los prestamistas la usan como uno de los factores para evaluar si un prestatario puede afrontar los pagos propuestos, y los límites pueden variar según el prestamista y el producto. La [explicación de la CFPB sobre la DTI]({source:cfpbDebtToIncomeRatio}) describe la medida.
DTI del prestatario = pagos mensuales de deuda de esa persona ÷ ingreso mensual bruto de esa persona
Por ejemplo, supongamos que una persona que solicita un préstamo paga 2.000 dólares al mes en deudas y recibe 6.000 dólares de ingreso mensual bruto. Su DTI es aproximadamente 33,3 %. Tanto el numerador como el denominador se refieren a esa persona y a ese mes. Cada prestamista puede aplicar sus propias reglas para decidir qué deudas y gastos de vivienda propuestos incluye; para una solicitud concreta hay que seguir sus instrucciones. Es un ejemplo de cálculo, no una recomendación de endeudamiento ni un umbral universal de aprobación.
El DSR de la Reserva Federal difiere de la DTI en varios aspectos:
Su numerador estima los pagos obligatorios agregados de la población estadounidense que representan los datos, no las obligaciones de una persona solicitante.
Su denominador es el ingreso personal disponible agregado después de los impuestos personales corrientes, no el ingreso bruto mensual de un prestatario.
Es una estadística macroeconómica trimestral, mientras que la DTI suele calcularse con cifras mensuales durante la evaluación de un préstamo.
Sigue la carga nacional de pagos; no determina si un prestamista aprobará a una persona concreta.
No se debe comparar un DSR agregado del 4 % con una DTI individual del 33,3 % como si ambos pusieran a una persona y al promedio nacional en la misma escala. Sus alcances y denominadores son distintos porque cada medida responde a una pregunta diferente.
El cambio metodológico de 2024 crea una ruptura en la serie
A partir de la publicación del segundo trimestre de 2024, la Reserva Federal adoptó el método del DSR basado en datos de agencias de crédito. Con el método anterior, la Junta estimaba los pagos usando saldos pendientes, tasas de interés promedio y plazos supuestos de varias fuentes de datos. El método actual utiliza registros de pagos programados de la muestra crediticia. También incluye ciertos gastos de depósito en garantía hipotecaria si forman parte del pago reportado. La [metodología actual del DSR de la Fed]({source:fedHouseholdDebtServiceRatioMethodology}) y su [nota metodológica]({source:fedHouseholdDebtServiceMethodologyNote}) describen el cambio.
La serie del método actual comienza en 2005, cuando los datos crediticios cubren los tipos de cuenta necesarios. La serie del método anterior va de 1980 a 2024 y sigue disponible en el archivo, pero ya no se actualiza. Las dos pueden mostrar una evolución general parecida y, aun así, diferir en nivel o movimiento porque estiman los pagos de manera distinta y cubren conceptos de pago algo diferentes. El período en que se solapan permite entender la transición, pero no justifica unirlas como si fueran una única serie continua. La [metodología del DSR de la Fed]({source:fedHouseholdDebtServiceRatioMethodology}) y el [aviso sobre la discontinuación de la Financial Obligations Ratio]({source:fedFinancialObligationsRatioDiscontinuation}) documentan las series.
Si preparas un gráfico de largo plazo, indica qué método se usa para cada observación. Si la comparación cruza el segundo trimestre de 2024, muestra claramente la transición o presenta las series por separado. En un gráfico que empieza en 1980, un cambio silencioso al método nuevo en 2005 o 2024 puede reflejar en parte la medición, no solo el comportamiento de los hogares. Revisa la fecha, las unidades, el ajuste estacional y la nota metodológica de la versión de datos descargada.
El DSR es más limitado que todas las obligaciones de un hogar
El DSR cubre pagos de ciertas deudas; no es un presupuesto familiar completo. Los gastos habituales de alquiler, servicios, alimentos, cuidado infantil y atención médica no son todos pagos de servicio de deuda que entren en el numerador. Algunos impuestos sobre la propiedad o seguros hipotecarios pueden incluirse si se cobran mediante una cuenta de depósito en garantía junto con el pago hipotecario reportado, pero eso no convierte la serie en una medida completa del costo de la vivienda o de vida. {source:fedHouseholdDebtServiceMethodologyNote}
Los lectores también pueden encontrar la Financial Obligations Ratio (FOR) de la Reserva Federal, una serie histórica separada y más amplia que ajustaba el DSR para incluir otras obligaciones recurrentes. La Junta dejó de publicar la FOR después del tercer trimestre de 2023 porque no disponía de datos de calidad suficiente sobre seguros de vivienda e impuestos a la propiedad. La FOR histórica puede aportar contexto, pero no es un sustituto actualizado del DSR. El [aviso de la Fed sobre el fin de la FOR]({source:fedFinancialObligationsRatioDiscontinuation}) explica la decisión.
Por eso, un DSR más bajo no significa automáticamente que todos los hogares tengan más dinero para gastos discrecionales. Los totales del numerador y el denominador no reflejan las diferencias en alquiler, ahorro, impuestos fuera de la definición de impuestos personales corrientes del DPI y otros gastos familiares. Tampoco indican qué hogares tienen las obligaciones.
Qué puede y qué no puede decirte un cambio del DSR
Un DSR al alza significa que los pagos obligatorios estimados aumentaron en relación con el DPI agregado. El ratio puede subir porque aumentaron los pagos programados, porque cayó el ingreso disponible agregado o porque ocurrieron ambas cosas. Una caída puede reflejar menores pagos obligatorios, mayor ingreso agregado o ambos movimientos. Para explicar el cambio, revisa por separado los componentes hipotecario y de crédito al consumo y compara el numerador y el denominador, en vez de atribuirlo solo a las tasas de interés.
El ratio sirve para describir una carga amplia de pagos y su evolución en el tiempo. No revela la DTI del hogar mediano, la proporción de prestatarios morosos, quién está cerca del incumplimiento, si un préstamo nuevo es asequible para una persona concreta ni si los hogares se sienten seguros económicamente. Esas preguntas requieren distribuciones a nivel de prestatario, datos de morosidad o saldos, e información sobre gastos y activos. El método incluye pagos programados de cuentas morosas y al día, así que no debe tratarse como una medida de pagos efectivamente realizados con éxito. {source:fedHouseholdDebtServiceMethodologyNote}
La relación entre deuda y economía puede operar en ambas direcciones. Un mayor endeudamiento puede elevar los pagos programados futuros; el crecimiento del ingreso puede reducir el tamaño relativo de un pago frente al DPI; y un cambio en las condiciones de préstamo o en la composición de la deuda puede modificar los pagos sin un cambio equivalente en la deuda total. Son canales posibles, no causas que puedan inferirse solo del DSR. Usa el ratio para describir la relación entre pagos e ingreso y consulta otros datos antes de afirmar causalidad.
Los cambios en las tasas de interés también pueden llegar a los pagos programados en momentos distintos. La cuota de un préstamo a tasa fija puede permanecer igual hasta que se refinancie o cambie el contrato; un préstamo nuevo o un reajuste de tasa variable puede afectar los pagos antes. Por eso, un movimiento de la tasa de política monetaria no indica por sí solo qué componente del DSR cambiará ni cuándo. Compara las series de hipotecas y crédito al consumo con datos de tasas de préstamos, crédito e ingresos antes de atribuir un cambio a la política monetaria.
Cómo leer una observación publicada del DSR
Empieza por la fecha de publicación y el trimestre. La página del DSR de la Reserva Federal ofrece la serie actual, sus componentes hipotecario y de crédito al consumo, y una descripción metodológica. Confirma que la observación usa el método de agencias de crédito y observa si el gráfico incluye también la serie anterior archivada. Si un artículo o gráfico cita un valor, guarda la versión de datos utilizada, porque las estimaciones estadísticas pueden revisarse. {source:fedHouseholdDebtServiceRatioMethodology}
Después, identifica la pregunta que quieres responder. Para la carga nacional de pagos programados, el DSR es pertinente. Para la deuda de un solicitante respecto de sus ingresos, calcula su DTI con las definiciones del prestamista. Para comparar el saldo de la deuda de los hogares con la economía, usa una medida de stock como la deuda respecto del PIB. Para el denominador de ingresos del DSR, consulta la [definición de ingreso personal disponible de la BEA]({source:beaDisposablePersonalIncome}).
Los nombres son parecidos, pero las interpretaciones no son intercambiables: el DSR relaciona pagos obligatorios agregados con el ingreso personal disponible agregado después de impuestos; la DTI compara los pagos mensuales de deuda de una persona con su ingreso bruto. Al comunicar cualquiera de las cifras, indica la población, el denominador, el período y el método.
Preguntas frecuentes
Q1¿Un DSR bajo significa que un hogar típico tiene poca presión de deuda?
No por sí solo. El DSR es un ratio de totales nacionales y no muestra cómo se distribuyen los pagos entre hogares. Algunas familias pueden tener una carga elevada aunque el ratio agregado sea bajo.
Q2¿Se puede comparar directamente el DSR actual de la Fed con la serie anterior?
Con cautela. El método actual usa pagos programados reportados en registros de agencias de crédito y comienza en 2005; el anterior estimaba pagos a partir de saldos, tasas de interés y plazos y ahora está archivado. Señala el cambio metodológico al comparar períodos que lo cruzan.
Q3¿El DSR incluye el alquiler y todas las facturas del hogar?
No. Su numerador cubre pagos de deudas especificadas. La Financial Obligations Ratio, más amplia, era una serie histórica separada y ya no se actualiza; los gastos ordinarios de vida tampoco forman parte del DSR en su totalidad.
Q4¿Puedo usar el DSR de la Fed para saber si me aprobarán una hipoteca?
No. Un prestamista evalúa a cada solicitante con sus propias reglas de suscripción y datos individuales. El DSR es una estadística macroeconómica nacional, no una prueba de asequibilidad personal ni un umbral de aprobación.