Deuda externa bruta: residencia, moneda y qué se contabiliza
Aprende qué obligaciones forman la deuda externa bruta, por qué importa la residencia del deudor y del acreedor más que la moneda, y en qué se diferencia de la deuda pública y del NIIP.
En esta guía¿Qué mide la deuda externa bruta?
Resumen breve
La deuda externa bruta es el saldo de obligaciones de deuda pendientes de residentes frente a no residentes en una fecha determinada. “Externa” depende de la residencia del deudor y del acreedor, no solo de la moneda del contrato. El total bruto tampoco resta automáticamente los activos externos del país.
¿Qué mide la deuda externa bruta?
Mide un saldo en una fecha de referencia, como el cierre de un trimestre o de un año. La guía del FMI sobre estadísticas de deuda externa define como deuda las obligaciones actuales, efectivas y no contingentes de residentes frente a no residentes que exigen un pago futuro de principal o de intereses. Basta con que se deba una de esas dos cosas: un préstamo sin intereses que exige devolver el principal sigue siendo deuda, y una obligación perpetua que paga intereses puede ser deuda aunque no tenga una fecha fija de devolución del principal. {source:imfExternalDebtCh2}
“Bruta” significa que se suman las obligaciones que cumplen la definición sin descontar depósitos, bonos ni otros activos externos que tengan los residentes. El indicador muestra lo que está pendiente frente a acreedores no residentes, no una estimación de la pérdida neta después de vender todos los activos en el exterior. También es un saldo en un momento concreto, distinto de los flujos de nuevos préstamos y amortizaciones durante el año.
¿Por qué la residencia determina si la deuda es externa?
La clasificación pregunta si el deudor reside en la economía analizada y si el acreedor no reside allí. La residencia es un concepto estadístico y económico relacionado con el centro de interés económico y el territorio económico, no con la nacionalidad ni el pasaporte del propietario. Una filial controlada desde otro país puede ser residente en el país donde opera; una sucursal extranjera de una empresa local puede ser una unidad residente de otra economía. {source:imfExternalDebtCh2}
La moneda, el mercado donde se negocia el instrumento, la ley que rige el contrato o el movimiento físico de dinero no cambian por sí solos esa residencia. Un gobierno residente puede emitir un bono en su propia moneda y venderlo a un inversor no residente. También una empresa residente puede pedir dólares prestados a un banco residente. En el primer caso el acreedor no es residente; en el segundo, ambas partes lo son, aunque la deuda se exprese en dólares.
¿Cómo se clasifican los casos de moneda y acreedor?
Supón que un gobierno residente emite un bono en moneda local y lo compra un fondo no residente. Si el bono exige pagar principal o intereses, cuenta como pasivo de deuda externa: el gobierno es residente y el acreedor no. En cambio, si una empresa residente toma un préstamo en dólares de un banco que también reside en esa economía, el préstamo no se convierte en deuda externa por estar denominado en moneda extranjera. {source:imfExternalDebtCh2}
Lo mismo ocurre con un bono en moneda extranjera emitido por una entidad residente y en manos de un inversor residente: la moneda no convierte al acreedor en no residente. Para revisar un caso, identifica primero al deudor y su residencia; después, al titular de la acreencia y su residencia; por último, confirma que existe una obligación de deuda pendiente con pago futuro. La plaza de negociación y el lugar por donde circularon los fondos no sustituyen estas preguntas.
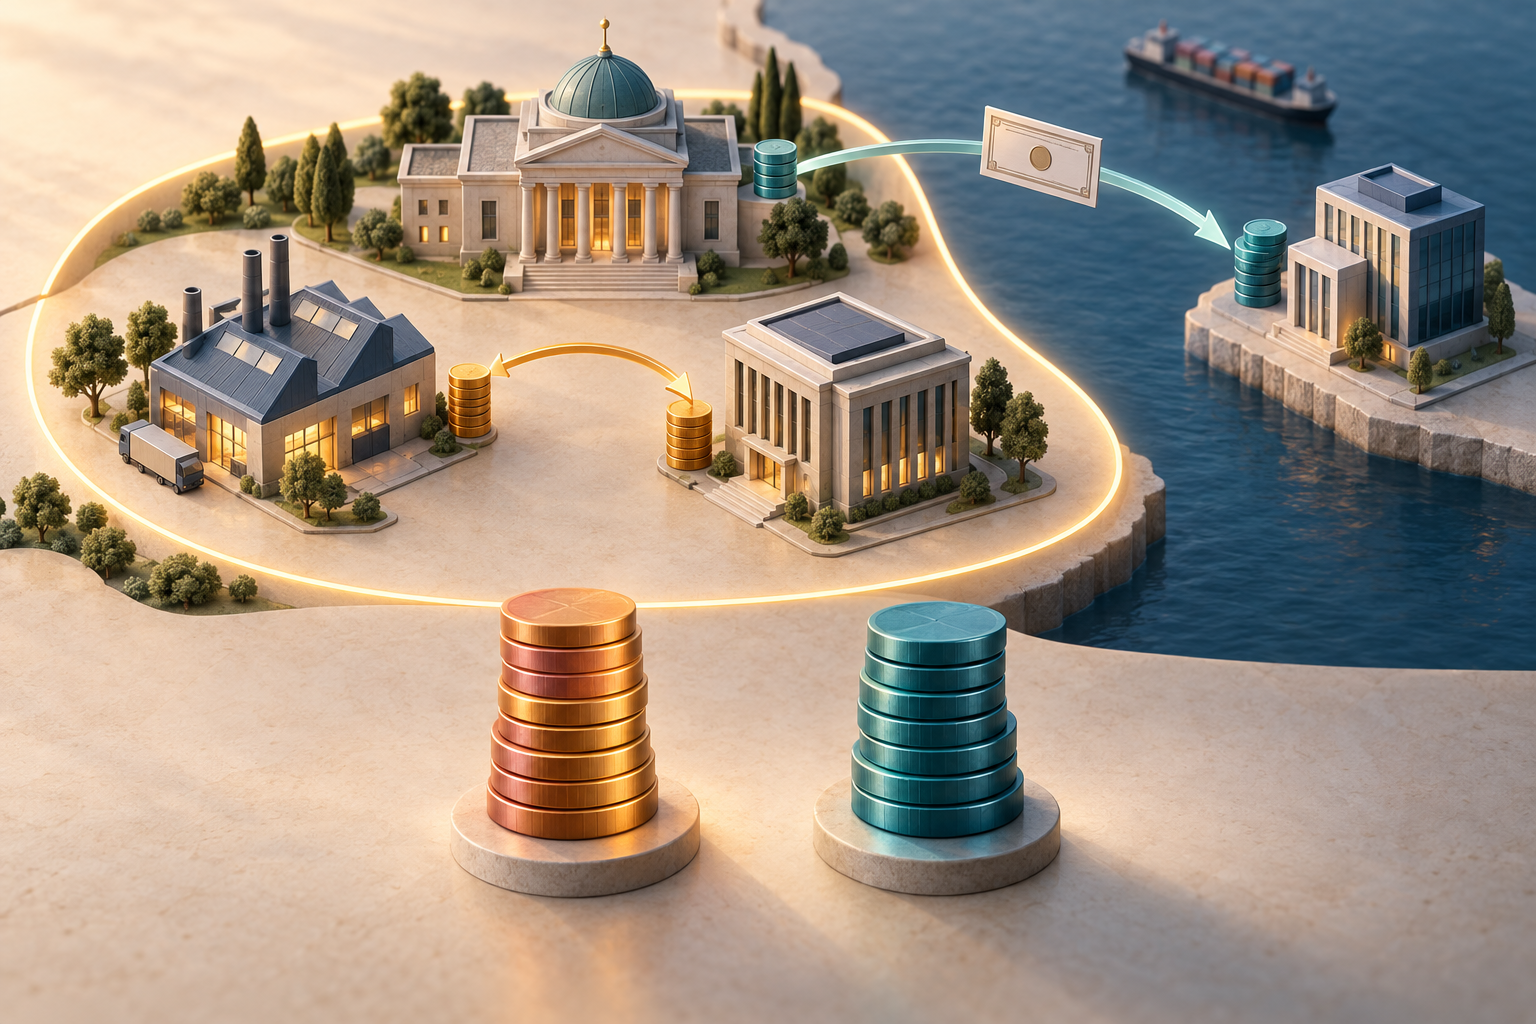
Ilustración conceptual sin rótulos ni datos: distingue la residencia de la moneda y separa la deuda bruta de los activos externos.
¿Qué instrumentos se incluyen y cuáles quedan fuera?
Entre los instrumentos habituales están los préstamos, títulos de deuda, efectivo y depósitos, créditos y anticipos comerciales, y otras cuentas por pagar. También pueden contarse los préstamos entre empresas relacionadas dentro de una relación de inversión directa y las asignaciones de derechos especiales de giro (DEG) como pasivo del receptor. La guía del FMI presenta la deuda externa por sectores institucionales e instrumentos, no solo por el nombre del prestatario. {source:imfExternalDebtCh3} {source:imfExternalDebtCh4}
La participación ordinaria en el capital de una empresa no es deuda por el mero hecho de que el titular sea no residente. Los derivados financieros y las opciones sobre acciones para empleados tampoco forman parte de esta medida de deuda. Un compromiso de préstamo todavía no desembolsado o el saldo sin utilizar de una línea de crédito no es una obligación de deuda pendiente. Una garantía cuyo evento de pago no se ha materializado es contingente; en cambio, los atrasos vencidos de principal o intereses sí se incluyen. En instrumentos particulares, comprueba la clasificación que define la fuente estadística. {source:imfExternalDebtCh2} {source:imfExternalDebtCh3}
¿En qué se diferencia de la deuda pública y de la deuda en divisas?
“Pública” describe el sector del deudor; “externa” describe la residencia relativa del deudor y el acreedor. Una obligación del gobierno residente en moneda local puede ser pública y externa si la tiene un no residente. Un préstamo en dólares de una empresa local a un banco local es privado y está en moneda extranjera, pero no es externo por la regla de residencia. Una empresa residente que debe moneda local a un inversor no residente puede tener deuda externa sin que sea deuda pública ni en divisas.
Por eso los totales de deuda pública, externa y en moneda extranjera no son intercambiables. Las estadísticas fiscales pueden aplicar límites sectoriales y criterios de garantías distintos de los de las tablas de deuda externa, que también pueden incluir bancos y empresas privadas residentes. Antes de sumar cifras, compara los sectores, las garantías, la residencia, la moneda y la fecha de referencia. La razón del servicio de la deuda trata los pagos que vencen, mientras que la guía sobre bonos soberanos en moneda local o fuerte desarrolla la exposición cambiaria desde el punto de vista del inversor.
¿Por qué el NIIP neto no elimina las obligaciones brutas?
Imagina, solo para mostrar el cálculo, que las obligaciones de deuda externa bruta de una economía suman 500.000 millones de dólares y sus activos financieros externos 480.000 millones. En este ejemplo simplificado, el NIIP sería −20.000 millones: 480.000 menos 500.000. Eso no significa que solo haya que obtener 20.000 millones para cubrir las refinanciaciones que vencen. Las obligaciones de 500.000 millones tienen deudores, acreedores y calendarios concretos; los activos pueden pertenecer a otros sectores, ser poco líquidos o no estar disponibles para el prestatario cuando debe pagar.
El NIIP tampoco equivale a la deuda externa neta. Compara activos financieros externos con el conjunto de pasivos externos medidos, que puede incluir participaciones de capital no clasificadas como deuda. Por eso una caída del precio de las acciones puede mejorar el NIIP sin reducir el principal contractual que hay que devolver. Consulta la guía del NIIP junto con los pasivos brutos por sector e instrumento; el saldo neto no reemplaza un calendario de vencimientos ni un análisis de liquidez.
¿Qué muestran el vencimiento, la valoración y la moneda?
El vencimiento original es el plazo contractual del instrumento cuando se emite o nace. El vencimiento residual cuenta desde la fecha de referencia hasta el pago final o las fechas de amortización que se analicen. Un bono emitido originalmente a diez años puede seguir apareciendo como de vencimiento largo en una clasificación por plazo original y, al mismo tiempo, tener un pago próximo según su plazo residual. Si una tabla usa una categoría como “vencimiento en un año o menos”, revisa si se basa en el plazo original o residual; no supongas que todos los conjuntos aplican el mismo corte. {source:imfExternalDebtCh2} {source:imfExternalDebtCh4}
Según la tabla y el método, los títulos de deuda pueden presentarse a valor nominal o de mercado. El valor nominal ayuda a describir la obligación pendiente; el de mercado puede variar con las tasas, el riesgo de crédito y la liquidez. Si cambia el tipo de cambio usado para convertir a dólares una deuda pactada en otra moneda, puede cambiar el saldo publicado en dólares sin que haya un nuevo préstamo ni amortización de principal. Distingue la variación del valor en la moneda de presentación de la obligación de pago pactada. {source:imfExternalDebtCh6} {source:worldBankQeds}
¿Cómo comparar QEDS e IDS sin sacar conclusiones erróneas?
QEDS, gestionada por el Banco Mundial junto con el FMI, publica datos trimestrales de deuda externa de países participantes en SDDS y de algunos participantes en GDDS. La participación en QEDS es voluntaria. Para GDDS, el componente esencial se centra en datos por vencimiento de deuda pública y con garantía pública; informar deuda privada no garantizada por el Estado no es un requisito esencial, aunque se alienta a los países a reportarla si la tienen. Por ello, la ausencia de deuda privada en una tabla no demuestra que las empresas privadas no se endeuden en el exterior. {source:worldBankQeds} {source:worldBankQedsFaq}
International Debt Statistics (IDS) es una base anual con países y mecanismos de reporte distintos de los de QEDS, que es trimestral. El sistema del Banco Mundial recopila datos detallados de deuda pública y con garantía pública; la deuda privada sin garantía puede notificarse de manera agregada o tener cobertura incompleta según el país. No des por hecho que las dos cifras de una misma economía coincidirán. Antes de compararlas, verifica el periodo, los sectores deudores, la valoración, la moneda, el método, la fuente y la versión de los datos. {source:worldBankIdsVsQeds}
Ni el saldo total ni una razón respecto del PIB fijan por sí solos un umbral universal de crisis. Examina vencimientos y servicio de deuda, moneda de ingresos y obligaciones, posibilidad de refinanciar, liquidez de los activos externos, sector prestatario y garantías. La razón deuda pública/PIB mide otra cosa; no es sinónimo de deuda externa bruta.
Preguntas frecuentes
Q1¿Un bono público en moneda local pasa a ser deuda externa si lo compra un inversor extranjero?
Sí, si el gobierno es residente en la economía analizada, el acreedor no es residente y el bono exige un pago futuro de principal o intereses.
Q2¿Un préstamo en dólares entre dos residentes es deuda externa?
No por el simple hecho de usar dólares. Para ser externa, la obligación debe corresponder a un deudor residente y un acreedor no residente. Puede seguir generando exposición cambiaria.
Q3¿Un NIIP de −20.000 millones hace pequeña una deuda bruta de 500.000 millones?
No. El saldo neto no muestra quién pagará los 500.000 millones ni cuándo, y los activos externos pueden ser ilíquidos o pertenecer a otros sectores.