Pagos en divisas y firmeza de la liquidación10 min de lectura
Riesgo de liquidación en divisas: qué protege el pago contra pago
Distingue el riesgo de principal, el coste de reposición y la liquidez, y entiende por qué el pago contra pago no equivale a compensación ni garantiza puntualidad.
En esta guíaAcordar un tipo de cambio no completa el intercambio
Resumen breve
El riesgo de liquidación de divisas aparece cuando ya no se puede cancelar con certeza el pago de la moneda vendida y aún no se ha recibido de forma definitiva la moneda comprada. El pago contra pago (PvP) condiciona mutuamente las transferencias definitivas. Aborda el riesgo de principal de las instrucciones cubiertas, pero no garantiza que la operación se liquide a tiempo ni elimina todos los demás riesgos.
Acordar un tipo de cambio no completa el intercambio
Supongamos que una empresa acuerda comprar un millón de euros a 1,10 dólares por euro en una fecha valor determinada. Debe pagar 1,1 millones de dólares y recibir un millón de euros. El precio está fijado, pero aún hay que entregar ambas monedas. La confirmación de la operación documenta el acuerdo; no demuestra que los dos pagos sean definitivos.
El análisis del BIS sobre liquidación distingue mecanismos para operaciones con entrega de divisas. La pregunta es si el pago saliente puede hacerse definitivo independientemente del entrante. Enviar los dos mensajes al mismo tiempo no basta: pueden entrar en sistemas con horarios y reglas jurídicas diferentes.
Un contrato a plazo puede fijar el tipo de cambio y conservar obligaciones de pago al vencimiento. La guía de puntos forward explica ese precio futuro. El riesgo de liquidación pregunta si las monedas llegan realmente. Una empresa puede necesitar tanto fijar el cambio como disponer de los euros antes de pagar a su proveedor; lograr lo primero no asegura lo segundo.
El principal expuesto no es el coste de sustituir la operación
Todos los importes siguientes son hipotéticos, sin comisiones ni intereses, y parten de una operación sin compensación. Si la empresa ya ha pagado irrevocablemente 1,1 millones de dólares y no recibe euros, está expuesto el principal entregado. No se trata solo del diferencial de cotización o de una pequeña variación cambiaria. Una recuperación posterior en una insolvencia podría reducir la pérdida final: exposición y pérdida definitiva no son equivalentes.
Cambiemos el supuesto: la contraparte incumple antes de pagar cualquiera de las monedas, y la empresa puede cancelar con certeza su instrucción saliente. Todavía necesita un millón de euros. Si ahora cuestan 1,12 dólares cada uno, la compra nueva requiere 1.000.000 × 1,12 = 1.120.000 USD, es decir, 20.000 dólares más que el precio original de 1.100.000 USD. Es un ejemplo simplificado de coste de reposición, no una pérdida de principal de 1,1 millones.
Son escenarios alternativos, no pérdidas que deban sumarse automáticamente. Las orientaciones del BCBS separan principal, coste de reposición y liquidez. Aunque no se pierda principal, quizá hagan falta euros antes de liquidar la operación sustitutiva. Conseguirlos urgentemente plantea una necesidad de financiación cuyo coste depende del crédito disponible, del momento y del mercado.
El período de exposición puede empezar antes del cargo visible
En una liquidación sin PvP, hay que identificar el último momento en que se puede cancelar unilateralmente y con certeza el pago saliente. El riesgo de principal comienza al desaparecer esa posibilidad y termina con la recepción definitiva de la moneda comprada. El BCBS también destaca la conciliación: no debe suponerse que un ingreso llegó solo porque pasó la hora prevista.
Imaginemos una secuencia en una misma zona horaria: la garantía de cancelación termina a las 09:00, el cargo aparece a las 10:00, el ingreso es definitivo a las 15:00 y la conciliación lo confirma a las 15:30. La exposición económica dura seis horas, de 09:00 a 15:00. Medirla desde el cargo visible omitiría la primera hora. La vigilancia operativa debe atender además a la incertidumbre hasta la confirmación de las 15:30.
Estas horas no son plazos de CLS ni horarios universales de los bancos. La fecha valor por sí sola no define la ventana. Los festivos de ambas monedas, los horarios de los sistemas, los acuerdos con corresponsales y las reglas de cancelación pueden modificarla. Un ingreso esperado sin conciliar exige investigación; no demuestra por sí mismo una pérdida permanente.
PvP vincula la firmeza de las dos transferencias
En PvP, la transferencia definitiva de una moneda ocurre si y solo si se produce la transferencia definitiva de la otra. La condición es más fuerte que una promesa de pagar o que ver dos instrucciones enviadas. Lo esencial es la vinculación de la firmeza, no que dos pantallas muestren la misma hora.
En el ejemplo EUR/USD, el mecanismo cubierto impide que una moneda se liquide definitivamente con independencia de la otra. Si no se cumplen las condiciones necesarias, el intercambio puede no completarse. La empresa puede estar protegida frente a entregar solo su principal y, al mismo tiempo, seguir sin los euros que necesita para el proveedor.
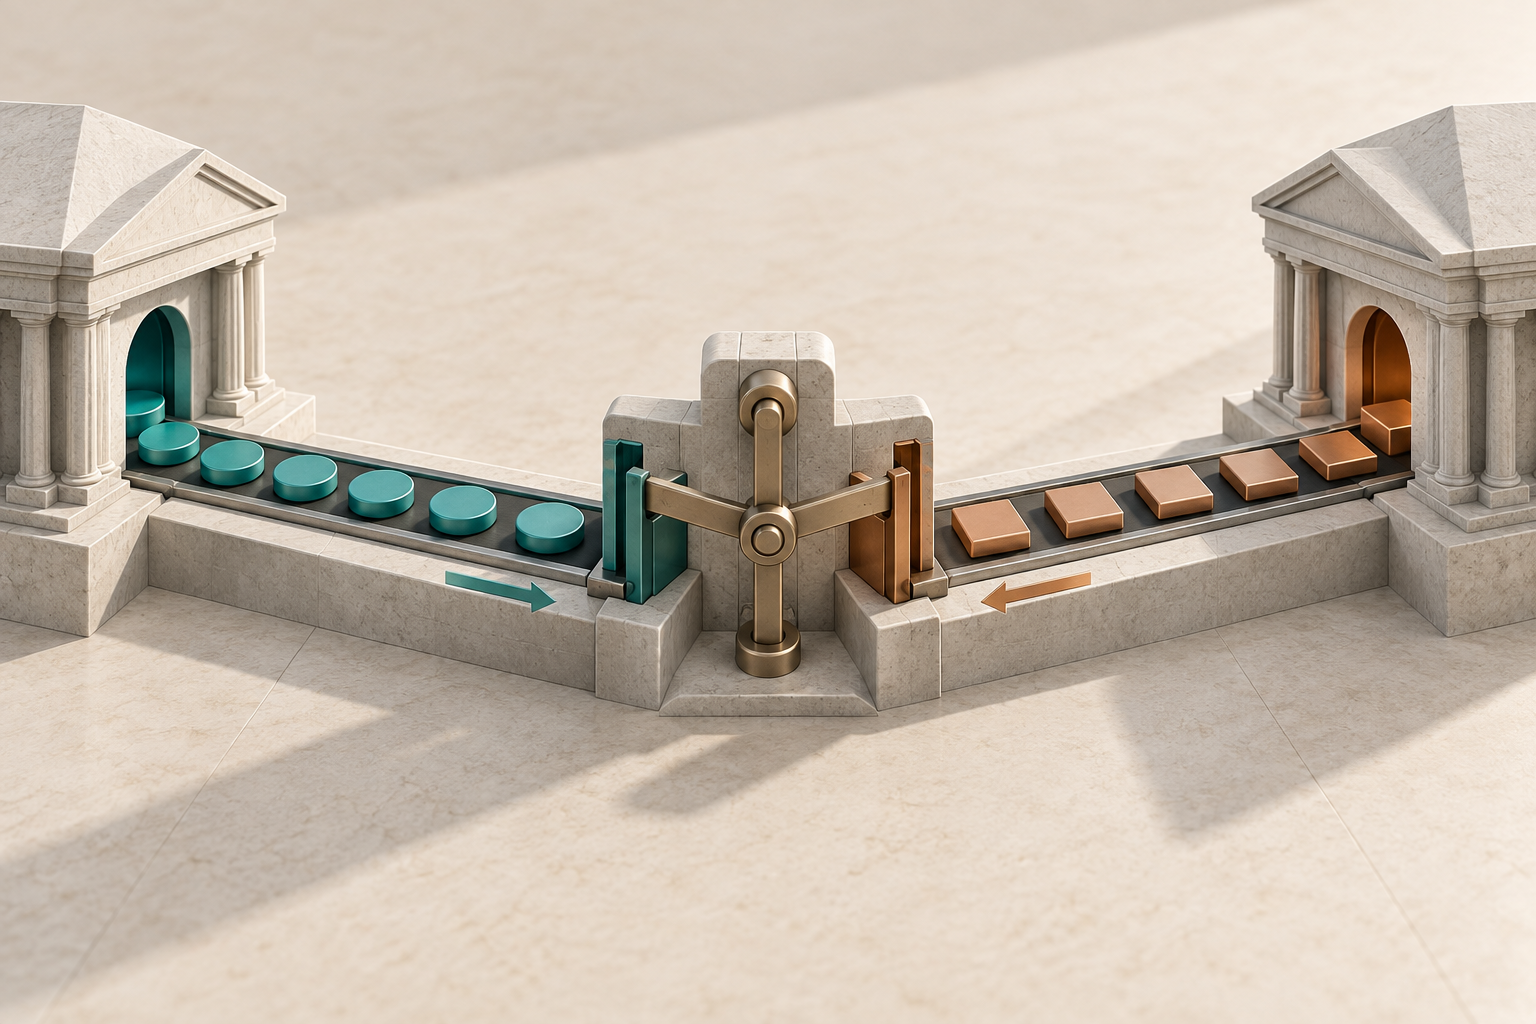
El informe del CPMI sobre adopción de PvP trata tanto sus ventajas como las barreras de acceso. La ilustración de dos compuertas conectadas explica un intercambio condicionado; no representa las cuentas, los procedimientos de incumplimiento o el calendario de un sistema concreto. La prefinanciación y los derechos frente al proveedor deben examinarse aparte de la protección de las instrucciones de liquidación de divisas.
PvP tampoco equivale a compensación mediante una contraparte central. Una CCP se interpone entre las partes y asume obligaciones según sus reglas; PvP describe la vinculación de las transferencias. Un mecanismo puede combinar funciones, pero la etiqueta PvP no demuestra que una CCP garantice la operación.
Ilustración conceptual de transferencias finales de moneda condicionadas entre sí. No reproduce cuentas, flujos de fondos ni horarios de CLS.
La compensación reduce importes; PvP vincula monedas
Supongamos dos obligaciones elegibles en la misma moneda, entre las mismas partes y para la misma fecha: A debe pagar a B 1,1 millones de dólares, y B debe pagar a A 0,9 millones. Si un acuerdo jurídicamente exigible permite compensar esas obligaciones, queda un pago de A a B de 1,1 millones − 0,9 millones = 0,2 millones de USD.
Los 0,2 millones son una obligación pendiente, no un beneficio ni un ahorro de pérdidas. Tampoco prueban que un pago en euros esté condicionado al pago en dólares. La compensación puede reducir el principal que debe moverse; PvP establece la vinculación entre las liquidaciones de distintas monedas. No se pueden restar dólares de euros como si fueran la misma unidad.
Una hoja de cálculo interna tampoco crea compensación jurídica. La financiación puede calcularse en neto mientras las instrucciones se liquidan en bruto. La compensación por cierre tras un incumplimiento, la compensación de obligaciones antes del pago y el cálculo operativo de financiación tienen finalidades distintas. Su eficacia depende del contrato y del derecho aplicable, no solo del saldo que aparece en pantalla.
CLS tiene condiciones de elegibilidad y acceso
CLS presenta CLSSettlement como un servicio PvP con compensación multilateral. La información pública consultada el 26 de septiembre de 2026 señala 18 monedas elegibles. Es el alcance anunciado en esa fecha, no una afirmación de que todas las operaciones en esas monedas utilicen automáticamente el servicio.
La operación concreta debe ser elegible y tener instrucciones correctas. Si una empresa accede a través de un banco, debe separar la participación del banco del tratamiento de su propia operación. Importa saber qué instrucciones se incluyen, cómo se informa del estado de liquidación, qué financiación debe aportar y cómo se trata una instrucción que no puede seguir la vía prevista.
La protección del principal descrita por un proveedor no es una garantía de depósitos, una cobertura de toda quiebra del proveedor ni una prueba de protección del saldo de un bróker minorista. Este artículo trata pagos con entrega de monedas. Un NDF, un CFD liquidado en efectivo y un futuro cotizado tienen estructuras de pago y compensación diferentes; futuros frente a Forex ofrece contexto sin equipararlas.
Qué problemas pueden permanecer
Vincular las transferencias no fija el tipo de cambio de una operación de reposición. La moneda puede encarecerse, y un ingreso que no llega puede obligar a financiarse temporalmente. Las instrucciones incorrectas, las interrupciones de sistemas y las disputas jurídicas siguen pudiendo afectar a la operativa. Identificar el riesgo mitigado permite distinguir mejor los restantes.
Si el proveedor exige euros al mediodía y el intercambio solo puede completarse más tarde, se puede incumplir el plazo comercial sin perder principal. Hace falta un plan para disponer de la moneda correcta, en el lugar y momento adecuados. Tener dólares no equivale automáticamente a poder utilizar euros a esa hora.
A la inversa, un movimiento del tipo de cambio no es por sí mismo un fallo de liquidación. Si ambos pagos contractuales llegan de forma definitiva, la operación puede liquidarse correctamente aunque el cambio posterior parezca más favorable. Precio, cumplimiento de la liquidación y calendario comercial deben registrarse por separado.
Qué información debe solicitar tesorería
Empiece por monedas, importes, contraparte jurídica, fecha valor y destino del pago. Identifique después el límite de cancelación, el momento esperado de firmeza del ingreso y la información que confirma la recepción. Anote la zona horaria de cada plazo. La vía asignada a esa operación es una prueba más concreta que una afirmación comercial general del banco.
Si se prevé PvP, confirme elegibilidad, correspondencia de instrucciones, plazos de financiación y tratamiento de excepciones. Si se prevé compensación, determine qué obligaciones cubre y si modifica las obligaciones jurídicas o solo los importes de financiación. Prepare procedimientos para investigar ingresos fallidos, sustituir operaciones y obtener liquidez en la moneda necesaria. Son preguntas para entender un servicio, no una lista jurídica universal.
La conclusión debe indicar qué transferencias de principal están vinculadas, cuándo puede usarse la moneda comprada y qué exposición queda fuera. Ni una buena cotización, ni un tipo forward acordado, ni una pequeña necesidad neta de fondos responden por sí solos a esas preguntas.
Preguntas frecuentes
Q1¿Un forward elimina el riesgo de liquidación?
Puede fijar el cambio contratado, pero un forward con entrega conserva obligaciones de pago. La protección de las transferencias depende del mecanismo de liquidación.
Q2¿PvP elimina todos los riesgos?
No. Aborda el riesgo de principal de las instrucciones cubiertas. Retrasos, reposición, liquidez y problemas operativos o jurídicos son cuestiones separadas.
Q3¿Un banco miembro de CLS liquida allí todas mis operaciones?
La participación no determina por sí sola el recorrido de su operación. Hay que verificar elegibilidad, instrucciones, condiciones del servicio y acuerdos del banco.