Capital bancario y riesgo de crédito12 min de lectura
Bonos AT1 y CoCo: activadores, quitas y conversión
Aprende cómo AT1 y CoCo absorben pérdidas bancarias, qué diferencia la quita de la conversión y por qué importan el contrato y la ley local.
En esta guíaQué es un instrumento AT1 o CoCo
Resumen breve
Los instrumentos de capital adicional de nivel 1 (AT1) son valores bancarios diseñados para absorber pérdidas antes de que un banco llegue al punto de no viabilidad o cuando lo alcanza. Algunos son bonos convertibles contingentes, o CoCo, porque el contrato puede convertirlos en acciones o reducir su principal si ocurre un activador definido. El activador, el importe de la pérdida, la prioridad de pago y el efecto jurídico dependen de las condiciones del título y de la ley aplicable al emisor.
Qué es un instrumento AT1 o CoCo
AT1 es una categoría de capital regulatorio, no un contrato estándar único. Los instrumentos AT1 que cumplen Basilea son perpetuos y subordinados a depositantes, acreedores generales y deuda subordinada del banco. El emisor debe tener plena discreción para cancelar cupones; una cancelación permitida no equivale necesariamente a un impago. El marco de Basilea sobre definición de capital explica estas condiciones y la absorción de pérdidas.
“CoCo” es un término de mercado para un valor con absorción contingente de pérdidas, normalmente mediante conversión en acciones o reducción del principal. Muchos AT1 bancarios son CoCo, pero los términos no son intercambiables: puede haber CoCo en otros niveles de capital y los activadores varían entre emisiones AT1. Un bono puede sufrir una quita sin convertirse en acciones. El nombre no sustituye la lectura del folleto y las condiciones finales.
El AT1 está pensado para aportar capital mientras el banco sigue operando y para absorber pérdidas en una crisis grave o resolución. Por eso, un activador puede actuar antes de que se abra un procedimiento formal de insolvencia. A diferencia de un bono ordinario con vencimiento fijo, el resultado depende también de los activadores, las decisiones supervisoras y el régimen de resolución.
Dos tipos de activador: ratio de capital y no viabilidad
Algunos contratos establecen un activador mecánico basado en la ratio de capital ordinario de nivel 1 (CET1). Conforme a Basilea, los AT1 contabilizados como pasivo necesitan un mecanismo de absorción del principal ante un umbral CET1 predefinido de al menos 5,125 %; el contrato puede fijar uno superior. El artículo 54 del Reglamento de Requisitos de Capital de la UE también prevé 5,125 % o el umbral contractual superior para los instrumentos cubiertos. No es un umbral universal para todo AT1 en cualquier país.
La ratio CET1 no es el precio de una acción ni el saldo de caja: compara capital regulatorio con activos ponderados por riesgo. El contrato y las reglas determinan qué entidad o grupo se mide, en qué fecha y con qué ajustes. Una estimación hecha a partir de estados financieros no prueba por sí sola que haya ocurrido el evento contractual.
Un activador de punto de no viabilidad (PONV) puede depender de una decisión de la autoridad. El marco de Basilea toma el momento más temprano en que la autoridad decide que la quita o conversión es necesaria para evitar la inviabilidad, o decide aportar capital público u otro apoyo sin el cual el banco no sería viable. La ley nacional puede otorgar estas facultades directamente. PONV es un concepto cualitativo, no un umbral numérico mundial. Ambos tipos de activador pueden coexistir en el mismo contrato.
La quita y la conversión tienen efectos distintos
Una quita reduce el derecho legal de cobro del principal. Puede ser parcial o total, permanente o temporalmente reversible bajo condiciones específicas, y reducir cupones futuros o importes de rescate. Para cumplir el requisito PONV de Basilea, el instrumento debe poder amortizarse permanentemente o convertirse en acciones en ese punto. No se debe suponer que el principal reducido se restaurará más adelante.
La conversión intercambia todo o parte del derecho AT1 por acciones, normalmente ordinarias. El contrato establece el precio, la ratio, los límites u otros parámetros. El inversor pasa de tener un crédito con cupón a poseer capital; el valor depende del precio, la dilución, los derechos de accionista y la situación del banco y puede quedar muy por debajo del principal entregado. La norma de la UE fija parámetros para sus casos y describe efectos de la quita sobre reclamaciones en liquidación, rescate y distribuciones; otras jurisdicciones pueden diferir.
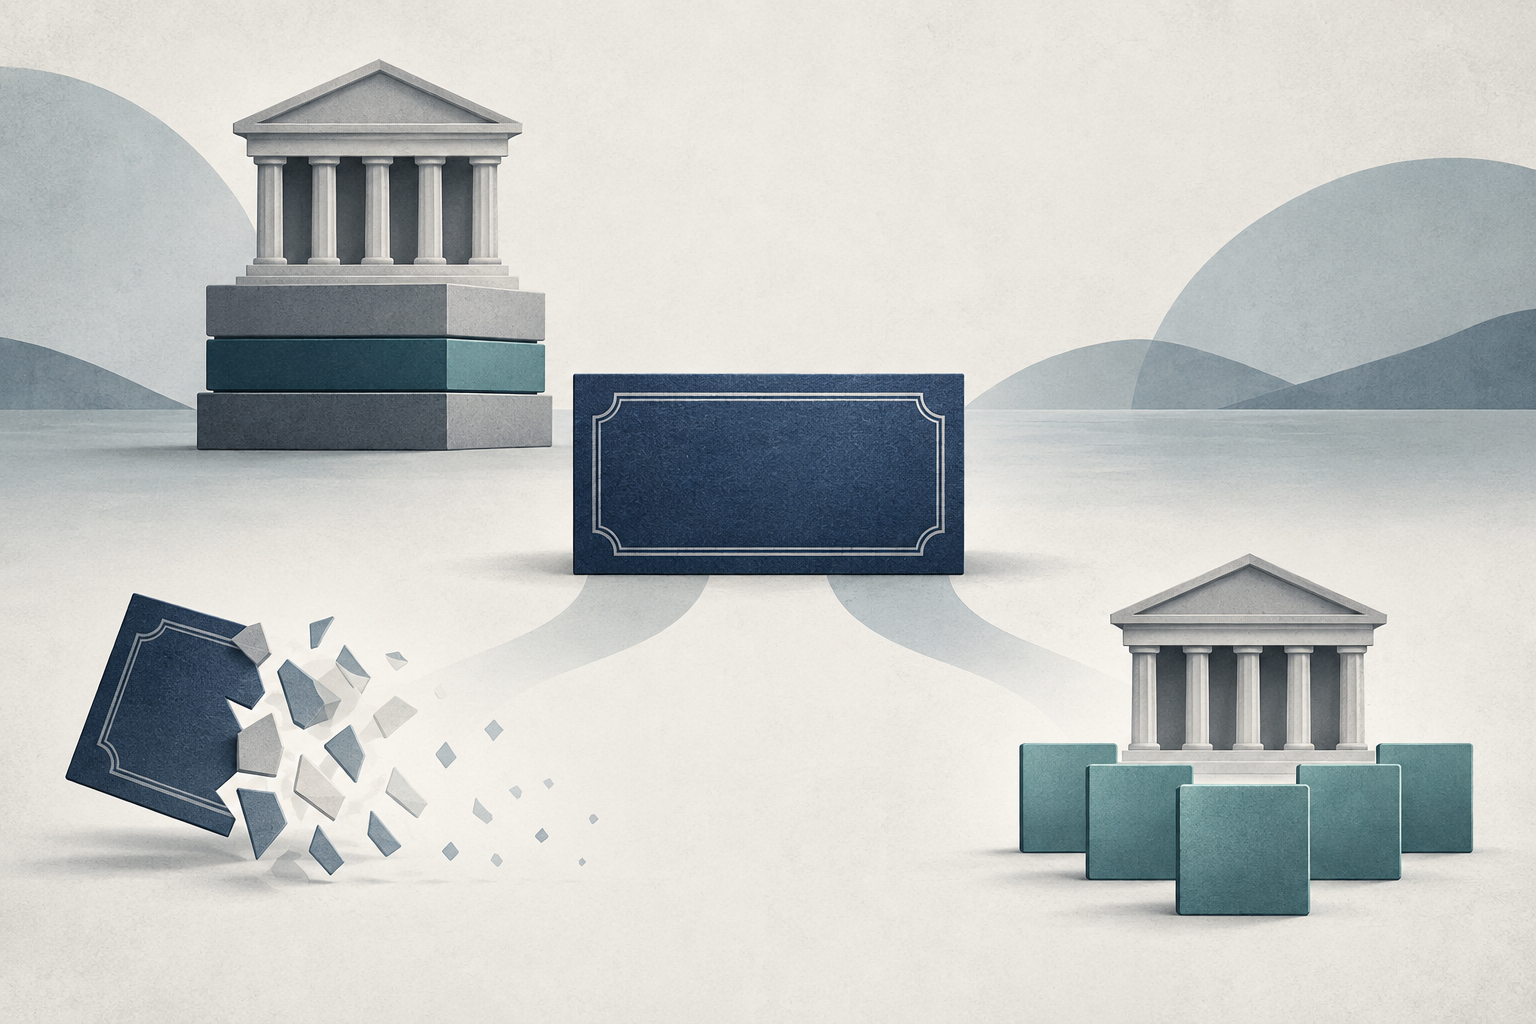
Ilustración conceptual de dos posibles vías de absorción de pérdidas, reducción del principal o conversión; no muestra términos contractuales, umbrales ni datos de mercado
Por qué AT1 puede absorber pérdidas aunque queden acciones
AT1 se diseña como capital de empresa en funcionamiento. Un activador de ratio o PONV puede producirse antes de un procedimiento judicial de insolvencia, aunque los accionistas ordinarios aún conserven acciones. La legalidad y la necesidad de reducir primero el capital ordinario dependen del contrato y de la jurisdicción.
Separa el rango de acreedores de la secuencia de resolución. El rango determina quién reclama antes sobre los activos en liquidación; la secuencia indica cómo puede la autoridad reducir o convertir capital cuando falla el banco. El Banco de Inglaterra señala que, en la jerarquía británica, AT1 está por delante de los accionistas CET1 y detrás de Tier 2. La EBA explica que, en la secuencia de resolución de la UE, se reduce primero la capacidad de CET1, después AT1 y luego Tier 2. La declaración británica y la guía europea tratan preguntas relacionadas pero distintas, no una jerarquía mundial.
El caso de Credit Suisse: qué muestra y qué no
En marzo de 2023, FINMA ordenó amortizar todos los instrumentos AT1 de Credit Suisse; el nominal afectado fue de unos CHF 16.500 millones. FINMA dijo que los folletos permitían la amortización total ante un “Viability Event”, en particular por apoyo estatal extraordinario, y que la liquidez de emergencia respaldada por una garantía federal cumplía esas condiciones. También invocó una ordenanza de emergencia suiza. Esta es la explicación de FINMA sobre su decisión, no una regla aplicable a otros emisores.
El 1 de octubre de 2025, el Tribunal Administrativo Federal suizo anuló la orden en una decisión parcial y dijo que carecía de base jurídica. Aún no resolvió la solicitud de revertir la quita. FINMA anunció un recurso; en octubre de 2025 el tribunal informó que los demás procesos quedaban suspendidos hasta que el Tribunal Federal resolviera el caso principal, según el aviso de suspensión del tribunal. Los avisos oficiales citados describen una decisión no firme y no fijan un resultado final ni restitución. Consulte las actualizaciones judiciales suizas antes de utilizar este dato procesal.
El caso separa cuatro preguntas: qué decía el folleto, si se cumplió el activador contractual, qué facultades legales existían y si la orden tenía base jurídica suficiente. No demuestra una jerarquía mundial ni que cualquier apoyo de liquidez active todos los contratos AT1.
Solo a modo de ejemplo, un inversor tiene 10.000 dólares de nominal de un AT1 hipotético con amortización permanente total si ocurre un activador definido. Supongamos que la ratio CET1 contractual cruza su umbral y la autoridad adopta la medida requerida. Bajo esas hipótesis, el derecho de cobro de 10.000 dólares podría desaparecer y también podrían cesar distribuciones futuras. No es una predicción ni la descripción de un título vigente; otro contrato podría prever quita parcial o conversión.
Si se convierte, el inversor recibe las acciones y cantidad que determine el contrato, no una promesa de recuperar el nominal. Antes del activador, el precio puede caer si el mercado reevalúa capital, liquidez, beneficios o riesgos políticos y legales. Los cupones pueden cancelarse, algunos instrumentos son perpetuos o prorrogables y vender durante una crisis puede ser difícil. También existen riesgos sobre fecha y nivel de cálculo, discreción supervisora, valor de conversión, tipos, liquidez y ejecución transfronteriza. Un cupón alto no elimina esos riesgos.
Cómo leer las condiciones de un AT1
Identifica el emisor —banco o sociedad matriz—, moneda, ley aplicable y forma del título. Busca el umbral CET1, su perímetro y la definición de PONV o “Viability Event”: quién decide, a qué entidad se aplica y si incluye apoyo público extraordinario.
Después comprueba si el principal se amortiza total o parcialmente, de forma permanente o reversible bajo condiciones limitadas. Si hay conversión, revisa las acciones, el precio o ratio, topes, dilución y derechos. Examina también la discreción sobre cupones, las reglas de call y extensión y el rango en liquidación y resolución. Lee el folleto completo, no solo el resumen comercial.
Lea el folleto, la ley aplicable al emisor y el marco de resolución como un conjunto. Un titular sobre un detonante o una prelación no responde a tres preguntas: qué evento activa la absorción de pérdidas, qué ocurre con el derecho del inversor y qué rango tiene si el banco entra en resolución o liquidación. Revise esas condiciones en conjunto e indique la fecha de cualquier resumen jurídico.
Preguntas frecuentes
Q1¿Puede cancelarse un cupón AT1 aunque el banco no haya incumplido?
Sí. Basilea exige que el emisor tenga amplia discreción para cancelar distribuciones de AT1 admisibles. El contrato y la ley local determinan el efecto; la cancelación no es necesariamente un impago.
Q2¿Todos los CoCo se convierten en acciones?
No. Algunos se convierten, otros reducen principal y un mismo título puede prever consecuencias diferentes según el activador. Revisa folleto y condiciones finales.
Q3¿AT1 siempre se amortiza después de que los accionistas pierden todo?
No existe una regla mundial sencilla. Algunos activadores pueden operar mientras el banco sigue en marcha; las leyes de resolución e insolvencia establecen sus propios efectos y prioridades.