외환 통화쌍 상관계수가 무엇을 측정하는지, 공통 통화가 포지션에 어떻게 겹치는지, 왜 상관값이 달라지는지 살펴봅니다.
이 글에서 다루는 내용외환 상관계수는 무엇을 보여주나
짧은 요약
외환 통화쌍 상관관계는 정해진 표본 구간에서 두 시계열이 함께 어떻게 움직였는지를 요약합니다. 양수는 같은 방향의 선형 동조를, 음수는 반대 방향의 선형 동조를 나타내며, 0에 가까우면 그 표본에서 측정된 선형 관계가 약하다는 뜻입니다. 값은 사용한 자료와 기간에 따라 달라지며, 다음 가격을 예측하거나 완전한 헤지 비율 또는 계좌 전체의 위험을 뜻하지 않습니다.
외환 상관계수는 무엇을 보여주나
피어슨 상관계수는 짝을 이룬 두 관측값 묶음 사이의 선형 관계가 어느 방향이며 얼마나 강한지를 요약합니다. 계수 r은 −1과 +1 사이에 있습니다. +1에 가까우면 표본의 두 값이 대체로 같은 방향으로 움직였다는 뜻이고, −1에 가까우면 반대 방향으로 움직였다는 뜻입니다. 0에 가까운 값은 선택한 표본에서 선형 관계가 약하다는 의미입니다. 곡선형이나 다른 비선형 관계까지 없다는 뜻은 아닙니다. 예를 들어 좌우가 대칭인 U자형 관계는 한 변수가 다른 변수의 값을 강하게 제한해도 피어슨 계수가 0에 가까울 수 있습니다. 계수 하나로 모든 의존 구조를 요약할 수는 없습니다.
미국 국립표준기술연구소(NIST)의 상관계수 참고자료는 각 시계열 평균에서 벗어난 값을 곱해 더한 뒤, 두 시계열의 표준편차 곱으로 나누는 방식으로 계수를 설명합니다. 두 시계열은 서로 짝지을 수 있는 관측값을 가져야 합니다. 따라서 계수를 해석하려면 무엇을 측정했는지, 어떤 관측값끼리 짝지었는지, 어느 날짜를 포함했는지를 함께 알아야 합니다. 계수는 표준화된 값이라 핍이나 계좌 통화 단위가 없습니다. r = 0.8은 두 쌍이 80%의 확률로 함께 움직인다거나 80%만큼 손실을 헤지한다거나 가격이 0.8% 변한다는 뜻이 아닙니다. 모든 용도에 공통으로 적용되는 ‘높은 상관’ 기준도 없습니다.
계산을 보여주는 작은 가상 표본을 보겠습니다. 같은 세 구간에서 EUR/USD 수익률 x가 [−10, 0, 10]bp, GBP/USD 수익률 y가 [−10, 10, 0]bp라고 합시다. 두 평균은 0이고, 평균을 뺀 곱의 합은 100, 각 편차 제곱의 합은 200입니다. 따라서 r = 100 / √(200 × 200) = 0.5입니다. 관측치 세 개로는 안정적인 관계를 추정할 수 없고, 이 예는 계산 방법만 보여줍니다.
차트의 가격 높이보다 같은 시점의 수익률을 비교하기
두 통화쌍이 어떻게 변했는지 묻는다면 같은 구간의 수익률을 계산하세요. 가격을 P라고 할 때 한 관측 시점에서 다음 관측 시점까지의 로그수익률은 ln(Pₜ / Pₜ₋₁)이고, 단순수익률은 Pₜ / Pₜ₋₁ − 1입니다. 한 가지 계산 방식을 선택해 두 통화쌍에 똑같이 적용해야 합니다. 날짜만 맞추고 서로 다른 시간의 종가를 섞으면 다른 시장 움직임을 한 쌍으로 비교할 수 있습니다.
가격 수준은 오랜 기간 한 방향으로 움직일 수 있습니다. 이때 가격 수준끼리의 상관은 짧은 구간의 동조보다 공통 추세를 반영할 수 있습니다. Granger와 Newbold의 1974년 허위 회귀 연구90034-7)는 지속성이 큰 시계열에서 관계를 잘못 해석할 수 있다는 더 일반적인 시계열 분석의 경고를 다룹니다. 단기 노출을 점검할 때는 가격 수준, 단순수익률, 로그수익률 중 무엇을 넣었는지 명시하고 서로 같은 입력인 것처럼 취급하지 마세요.
통화쌍을 적는 방향도 중요합니다. 한 데이터 제공자가 EUR/USD를 표시하고 다른 제공자가 역수인 USD/EUR를 표시하면, 같은 환율을 로그수익률로 표현했을 때 부호가 반대로 바뀝니다. 계수를 비교하기 전에 통화쌍 방향, 구간 길이, 시각 기준, 결측 관측값의 처리 방식을 맞추세요.
공통 통화가 겹쳐도 두 거래가 같아지는 것은 아니다
통화쌍을 매수한다는 것은 기준통화를 사고 상대통화를 파는 뜻입니다. 상관계수를 보기 전에 통화별 노출 방향을 정리하면 포지션 구조가 보입니다. 기준통화와 상대통화 방향은 외환 호가 읽기 안내에서 확인할 수 있습니다.
매수 포지션
매수하는 통화
매도하는 통화
EUR/USD
EUR
USD
GBP/USD
GBP
USD
USD/JPY
USD
JPY
EUR/USD와 GBP/USD를 모두 매수하면 USD를 팔지만 서로 다른 기준통화를 삽니다. 한 통화 노출은 겹쳐도 두 거래가 동일해지는 것은 아닙니다. 같은 시점의 기준 호가를 사용하면 EUR/GBP = EUR/USD ÷ GBP/USD 관계가 성립하므로 로그수익률은 EUR/USD 로그수익률에서 GBP/USD 로그수익률을 뺀 값입니다. 매수·매도 호가 차이, 서로 다른 관측 시각, 제공자별 상품 조건은 이 단순한 관계와 실제 호가를 다르게 만들 수 있습니다.
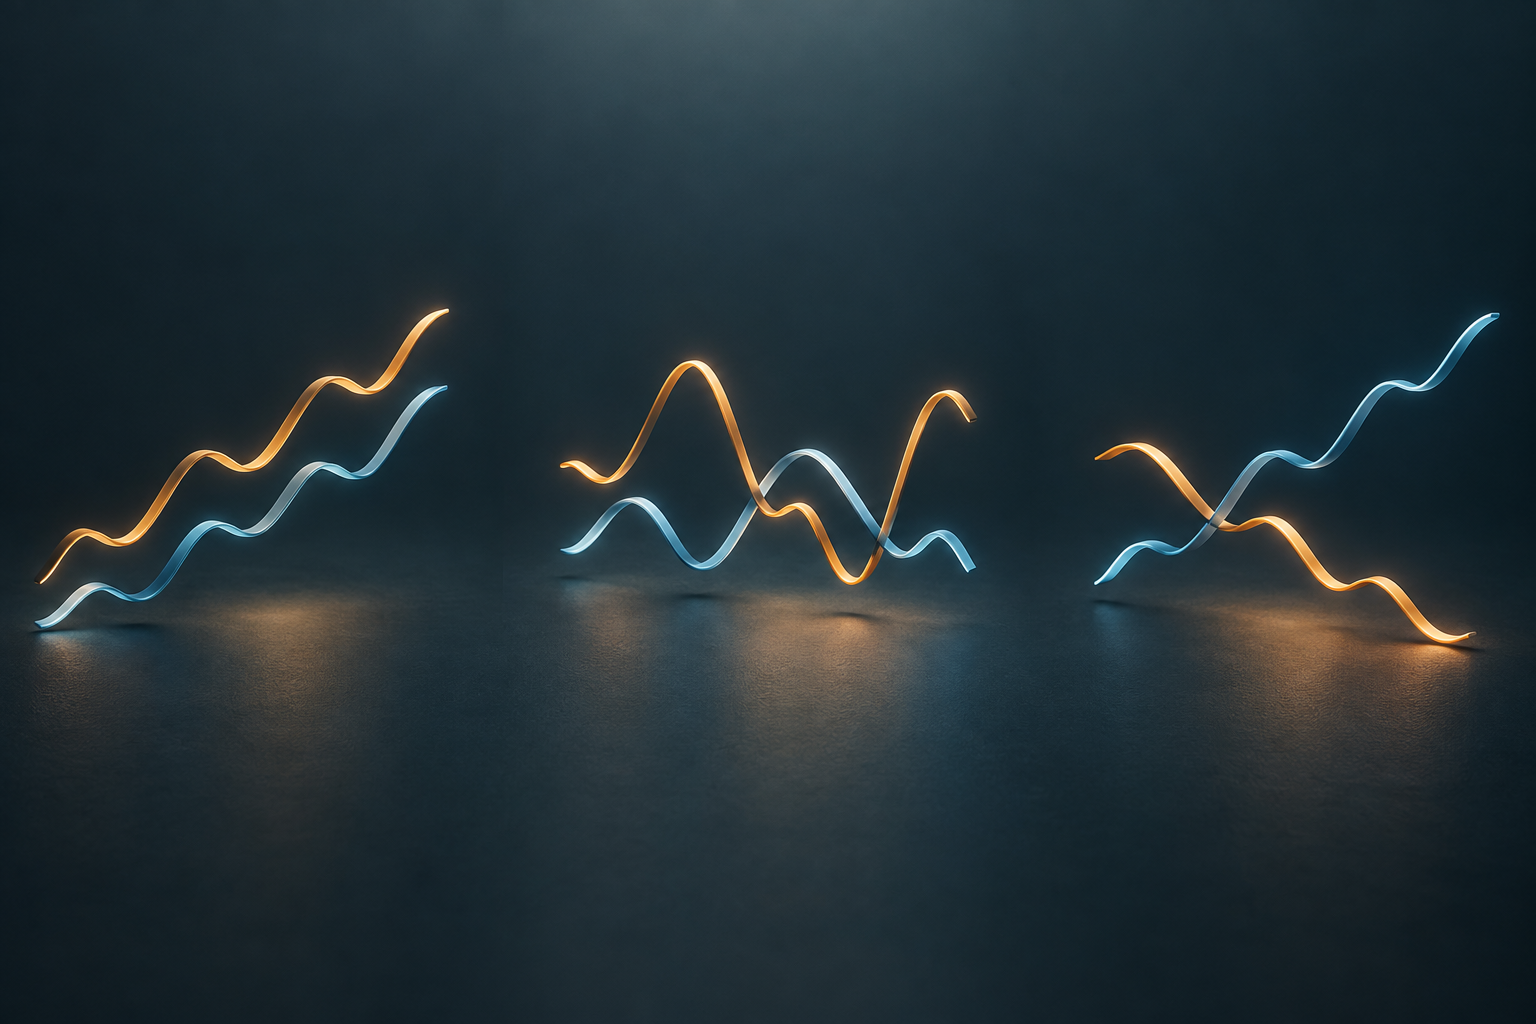
양·약·음의 공동 움직임을 비교한 개념 그림입니다. 경로는 예시이며 실제 시장 자료나 측정된 상관계수가 아닙니다.
상관계수에 따른 차이는 손익 변동성으로 살펴보기
상관계수만으로는 포지션이 얼마나 손실을 낼 수 있는지 알 수 없습니다. 같은 기간으로 측정한 두 손익 시계열의 합산 분산은 σ₁² + σ₂² + 2ρσ₁σ₂입니다. 여기서 σ₁과 σ₂는 각 손익의 표준편차이고 ρ는 상관계수입니다. 상관계수와 함께 포지션 크기와 변동성도 계산에 들어갑니다. 이 식을 적용할 때 표준편차와 상관계수는 같은 수익률 빈도와 관측 구간으로 계산해야 합니다. 일간 계수에 시간별 표준편차를 섞으면 항의 기간과 단위가 일치하지 않습니다. 예를 들어 A의 하루 손익 표준편차가 100달러이고 B가 300달러여도 상관계수 0.8은 그 변동성 격차를 표시하지 않습니다. B의 수량을 키우면 두 시계열 사이의 상관계수가 그대로여도 합산 손익의 달러 변동성은 크게 달라질 수 있습니다. 상관표만 보고 두 포지션의 가중치나 위험이 같다고 가정하지 마세요.
이 식의 ρ는 두 포지션에서 계산한 손익 시계열 사이의 상관계수여야 합니다. 통화쌍 수익률의 상관계수를 그대로 대신 넣으려면 두 포지션의 수익률이 같은 기간과 통화 기준에서 손익으로 변환되는 구조인지 먼저 확인해야 합니다.
가상의 두 포지션이 각각 하루 손익 표준편차 100달러라고 가정해 보겠습니다. ρ가 0.8이면 합산 표준편차는 √(100² + 100² + 2 × 0.8 × 100 × 100), 약 189.74달러입니다. ρ가 0이면 약 141.42달러이고, ρ가 −0.8이면 약 63.25달러입니다. 이 수치는 고정된 가정으로 계산한 예시이지 손실 한도, 전망 또는 손실 확률이 아닙니다. 실제 손익에는 명목금액, 환산 통화, 체결, 수익률 분포도 영향을 줍니다.
상관 행렬의 값에는 기간과 자료 출처가 따라야 한다
계수는 특정 자료 묶음을 요약한 값입니다. 1년간의 일간 수익률과 하루 동안의 5분 관측값은 서로 다른 질문에 답합니다. 중간가격, 매수호가, 매도호가, 거래소 선물, 소매 제공자의 롤링 상품도 서로 다른 시계열을 만들 수 있습니다. 값을 기록할 때는 관측 간격, 표본 기간, 가격 입력, 시간대, 제공자를 같이 적으세요.
OANDA는 자사 중간시장가격을 사용하는 제공자별 도구라고 설명합니다. 짧은 구간의 예시에서는 같은 시각의 5분 종가 중간가격을 뽑아 피어슨 상관계수를 적용하고, 행렬에는 뉴욕 종가 기준의 고정 1년 기간을 사용합니다. 공개 설명은 이 예시를 수익률 계산이라고 밝히지 않으므로, 같은 구간에 맞춘 단순수익률이나 로그수익률로 계산한 행렬과 같다고 가정하지 마세요. 또 해당 페이지는 0을 ‘상관관계 없음’이라고 부르지만, 피어슨 계수에서 0은 표본 안에서 선형 관계가 측정되지 않았다는 뜻이지 독립성이 증명됐다는 뜻은 아닙니다. 이는 한 업체의 방법이며 보편적 기준은 아닙니다.
표본 기간에도 선택의 상충관계가 있습니다. 짧은 기간은 최근 관측을 잘 반영하지만 데이터가 적고, 긴 기간은 더 많은 자료를 포함하지만 서로 다른 정책·변동성 국면을 섞을 수 있습니다. 롤링 구간을 비교하면 추정치의 변화를 볼 수 있지만, 서로 겹치는 두 구간은 같은 관측값을 공유하므로 독립적인 두 번의 확인은 아닙니다. 세션 마감 시각과 거래 비용은 관측한 시계열이 실제 체결 손익에 어떻게 이어지는지에도 영향을 줍니다. 외환 거래 시간 안내, 스프레드와 수수료 안내, 슬리피지와 스톱 주문 안내도 함께 확인하세요.
대칭형 상관 행렬의 대각선은 각 시계열을 자기 자신과 비교하므로 입력에 변동이 있다면 값은 +1입니다. 로그수익률에서는 통화쌍 표기 방향을 뒤집으면 부호도 뒤집힐 수 있습니다. 따라서 EUR/USD를 입력한 행렬과 USD/EUR를 입력한 행렬은 그대로 서로 바꿔 볼 수 없습니다. 여러 통화의 강도를 나타내는 통화 강도 지수도 별도 구성 방식에 따른 지표이며 통화쌍 간 수익률 상관과 같은 값이 아닙니다.
시장 환경이 바뀌면 관계도 달라질 수 있다
BIS 워킹페이퍼 727는 2015~2017년 연구 표본에서 위안화와 다른 통화의 동조가 정책 관리 국면에 따라 달라졌다고 보고합니다. 이는 해당 표본의 역사적 연구 결과이지 오늘날 소매 외환 통화쌍의 실시간 전망은 아닙니다.
또 다른 BIS 워킹페이퍼 828는 1999~2017년 58개 중앙은행의 외환보유액 구성을 살펴보고, 통화가 달러나 유로와 함께 움직이는 정도와 보유액 내 해당 통화 비중 사이의 관련성을 발견했습니다. 공식 외환보유액은 레버리지를 사용하는 개인 거래와 다른 용도입니다. 두 연구는 통화 관계에 표본과 제도적 맥락이 필요하다는 점을 보여줄 뿐, 오늘의 고정 계수를 제공하지 않습니다.
음의 상관이 완전한 헤지가 되지는 않는다
두 수익률 시계열의 상관이 음수여도 각 포지션의 통화 명목금액, 변동성, 시점, 비용은 서로 다를 수 있습니다. 변동성이 큰 통화쌍에 작은 포지션을 잡고 변동성이 낮은 통화쌍에 큰 포지션을 잡으면 손익이 서로 상쇄되지 않을 수 있습니다. 헤지 여부는 같은 시나리오에서 계좌 통화로 환산한 손익을 비교하고 스프레드, 수수료, 슬리피지, 금융비용, 증거금 영향을 함께 봐야 합니다.
상관계수는 보통 선형 관계를 요약합니다. 피어슨 값이 0에 가깝다고 통계적 독립성이 증명되지는 않으며, 과거 표본에서 음의 상관이 있었다고 급격한 가격 움직임에서 한 포지션이 다른 포지션을 상쇄한다고 보장되지도 않습니다. 관계가 달라지거나 포지션 규모가 맞지 않으면 두 포지션 모두 손실을 낼 수 있습니다.
상관, 인과관계, 공적분은 서로 다른 질문에 답한다
높은 계수는 한 통화쌍이 다른 통화쌍의 움직임을 일으켰다는 뜻이 아닙니다. 공통 통화, 같은 뉴스, 금리 전망, 위험 선호, 시장 구조 등이 동조에 함께 영향을 줄 수 있습니다. 계수는 선택한 관측값을 요약할 뿐 한 가지 원인을 밝혀주지 않습니다.
상관은 공적분과도 다릅니다. 상관은 짝지은 가격이나 수익률이 표본 안에서 함께 움직인 정도를 요약합니다. 공적분은 비정상 가격 시계열을 특정 방식으로 결합했을 때 장기 관계가 안정적인지를 정해진 통계 검정으로 묻습니다. 짧은 기간의 높은 상관만으로 평균회귀나 페어 트레이딩 기회가 입증되지는 않습니다.
상관 화면을 포지션 노출 점검으로 바꾸기
먼저 실제 포지션을 확인하세요. 통화쌍 방향, 단위 수량, 진입가격, 계좌 통화, 상품 약관을 정리하고 각 포지션이 어떤 통화를 사고파는지 표시합니다. 그런 다음 같은 관측 간격과 표본 기간의 수익률을 비교하고 자료 출처와 계산 시각을 기록하세요.
예를 들어 EUR/USD를 기준통화 10,000유로 규모로 1.10에 매수했다면 통화 노출은 +10,000유로와 −11,000달러입니다. 별도로 GBP/USD를 기준통화 10,000파운드 규모로 1.27에 매수했다면 +10,000파운드와 −12,700달러가 됩니다. 계좌 통화로 환산하거나 상품별 조정을 하기 전 두 포지션은 합계 −23,700달러의 공통 달러 노출을 포함합니다. 이는 통화 노출을 설명하기 위한 예시이지 증거금이나 최대 손실이 아니며, 현금결제 상품이 두 통화를 실제로 인도한다는 뜻도 아닙니다.
각 포지션의 손익 변동성을 공통 통화로 환산하고, 상관계수에 손절 위험률을 곱하는 대신 함께 일어날 수 있는 가격 시나리오를 살펴보세요. 스프레드, 수수료, 슬리피지, 오버나이트 금융비용, 증거금과 강제청산 규칙도 포함합니다. 랏 크기와 핍 가치 안내는 환산 계산을, 증거금 안내는 계좌 요건을 설명합니다. 통화쌍 구조는 메이저·마이너·이그조틱 안내에서, 금리 차이는 캐리 트레이드 안내에서 이어서 볼 수 있습니다.
기간, 시장 국면, 포지션 크기, 자료 제공자가 달라지면 입력을 다시 확인하세요. 상관 행렬은 점검할 질문을 찾는 데 도움을 줍니다. 포지션별 현금흐름과 위험 계산을 대신하지는 않습니다.
자주 묻는 질문
Q1양의 외환 상관이 있으면 두 통화쌍이 매번 같은 방향으로 움직이나요?
아닙니다. 선택한 표본에서 선형 동조가 어느 정도였는지를 요약할 뿐입니다. 개별 구간은 다르게 움직일 수 있고 자료 기간이나 시장 환경이 달라지면 관계도 바뀔 수 있습니다.
Q2음의 상관 통화쌍으로 내 거래를 헤지할 수 있나요?
상관계수 하나로는 부족합니다. 포지션 방향과 규모, 변동성, 시점, 통화 환산, 비용, 중요한 시나리오에서의 관계를 함께 확인해야 합니다.
Q3상관계수가 0이면 두 통화쌍은 관계가 없다는 뜻인가요?
선택한 관측값에서 선형 관계가 약하다는 뜻입니다. 비선형 관계가 남아 있을 수 있으며 결과는 표본과 계산 방식에 따라 달라집니다.
Q4같은 통화가 들어간 통화쌍은 항상 높은 상관을 보이나요?
아닙니다. 공통 통화로 인한 노출은 겹치지만 나머지 통화와 시장 요인은 다릅니다. 실제로 맞춘 수익률과 계좌 통화 기준 손익을 확인해야 합니다.