

VWAP vs. TWAP: benchmark e algoritmi di esecuzione
Confronta i benchmark di mercato VWAP e TWAP con i programmi di esecuzione che portano lo stesso nome, con un esempio svolto e i principali limiti.
In questa guidaVWAP e TWAP rispondono a domande diverse sulla media
Breve sintesi
Il VWAP pondera i prezzi scambiati in base al volume, mentre il TWAP calcola la media dei prezzi rilevati a intervalli regolari. Gli stessi nomi descrivono anche algoritmi di esecuzione: un programma VWAP segue un profilo di volume di mercato stimato, mentre un TWAP di base suddivide l’ordine in parti uguali nel tempo. Un benchmark è un riferimento per la misurazione; un programma decide quando negoziare. Nessuno dei due garantisce un prezzo migliore o il completamento dell’ordine.
VWAP e TWAP rispondono a domande diverse sulla media
Il prezzo medio ponderato per volume (VWAP) attribuisce più peso agli intervalli o alle transazioni con volumi maggiori. Indicando con pⱼ i prezzi delle singole transazioni e con vⱼ le rispettive quantità, il VWAP di mercato su una finestra scelta è:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Una transazione di 10.000 azioni pesa quindi dieci volte più di una da 1.000. I fornitori di dati possono aggregare le transazioni in barre, ma il risultato dipende dai mercati inclusi, dalle correzioni delle transazioni, dal campo di prezzo, dai confini della sessione e dall’unità usata per il volume: azioni, contratti o unità dell’attività sottostante. Definisci queste scelte prima di confrontare due valori VWAP.
Il prezzo medio ponderato per il tempo (TWAP) è la media del prezzo nel tempo trascorso. In forma continua è la media temporale del prezzo su una finestra; con osservazioni equidistanti diventa la media aritmetica dei prezzi selezionati:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Se le osservazioni coprono durate diverse, una stima discreta difendibile pondera ciascun prezzo in base alla durata rappresentata. Fare la media semplice di una barra di un minuto e una di trenta minuti attribuirebbe in silenzio lo stesso peso a periodi di lunghezza diversa. Regola di campionamento, dato di prezzo (per esempio transazione, punto medio o media della barra), ora iniziale e ora finale fanno parte della definizione del benchmark e non sono dettagli di formato.
Le due medie possono differire anche se usano le stesse osservazioni di prezzo. Il VWAP dà più peso ai periodi intensi; un TWAP con campionamento regolare attribuisce lo stesso peso a ogni intervallo. Nessuno dei due rappresenta automaticamente il valore equo dell’attività, il prezzo disponibile per un ordine grande o una previsione del movimento successivo.
Un benchmark non è l’algoritmo che lo usa
Un benchmark si calcola a partire dalle osservazioni di mercato per valutare un’esecuzione. Un algoritmo di esecuzione è un insieme di istruzioni che divide un ordine principale in ordini figli distribuiti su una finestra temporale. Gli operatori usano la stessa sigla per entrambi, per cui “battere il VWAP” può sembrare un obiettivo unico e ben definito, anche quando non lo è.
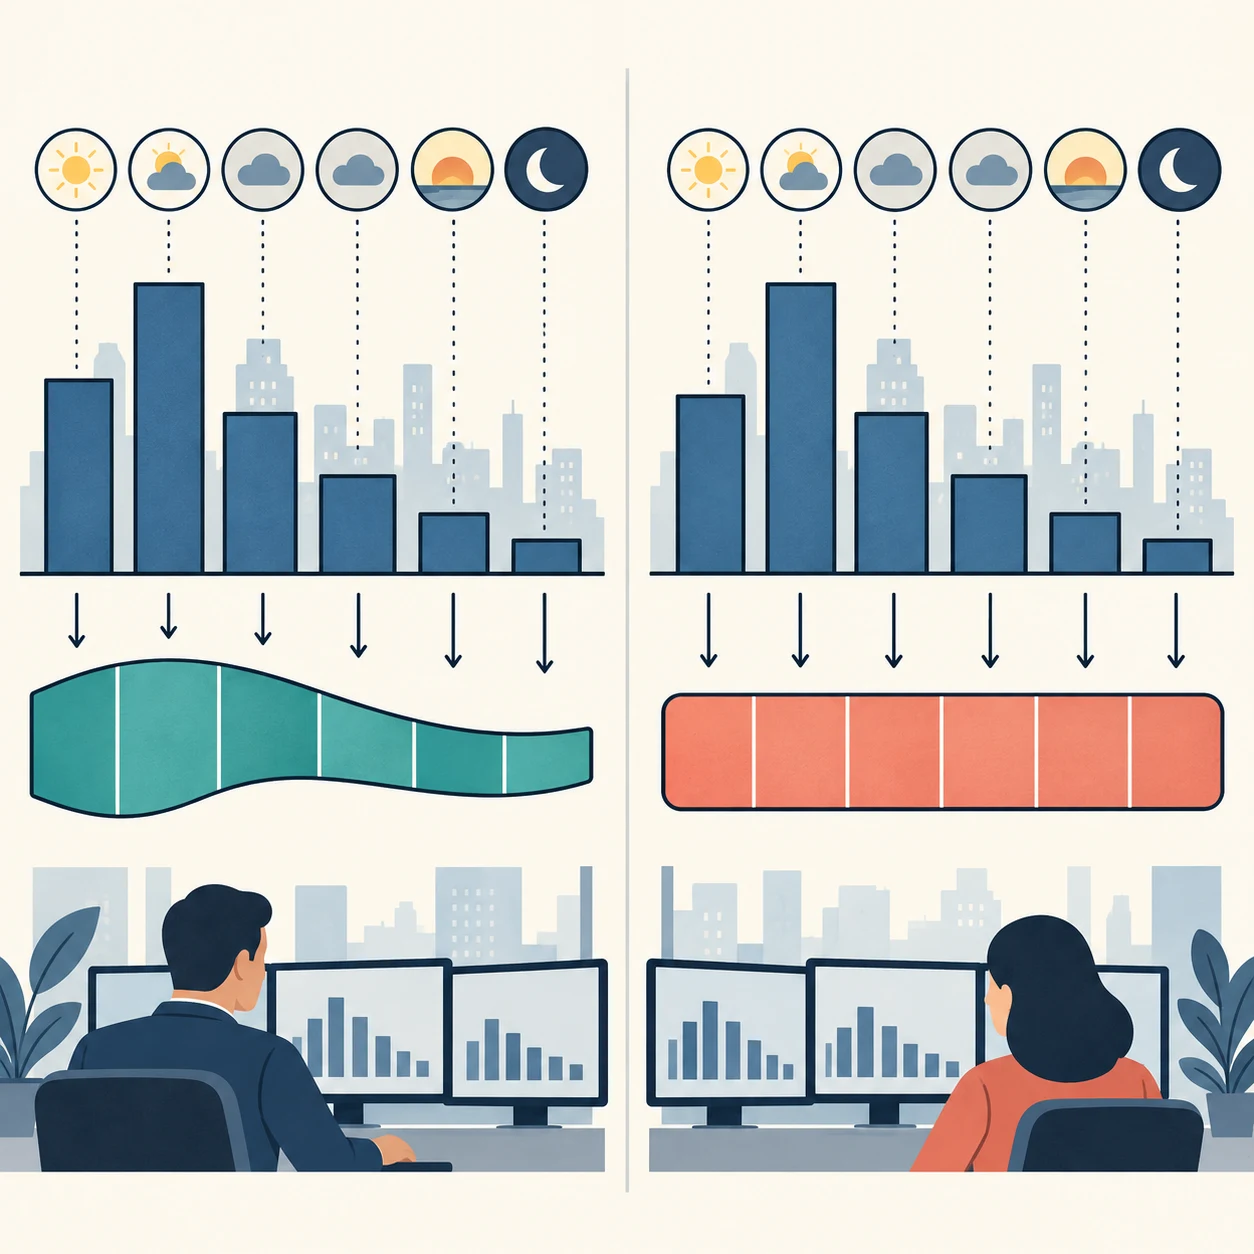
Un algoritmo TWAP di base divide la quantità obiettivo in tranche uguali a intervalli regolari oppure mira a un ritmo di negoziazione pressoché costante. Un VWAP di base distribuisce invece l’obiettivo nel tempo in base a una previsione della curva intraday dei volumi di mercato. Se la storia indica che in un intervallo si concentra di solito il 30% dei volumi della sessione, il programma può assegnare a quell’intervallo circa il 30% del proprio obiettivo. Il Comitato sui mercati della BRI descrive un contrasto analogo per il mercato valutario: gli algoritmi VWAP cercano di negoziare di più nei periodi in cui si prevede un turnover maggiore, a differenza di un programma TWAP lineare.
Si tratta di programmi di riferimento, non di implementazioni universali. Un intermediario può imporre un limite di partecipazione, fermarsi al superamento di una soglia di spread o volatilità, usare ordini passivi o cambiare ritmo quando i volumi effettivi si discostano dalle previsioni. Un ordine può anche essere valutato rispetto al VWAP pur venendo eseguito con un programma TWAP, oppure una strategia diversa può essere misurata contro il TWAP. Chiedi quale serie di prezzi di mercato definisce il benchmark e quali vincoli regolano il programma.
Svolgi un esempio con sei intervalli
Supponiamo di avere sei intervalli uguali di 30 minuti con i seguenti prezzi medi e volumi di mercato ipotetici. Il volume è espresso in migliaia di azioni; tutte le cifre sono inventate per questo calcolo.
| Intervallo | Prezzo medio | Volume di mercato (migliaia di azioni) | Programma VWAP per un ordine di 1.200 azioni | Programma TWAP |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
Il volume di mercato totale è 100.000 azioni. Moltiplicando il prezzo di ogni intervallo per il relativo volume di mercato, con il volume espresso in migliaia, si ottiene $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50. Dividendo per 100 si ottiene un VWAP di mercato pari a $100.375. La somma dei sei prezzi equidistanti è $602.60; dividendo per sei si ottiene un TWAP di circa $100.4333.
Un programma a forma di VWAP per un ordine di 1.200 azioni assegna l’1,2% del volume di mercato di ogni intervallo, cioè 120, 240, 360, 300, 120 e 60 azioni. Il TWAP di base invia 200 azioni per intervallo. Per mostrare come i programmi possano produrre eseguiti diversi, supponiamo — solo in questo esempio volutamente semplificato — che ogni ordine figlio sia eseguito per intero esattamente al prezzo medio indicato per quell’intervallo, che l’ordine venga completato e che commissioni e impatto sul mercato siano nulli.
Con queste ipotesi, il prezzo medio di esecuzione dell’ordine a forma di VWAP è $100.375, perché le quantità seguono gli stessi pesi del calcolo del VWAP di mercato. Il prezzo medio di esecuzione del TWAP è $100.4333. Per un acquisto, il secondo valore supera il VWAP di mercato di circa 5.81 punti base. Con le stesse ipotesi semplificate — un ordine di acquisto di 1.200 azioni eseguito per intero, senza commissioni né impatto di mercato — questo scarto corrisponde a circa $70 di costo aggiuntivo per l’acquisto: (100.4333 − 100.375) ÷ 100.375 × 10,000. È un risultato aritmetico, non la prova che un algoritmo VWAP reale otterrebbe questo esito. Nel trading reale, gli ordini figli modificano la liquidità disponibile e incontrano spread denaro-lettera, esecuzioni parziali, prezzi variabili e commissioni.
Le curve di volume atteso possono essere errate
Un programma VWAP richiede una stima del momento in cui arriverà il volume di mercato. Un punto di partenza comune è il volume storico di sessioni comparabili, eventualmente corretto per il giorno della settimana o per un evento noto. Il volume realizzato, però, può spostarsi dopo una notizia, uno shock di volatilità, l’apertura del mercato o un cambiamento nella partecipazione delle diverse sedi di negoziazione. Un programma che segue troppo alla lettera il profilo del giorno precedente può negoziare troppo lentamente prima di un movimento di prezzo o concentrare troppa attività in un periodo che si rivela poco liquido.
Alcuni algoritmi aggiornano la stima durante la sessione. Il modello di esecuzione VWAP di Busseti e Boyd tratta esplicitamente il volume totale di mercato come incerto e studia come integrare le informazioni osservate durante l’esecuzione. Cartea e Jaimungal derivano due strategie orientate al VWAP: la prima adatta un programma simile al TWAP al flusso degli ordini corrente e a quello residuo atteso; la seconda adatta un programma di Almgren–Chriss usando il volume residuo atteso e il flusso netto degli ordini. Questi studi mostrano perché “algoritmo VWAP” non significhi una curva fissa e universalmente ottimale: ipotesi del modello, costi d’impatto, preferenze di rischio, vincoli e nuove osservazioni influiscono tutti sul programma.
La regola di ritmo del TWAP di base evita di dover prevedere la curva dei volumi di mercato, ma non elimina il rischio di mercato. Le tranche uguali possono essere troppo aggressive nei periodi tranquilli e troppo passive in quelli intensi. Un programma fisso espone inoltre l’ordine alle variazioni di prezzo per tutta la finestra. Maggiore urgenza può aumentare la probabilità di completamento, ma anche i costi di spread e impatto; un ritmo più lento può ridurre l’impronta sul mercato, ma lasciare una quantità maggiore esposta a movimenti sfavorevoli o non eseguita alla scadenza.
Scegli il programma in base all’obiettivo di negoziazione
Un programma che segue i volumi può essere un punto di partenza ragionevole quando l’obiettivo è partecipare all’attività ordinaria del mercato per una parte significativa della sessione. Mira a distribuire l’ordine principale in proporzione al turnover atteso e può ridurre la concentrazione rispetto all’invio immediato dell’intera quantità. Nel suo esempio illustrativo di VWAP, il rapporto della BRI afferma che gli utenti possono stabilire quanto rigorosamente l’algoritmo debba seguire il programma e che l’algoritmo mira a completare l’ordine entro un orario finale specificato. Il programma dipende quindi dai limiti di partecipazione e dalle istruzioni sulla scadenza, non solo dall’etichetta VWAP.
Un programma che segue il tempo può essere più semplice da spiegare e verificare quando l’obiettivo è distribuire l’attività in modo uniforme su un periodo definito o quando manca un profilo dei volumi affidabile. Non è automaticamente la scelta con minore impatto. In un mercato in cui gli scambi si concentrano fortemente in apertura e chiusura, tranche temporali uguali possono assegnare una quota eccessiva dell’ordine a intervalli poco liquidi.
Per entrambi i metodi, urgenza e rischio di completamento possono contare più del rispetto del benchmark. Una scadenza ravvicinata, un book poco profondo, un ordine principale grande, una finestra di notizie volatili o la frammentazione delle sedi possono rendere il profilo storico una guida poco affidabile. Un limite di prezzo può impedire esecuzioni oltre la soglia scelta, ma non garantisce il completamento. Un ordine immediatamente negoziabile può aumentare l’immediatezza, ma attraversare lo spread e consumare la profondità visibile. La domanda utile non è “quale sigla è migliore?”, bensì “quale compromesso tra costi, tempistica, partecipazione e completamento accetta questa istruzione?”.
Il VWAP sul grafico è un riferimento, non un segnale operativo
Gli strumenti grafici mostrano spesso un VWAP di sessione, talvolta con bande o un ancoraggio scelto dall’utente. Si tratta dello stesso calcolo ponderato per volume applicato alle transazioni dall’inizio selezionato e rappresentato come una linea di riferimento variabile. I trader possono confrontare il prezzo con quella linea, ma la formula da sola non dice che il suo superamento preveda un rendimento, identifichi il valore equo o offra un ingresso redditizio. Sono ipotesi separate che richiedono un orizzonte definito, esecuzioni realistiche, commissioni e una valutazione out-of-sample.
Un VWAP ancorato cambia il campione cambiando l’ora iniziale. Il VWAP della sessione, quello ancorato a un annuncio degli utili e un VWAP mobile possono quindi avere valori diversi senza che vi sia un errore aritmetico. Mercati poco liquidi, sedi frammentate, transazioni fuori sessione, tick errati e diverse convenzioni per le barre influiscono anch’essi sul calcolo. Confronta i grafici solo dopo aver verificato i dati e le regole di ancoraggio.
La linea VWAP di un grafico non coincide necessariamente con il benchmark VWAP di un report di esecuzione. I due calcoli possono includere sessioni, sedi, condizioni di negoziazione o confini temporali diversi. La revisione di un’esecuzione richiede una definizione del benchmark concordata prima dell’ordine; la somiglianza visiva tra due linee non prova che le osservazioni sottostanti coincidano.
Misura l’esecuzione con dati e costi coerenti
Per un acquisto, un prezzo medio di esecuzione superiore al benchmark scelto è sfavorevole; per una vendita è sfavorevole un prezzo inferiore. Un confronto semplice che tiene conto del lato è s × (average fill price − benchmark price), con s = +1 per un acquisto e s = −1 per una vendita. Per esprimere la differenza in punti base, dividi la differenza di prezzo con segno per il benchmark e moltiplica per 10,000. Specifica se il calcolo riguarda solo la quantità eseguita e riporta separatamente quella non eseguita, invece di presentare un ordine incompleto come un confronto riuscito con il benchmark.
Un confronto utile registra la decisione e l’orario di arrivo dell’ordine principale, il titolo e il lato, quantità prevista ed eseguita, ogni esecuzione, la finestra del benchmark e le convenzioni dei dati di mercato, le commissioni, i vincoli del programma e la gestione finale della quantità residua. Confronta ordini con urgenza, dimensione rispetto al volume di mercato, volatilità e ora del giorno simili. Se a un algoritmo vengono assegnati solo gli ordini più facili, un minore shortfall medio può riflettere la selezione degli ordini e non una migliore esecuzione.
Per i meccanismi di liquidità alla base delle esecuzioni parziali e dei movimenti di prezzo, vedi lo sbilanciamento del book ordini e spread e slippage nei futures.
VWAP e TWAP non misurano l’intera decisione d’investimento
VWAP e TWAP confrontano le esecuzioni con i prezzi di mercato osservati durante una finestra scelta. Da soli non catturano tutti i costi della decisione di portafoglio. Se un ordine di acquisto esegue solo metà della quantità obiettivo prima che il prezzo salga, confrontare soltanto le azioni eseguite con il VWAP di mercato può omettere l’esposizione mai acquisita. Nel caso di una vendita, si possono omettere le azioni rimaste in portafoglio ed esposte a un successivo ribasso.
Lo shortfall di implementazione pone una domanda più ampia, dalla decisione al portafoglio: secondo una convenzione dichiarata, può confrontare la posizione realizzata e quella non eseguita con il prezzo della decisione iniziale, tenendo conto delle commissioni esplicite. La guida allo shortfall di implementazione spiega prezzo decisionale, prezzo di arrivo, eseguiti, quantità residua e orizzonte di valutazione. Un punteggio VWAP o TWAP e lo shortfall di implementazione possono entrambi essere utili, ma rispondono a domande diverse; usali insieme solo se ogni benchmark e componente di costo è definito con chiarezza.
Verifica le definizioni del programma e del benchmark
Prima di interpretare un report algoritmico, verifica se “VWAP” o “TWAP” indica il benchmark obiettivo, il programma di esecuzione o entrambi. Per il benchmark, controlla orari iniziale e finale, campo del prezzo, filtri per sede e tipo di transazione e trattamento delle aste. Per il programma, chiedi come vengono determinate le quantità degli ordini figli, se il ritmo si adatta ai volumi in tempo reale, quali limiti di partecipazione e di prezzo si applicano, come l’algoritmo reagisce a volatilità o dati mancanti e cosa succede alla scadenza.
Poi distingui l’aderenza al programma dalla qualità di esecuzione. Un programma può seguire da vicino la curva obiettivo e tuttavia ottenere prezzi sfavorevoli se il mercato si muove o l’impatto è elevato. Al contrario, può discostarsi dal piano e ottenere esecuzioni favorevoli. Il punteggio del benchmark riassume un confronto secondo regole dichiarate; non dimostra che l’algoritmo abbia causato il percorso dei prezzi, minimizzato i costi complessivi di transazione o superato un’alternativa non osservabile nello stesso momento.
Frei e Westray modellano l’esecuzione VWAP con una curva stocastica dei volumi di mercato e un impatto temporaneo, mostrando che anche un problema di ottimizzazione formale dipende da ipotesi sui volumi e sui costi di esecuzione. Usa i risultati del benchmark come una prospettiva sull’esecuzione, quindi valuta separatamente completamento, commissioni, impatto e obiettivo della decisione iniziale. Una media storica non garantisce lo stesso esito per il prossimo ordine.
Domande frequenti
Q1Il VWAP è migliore del TWAP per ogni ordine grande?
No. Il VWAP può essere adatto a un ordine che vuole partecipare ai volumi di mercato attesi; il TWAP può essere adatto a un ritmo uniforme nel tempo quando il profilo dei volumi non è affidabile. Urgenza, liquidità, limiti di prezzo, commissioni, impatto e rischio di completamento contano più della sigla.
Q2Un algoritmo di esecuzione garantisce il prezzo del benchmark VWAP o TWAP?
No. L’algoritmo sceglie o adatta un programma, ma prezzi di mercato, liquidità disponibile, limiti di partecipazione e tempo residuo possono cambiare. Il benchmark è un prezzo di confronto, non un prezzo di esecuzione garantito.
Q3Perché il VWAP sul grafico è diverso da quello nel report dell’intermediario?
Grafico e report possono usare orari iniziali e finali, sedi, filtri delle transazioni, campi di prezzo, esecuzioni in asta o confini di sessione diversi. Confronta queste definizioni prima di considerare la differenza un errore.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Qual è la differenza fondamentale tra VWAP di mercato e TWAP a intervalli uguali?
Scegli una risposta per vedere la spiegazione