

Stimatore di covarianza di Hayashi–Yoshida: prezzi asincroni
Scopri come lo stimatore di Hayashi–Yoshida usa intervalli di rendimento sovrapposti per stimare la covarianza integrata quando gli asset sono scambiati in momenti diversi e quali sono i limiti del metodo.
In questa guidaPerché la covarianza dei prezzi diventa difficile quando gli orari di scambio differiscono
Breve sintesi
Lo stimatore di Hayashi–Yoshida (HY) misura la covarianza integrata di due serie di prezzi osservate in momenti diversi. Abbina gli incrementi dei rendimenti quando i rispettivi intervalli temporali si sovrappongono, senza dover prima interpolare il prezzo di un asset sui timestamp dell’altro. Nella forma classica, HY affronta il campionamento asincrono in un modello diffusivo; non rimuove il rumore di microstruttura e non trasforma una stima di covarianza in una previsione.
Perché la covarianza dei prezzi diventa difficile quando gli orari di scambio differiscono
Due asset possono essere negoziati durante le stesse ore di mercato ma in istanti diversi. Un titolo liquido può registrare molte operazioni mentre uno meno attivo non ha nuovi scambi o quotazioni. Le variazioni di prezzo osservate formano così griglie temporali diverse. L’obiettivo statistico può essere la covariazione contemporanea degli asset, ma non è detto che una coppia di rendimenti osservati copra lo stesso intervallo.
Un’alternativa comune consiste nel portare entrambe le serie su un orologio regolare mantenendo l’ultimo prezzo osservato. Si ottengono colonne di rendimenti allineate, ma ripetere il prezzo riportato in avanti non crea una nuova osservazione indipendente del prezzo latente. Gli zeri ripetuti e i successivi movimenti di recupero ritardati possono distorcere la co-movimentazione misurata. Epps documentò che la correlazione osservata dei rendimenti azionari può diminuire quando si accorcia l’intervallo di misurazione; il campionamento asincrono è uno dei meccanismi, insieme ad altri effetti dei dati di mercato. Questo andamento sui brevissimi intervalli è noto come effetto Epps (Epps, 1979).
Hayashi e Yoshida proposero uno stimatore che lavora direttamente con gli incrementi asincroni, senza scegliere prima una regola di interpolazione. Il loro studio originale dimostrò la consistenza per prezzi diffusivi sotto condizioni di campionamento ad alta frequenza (Hayashi & Yoshida, 2005); un lavoro successivo ricavò la normalità asintotica in uno schema generale di campionamento asincrono (Hayashi & Yoshida, 2008). L’idea centrale è semplice da esprimere ma facile da usare male: abbinare gli incrementi in base alla sovrapposizione temporale, non alla sola vicinanza dei timestamp.
Definire l’obiettivo di covarianza prima di calcolarlo
Siano \(X_t\) e \(Y_t\) i log-prezzi efficienti latenti di due asset sull’orizzonte comune \([0,T]\). In un semplice modello di diffusione continua, scriviamo
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
con correlazione istantanea browniana \(d[W^X,W^Y]_t=\rho_t\,dt\). L’obiettivo è la covariazione integrata
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
È una quantità di percorso accumulata sulla finestra osservata scelta. Non è la covarianza di due livelli di prezzo statici e non è automaticamente una correlazione. L’unità di misura è il prodotto delle unità dei due rendimenti: se entrambi i log-rendimenti sono espressi in punti percentuali, la stima è in punti percentuali al quadrato. La guida al calcolo della volatilità realizzata tratta la misura univariata basata sui rendimenti al quadrato; la guida alla variazione quadratica spiega la quantità di percorso estesa dalla covarianza realizzata multivariata.
L’obiettivo può essere positivo o negativo. Una covariazione integrata positiva indica che, nella stessa finestra, gli incrementi di prezzo hanno contribuito soprattutto con prodotti di segno uguale; una covariazione negativa indica che hanno prevalso i prodotti di segno opposto. Nessuno dei due segni dimostra perché gli asset si siano mossi insieme, se uno abbia causato l’altro o se una regola di portafoglio sarebbe redditizia.
Perché l’allineamento all’ultimo prezzo disponibile può distorcere la stima
Per calcolare una covarianza realizzata ordinaria, un analista può scegliere istanti regolari e utilizzare l’ultimo prezzo disponibile per ciascun asset. È comodo, ma il risultato può dipendere dall’ampiezza della griglia e dalla convenzione di interpolazione. Quando un prezzo è obsoleto, più punti della griglia ripetono la stessa quotazione. Un aggiornamento successivo può quindi apparire come un rendimento che copre più tempo del rendimento abbinato dell’altro asset.
Questo può spostare la covarianza contemporanea in apparenti termini di anticipo o ritardo, oppure attenuarla verso zero quando la griglia diventa più fine. Il risultato empirico iniziale di Epps descrive la variazione della co-movimentazione osservata su intervalli brevi; lavori successivi derivano una distorsione della covarianza con il metodo previous-tick quando il campionamento è asincrono e i prezzi osservati contengono anche rumore. Una riduzione della correlazione ad alta frequenza è quindi un andamento diagnostico, non la prova che la tempistica asincrona sia l’unica causa.
HY evita una specifica scelta di sincronizzazione mantenendo l’intervallo proprio di ciascun rendimento osservato. La qualità dei timestamp resta importante: serve un orologio comune, confini di sessione corretti e una regola chiara per l’inizio e la fine dell’orizzonte. HY non corregge prezzi di transazione rumorosi, quotazioni errate o un obiettivo che mescola sessioni di negoziazione diverse.
Abbinare i rendimenti quando gli intervalli di osservazione si sovrappongono
Supponiamo che l’asset \(X\) sia osservato in \(0=t_0<t_1<\cdots<t_n=T\) e l’asset \(Y\) in \(0=s_0<s_1<\cdots<s_m=T\). Gli incrementi osservati dei log-rendimenti sono
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
Associamo a ciascun rendimento l’intervallo \(I_i=(t_{i-1},t_i]\) e \(J_j=(s_{j-1},s_j]\). Lo stimatore HY è
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
L’indicatore include un prodotto incrociato quando i due intervalli si sovrappongono per una durata positiva. Il solo fatto di condividere esattamente un estremo non costituisce una sovrapposizione di durata positiva. Un incremento può sovrapporsi a più incrementi dell’altro asset e ogni coppia sovrapposta viene inclusa una volta. La procedura non riporta in avanti i prezzi e non divide un rendimento in sub-rendimenti inventati.
Nel modello classico di diffusione continua, con intervalli di osservazione sufficientemente fitti e condizioni di campionamento adeguate, la somma converge alla covariazione integrata man mano che l’intervallo massimo si riduce. Il risultato originale riguarda osservazioni asincrone; presuppone che i prezzi osservati non siano contaminati dal rumore di microstruttura frequente nei dati tick grezzi.
<!-- learn:illustration -->
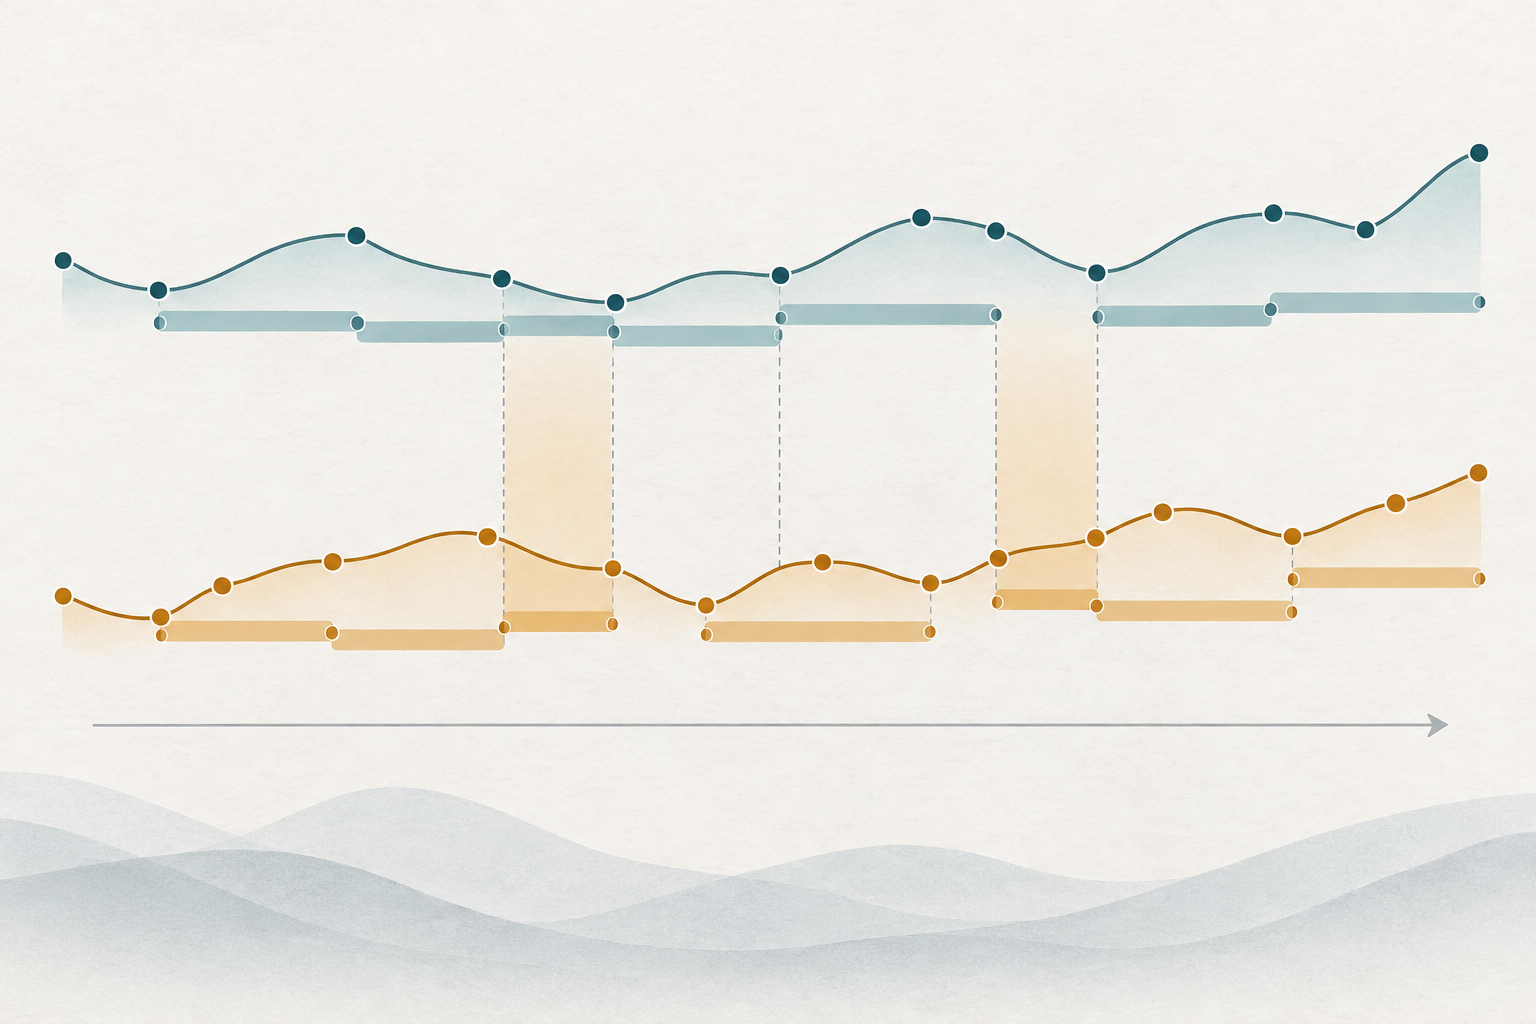
Riprodurre un piccolo calcolo ipotetico delle sovrapposizioni
Supponiamo che due asset siano osservati nella stessa sessione di cinque unità. La tabella mostra log-rendimenti ipotetici in punti percentuali e i rispettivi intervalli. Gli orari sono sfalsati, quindi non tutti gli estremi dei rendimenti coincidono.
| Intervallo asset X | Rendimento | Intervallo asset Y | Rendimento | Prodotto su sovrapposizione |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
Per esempio, il primo intervallo di \(X\) si sovrappone al primo intervallo di \(Y\) da 0 a 1.0 e al secondo da 1.0 a 1.8, quindi entrambi i prodotti sono inclusi. Il successivo rendimento di \(X\) si sovrappone al secondo rendimento di \(Y\) da 1.8 a 2.4 e al terzo da 2.4 a 3.2. Gli ultimi due abbinamenti di \(X\) contribuiscono per \(0.02-0.01\ \mathrm{pp}^2\). La somma dei sei prodotti inclusi è
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
Un punto percentuale equivale a \(0.01\) in unità di rendimento decimale, perciò \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) in unità di log-rendimento decimale al quadrato. Gli input sono inventati soltanto per rendere riproducibile il calcolo. Il risultato è una stima di covarianza cumulata per questa finestra, non un rendimento dello 0.39%, una correlazione o un’osservazione di mercato.
Interpretare segno e scala senza trasformare la covarianza in un segnale
La somma positiva dell’esempio indica che, tra gli intervalli sovrapposti, i contributi dei prodotti positivo-positivo e negativo-negativo hanno superato quelli dei prodotti negativi. Non significa che ciascun asset sia salito dello 0.39% e non dice che il 39% dei loro movimenti fosse condiviso. La covarianza dipende dalle unità dei rendimenti, dalla durata della finestra e dall’attività; un numero più grande può riflettere unità o orizzonti diversi anziché una dipendenza standardizzata più forte.
La correlazione è adimensionale e richiede di scalare la covarianza con stime di volatilità. Un semplice rapporto costruito con termini di varianza campionati o stimati separatamente non è automaticamente una stima valida della correlazione. In campioni finiti il rapporto può perfino uscire da \([-1,1]\). La covarianza integrata, da sola, non distingue notizie comuni, adeguamenti ritardati dei prezzi, esposizioni condivise o altri meccanismi.
Per un’applicazione di portafoglio, indica i pesi degli asset, l’orizzonte, le unità dei rendimenti e la convenzione di covarianza. Non interpretare una stima HY positiva come segnale long né una negativa come istruzione di copertura. La guida alla correlazione delle coppie forex spiega perché anche correlazione ed esposizione condivisa richiedono cautela. Una misura realizzata storica descrive la finestra di dati selezionata; non prevede il rendimento successivo né garantisce che una copertura compensi le perdite future.
Conoscere le ipotesi di campionamento e prezzo dell’HY classico
Lo stimatore classico è stato sviluppato per prezzi diffusivi osservati in tempi discreti e asincroni. Un’approssimazione pratica richiede osservazioni sufficienti perché il gap massimo di ciascuna serie sia piccolo rispetto alla finestra di analisi. Lunghi periodi senza scambi lasciano rendimenti ampi, i cui prodotti incrociati coprono molti possibili movimenti; la formula resta calcolabile, ma l’approssimazione di campionamento fitto può essere debole.
I prezzi di transazione osservati spesso contengono bid–ask bounce, discrezione dei prezzi, quotazioni obsolete, latenza e altri effetti di misurazione. La regola di sovrapposizione HY risolve la mancata corrispondenza temporale; non elimina questi errori di prezzo. Griffin e Oomen studiano covarianza realizzata, correzioni di anticipo-ritardo e HY con campionamento asincrono e rumore di microstruttura iid, mostrando che la prestazione relativa in campione finito dipende dalle condizioni di rumore e correlazione (Griffin & Oomen, 2011). È un motivo per non descrivere l’HY semplice come generalmente robusto al rumore.
Il modello richiede anche un orizzonte comune difendibile. Se un mercato chiude prima dell’altro, usare una finestra di calendario nominalmente identica non garantisce che i rendimenti rappresentino lo stesso periodo di contrattazione attiva. Conversione del fuso orario, cambi d’ora legale, aste, operazioni societarie, intervalli mancanti e filtri per valori anomali possono modificare l’insieme delle sovrapposizioni. Documenta queste scelte invece di trattare i timestamp come dettagli amministrativi.
Scegliere inferenza e trattamento del rumore separatamente dallo stimatore puntuale
Una stima puntuale non è un intervallo di confidenza. Hayashi e Yoshida hanno successivamente dimostrato la normalità asintotica in uno schema generale di campionamento asincrono, ma un errore standard applicato richiede comunque uno stimatore di varianza fattibile e ipotesi coerenti con il disegno campionario. Osservazioni rade o molto diseguali possono produrre grande incertezza anche quando la somma delle sovrapposizioni sembra stabile.
Per prezzi ad alta frequenza rumorosi, usa un metodo progettato per rumore e asincronia oppure giustifica una regola di campionamento e pre-elaborazione che limiti il rumore. Christensen, Kinnebrock e Podolskij sviluppano stimatori di covarianza con pre-averaging per modelli diffusivi rumorosi e dati asincroni, incluso uno stimatore di tipo HY con pre-averaging applicabile senza allineare prima i prezzi grezzi (Christensen et al., 2010). I kernel realizzati multivariati di Barndorff-Nielsen e coautori mirano alla covariazione in presenza di rumore e negoziazione asincrona e sono costruiti per produrre stime di covarianza semidefinite positive (Barndorff-Nielsen et al., 2011). La guida agli stimatori realized kernel illustra più in dettaglio questa alternativa.
Questa proprietà matriciale è importante quando un ottimizzatore di portafoglio o un sistema di rischio richiede una matrice di covarianza coerente. Stime HY a coppie calcolate su insiemi di sovrapposizioni diversi non garantiscono che la matrice assemblata sia semidefinita positiva. Non “riparare” la matrice in silenzio modificando gli autovalori: riporta proiezione, shrinkage o stimatore alternativo come passaggio distinto di modellazione. Anche gli stimatori robusti al rumore hanno parametri di tuning e ipotesi; non correggono automaticamente ogni difetto dei dati di mercato.
Riportare una stima riproducibile e i suoi limiti
Un rapporto utile nomina le due serie di prezzi, specificando se sono transazioni, quotazioni o midpoint; l’orologio e la sessione comuni; inizio e fine di \([0,T]\); trasformazione dei rendimenti; convenzione di sovrapposizione; riepilogo dei gap di campionamento; e stimatore utilizzato. Mostra unità della covarianza e finestra. Indica come sono stati trattati prezzi obsoleti, valori anomali, salti, aste e rumore di microstruttura. Se gli input sono asincroni, dichiara se sono stati usati gli intervalli originali o se i prezzi sono stati sincronizzati prima.
Non annualizzare una covarianza integrata per abitudine. Se converti la stima di una finestra in un tasso o in un numero annualizzato, dichiara l’ipotesi di scala temporale e il trattamento delle ore notturne e delle chiusure di mercato. Se la usi per stimare la correlazione, specifica gli stimatori di varianza al denominatore e verifica i vincoli della matrice risultante. Queste scelte di rendicontazione influenzano l’interpretazione quanto la formula di sovrapposizione.
Lo stimatore di Hayashi–Yoshida è utile perché offre un modo diretto e riproducibile di accumulare prodotti incrociati da intervalli asincroni senza inventare prezzi sincronizzati. La garanzia classica è condizionata a un quadro diffusivo adeguato, privo di rumore, e a un campionamento sufficientemente fitto. Non dimostra causalità, non risolve il rumore di microstruttura e non promette una copertura o una regola di trading affidabile. Questi limiti devono accompagnare la stima.
Domande frequenti
Q1Lo stimatore HY richiede che entrambi gli asset siano scambiati nello stesso istante?
No. È proprio la discrepanza temporale che intende gestire. Moltiplica i rendimenti quando i loro intervalli temporali si sovrappongono, anche se i timestamp di osservazione differiscono.
Q2HY funziona direttamente su prezzi di transazione rumorosi?
Lo stimatore classico affronta il campionamento asincrono in un modello diffusivo, non rumore di microstruttura arbitrario. Bid–ask bounce, prezzi discreti, quotazioni obsolete e fenomeni correlati possono richiedere un metodo robusto al rumore separato o una procedura di campionamento giustificata con cura.
Q3La stima HY è una correlazione?
No. Stima la covarianza integrata, le cui unità sono il prodotto delle unità dei rendimenti. Per ottenere una correlazione occorre scalare per la volatilità, e le stime finite costruite da input asincroni possono non rispettare tutti i vincoli delle matrici di correlazione.
Q4Posso usare una stima HY positiva come segnale di trading?
Non da sola. Riassume i prodotti incrociati su una finestra storica; non mostra causalità, non prevede la covariazione futura e non considera costi di esecuzione o variazioni del rischio.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Quali coppie di rendimenti entrano nella somma classica di Hayashi–Yoshida?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Leggi la guida completaQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Leggi la guida completa