

Titoli di agenzie USA e Treasury: garanzie, rendimento e rischi
Confronta titoli di agenzie e Treasury per emittente, garanzia legale, spread, liquidità, imposte e rischio di mercato.
In questa guidaChe cos’è un titolo di agenzia?
Breve sintesi
“Sostenuto dal governo” può indicare promesse di pagamento diverse. Per confrontare un titolo di agenzia con un Treasury, verifica chi deve pagare, chi garantisce e quali rischi restano.
Che cos’è un titolo di agenzia?
Sono debiti emessi o garantiti da agenzie federali USA diverse dal Tesoro o da imprese sponsorizzate dal governo (GSE). Un’obbligazione Fannie Mae o Freddie Mac è un debito dell’impresa; un MBS Ginnie Mae ha struttura diversa: emittenti approvati raggruppano mutui e Ginnie Mae garantisce pagamenti specifici. La guida FINRA distingue GSE e agenzie federali.
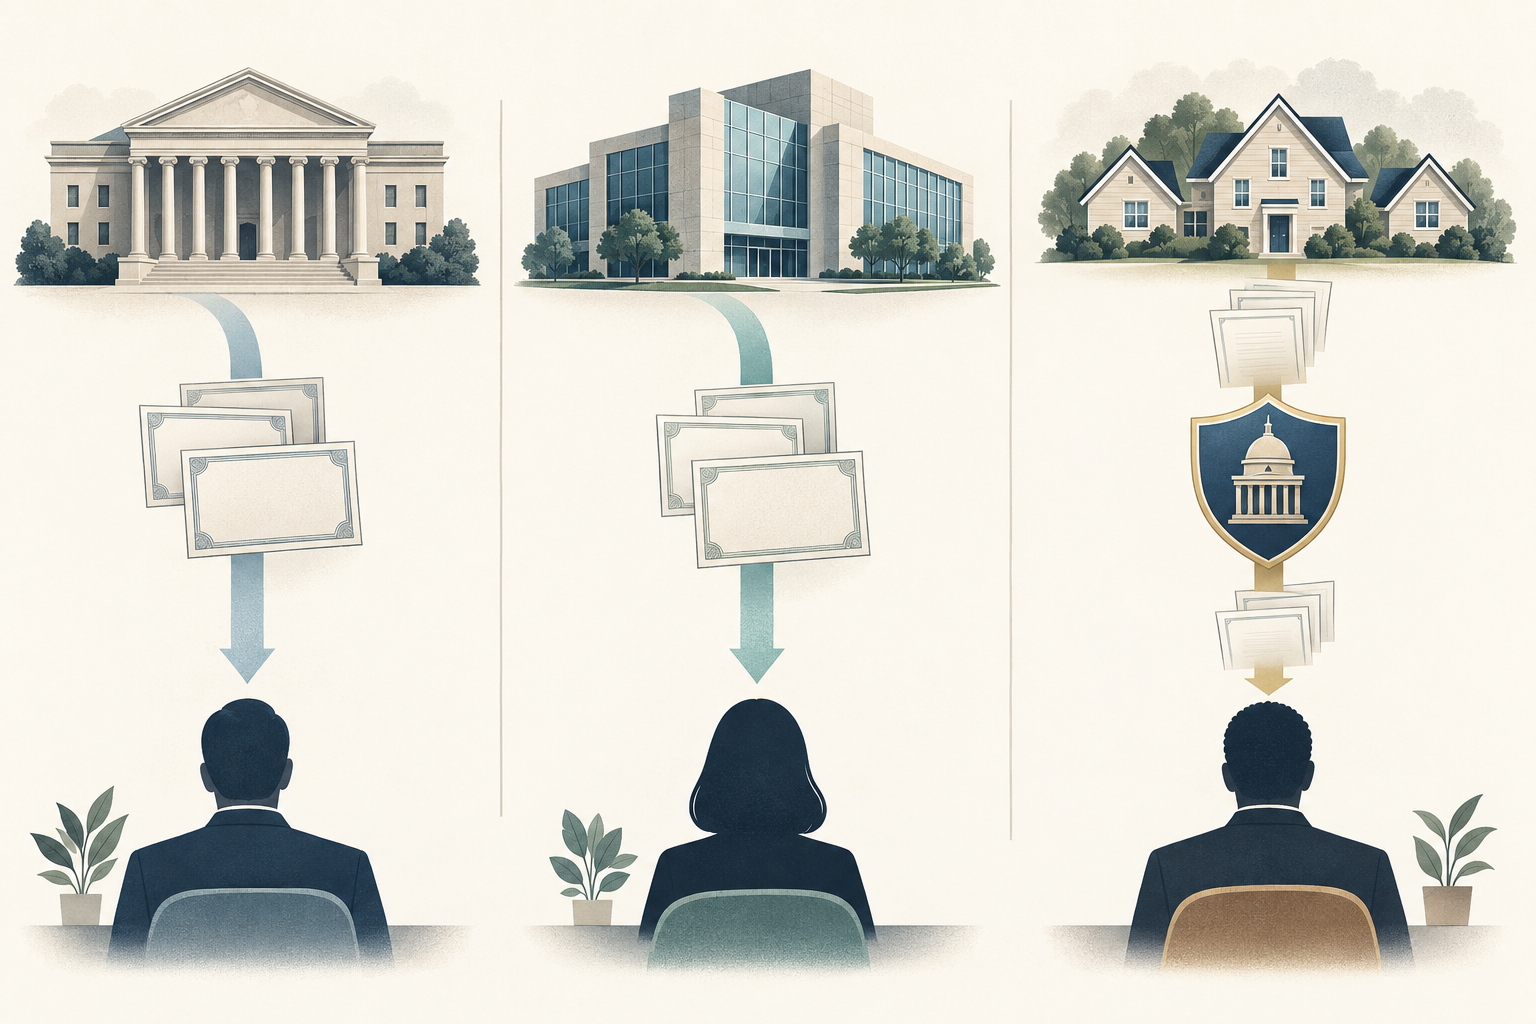
Tre promesse diverse
Un Treasury negoziabile è emesso dal Tesoro USA ed è sostenuto dalla piena fede e credito degli Stati Uniti. Per gli MBS coperti, Ginnie Mae garantisce determinati pagamenti di capitale e interessi secondo la guida del programma. Il debito ordinario di Fannie Mae, Freddie Mac o Federal Home Loan Bank è di norma un’obbligazione dell’ente indicato, non del Tesoro; non si garantiscono automaticamente prezzo, penali di rimborso o rivendita.
Il sostegno a Fannie Mae e Freddie Mac
Fannie Mae e Freddie Mac sono sotto conservatorship FHFA dal 2008. La FHFA afferma che il Tesoro fornisce sostegno tramite accordi di acquisto di azioni privilegiate senior. Ciò non equivale a una garanzia esplicita della piena fede e credito su ogni obbligazione; leggi l’obbligo descritto nei documenti della singola emissione.
Perché i rendimenti differiscono
Uno spread rispetto a un Treasury comparabile può riflettere emittente, garanzia, tempi dei flussi, opzioni, liquidità, domanda e offerta, finanziamento, imposte e convenzioni di calcolo. Con tassi ipotetici del 4,40% e 4,00%, la differenza è 0,40 punti percentuali o 40 punti base; non promette 40 punti base di reddito in più ogni anno.
Flussi e opzioni incorporate
La scadenza indicata non garantisce quando sarà restituito tutto il capitale. Debito richiamabile e MBS possono rimborsare prima o dopo il previsto perché i mutuatari rifinanziano o estinguono i prestiti; tassi bassi possono accelerare i prepagamenti e tassi alti allungare i flussi. Confronta call yield e yield to worst; per gli MBS valuta duration effettiva e ipotesi di prepagamento. La guida TBA e pool specificato spiega la struttura.
Le garanzie non fissano il prezzo
Una garanzia copre i pagamenti specificati, non il prezzo di mercato. Se i tassi salgono, una nota fissa può perdere valore e venderla prima della scadenza può generare una perdita. La duration stima la sensibilità ma non elimina il rischio o cattura ogni opzione e spread.
Liquidità e quotazioni
La liquidità varia per CUSIP, dimensione, anzianità, struttura e mercato. “Agenzia” non garantisce spread denaro-lettera stretti o compratori immediati; confronta identificativo, minimo, regolamento, interessi maturati, bid/ask, commissioni e convenzione di rendimento. Per gli MBS allinea pool, tranche e flussi.
Imposte e fondi
TreasuryDirect indica che il reddito dei Treasury è tassato a livello federale ma esente dalle imposte sul reddito statali e locali. Non estendere automaticamente questa regola ai titoli di agenzia: trattamento e legge applicabile variano. Con un fondo o ETF possiedi quote, non un credito diretto verso ogni emittente; verifica documenti e regole fiscali.
Le pagine TreasuryDirect sui titoli negoziabili e sui moduli fiscali e le ritenute riportano i dettagli applicabili.
Lista di controllo
Annota emittente, garante, pagamenti coperti, tipo, scadenza, opzioni, prezzo, interessi maturati, rendimento, costi, duration, spread, liquidità, reinvestimento e imposte. Confronta strumenti simili; consulta le guide a riaperture Treasury, rischi MBS di prepagamento ed estensione e covered bond e ABS.
Domande frequenti
Q1Le obbligazioni Fannie Mae e Freddie Mac hanno piena garanzia del governo USA?
Non darlo per scontato. Senza una garanzia applicabile nei documenti, sono debiti dell’impresa indicata. Conservatorship e sostegno Treasury non equivalgono a una garanzia esplicita.
Q2Un MBS Ginnie Mae è uguale a un Treasury?
No. Ginnie Mae garantisce pagamenti definiti su MBS coperti; restano flussi ipotecari e rischi di mercato e non è un titolo del Tesoro.
Q3I titoli di agenzia rendono sempre più dei Treasury?
No. Dipende da emissione, prezzo, opzioni, flussi, liquidità, offerta, imposte e mercato. Lo spread non è un rendimento promesso.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Quale definizione è più corretta per un titolo di agenzia?
Scegli una risposta per vedere la spiegazione