

Obligasi Individual vs Dana Obligasi: Arus Kas, Jatuh Tempo, dan Risiko
Bandingkan hak yang dimiliki, waktu penerimaan kas, jatuh tempo, diversifikasi, risiko, dan biaya obligasi individual serta dana obligasi.
Dalam panduan iniKepemilikan yang Anda dapatkan berbeda
Ringkasan singkat
Obligasi individual adalah klaim utang terhadap satu penerbit dengan syarat pembayaran tertentu dan biasanya memiliki tanggal jatuh tempo. Unit dana obligasi adalah kepentingan dalam portofolio, bukan janji untuk mengembalikan nilai nominal obligasi tertentu pada tanggal pilihan Anda. Contoh memakai praktik obligasi dan dana di AS. Produk, pajak, dan perlindungan investor berbeda menurut negara. Angka bersifat hipotetis, bukan ramalan atau rekomendasi.
Kepemilikan yang Anda dapatkan berbeda
Saat membeli obligasi individual, Anda meminjamkan dana kepada pemerintah, pemerintah daerah, atau perusahaan sesuai ketentuan penerbitan. Dokumen menetapkan nilai nominal, kupon, jatuh tempo, dan kemungkinan hak pelunasan lebih awal. Jika penerbit memenuhi kewajiban dan obligasi tidak dilunasi lebih cepat, nilai nominal jatuh tempo untuk dibayar. Ini adalah klaim kontraktual, bukan jaminan penerbit selalu mampu membayar.
Saat membeli dana obligasi, Anda memiliki unit yang diterbitkan dana tersebut. Dana memegang obligasi dan aset lain yang diizinkan sesuai tujuan investasinya. Unit memberi kepentingan ekonomi proporsional pada aset bersih dana, bukan klaim langsung atas kupon atau nilai nominal satu obligasi tertentu. Dana dapat menerima bunga, menjual obligasi, atau memperoleh kembali pokok saat obligasi jatuh tempo. FINRA menjelaskan perbedaan ini di panduan obligasi. Dana dapat berbentuk reksa dana, ETF, dana tertutup, atau trust; prospektus dan kepemilikan terkini menunjukkan eksposur sebenarnya.
Arus kas dan jatuh tempo menempuh jalur berbeda
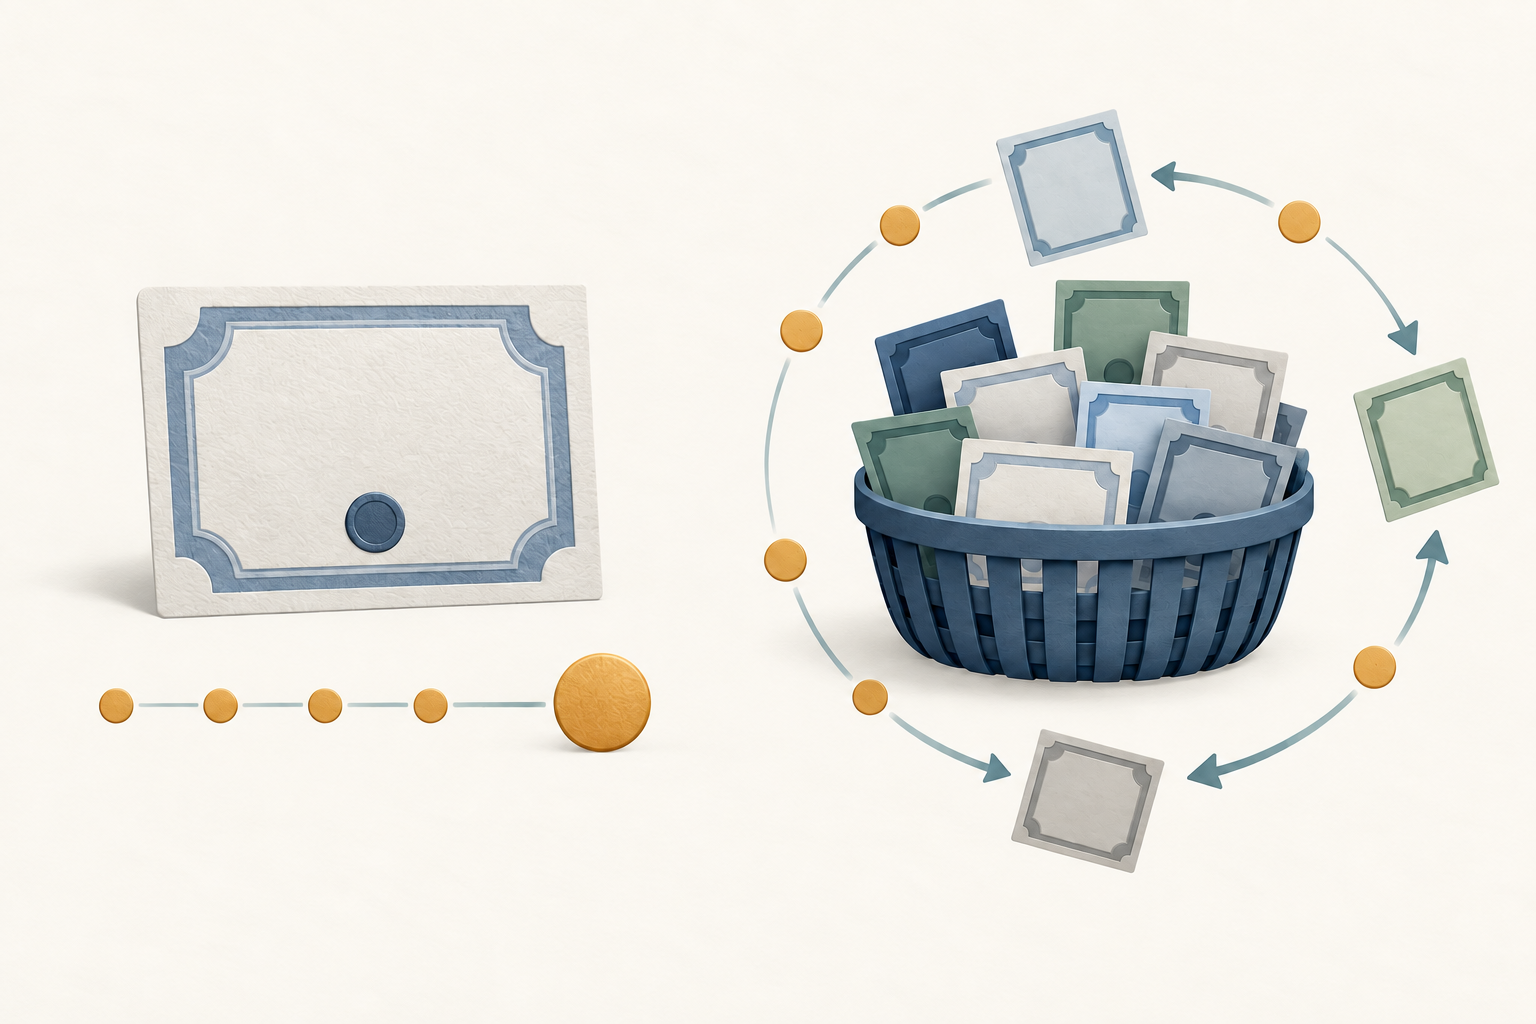
Obligasi suku bunga tetap biasanya membayar kupon terjadwal dan membayar nilai nominal saat jatuh tempo, dengan syarat penerbit mampu membayar dan tidak ada pelunasan lebih awal. Kupon tahunan 4% atas nominal US$10.000 berarti US$400 setahun; banyak contoh obligasi AS membayar US$200 tiap enam bulan. Kupon dihitung dari nominal. Imbal hasil investor juga dipengaruhi harga beli, waktu pembayaran, ketentuan penarikan, dan reinvestasi kupon.
Dana obligasi tradisional tidak memiliki satu tanggal jatuh tempo untuk setiap pemegang unit. Obligasi dalam portofolionya jatuh tempo pada waktu berbeda, dijual, atau diganti sesuai tujuan dana. Distribusi bergantung pada kepemilikan, arus kas, biaya, dan kebijakan, sehingga bisa berubah. Imbal hasil distribusi bukan kupon kontraktual atau total imbal hasil yang dijanjikan.
ETF target-maturity dapat merencanakan pembubaran sekitar tahun tertentu, tetapi distribusi akhirnya bergantung pada aset bersih yang tersisa dan ketentuan dana. ETF itu tidak menjamin harga beli atau jumlah nominal tertentu. Lihat cara ETF obligasi jatuh tempo dan ETF target-maturity.
Diversifikasi dan pilihan langsung memiliki konsekuensi
Dana dapat menyebar investasi ke berbagai penerbit dan seri obligasi sehingga dampak masalah satu penerbit berkurang. Tingkat diversifikasi bergantung pada mandat dan kepemilikan aktual. Dana imbal hasil tinggi, satu sektor, atau satu negara tetap dapat terkonsentrasi; banyak obligasi juga dapat terdampak guncangan ekonomi yang sama. Dana tidak menghapus risiko kredit, suku bunga, likuiditas, atau inflasi.
Obligasi individual memungkinkan Anda memilih penerbit, prioritas klaim, struktur kupon, dan jatuh tempo. Ini dapat membantu mencocokkan tanggal pembayaran kontraktual dengan kebutuhan masa depan. Namun Anda perlu menilai dokumen kredit, ketentuan pelunasan, harga, likuiditas, dan konsentrasi penerbit. Diversifikasi luas mungkin memerlukan modal lebih besar atau banyak pembelian. Nama penerbit yang berbeda belum tentu berarti sumber risikonya berbeda.
Harga perdagangan dan likuiditas juga berbeda
Harga pasar obligasi individual dapat berubah sebelum jatuh tempo. Jika dijual lebih awal, hasilnya bisa lebih tinggi atau lebih rendah dari nominal, bergantung pada imbal hasil pasar, kredit, likuiditas, dan syarat obligasi. SEC menjelaskan bahwa menjual sebelum jatuh tempo dapat menghasilkan jumlah berbeda dari nominal serta mungkin melibatkan komisi atau markdown broker. Tanyakan apakah kuotasi mencakup markup, markdown, komisi, dan bunga berjalan.
ETF obligasi diperdagangkan di bursa sepanjang hari. Harga pasarnya dapat berbeda dari nilai aset bersih (NAV), dan ada selisih harga beli-jual. Reksa dana terbuka umumnya memproses pembelian dan penebusan sekali setiap hari kerja pada NAV yang dihitung. FINRA menjelaskan perbedaan tersebut dalam panduan ETF dan reksa dana.
Bentuk perdagangan bukan jaminan likuiditas. Unit ETF dapat mudah diperdagangkan meskipun beberapa obligasi di dalamnya jarang ditransaksikan. Saat pasar tertekan, spread serta premi atau diskon terhadap NAV dapat melebar. Obligasi dengan tanggal jatuh tempo yang jelas juga bisa mahal dijual lebih awal.
Keduanya dapat kehilangan nilai karena beberapa sebab
Saat imbal hasil pasar naik, harga obligasi suku bunga tetap yang sudah ada umumnya turun karena pembayaran lamanya kurang menarik dibandingkan penerbitan baru. Ini dapat menurunkan NAV dana; harga ETF juga dapat bergerak berbeda dari NAV. Dampaknya bergantung pada durasi, jatuh tempo, kurva imbal hasil, dan spread kredit. Durasi ETF obligasi adalah perkiraan sensitivitas, bukan ramalan imbal hasil tepat.
Risiko kredit berlaku bagi keduanya. Obligasi individual memusatkan eksposur pada satu penerbit dan prioritas klaim; dana dapat menyebar atau memusatkan risiko sesuai mandatnya. Obligasi callable dapat dilunasi lebih awal, sementara sekuritas berbasis hipotek dapat mengembalikan pokok lebih cepat atau lambat dari perkiraan. Inflasi mengurangi daya beli pembayaran tetap. Kupon dan pokok yang kembali mungkin perlu diinvestasikan lagi pada tingkat berbeda.
Memegang obligasi sampai jatuh tempo dapat menghindari penjualan di bawah nominal, tetapi tidak menghapus gagal bayar, pelunasan awal, inflasi, atau risiko reinvestasi. Dana dapat memberi eksposur berkelanjutan, tetapi tidak mengganti kerugian pada tanggal pribadi Anda. Tidak ada bentuk yang otomatis lebih aman; bandingkan penerbit atau mandat, waktu kebutuhan kas, dan toleransi perubahan harga.
Bandingkan seluruh biaya dan pajak
Transaksi obligasi langsung dapat melibatkan komisi atau markup/markdown dealer yang sudah tertanam dalam harga. Jika membeli di antara tanggal kupon, pembeli mungkin membayar bunga berjalan kepada penjual. Bandingkan harga keseluruhan dan arus kas yang diharapkan, bukan hanya kupon.
Dana dapat mengenakan biaya operasional, biaya kelas unit, dan biaya transaksi di dalam portofolio. Investor ETF juga dapat membayar spread dan komisi broker. Rasio biaya rendah tidak menggambarkan seluruh biaya; dana tanpa biaya penjualan tetap dapat memiliki biaya lain. Periksa prospektus dan pengungkapan broker.
Pajak tergantung negara, jenis akun, dan jenis obligasi atau dana. Di AS, bunga, keuntungan modal, karakteristik obligasi daerah, dan distribusi dana dapat diperlakukan berbeda. Dana dapat membagikan pendapatan atau keuntungan terealisasi meskipun Anda tidak menjual unit. Jangan menganggap semua distribusi dana obligasi daerah bebas pajak. Contoh AS tidak menetapkan aturan bagi negara lain.
Perbandingan hipotetis arus kas US$10.000
Misalkan Anda membeli obligasi lima tahun pada harga pari dengan nominal US$10.000 dan kupon tahunan 4% yang dibayar setiap enam bulan. Satu kupon adalah US$10.000 × 0,04 ÷ 2 = US$200. Sepuluh pembayaran berjumlah US$2.000. Jika penerbit membayar dan tidak melunasi obligasi lebih awal, US$10.000 nominal juga dibayarkan saat jatuh tempo.
Perhitungan ini hanya menunjukkan arus kas kontraktual, bukan imbal hasil keseluruhan atau hasil yang dijamin. Perhitungan belum memasukkan biaya, pajak, inflasi, reinvestasi, gagal bayar, atau pelunasan awal. Harga beli di atas atau di bawah pari mengubah imbal hasil dan hasil ekonomi. Jika dijual sebelum jatuh tempo, harga dapat lebih tinggi atau lebih rendah dari US$10.000 dan ada biaya transaksi.
Jika US$10.000 diinvestasikan dalam dana obligasi, Anda memiliki unit dana, bukan klaim nominal yang jatuh tempo lima tahun lagi. Distribusi dapat berubah saat obligasi jatuh tempo, diganti, dinilai ulang, dan biaya dipotong. Setelah lima tahun, nilai pasar unit bisa lebih tinggi atau lebih rendah dari investasi awal. Menginvestasikan kembali distribusi menambah unit, bukan menciptakan janji pengembalian pokok pada tanggal pilihan.
Sesuaikan struktur dengan pertanyaan Anda
Mulailah dengan bertanya apakah Anda memerlukan pembayaran kontraktual pada tanggal tertentu atau menginginkan portofolio gabungan dengan pendapatan dan nilai yang dapat berubah. Untuk obligasi individual, bandingkan penerbit dan prioritas klaim. Untuk dana, lihat tujuan, profil jatuh tempo, durasi, komposisi kredit, konsentrasi, dan biaya. Pertimbangkan kemungkinan menjual lebih awal, pelunasan, distribusi berubah, atau harga turun.
Jatuh tempo obligasi individual berbeda dari rata-rata jatuh tempo atau durasi dana. Tangga obligasi menyebar beberapa tanggal jatuh tempo, sedangkan dana tradisional biasanya mengganti kepemilikannya. Lihat strategi tangga, barbell, dan bullet serta SEC yield, distribution yield, dan yield to maturity.
Perbandingan yang berguna menunjukkan apakah arus kas, diversifikasi, harga pasar, biaya, pajak, dan dokumen produk cocok dengan kebutuhan. Perbandingan itu tidak menyatakan satu struktur terbaik untuk semua orang. Baca dokumen penerbitan atau prospektus, kepemilikan terkini, dan laporan pemegang unit terbaru.
Pertanyaan umum
Q1Apakah dana obligasi mengembalikan investasi awal saya pada tanggal tetap?
Biasanya tidak. Unit dana tradisional tidak memiliki jatuh tempo pribadi atau janji untuk mengembalikan harga beli. Dana target-maturity dapat merencanakan penutupan, tetapi distribusi akhir bergantung pada aset dan ketentuan tersisa.
Q2Jika saya memegang obligasi sampai jatuh tempo, apakah risiko harga bisa diabaikan?
Tidak. Anda mungkin menghindari penjualan pada harga pasar sementara, tetapi penerbit dapat gagal bayar, obligasi callable dapat dilunasi lebih awal, dan inflasi atau tingkat reinvestasi mengubah nilai arus kas. Anda mungkin perlu menjual lebih dahulu.
Q3Apakah obligasi individual lebih aman daripada dana?
Tidak berdasarkan kategorinya saja. Satu obligasi dapat terkonsentrasi pada satu penerbit; dana dapat melakukan diversifikasi atau konsentrasi sesuai mandat. Bandingkan kepemilikan, kredit, jatuh tempo, durasi, likuiditas, dan biaya.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang dimiliki investor saat membeli unit dana obligasi?
Pilih jawaban untuk melihat penjelasannya