

ETF Berbobot Kapitalisasi Pasar vs Berbobot Sama: Apa yang Berubah?
Bandingkan alokasi ETF berbobot kapitalisasi pasar dan bobot sama pada saham yang sama, serta perbedaan eksposur konsentrasi, penyeimbangan ulang, turnover, biaya, dan pendorong hasil.
Dalam panduan iniApa yang berubah ketika pembobotan berubah?
Ringkasan singkat
Dua ETF dapat memegang perusahaan yang sama tetapi berperilaku berbeda jika satu memberi bobot menurut ukuran pasar dan yang lain memberi setiap perusahaan porsi awal yang setara. Bobot kapitalisasi pasar memberi perusahaan besar pengaruh lebih besar. Bobot sama memberi setiap konstituen target bobot yang sama pada waktu penyeimbangan tertentu, lalu bobotnya bergerak saat harga berubah. Panduan ini membahas metode indeks saham AS dengan contoh hipotetis empat saham. Perbandingan mencakup eksposur, penyeimbangan, konsentrasi, biaya, dan pendorong imbal hasil; bobot sama tidak selalu lebih aman atau lebih menguntungkan.
Apa yang berubah ketika pembobotan berubah?
Indeks adalah seperangkat aturan untuk memilih sekuritas dan mengukur kinerja gabungannya. Metode pembobotan menentukan seberapa besar tiap konstituen berkontribusi pada imbal hasil indeks. ETF pelacak indeks umumnya berupaya memegang sekuritas sesuai proporsi aturan tersebut, walau biaya, kas, sampling, transaksi, dan waktu dapat menimbulkan perbedaan.
Kelompok saham yang sama dapat menghasilkan bobot acuan berbeda. Indeks berbobot kapitalisasi pasar memberi porsi lebih besar pada perusahaan dengan nilai pasar yang memenuhi syarat lebih besar. Indeks bobot sama menetapkan porsi target yang sama bagi tiap perusahaan pada titik penyeimbangan, berapa pun ukurannya.
Bobot terpisah dari struktur dana. ETF bisa berbobot kapitalisasi pasar, bobot sama, atau cara lain; reksa dana juga dapat mengikuti kedua metode. Bandingkan dahulu semesta dan aturan indeks, lalu dana yang mengikutinya. Panduan dana indeks Investor.gov menjelaskan bobot kapitalisasi pasar.
Bagaimana bobot kapitalisasi pasar bekerja?
Dalam indeks berbobot kapitalisasi pasar sederhana, bobot perusahaan adalah nilai pasarnya dibagi total nilai pasar semua konstituen. Banyak indeks ekuitas AS memakai kapitalisasi pasar free-float-adjusted, yang mengecualikan sebagian saham yang dipegang erat dan umumnya tidak tersedia untuk perdagangan publik. Aturan float dan jumlah saham bergantung pada metodologi penyedia indeks.
Jika nilai pasar yang memenuhi syarat dari suatu perusahaan adalah 10% dari total indeks, bobot portofolio sekitar 10% memberi eksposur sekitar sepersepuluh sebelum biaya dan perbedaan implementasi. Nilai pasar yang lebih besar menghasilkan bobot lebih besar; pergerakan harga konstituen terbesar karena itu lebih memengaruhi indeks.
S&P 500 adalah contoh indeks berbobot kapitalisasi pasar yang disesuaikan free float. Bukan berarti tiap konstituen memiliki nilai dolar tetap: bobot berubah seiring nilai pasar, dan aturan indeks dapat menyesuaikan penambahan, penghapusan, jumlah saham, serta aksi korporasi. Lihat metodologi indeks AS S&P DJI dan metodologi matematika indeks untuk aturan rinci.
Bagaimana bobot sama bekerja?
Untuk indeks dengan N konstituen, target bobot setiap konstituen saat penyeimbangan adalah 1 ÷ N. Dengan 500 perusahaan, targetnya sekitar 0,20% per perusahaan saat reset; dengan empat perusahaan hipotetis, masing-masing 25%.
Target ini berlaku pada satu titik waktu, bukan janji agar bobot tetap sama setiap hari. Setelah penyeimbangan, harga bergerak; saham yang naik lebih cepat menjadi porsi portofolio lebih besar sampai reset berikutnya. Penyedia indeks menetapkan jadwal, harga referensi, buffer, dan prosedur aksi korporasi yang berbeda, sehingga aturan satu indeks tidak berlaku untuk semua.
Contoh AS tertentu: S&P 500 Equal Weight memakai konstituen yang sama dengan S&P 500 dan mengatur ulang bobotnya setiap triwulan, menurut FAQ S&P DJI. Jadwal itu berlaku untuk indeks tersebut, bukan aturan universal ETF.
Contoh empat saham menunjukkan perbedaannya
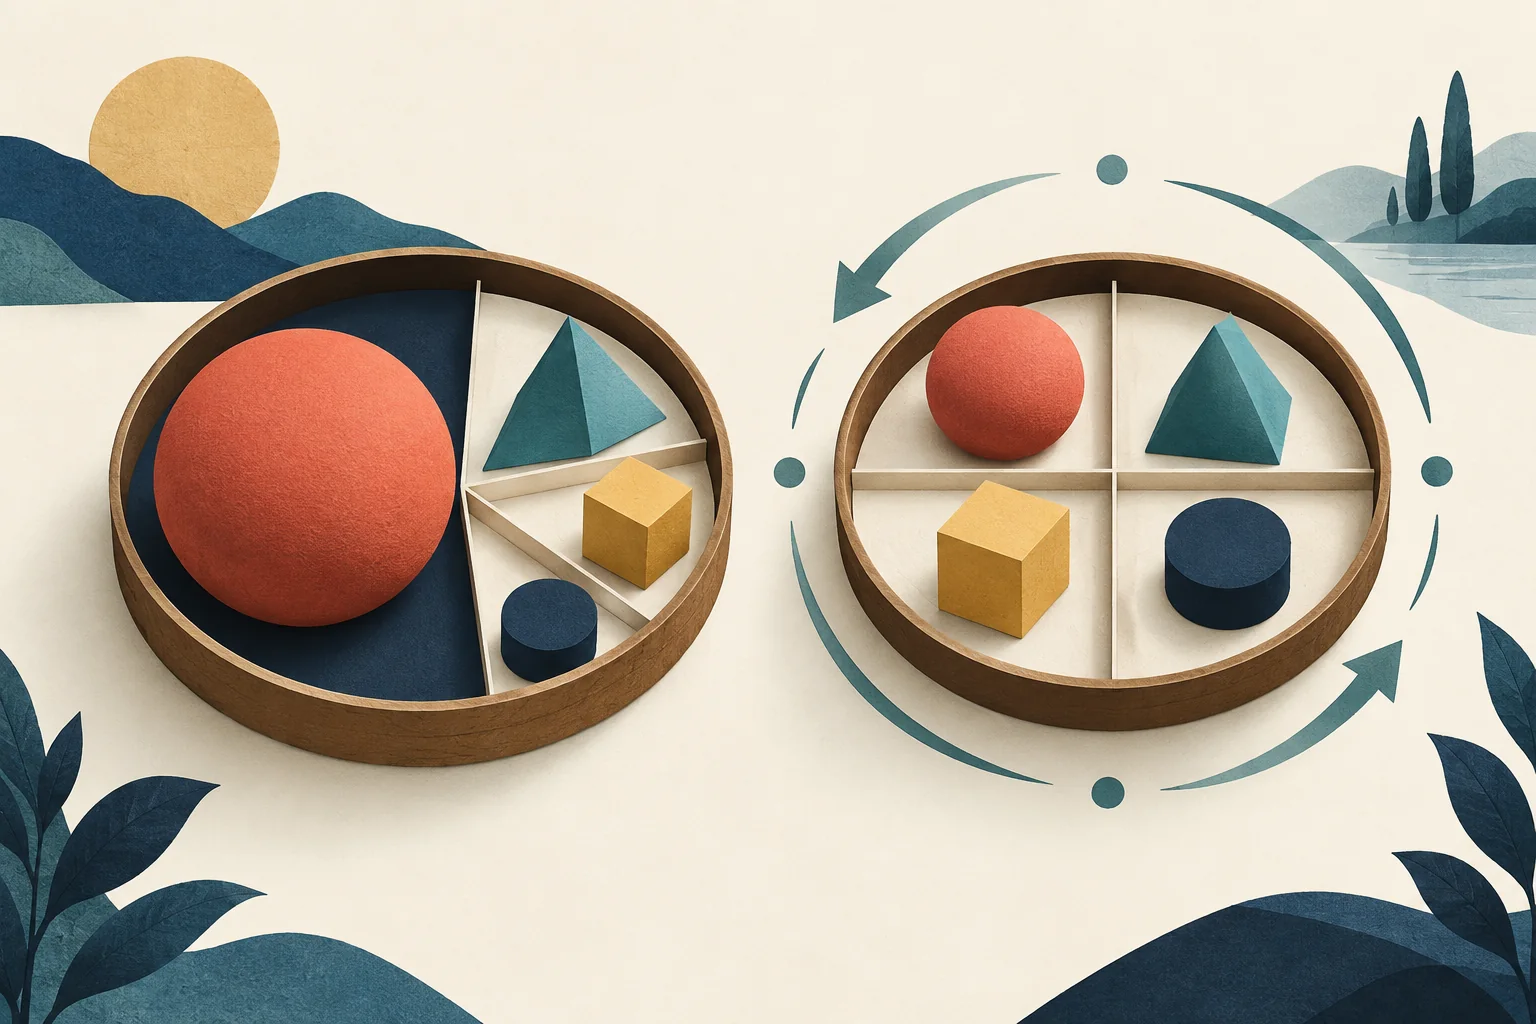
Misalkan empat perusahaan hipotetis memiliki nilai pasar disesuaikan free float dengan rasio 40:30:20:10. Portofolio berbobot kapitalisasi pasar senilai $10.000 mengalokasikan $4.000, $3.000, $2.000, dan $1.000. Portofolio bobot sama mengalokasikan $2.500 ke masing-masing.
Bobot sama menaruh lebih banyak pada perusahaan terkecil dan lebih sedikit pada yang terbesar. Dalam contoh ini keduanya memegang empat nama sama, tetapi eksposurnya berbeda. Pembobotan mengubah pengaruh tiap kepemilikan, bukan bisnis perusahaan.
Sekarang lihat portofolio bobot sama saja dengan nilai awal sederhana $100 per perusahaan: total $400, masing-masing 25%. Jika Perusahaan A nilainya berlipat dua dan tiga lainnya tetap, total menjadi $200+$100+$100+$100=$500. Sebelum penyeimbangan, A berbobot 40% dan masing-masing lainnya 20%.
Untuk mengembalikan bobot sama, nilai tiap kepemilikan disesuaikan ke $125: jual $75 dari A dan beli $25 untuk setiap perusahaan lainnya. Ini hitungan ilustratif, bukan ramalan, transaksi ETF nyata, atau pernyataan pajak dan biaya.
Mengapa bobot sama bergeser dan memicu transaksi?
Target bobot bergeser karena harga perusahaan berubah dengan laju berbeda. Reset terjadwal mengembalikan portofolio mendekati target. Pada S&P 500 Equal Weight, proses triwulanan mengurangi bobot perusahaan yang membesar relatif dan menambah perusahaan yang tertinggal dari target. Indeks lain dapat memakai jadwal atau aturan berbeda.
Proses itu menghasilkan transaksi. Reset dapat mengurangi pengaruh pemenang relatif terbaru dan menambah pengaruh yang tertinggal, tetapi tidak tahu apakah yang tertinggal akan pulih atau pemenang akan terus naik. Transaksi adalah konsekuensi mekanis target bobot, bukan perkiraan harga akan kembali.
Dana berbobot kapitalisasi pasar juga bertransaksi ketika indeks menambah atau menghapus perusahaan, mengubah saham free float, atau menanggapi aksi korporasi. Namun dana itu tidak perlu mengatur ulang semua kepemilikan ke persentase sama hanya karena satu saham naik lebih cepat. Turnover bergantung pada aturan indeks dan implementasi dana tertentu, bukan labelnya saja.
Apakah bobot sama berarti diversifikasi lebih besar?
Bobot sama dapat mengurangi konsentrasi pada satu perusahaan saat reset dibanding versi berbobot kapitalisasi pasar dari semesta yang sama. Dalam contoh empat saham, tak satu pun memulai di atas 25% pada portofolio bobot sama, sedangkan perusahaan terbesar memulai 40% pada versi kapitalisasi pasar.
Itu satu jenis konsentrasi, bukan skor risiko lengkap. Bobot sama tetap dapat terkonsentrasi di satu negara, sektor, industri, atau risiko ekonomi bersama. Dalam indeks pasar luas, bobot sama juga menambah porsi relatif konstituen yang lebih kecil. Jika indeksnya sempit atau tematik, menyamakan bobot beberapa nama tidak menjadikannya portofolio pasar luas.
Investor.gov tentang alokasi aset dan diversifikasi menjelaskan diversifikasi menyebarkan investasi, tetapi tidak menghapus risiko pasar atau menjamin terhindar dari kerugian. Tinjau kepemilikan dan eksposur aktual, bukan menyimpulkan diversifikasi luas dari label “bobot sama”.
Mengapa hasil berbeda tanpa satu metode selalu lebih baik?
Aturan bobot mengubah perusahaan yang paling mendorong imbal hasil. Ketika perusahaan terbesar unggul, versi berbobot kapitalisasi pasar dari indeks yang sama umumnya menerima kontribusi lebih besar dari mereka. Ketika konstituen yang lebih kecil unggul, versi bobot sama mungkin mendapat manfaat lebih besar karena bobot relatif awalnya lebih tinggi.
S&P DJI menggambarkan S&P 500 Equal Weight memiliki kecenderungan ke konstituen lebih kecil dan penyeimbangan mekanis menjauhi pemenang relatif menuju yang tertinggal. Eksposur tersebut dapat membantu pada sebagian periode dan merugikan pada periode lain. Itu bukan premi terjamin, sinyal waktu pasar, atau ramalan pemimpin berikutnya.
Saat membandingkan hasil historis, samakan semesta indeks, tanggal, perlakuan dividen, dan biaya. Indeks price return dan total return menjawab pertanyaan berbeda. Kinerja masa lalu tidak menentukan metode mana yang unggul selama periode Anda.
Biaya dan detail dana apa yang perlu dibandingkan?
Mulai dari rasio biaya, lalu lihat lebih jauh. Penyeimbangan ulang dan perubahan indeks dapat menimbulkan biaya transaksi portofolio. Investor ETF dapat menghadapi spread bid-ask, komisi, dampak pasar, dan premium atau diskon terhadap NAV. Besar dan dampaknya bergantung pada dana, pesanan, broker, dan kondisi pasar; bobot sama tidak selalu membuat semua dana lebih mahal.
Buletin biaya reksa dana dan ETF Investor.gov menjelaskan bahwa beberapa biaya transaksi berada di luar rasio biaya prospektus. Bandingkan prospektus, laporan pemegang unit, metodologi indeks, turnover yang dilaporkan, spread perdagangan, dan tracking difference dana tertentu. Lihat rasio biaya ETF vs total biaya dan tracking difference ETF vs tracking error.
Pastikan pula dana benar-benar mengikuti semesta dan tujuan sama. Dua produk “bobot sama” bisa berbeda dalam konstituen, aturan sektor, jadwal reset, dan implementasi. Dua dana kapitalisasi pasar bisa memakai penyesuaian float atau aturan inklusi berbeda. Nama hanya awal; metodologi dan kepemilikan menjelaskan eksposur Anda.
Bagaimana menentukan aturan indeks yang cocok untuk perbandingan?
Mulailah dari eksposur yang ingin dinilai, bukan peringkat imbal hasil masa lalu. Periksa semesta indeks, rumus bobot, jadwal reset, bobot saham dan sektor terkini, turnover, rasio biaya, dan riwayat pelacakan. Pertimbangkan apakah bobot tambahan pada perusahaan kecil, bobot awal yang lebih rendah pada perusahaan terbesar, atau transaksi rebalance tambahan sesuai dengan portofolio dan toleransi Anda terhadap jalur hasil berbeda.
Dana berbobot kapitalisasi pasar bisa lebih langsung bila Anda ingin bobot konstituen mengikuti ukuran perusahaan dalam indeks. Dana bobot sama dapat relevan bila Anda sengaja menginginkan setiap konstituen mulai dengan bobot serupa. Tidak satu pun menjamin kerugian lebih rendah, diversifikasi lintas kelas aset yang lebih baik, atau hasil masa depan lebih tinggi.
Untuk contoh aturan indeks membentuk keranjang ETF, bandingkan tumpang tindih kepemilikan QQQ dan VOO. Samakan tanggal dan definisi hasil serta pastikan perbedaan berasal dari pembobotan, bukan kepemilikan atau biaya dana lain.
Pertanyaan umum
Q1Apakah ETF bobot sama lebih aman daripada ETF berbobot kapitalisasi pasar?
Belum tentu. Dalam semesta tertentu, bobot sama dapat menurunkan bobot awal saham terbesar saat reset, tetapi meningkatkan eksposur pada perusahaan kecil dan tetap memiliki risiko sektor serta pasar. Periksa kepemilikan dan aturan indeks sebenarnya.
Q2Apakah ETF bobot sama menyeimbangkan ulang setiap hari?
Belum tentu. Setiap indeks menetapkan jadwal dan aturan sendiri. S&P 500 Equal Weight melakukan reset triwulanan, tetapi produk lain dapat memakai interval atau metode berbeda. Periksa prospektus dan metodologi terkini.
Q3Apakah ETF bobot sama selalu unggul saat saham besar turun?
Tidak. Eksposurnya berbeda dan dapat diuntungkan ketika konstituen kecil berkinerja lebih baik, tetapi dapat tertinggal saat perusahaan terbesar memimpin. Kinerja periode lalu tidak meramalkan pemenang selanjutnya.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Bagaimana indeks bobot sama empat saham menentukan target bobot saat penyeimbangan?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Kondisi ketika harga pelaksanaan opsi sangat dekat dengan harga pasar aset acuannya. Opsi mungkin belum memiliki nilai intrinsik yang berarti, tetapi masih dapat memiliki premi karena waktu dan ketidakpastian yang tersisa.
Baca panduan lengkapOpsi beliKontrak yang memberi pembeli hak untuk membeli aset acuan pada harga pelaksanaan sesuai persyaratannya. Penjual kontrak memikul kewajiban yang sepadan jika hak itu dilaksanakan dan ditetapkan kepadanya.
Baca panduan lengkap